
Det høyeste budet er ikke nødvendigvis det beste tilbudet. Ved salg til et private equity fond bør du også vurdere fondets plan for bedriften, hvordan kjøpesummen er satt sammen, og hvilke vilkår som gjelder etter overtakelsen.
Det er forståelig å være usikker på hva som skjer med virksomheten, de ansatte og nøkkelpersonene når nye eiere kommer inn. Tilbud kan være krevende å sammenligne når betaling, ansvar og eventuell earn-out varierer. En ryddig prosess gjør forskjellene tydeligere og gir eierne et bedre grunnlag for å vurdere hva som passer med målene deres.
I denne artikkelen får du en praktisk fremgangsmåte for å vurdere om et private equity-fond er riktig kjøper, forberede bedriften og sammenligne tilbud. Du får også vite hva fond typisk vurderer, og hvordan du kan håndtere konfidensialitet og dialogen med ansatte.
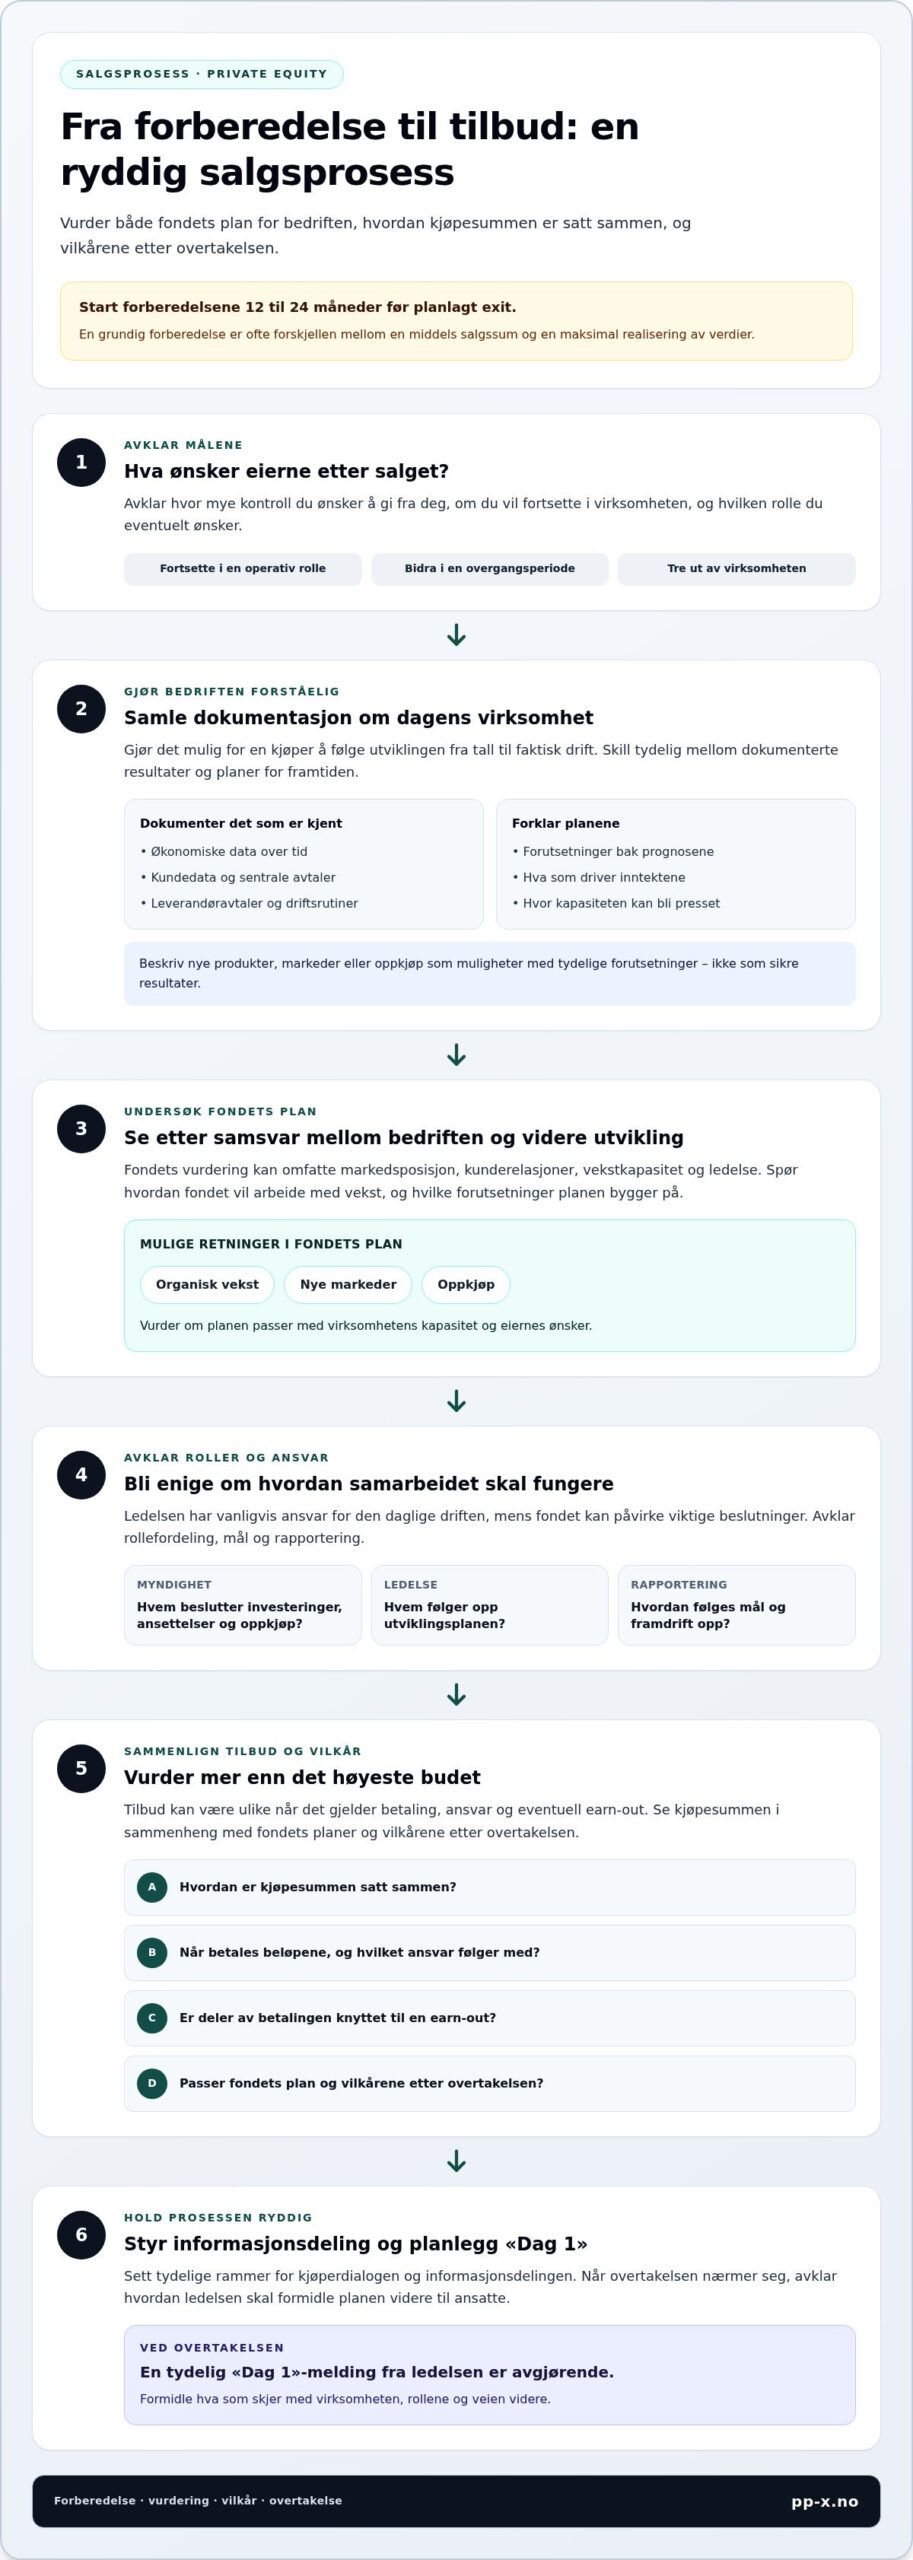
Start forberedelsene 12 til 24 måneder før en planlagt exit. En grundig forberedelse er ofte forskjellen mellom en middels salgssum og maksimal realisering av verdier. Vi går gjennom stegene fra å avklare eiernes mål og klargjøre informasjon til å forhandle vilkår og planlegge en tydelig «Dag 1»-melding fra ledelsen.
Viktige Punkter
- Et private equity-fond kan kjøpe en bedrift som del av en plan for vekst eller videre eierskap. Vurder planen opp mot virksomhetens retning og eiernes mål.
- Oversiktlig økonomisk og operasjonell informasjon gjør det lettere for kjøperen å forstå bedriften og vurdere mulighetene for videre utvikling.
- Ved salg til et private equity fond bør du sammenligne kjøpere ut fra planene for virksomheten, din mulige rolle videre og kjøperens strategiske tilknytning.
- En strukturert kjøperdialog med tydelige rammer for informasjonsdeling bidrar til å ivareta konfidensialitet og holde prosessen på sporet.
- Rådgivning gjennom forberedelse, kjøperdialog, forhandling og gjennomføring kan hjelpe deg med å holde salgsprosessen forankret i målene dine.
Salg til et private equity-fond: Hva innebærer det for eieren?
Et private equity-fond er en finansiell kjøper som investerer i selskaper med en plan for eierskap og videre utvikling. Fondet kjøper ikke nødvendigvis bedriften for å innlemme den i egen drift. En industriell kjøper er vanligvis et selskap i samme eller en tilgrensende bransje, som kan kjøpe virksomheten for å styrke egen drift eller strategi. Fondet er eier, mens bedriftens ledelse vanligvis har ansvar for den daglige driften. Fondet kan likevel påvirke viktige beslutninger.
Et fond kan for eksempel se muligheter for å utvide selskapet, utvikle nye markeder eller gjennomføre oppkjøp. Ledelsen kan fortsette å ha ansvar for den daglige driften, men rollefordeling, mål og rapportering må avklares mellom kjøper og ledelse. Fond har ulike strategier og investeringsplaner. Undersøk derfor hva den aktuelle kjøperen ønsker å oppnå, og hvilke beslutninger planen krever.
Videoen gir et internasjonalt perspektiv på spørsmål eiere kan stille før et salg.
Hva ser et private equity-fond etter i en bedrift?
Fondet vil danne seg et bilde av bedriftens markedsposisjon, økonomi, drift og ledelse. Det kan vurdere om selskapet har en tydelig plass i markedet, stabile kunderelasjoner, kapasitet til å vokse og en ledelse som kan følge opp en utviklingsplan. Dette er sentrale vurderingstemaer, men ingen garanti for at fondet vil investere. Hva som veier tyngst, avhenger av fondets strategi og tidshorisont.
Skill mellom det bedriften kan dokumentere i dag og muligheter som ennå må undersøkes. Underbygg historiske resultater, kundedata og eksisterende avtaler med konkret informasjon. Beskriv planer om nye produkter, markeder eller oppkjøp som muligheter med tydelige forutsetninger, ikke som sikre resultater. Da kan kjøperen lettere vurdere både virksomheten og planen for videre utvikling.
En generell innføring i begrepet finner du i Hva er private equity?. For eieren er fondets konkrete plan viktigere enn generelle beskrivelser av investeringsformen.
Hvilke eiere bør vurdere salg til et fond?
Salg til et private equity fond kan være relevant for eiere som ønsker å realisere verdier, men som også ser muligheter for at bedriften skal utvikles videre under en ny eier. Det kan passe når selskapet har en tydelig vekstplan og eieren ønsker å bidra videre i en avtalt rolle. Andre eiere kan prioritere å overlate både eierskap og drift til en kjøper. Avklar derfor hvor mye kontroll du ønsker å gi fra deg, om du vil fortsette i virksomheten, og hvordan du vurderer kjøperens ambisjoner.
Vurder fondets forslag opp mot egne mål, ikke bare kjøpesummen. Spør hvordan fondet ser for seg ledelsens rolle, hvilke utviklingsmuligheter det vil prioritere, og hvordan planen skal følges opp. Svarene gir et bedre grunnlag for å vurdere om kjøperens eierplan passer for bedriften og eierne.
Slik vurderer fondet bedriften og muligheten for videre vekst
Fondets vurdering handler både om hvordan bedriften har prestert, og om hva som realistisk kan utvikles videre. Eieren bør derfor forstå fondets plan for verdiskaping og forutsetningene den bygger på. Spør om fondet vil satse på organisk vekst, nye markeder eller oppkjøp. Vurder deretter om planen passer med virksomhetens kapasitet og eiernes ønsker.
Skill tydelig mellom historiske resultater, framtidige planer og forutsetningene bak prognosene. Tidligere inntekter og lønnsomhet beskriver hva som har skjedd. En prognose viser hva ledelsen forventer, mens forutsetningene forklarer hvordan forventningen er satt sammen, for eksempel gjennom kundetilgang, priser eller planlagte investeringer. Når disse forutsetningene ikke kommer fram, blir det vanskeligere for kjøperen å vurdere hvor realistisk planen er.
Etterprøvbar dokumentasjon styrker kjøperens vurderingsgrunnlag. Sørg for at sentrale opplysninger kan sammenholdes med underliggende data, avtaler og driftsrutiner.
Hvordan henger vekstplan, ledelse og eierrolle sammen?
Et fond kan vurdere om ledelsen har erfaring, kapasitet og tydelige ansvarsområder til å gjennomføre planen. Hvis bedriften for eksempel skal inn i nye markeder, bør det komme fram hvem som skal lede arbeidet, og hvilke ressurser det krever. Dersom planen omfatter kjøp av flere virksomheter, kan fondet bruke en buy and build-strategi: først etablere et plattformselskap, deretter kjøpe mindre konkurrenter for å oppnå skala og synergieffekter.
Som eier bør du avklare om du vil fortsette i en operativ rolle, bidra i en overgangsperiode eller tre ut av virksomheten. Avklar også hvem som får myndighet over sentrale beslutninger, som investeringer, ansettelser og oppkjøp. Da blir det lettere å se om fondets plan passer med rollen du ønsker. Ved salg til et private equity fond bør du vurdere disse avklaringene sammen med de økonomiske vilkårene, ikke vente til forventningene allerede er satt.
Hvilken informasjon bør eieren kunne legge frem?
Gjør det mulig for kjøperen å følge utviklingen fra tall til faktisk drift. Samle økonomiske data over tid, oversikt over sentrale kunde- og leverandøravtaler og en forståelig beskrivelse av hvordan virksomheten arbeider. Ledelsen bør for eksempel kunne forklare hva som driver inntektene, hvor kapasiteten kan bli presset, og hvilke kunder eller avtaler som har særlig betydning. Hvis rapporter bruker ulike begreper eller perioder, forklar forskjellene i stedet for å la dem stå uforklart.
En due diligence prosess er en metodisk undersøkelse før en transaksjon gjennomføres, der kjøperen verifiserer opplysninger og ser nærmere på mulige risikoer. God orden i dokumentasjonen gjør spørsmål enklere å besvare og kan avdekke forhold som bør forklares tidlig. Vær åpen om usikkerhet, og forklar hva som fortsatt må undersøkes. Det gir en ryddigere dialog.
Se PP-Xs transaksjonscase for eksempler på rådgivning i ulike oppkjøps- og transaksjonsprosesser.
Salg til private equity-fond eller industriell kjøper: Slik vurderer du forskjellen
Ulike kjøpere kan ha ulike grunner til å overta en bedrift. Et fond kan se etter en mulighet til å utvikle selskapet gjennom en planlagt eierperiode. En industriell kjøper kan være opptatt av hvordan virksomheten passer med egne produkter, kunder eller drift. Dette er ikke faste regler. De konkrete planene og vilkårene avhenger av kjøperen, bedriften og forhandlingene.
| Vurdering | Private equity-fond | Industriell kjøper |
|---|---|---|
| Plan for virksomheten | Kan prioritere vekst, videreutvikling eller oppkjøp som del av en eierplan. | Kan ønske å innlemme eller utvikle virksomheten som del av egen strategi og drift. |
| Mulig videre eierrolle | Eier eller ledelse kan bli bedt om å fortsette i en avtalt rolle, avhengig av planen. | Rollen kan endres dersom funksjoner eller drift samordnes med kjøperens virksomhet. |
| Strategisk tilknytning | Vurderes opp mot fondets investeringsplan og syn på selskapets utvikling. | Kan være knyttet til bransje, kunder, produkter eller andre deler av kjøperens virksomhet. |
Tabellen er et utgangspunkt, ikke en fasit. Et fond kan planlegge å videreføre mye av driften, mens en industriell kjøper kan la virksomheten beholde stor selvstendighet. Undersøk derfor hva den aktuelle kjøperen faktisk foreslår. Ved salg til et private equity fond bør du særlig forstå hvordan fondets eierplan påvirker bedriften, ledelsen og din egen rolle.
Hvilke vilkår bør vurderes utover kjøpesummen?
Se på når og på hvilke vilkår kjøpesummen skal betales. Et tilbud kan inneholde betaling ved overtakelse, beløp som avhenger av bestemte betingelser, eller en earn-out. En earn-out innebærer at en del av kjøpesummen betales senere, basert på resultater etter overtakelsen. Avklar hvordan resultatene måles, hvilken periode som gjelder, og hvilken innflytelse du vil ha på forholdene som påvirker målene.
Skill mellom vilkår som er avtalt, og punkter som fortsatt er under forhandling. Kjøperen kan for eksempel ha foreslått en earn-out uten at beregningsmåten eller ansvarsdelingen er endelig avklart. Sammenlign tilbudene punkt for punkt, og få formuleringene gjennomgått før du binder deg.
Hvordan vurderer du kontroll, videre rolle og plan for selskapet?
Spør hvilke beslutninger du fortsatt skal kunne ta etter salget, hvilke mål ledelsen får ansvar for, og hvordan kjøperen vil følge opp ansatte og videre utvikling. Et fond kan foreslå at eksisterende ledelse fortsetter, men det betyr ikke automatisk at ansvar og beslutningsrom forblir uendret. Be om tydelige forventninger til rollen, rapporteringen og prioriteringene etter overtakelsen.
Vurderingsregel: Sammenlign hele avtalen, ikke bare overskriftsbeløpet. Vurder kjøpesum, betalingstidspunkt, betingelser, mulig videre rolle og kjøperens plan samlet opp mot egne mål. En strukturert gjennomgang av tilbud og transaksjonsvilkår gjør forskjellene tydeligere. Se PP-Xs transaksjonscase for eksempler på rådgivning gjennom slike prosesser.
Slik forbereder og gjennomfører du salgsprosessen trinn for trinn
En ryddig salgsprosess starter med klare rammer. Når eierne har bestemt seg for å undersøke et salg, bør de avklare hvem som leder prosessen, hvordan beslutninger tas, og hvordan informasjon håndteres. Ved salg til et private equity fond gir en strukturert fremgangsmåte bedre oversikt over kjøperdialogen og vilkårene eierne skal ta stilling til.
- Avklar målene. Bli enige om hva eierne ønsker når det gjelder kjøpesum, videre rolle og bedriftens utvikling etter salget. Avklar også hvem som kan ta beslutninger underveis, og hvordan uenighet mellom eiere skal håndteres.
- Gjør bedriften klar. Samle sentral informasjon om virksomheten, og sørg for at tall, avtaler og forklaringer henger sammen. Beskriv utviklingsmuligheter med tydelige forutsetninger. Skill mellom dokumenterte forhold og mål som avhenger av framtidige beslutninger eller investeringer.
- Planlegg kjøperdialogen. Lag en oversikt over aktuelle interessenter, og vurder hvilke som passer med eiernes mål. Bestem på forhånd hvilken informasjon som deles i hvert trinn. Start med et overordnet bilde av virksomheten. Del mer detaljert materiale når interessen er avklart og rammene for informasjonsdeling er på plass.
- Vurder interessen og tilbudene. Be kjøperne forklare planen for bedriften, ønsket rolle for dagens eiere og hvordan de ser for seg videre drift. Sammenlign tilbudene ut fra pris, betalingstidspunkt, betingelser og ansvarsfordeling. Noter hvilke punkter som er foreslått, og hvilke som fortsatt er uavklarte.
- Forhandle og formaliser vilkårene. Gå gjennom kjøpesum, betalingsform, eventuelle betingelser og partenes ansvar. Få vilkårene gjennomgått juridisk før de blir bindende. En aksjekjøpsavtale regulerer overdragelsen av aksjene og beskriver blant annet hva partene har avtalt. Sørg for at den endelige avtalen samsvarer med forhandlingsresultatet.
- Planlegg gjennomføringen. Avklar hvilke oppgaver som gjenstår før overtakelse, hvem som følger dem opp, og hvordan informasjon skal formidles til ansatte og andre berørte. En tydelig «Dag 1»-melding fra ledelsen er avgjørende for å forklare hva som skjer videre og redusere unødig usikkerhet.
Forbered dokumentasjon og salgsfortelling
Dokumentasjonen bør gjøre det enkelt å forstå hvordan virksomheten tjener penger, hva som driver utviklingen, og hvilke muligheter som krever videre arbeid. Bruk de samme forklaringene i presentasjoner, møter og skriftlig materiale. Hvis en prognose bygger på nye kunder eller økt kapasitet, vis hvilke forutsetninger som må være oppfylt. Da blir salgsfortellingen mer troverdig og lettere å vurdere.
Fra kjøperdialog til forhandling og gjennomføring
Utpek få personer som håndterer spørsmål og deler informasjon. Før en enkel logg over hva som er sendt, til hvem og når. Det gir oversikt og reduserer risikoen for motstridende svar. Åpenhet om kjente forhold er en smart forretningsstrategi, samtidig som tilgangen til følsomme opplysninger bør styres gjennom prosessen.
Ta høyde for prosessutgifter og honorarer i planleggingen. Kostnadene kan variere fra transaksjon til transaksjon. Gå gjennom oversikten over kostnader ved bedriftssalg som del av forberedelsene.
Slik kan PP-X støtte et salg til et private equity-fond
Et salg krever beslutninger om mer enn hvem som skal kjøpe bedriften. Eiere må vurdere mulige kjøpere, selskapets planer etter overtakelsen og vilkårene i tilbudene. PP-X bistår med salg, kapitalinnhenting og M&A-gjennomføring. Rådgivningen tar utgangspunkt i eiernes mål og kan omfatte arbeidet fra tidlige avklaringer til forhandling og gjennomføring av transaksjonen.
Fra strategisk avklaring til gjennomført transaksjon
Før kjøperdialogen starter, bør eierne avklare hva de ønsker å oppnå, hvilken rolle de eventuelt vil ha videre, og hva som er viktig for bedriftens utvikling. PP-X bistår med å forme en salgsstrategi, identifisere mulige kjøpere og planlegge hvordan informasjon og dialog skal håndteres. Et tydelig utgangspunkt gjør det enklere å holde prosessen rettet mot eiernes prioriteringer.
Når tilbudene kommer, bør de vurderes både ut fra økonomiske vilkår og kjøperens plan for virksomheten. To tilbud med lignende kjøpesum kan ha ulike betingelser, betalingsformer eller forventninger til dagens eiere og ledelse. Strukturert rådgivning kan hjelpe eierne med å stille relevante spørsmål, sammenligne forslagene og holde oversikt over hva som er avklart og hva som fortsatt må forhandles.
Støtte gjennom forhandling og transaksjonsgjennomføring bidrar til en sammenhengende prosess fram mot avtale og overtakelse. PP-X bistår også med juridisk bistand som del av transaksjonsarbeidet. Eksempler på PP-Xs gjennomførte caser viser hvordan rådgivning kan inngå i ulike oppkjøps- og transaksjonsprosesser.
Avklar neste steg for eier og ledelse
Før du går i dialog med kjøpere, bør eierne være enige om noen sentrale spørsmål:
- Hva ønsker dere å oppnå med et salg, og hvilke vilkår er viktigst?
- Skal dagens eiere eller ledelse fortsette i virksomheten, og i hvilken rolle?
- Hvilken informasjon er klar til deling, og hvordan skal konfidensialiteten ivaretas?
- Hvem kan uttale seg på vegne av selskapet og ta beslutninger underveis?
Disse avklaringene gir et praktisk grunnlag for en innledende samtale. Ta utgangspunkt i bedriftens situasjon og eiernes mål, og drøft hvilke salgsalternativer som bør vurderes før dere binder dere til én kjøper eller løsning. Rådgivningen tilpasses prosessen. Salgspris, tidsbruk og resultat avhenger blant annet av bedriften, interessentene og forhandlingene.
Ønsker du å drøfte salgsalternativene for bedriften din? Ta kontakt med PP-X for å snakke om mål, mulige kjøpere og neste steg i en salgsprosess.
Gjør neste steg til en bevisst beslutning
Når du vurderer salg til et private equity fond, bør du se prosessen som mer enn en enkelt forhandling. Det er også en anledning til å avklare hvilken retning du ønsker for bedriften, og hva du selv vil bruke tiden på etter et salg. En tydelig prioritering gjør det enklere å vurdere om kjøperens forslag passer, også når tilbudene har ulike vilkår.
Begynn med å samle eierne om hva som er viktigst: kontroll, videre rolle, trygghet for ledelsen eller muligheten til å utvikle virksomheten videre. Deretter kan dere vurdere hvilke salgsalternativer som bør undersøkes. PP-X bistår med salg av bedrift og M&A-gjennomføring, med rådgivning som kan omfatte strategi, kapitalinnhenting og transaksjonsprosessen. Målet er å gi et bedre grunnlag for informerte valg, ikke å love en bestemt pris eller et bestemt resultat.
Et første steg kan være å drøfte selskapets situasjon og eiernes prioriteringer før dere bestemmer hvordan en salgsprosess skal legges opp. Start en prat med PP-X om salgsalternativene, og ta neste steg med en tydeligere plan for bedriften og eierne.
Ofte stilte spørsmål om salg til et private equity-fond
Er et private equity-fond alltid ute etter å kjøpe hele bedriften?
Nei, et fond trenger ikke alltid å kjøpe alle aksjene. En avtale kan omfatte hele selskapet eller en andel, avhengig av fondets investeringsplan og hva eierne ønsker å selge. Ved et delvis salg bør partene avklare hvem som får beslutningsmyndighet, hvordan framtidige salg skal håndteres, og hvilke rettigheter hver eier har. Sørg for at slike forhold står tydelig i avtaledokumentene.
Kan eieren fortsette i bedriften etter et salg til et private equity-fond?
Ja, det kan være aktuelt, men videre rolle må avtales med kjøperen. En eier kan for eksempel fortsette som daglig leder, ta ansvar for et avgrenset område eller bidra i en overgang. Avklar hva rollen innebærer, hvor lenge den er tenkt å vare, hvem du rapporterer til, og hvilke beslutninger du kan ta. Ikke legg til grunn at dagens ansvar fortsetter uendret etter eierskiftet.
Hvor lang tid tar et salg til et private equity-fond?
Det finnes ingen fast tidsramme som gjelder for alle salg. Tiden påvirkes blant annet av hvor godt bedriften er forberedt, hvor raskt kjøperen kan vurdere informasjonen, og hvor mange vilkår som må forhandles. Avklar tidlig hvem som skal svare på spørsmål, ta beslutninger og samle dokumentasjon. Da blir det lettere å oppdage og håndtere forsinkelser uten å presse prosessen fram på bekostning av grundighet.
Hva skjer med ledelsen og de ansatte etter et salg til et fond?
Det avhenger av kjøperens plan og bedriftens situasjon. Ledelsen kan fortsette, få nye mål eller få endrede ansvarsområder. Ansatte kan også møte endringer i rapportering, prioriteringer eller arbeidsmåter, men slike utfall bør ikke tas for gitt før kjøperens planer er kjent. Be om en konkret plan for organisasjonen, og avklar hvem som kommuniserer hva til ansatte og når. Tydelig og gjennomtenkt informasjon kan dempe unødig usikkerhet.
Kan en del av kjøpesummen være knyttet til bedriftens resultater etter salget?
Ja, partene kan avtale at en del av betalingen avhenger av resultater etter overtakelsen. En slik earn-out bør beskrive hvilke mål som teller, hvordan resultatene beregnes, hvilken periode som gjelder, og når betaling eventuelt skjer. Avklar også hvordan endringer kjøperen gjør i drift eller prioriteringer kan påvirke målene. Uklare målepunkter kan skape uenighet senere, så sørg for at vilkårene er konkret formulert.
Hvordan kan jeg sikre konfidensialitet når jeg vurderer salg til et fond?
Del informasjon trinnvis, og gi bare tilgang til opplysninger som er relevante for det aktuelle stadiet. Før du sender følsomt materiale, avklar hvordan det skal brukes, hvem som får se det, og om partene skal signere en taushetserklæring. Før en oversikt over dokumentene som deles med hver interessent. Begrens intern informasjon til personer som trenger den for å bidra, og planlegg hvordan henvendelser fra ansatte, kunder eller leverandører skal håndteres.
Hvordan vurderer jeg et tilbud fra et private equity-fond mot et tilbud fra en industriell kjøper?
Sammenlign mer enn beløpet. Se på hvor mye som betales ved overtakelse, eventuelle betingelser, ansvarsfordeling og hva kjøperen forventer av deg etter salget. Vurder også hva kjøperen vil gjøre med virksomheten, og hvordan planen påvirker ledelse, ansatte og drift. Lag gjerne en sammenstilling der avtalte vilkår skilles fra åpne forhandlingspunkter. Da blir det lettere å se hvilket tilbud som samlet passer best med eiernes mål.