
Kan et SaaS-selskap med rask vekst være mindre verdt enn et selskap med mer stabile kunder og bedre lønnsomhet? Ja. Ved verdsettelse av programvareselskap (saas) handler det ikke bare om hvor mye selskapet fakturerer. Det handler også om hvor forutsigbare inntektene er, og om veksten kan vare.
Gjentakende inntekter gir et viktig utgangspunkt, men kvaliteten på inntektene må undersøkes. Kundefrafall, utvikling hos eksisterende kunder, bruttofortjeneste og kostnader til salg og produktutvikling påvirker vurderingen. Det gjør også risiko knyttet til teknologi, konkurranse og selskapets plan for kunstig intelligens. Vurder derfor vekst, lønnsomhet og kundelojalitet samlet.
I denne artikkelen får du en praktisk innføring i aktuelle verdsettelsesmetoder, hvilke SaaS-måltall kjøpere og investorer vil forstå, og hvordan ulike risikoer kan påvirke vurderingen. Du får også se hvilke data og forklaringer som styrker beslutningsgrunnlaget før salg, oppkjøp eller kapitalinnhenting. Planlegger du et salg, bør forberedelsene starte minst 12 til 24 måneder før en exit. En grundig forberedelse gir en ryddigere prosess og et bedre grunnlag for å realisere selskapets verdi.
Viktige Punkter
- Verdsettelse av programvareselskap (saas) gir et begrunnet verdianslag, ikke en garantert salgspris. Skill mellom selskapsverdi, egenkapitalverdi og avtalt pris.
- Velg verdsettelsesmetode ut fra selskapets situasjon. Bruk sammenligninger som passer med bransje, tidspunkt og selskapsprofil.
- Få oversikt over ARR, MRR, kundeutvikling og inntektsvekst for å vise hvor bærekraftig abonnementsmodellen er.
- Samle og avstem data om abonnementsinntekter, kunder, frafall, kostnader og prognoser før vurderingen.
- Se verdianslaget i sammenheng med formålet med transaksjonen og vilkårene partene skal forhandle om.
Hva betyr verdsettelse av et programvareselskap (SaaS)?
Verdsettelse av programvareselskap (saas) er en begrunnet vurdering av hva selskapet kan være verdt på et bestemt tidspunkt. Den bygger på tilgjengelig informasjon om inntekter, kunder, vekstmuligheter og risiko. Vurderingen er ikke en universell fasit eller en garantert salgspris, men et faglig utgangspunkt for beslutninger og forhandlinger.
Det er nyttig å skille mellom tre begreper. Selskapsverdi beskriver verdien av virksomheten som helhet. Egenkapitalverdi er verdien som tilfaller eierne etter at relevante forhold, som gjeld og kontanter, er tatt med i beregningen. Prisen er beløpet kjøper og selger faktisk blir enige om. Den kan påvirkes av betalingsvilkår, risiko, forhandlingsposisjon og hva som følger med i transaksjonen.
SaaS står for programvare som leveres som en tjeneste, ofte gjennom abonnement. En kort innføring i modellen finnes under Software as a service (SaaS). I en verdsettelse er det sentralt å undersøke om abonnementsinntektene er stabile, om kundene blir værende, og om selskapet kan øke inntektene uten at kostnadene vokser tilsvarende.
For å se hvordan slike forhold kan inngå i en vurdering, kan du se denne videoen:
Hvorfor er SaaS-selskaper annerledes å verdsette?
Ved enkeltstående salg må selskapet ofte finne en ny kunde og gjennomføre et nytt salg for å få inntekter. Et abonnement kan gi inntekter over tid, men bare dersom kundene fortsetter å betale og opplever verdi i tjenesten. Derfor sier inntektsnivået alene lite om hvor robust inntektsgrunnlaget er.
En prognose om videre vekst bør underbygges med faktiske resultater. Se for eksempel på utviklingen i abonnementsinntekter, fornyelser og kundefrafall over tid. Skill mellom høy omsetning, inntekter med god kvalitet og evnen til å beholde kunder. Dette er ulike signaler om hvor forutsigbar virksomheten er.
Hvilke beslutninger kan en verdsettelse støtte?
En verdsettelse kan støtte eiere som vurderer salg, en kjøper som analyserer et oppkjøp, eller et selskap som arbeider med kapitalinnhenting. Formålet er forskjellig i hvert tilfelle. En selger kan ville forstå hvilke forhold som styrker virksomheten, mens en kjøper også vurderer risiko og mulige behov etter overtakelsen.
Tidspunktet og kvaliteten på informasjonen påvirker vurderingen. Et anslag basert på ufullstendige kundedata eller usikre prognoser kan gi et annet bilde enn en vurdering med avstemte tall og tydelige forutsetninger. Bruk derfor verdsettelsen som beslutningsgrunnlag, ikke som et løfte om hvilken pris en transaksjon vil gi. Partenes avtale avhenger også av vilkårene de forhandler om.
Slik brukes multippelmetoden og DCF ved SaaS-verdsettelse
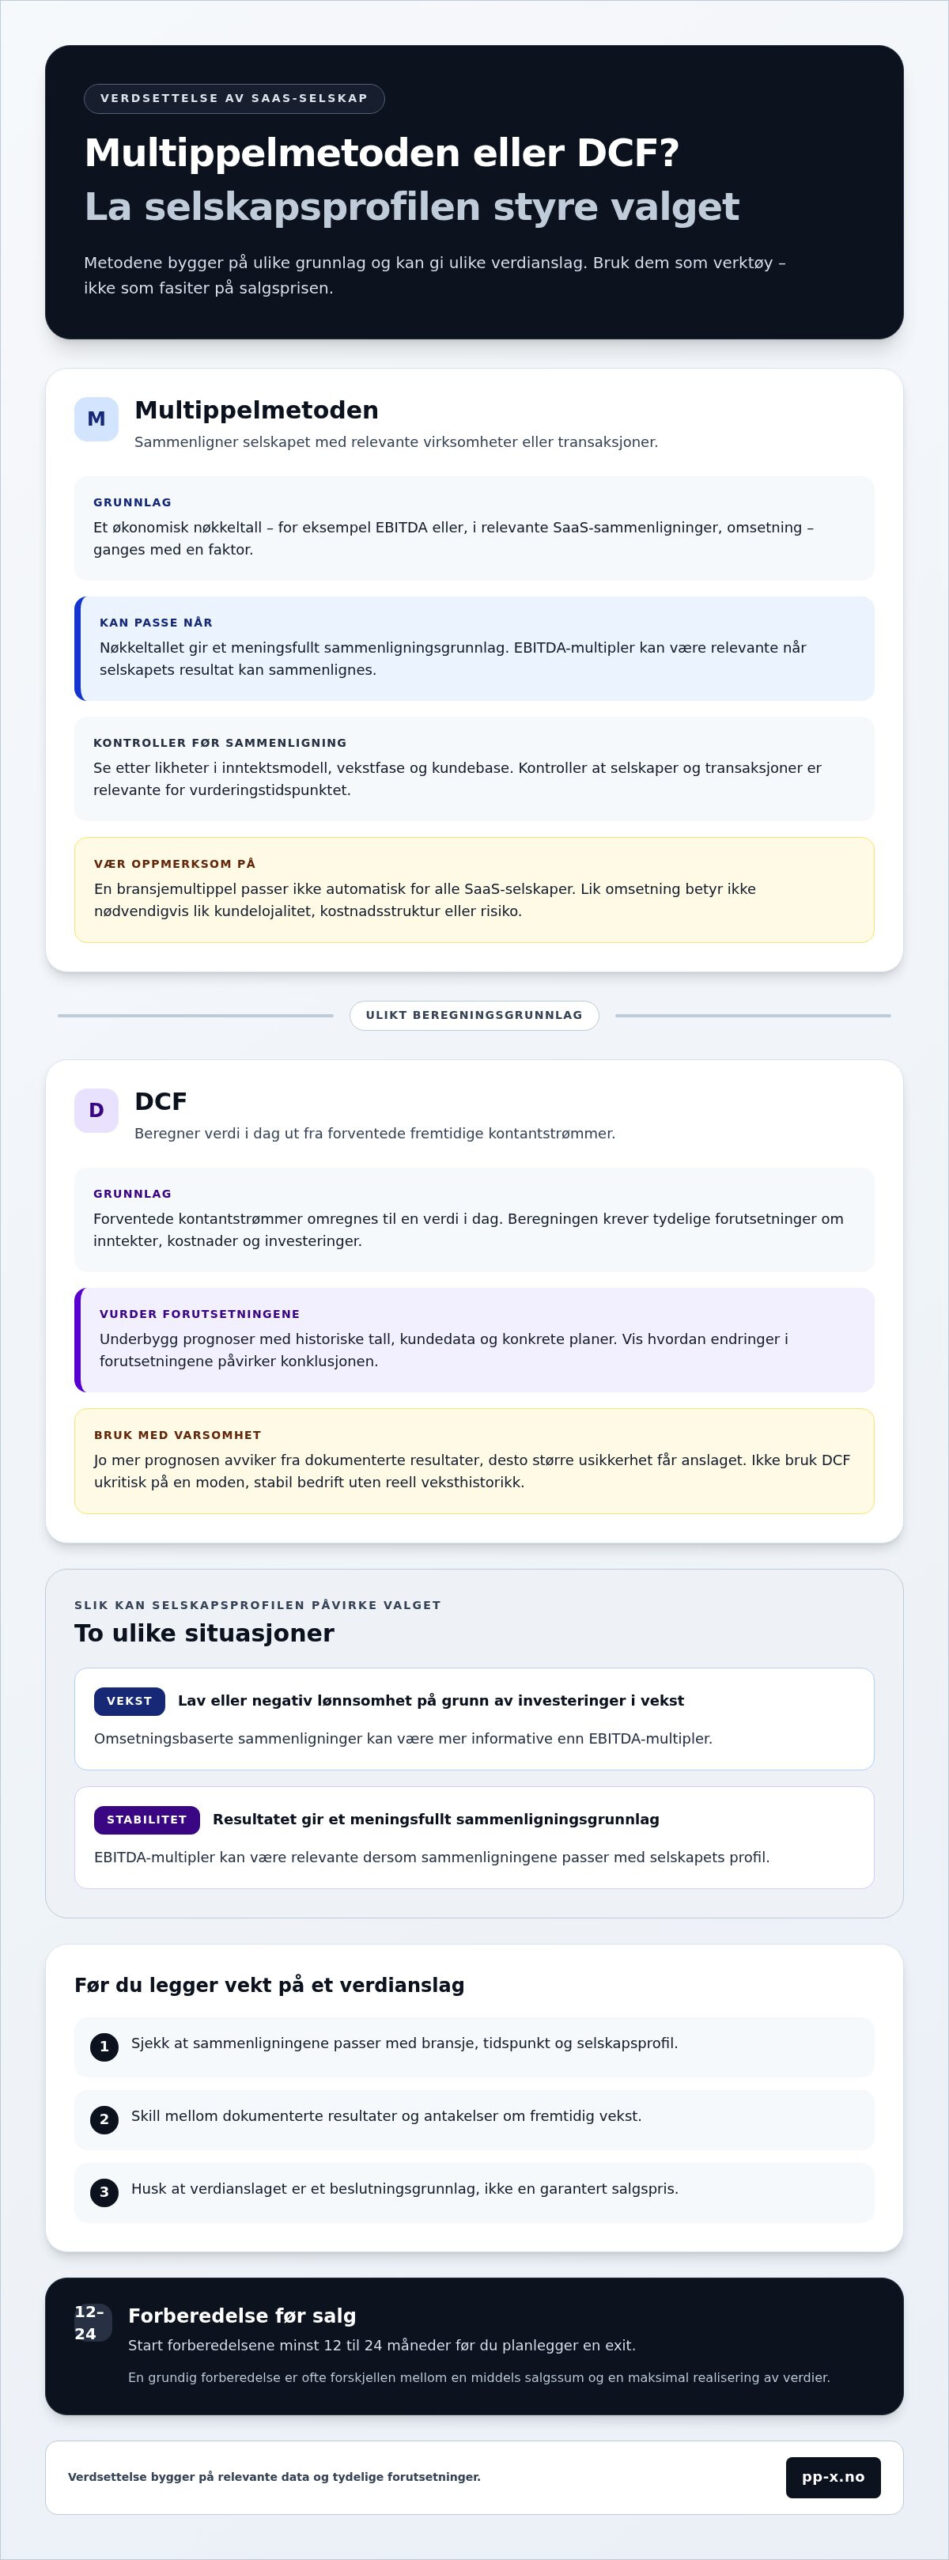
Valg av metode påvirker hvilke deler av virksomheten som får mest vekt. Ved verdsettelse av programvareselskap (saas) kan multippelmetoden og DCF gi ulike verdianslag fordi de bygger på forskjellige forutsetninger. Se på metodene som verktøy, ikke som fasiter som automatisk gir riktig pris.
Vurder også hva slags SaaS-selskap som analyseres. Et selskap med abonnementsinntekter i vekst kan ha en annen økonomisk profil enn en moden virksomhet med stabile inntekter. Sammenligninger må passe med bransje, tidspunkt og selskapsprofil. En multippel fra et annet marked eller en eldre transaksjon kan gi et misvisende bilde.
Når kan EBITDA-multipler være relevante?
Multippelmetoden beregner en verdi ved å gange et økonomisk nøkkeltall med en relevant faktor. Med EBITDA-multipler brukes selskapets EBITDA, altså resultat før renter, skatt, av- og nedskrivninger. Metoden kan være nyttig når selskapets resultat gir et meningsfullt sammenligningsgrunnlag. Hvis lønnsomheten er lav eller negativ fordi selskapet investerer tungt i vekst, kan omsetningsbaserte sammenligninger være mer informative.
Utvalget av sammenlignbare selskaper og transaksjoner er avgjørende. Se etter virksomheter med lignende inntektsmodell, vekstfase og kundebase. Kontroller at dataene er relevante for vurderingstidspunktet. Ikke bruk én bransjemultippel som fasit for alle SaaS-selskaper. To selskaper med lik omsetning kan ha ulik kundelojalitet, kostnadsstruktur og risiko, og dermed ulike forutsetninger for verdsettelse.
Når bør DCF brukes med varsomhet?
DCF beregner verdien ut fra forventede fremtidige kontantstrømmer, omregnet til en verdi i dag. Metoden krever tydelige og troverdige antakelser om blant annet inntekter, kostnader og investeringer. Jo mer prognosen avviker fra dokumenterte resultater, desto større usikkerhet får anslaget. DCF bør ikke brukes ukritisk på en moden, stabil bedrift uten reell veksthistorikk.
En prognose som forutsetter raskere kundevekst eller lavere kostnader, kan gi et annet resultat enn en mer forsiktig prognose. Det betyr ikke at den ene beregningen automatisk er riktig. Vurder hvilke forutsetninger som kan underbygges med historiske tall, kundedata og konkrete planer. Vis også hvordan endringer i forutsetningene påvirker konklusjonen.
Tabellen oppsummerer hva metodene bygger på, og hvilke begrensninger som er viktige å ta med i vurderingen.
| Tilnærming | Grunnlag | Styrke | Begrensning og typisk bruk |
|---|---|---|---|
| Multippelmetoden | EBITDA eller, i relevante SaaS-sammenligninger, omsetning ganget med en faktor. | Gir en sammenligning med selskaper eller transaksjoner. | Krever relevante, oppdaterte sammenligninger. Passer når nøkkeltallet gir et meningsfullt grunnlag. |
| DCF | Forventede kontantstrømmer og tydelige prognoseforutsetninger. | Knytter anslaget til selskapets forventede økonomiske utvikling. | Resultatet er følsomt for prognosene. Bruk med varsomhet når veksthistorikken ikke støtter anslagene. |
Skal vurderingen støtte et salg, bør metodevalget ses sammen med transaksjonens øvrige forhold. En plan for salg av familiebedrift viser hvorfor verdsettelse også bør inngå i en bredere beslutning om gjennomføring og vilkår.
Hvilke SaaS-måltall påvirker selskapsverdien mest?
Abonnementsinntekter gir et nyttig bilde av den løpende virksomheten, men måltallene må forstås i sammenheng. Ved verdsettelse av programvareselskap (saas) bør ledelsen vise hvor mye selskapet tjener, hvordan inntektene oppstår, og om kundene fortsetter å bruke tjenesten. Enkeltmålinger gir sjelden nok informasjon til å vurdere utviklingen.
Faktum: Gjentakende inntekter alene fastsetter ikke selskapsverdien. Vekst, kundefrafall, kundekonsentrasjon og lønnsomhet påvirker også hvor stabile inntektene er.
ARR, MRR og inntektenes kvalitet
MRR er månedlig gjentakende abonnementsinntekt, mens ARR beskriver gjentakende abonnementsinntekt på årsbasis. Begge målene gjør det mulig å følge utviklingen i abonnementsdelen av virksomheten. De bør ikke uten videre blandes med omsetning fra etablering, rådgivning, tilpasninger eller andre engangsleveranser.
Definer hva som inngår i ARR og MRR, og bruk definisjonene konsekvent i rapporteringen. Hvis beregningsmåten endres fra måned til måned, blir det vanskeligere å skille reell utvikling fra endringer i målemetoden. Avstem tallene mot selskapets økonomiske grunnlag, og dokumenter eventuelle forskjeller, som ulik timing i fakturering eller endringer i avtaler.
En oversikt over inntektene blir mer informativ når den skiller mellom:
- Gjentakende abonnementsinntekter fra aktive kundeavtaler.
- Engangsinntekter som ikke nødvendigvis gjentar seg i neste periode.
- Endringer i inntekter fra eksisterende kunder, som oppgraderinger, nedgraderinger eller avslutninger.
Dette skillet gjør det enklere å vurdere om veksten kommer fra en større abonnementsbase, enkeltstående prosjekter eller økt bruk blant eksisterende kunder.
Vekst, churn og kundekonsentrasjon
Omsetningsvekst viser at inntektene har økt, men sier ikke alene om utviklingen kan fortsette. Undersøk derfor hva som driver veksten: nye kunder, høyere abonnementsnivå hos eksisterende kunder eller inntekter som ikke gjentar seg. Sammenhold måltallene med kundeavtaler og historiske resultater, slik at forventningene kan forklares med dokumentasjon.
Churn, eller kundefrafall, viser hvor mye inntekt eller hvor mange kunder selskapet mister i en periode. Oppgi tydelig om målingen gjelder kunder eller inntekter, og hvordan nedgraderinger behandles. Et selskap kan beholde mange kunder, men likevel miste abonnementsinntekter hvis kundene reduserer bruken eller går ned i avtalenivå.
Kundekonsentrasjon er et eget risikosignal. Hvis en stor del av inntektene kommer fra noen få kunder, kan tapet av én avtale få større utslag enn hvis inntektene er fordelt på flere kunder. Følg utviklingen over tid, ikke bare siste måned eller år. Da blir det lettere å se om kundegrunnlaget blir bredere, om frafallet endrer seg, og om veksten holder seg når engangsinntekter skilles ut.
For å gjøre vurderingen mer pålitelig bør selskapet forklare tallene med de samme definisjonene fra periode til periode. Det gir et bedre grunnlag for å forstå inntektskvalitet og kundelojalitet enn bransjesnitt som kanskje ikke passer selskapets profil.
Slik klargjør du SaaS-selskapet for en troverdig verdsettelse
Et godt verdianslag forutsetter at tallene kan spores, forklares og brukes konsekvent gjennom vurderingen. Begynn forberedelsene minst 12 til 24 måneder før en planlagt exit. Da får ledelsen tid til å rette opp mangler, følge utviklingen og dokumentere hva som faktisk driver selskapet. Det gir også et bedre grunnlag for strategiske valg om salg eller kapitalinnhenting.
Bruk en fast fremgangsmåte for å samle og kvalitetssikre informasjonen:
- Samle historiske data. Hent inn inntekter, abonnementsoversikter, kundelister, kostnader og sentrale resultatmål for relevante perioder.
- Beskriv målemetodene. Forklar hvordan dere beregner gjentakende inntekter, churn og andre nøkkeltall. Oppgi datakilder, og noter endringer i definisjoner eller rapporteringspraksis.
- Avstem tallene. Sammenhold abonnementsdata og kundeoversikter med selskapets økonomiske rapportering. Undersøk og forklar avvik, for eksempel når avtaledata og fakturering viser ulike perioder.
- Skill fakta fra forventninger. Presenter oppnådde resultater, prognoser og ledelsens forventninger hver for seg. Vis hvilke historiske tall og planer som støtter prognosene.
- Knytt tallene til virksomheten. Forklar hvordan inntektene henger sammen med kundebehov, produktutvikling og selskapets plan for videre vekst. Beskriv også sentrale risikoer og hvordan de kan påvirke planen.
Hvilke data bør ledelsen samle?
Lag en samlet oversikt som viser utviklingen i abonnementer og kunder over tid. Ta med nye avtaler, fornyelser, oppgraderinger, nedgraderinger og avsluttede kundeforhold. Skill mellom gjentakende inntekter og engangsinntekter, og dokumenter kostnader som er viktige for å levere og videreutvikle produktet.
Prognoser bør kunne føres tilbake til konkrete forutsetninger, som planlagt produktutvikling, kundetilgang eller endringer i eksisterende avtaler. Hvis ledelsen forventer at en ny funksjon skal gi vekst, bør det komme tydelig frem hva forventningen bygger på. Det gjør usikkerheten lettere å forstå og gir et mer balansert bilde enn et enkelt veksttall.
Hvordan forberede en due diligence prosess?
En due diligence prosess er en systematisk gjennomgang av selskapets informasjon før en transaksjon. Strukturert dokumentasjon gjør det enklere for aktuelle parter å etterprøve opplysninger og undersøke forhold som kan påvirke vurderingen. Samle relevante kundeavtaler, abonnementsdata, produkt- og teknologiinformasjon, kostnadsoversikter og grunnlaget for prognosene. Sørg for at forklaringene stemmer med tallene, og beskriv kjente avvik eller usikkerheter åpent.
Når en transaksjon nærmer seg, bør datagrunnlaget ses i sammenheng med prosessen fra forberedelse til gjennomføring. Slik kan verdsettelse av programvareselskap (saas) bygge på informasjon som både ledelsen og mulige kjøpere kan forstå og vurdere.
Fra SaaS-verdsettelse til strategiske transaksjonsvalg
Et verdianslag er mest nyttig når det knyttes til en konkret beslutning. Måltallene viser hvordan selskapet utvikler seg, metodevalget gir en strukturert måte å vurdere verdien på, og dokumentasjonen gjør forutsetningene mulig å etterprøve. Samlet gir dette eiere og ledelse et bedre grunnlag for å vurdere hva de vil oppnå med en transaksjon.
Verdsettelse av programvareselskap (saas) avgjør likevel ikke alene om et salg, oppkjøp eller en kapitalinnhenting er riktig valg. Formålet, tidspunktet og transaksjonens øvrige vilkår har også betydning. Et verdianslag er et hjelpemiddel for strategiske valg og forhandlinger, ikke en garantert pris eller et løfte om et bestemt resultat.
Når verdsettelsen inngår i et salg eller oppkjøp
Før forhandlinger kan vurderingen hjelpe eierne med å sammenligne mulige veier videre. En eier som vurderer salg, kan bruke analysen til å forstå hvilke deler av virksomheten som bør forklares tydelig, og hvilke forhold som trenger bedre dokumentasjon. En mulig kjøper kan vurdere hvordan selskapets inntekter, kundebase og utviklingsplan passer med egne strategiske mål.
Et anslag bør også ses sammen med vilkårene i en mulig avtale. Betalingsform, tidspunkt og fordeling av risiko kan påvirke hva partene blir enige om. Derfor bør ikke ett beregnet tall stå alene som beslutningsregel. Start forberedelsene minst 12 til 24 måneder før planlagt exit, slik at selskapet får tid til å rydde i datagrunnlaget og tydeliggjøre planene sine. En guide til salg av bedrift kan være relevant når eierne skal se verdsettelsen i sammenheng med en bredere salgsprosess.
Slik kan PP-X støtte beslutninger gjennom transaksjonen
PP-X støtter norske bedrifter med strategiske valg knyttet til oppkjøpsstrategi, kapitalinnhenting, salg, M&A-gjennomføring og integrasjon. I en transaksjon gir et ryddig datagrunnlag et bedre utgangspunkt for å drøfte selskapets muligheter og risikoer, vurdere aktuelle veier videre og planlegge gjennomføringen. Målet er at beslutningene bygger på et felles og forståelig bilde av virksomheten.
Ved et oppkjøp må vurderingen også ses i sammenheng med hva som skal skje etter overtakelsen. En tydelig plan for drift, teknologi og organisering kan knytte forventningene før avtalen inngås til arbeidet som følger. Åpenhet om forutsetninger og usikkerhet støtter tilliten mellom partene gjennom prosessen.
Har dere en konkret beslutning om salg, oppkjøp eller kapitalinnhenting foran dere, kan dere ta kontakt med PP-X om strategiske transaksjoner for å drøfte veien videre.
Gjør verdianslaget til et tydelig neste steg
Før dere går videre, avklar hvem som skal ta beslutningen, hvilke mål eierne ønsker å oppnå, og hvilke vilkår som er viktige hvis en transaksjon blir aktuell. Ulike eiere kan ha ulike ønsker om tidspunkt, videre eierskap og selskapets utvikling etter et salg. En tidlig samtale om dette gjør det enklere å stå samlet når strategiske valg skal tas.
PP-X støtter norske bedrifter med oppkjøpsstrategi og M&A-gjennomføring. Rådgivningen kan også omfatte kapitalinnhenting og integrasjon etter en transaksjon, slik at vurderingene før avtaleinngåelse henger sammen med arbeidet som følger.
Har dere et strategisk veivalg foran dere, kan dere ta kontakt med PP-X om strategiske transaksjoner for å drøfte mulige neste steg. En tydelig felles retning gir et godt utgangspunkt for å gå videre.
Ofte stilte spørsmål om verdsettelse av SaaS-selskaper
Hvordan beregner man verdien av et SaaS-selskap?
Start med å fastsette vurderingsdatoen og hva som skal inngå i virksomheten, for eksempel programvare, immaterielle rettigheter og kundeavtaler. Undersøk deretter om kostnader eller inntekter i perioden er uvanlige og bør forklares særskilt. En engangskostnad til produktutvikling kan for eksempel gjøre ett års resultat mindre representativt. Beskriv slike forhold, slik at leseren forstår hva beregningen bygger på.
Hvilken multiplikator brukes ved verdsettelse av SaaS-selskaper?
Ingen enkelt multiplikator gjelder for alle SaaS-selskaper. Vurder både sammenligningsgrunnlaget, hva en kjøper faktisk får, og hvilke forpliktelser eller usikkerheter som følger med avtalen. En kjøper som forventer å hente ut egne synergier, kan se annerledes på selskapet enn en kjøper som vurderer det som en selvstendig virksomhet. Beskriv derfor forutsetningene bak multiplikatoren.
Kan ARR brukes alene til å verdsette et programvareselskap?
Nei. ARR viser ikke nødvendigvis hvor mye av abonnementsinntektene som er sikret gjennom avtalene. Undersøk blant annet om kundene har rabatter, prøveperioder eller avtaler som snart skal fornyes. To selskaper med samme ARR kan ha ulik forutsigbarhet hvis det ene har langsiktige avtaler og det andre er avhengig av hyppige fornyelser. Avtalebetingelsene gir viktig tilleggskontekst.
Hva betyr churn for verdsettelsen av et SaaS-selskap?
Churn kan varsle om svakheter i produktet eller kundeopplevelsen, men tallet alene forklarer ikke hvorfor kundene slutter. Registrer avslutningsårsaker på en fast måte, for eksempel manglende funksjoner, endret kundebehov eller problemer med innføring. Se også på hvilke tiltak selskapet har prøvd, og om de har ført til færre oppsigelser. Da kan ledelsen vise hvordan risikoen følges opp.
Når passer DCF-metoden for et SaaS-selskap?
DCF kan være nyttig når ledelsen skal vurdere planer som først gir økonomisk effekt over tid, for eksempel en større produktutvidelse. Knytt forutsetningene til konkrete milepæler: når utviklingen skal være ferdig, hvilke ressurser som kreves, og hvordan produktet forventes å bidra til kontantstrømmene. Hvis milepælene forskyves, bør beregningen oppdateres. Unngå å la et detaljert regneark gi større sikkerhet enn grunnlaget tilsier.
Hvordan påvirker kundekonsentrasjon selskapsverdien?
Kundekonsentrasjon kan gjøre virksomheten sårbar hvis viktige kundeforhold er knyttet til én kontaktperson eller krever særskilt tilpasning. Kartlegg hvem som eier relasjonen, hvor mye oppfølging kunden trenger, og hvor enkelt løsningen kan videreføres uten nøkkelpersoner. Dette gir et mer praktisk bilde av hvor overførbare kundeforholdene er hvis eierskapet endres.
Hvor lang tid bør et SaaS-selskap bruke på å forberede et salg?
Sett av nok tid til å håndtere forhold som bør følges opp før selskapet presenteres for mulige kjøpere. Hvor lang forberedelse som trengs, avhenger blant annet av hvor ryddige de interne rutinene er, og om produkt- eller kundeavtaler trenger nærmere gjennomgang. Lag en plan med ansvarlige personer og frister, og følg opp fremdriften jevnlig. Da blir det tydelig hvilke forhold som fortsatt må avklares.
Hvilke dokumenter og måltall bør være klare før en SaaS-verdsettelse?
I tillegg til økonomiske og kommersielle underlag bør ledelsen samle dokumentasjon som viser hvem som eier programvaren, hvordan sentrale teknologivalg er tatt, og hvilke eksterne leverandører løsningen er avhengig av. Ha også en versjonslogg for prognoser og interne rapporter, slik at endringer kan forklares. Avklar hvem som har ansvar for hvert område, og hvordan spørsmål fra mulige kjøpere skal besvares konsekvent.