
En bedrifts størrelse, beliggenhet, bransje og risikoprofil påvirker verdien. For å unngå å overbetale for en bedrift må du vurdere inntjeningen opp mot forhold som kan gjøre driften mindre stabil eller vanskeligere å videreføre. Høy omsetning alene er ikke nok til å forsvare en høy kjøpesum.
Det er lett å legge mest vekt på synlige tall og virksomhetens potensial. Men verdien avhenger også av hvor sårbar driften er, hvor godt bedriften står i det lokale markedet, og hvilke utfordringer bransjen fører med seg.
Her får du en praktisk gjennomgang av hvordan størrelse, beliggenhet og bransje påvirker verdsettelsen, og hvilke risikoer som særlig kan få betydning for små bedrifter. Du får også se hvordan du skiller mellom risikoer som bør redusere verdien, og forhold som kan håndteres med grundigere undersøkelser eller tydelige avtalevilkår.
Viktige punkter
- Vurder bedriftens størrelse, beliggenhet og bransje samlet, og se på hvordan disse forholdene påvirker stabiliteten i inntjeningen.
- Undersøk om driften er avhengig av enkelte nøkkelpersoner, kunder eller systemer, og ta sårbarheten med i risikovurderingen.
- Bruk flere relevante verdsettelsesmetoder for å få et bedre grunnlag for å vurdere kjøpesummen.
- Juster EBITDA for engangsposter og andre forhold som ikke viser bedriftens normale drift før du bruker tallet i verdsettelsen.
- Se kontantstrømmen i sammenheng med investeringer og arbeidskapital for å vurdere hvor mye av inntjeningen som faktisk er tilgjengelig.
1. Bedriftens størrelse, geografiske plassering og bransje som prisfaktorer
Størrelse påvirker både inntjening og sårbarhet. Et større selskap kan ha flere ansatte, kunder og inntektskilder, men også høyere faste kostnader. En mindre bedrift kan være lønnsom, men avhengig av eierens arbeidsinnsats eller noen få kunder. Undersøk hvem som skaper salget, og om kompetansen blir med videre etter overtakelsen. En bedrift med stabile inntekter fra flere kunder kan være mindre utsatt enn en bedrift med samme omsetning fra én kunde.
Beliggenheten påvirker tilgangen til kunder, ansatte og leverandører. Sammenlign kundegrunnlaget og konkurransen i området selskapet faktisk betjener. En butikk ved et lokalt knutepunkt har andre forutsetninger enn en nettbasert virksomhet med kunder over hele landet. Gå også gjennom leieavtaler, lokaler og andre stedbundne forhold. Hvis driften er knyttet til ett lokale, kan vilkårene for å videreføre leieforholdet få betydning for verdien.
Hvilke forhold som bør vurderes, avhenger av bransjen. For en produksjonsbedrift kan utstyr, leverandøravhengighet og vedlikeholdsbehov være sentralt. I en tjenestebedrift kan nøkkelpersoner, kundelojalitet og usikrede oppdrag veie tyngre. Se etter risikoer som kan påvirke framtidig inntjening, forsikringsbehov eller mulige erstatningskrav. Ikke betal for forventede gevinster før du har undersøkt hva som skal til for å oppnå dem.
For å sammenligne kjøpesummen med bransjemultipler i Norge bør du finne transaksjoner innen samme bransje og sammenligne virksomheter med lignende størrelse, lønnsomhet og risiko. Bruk samme resultatmål, og vurder om forskjeller i beliggenhet, kundegrunnlag og vekst forklarer ulike multipler.
Ved aksjekjøp overtar kjøper selskapet med eiendeler og forpliktelser. Ved kjøp av innmat overføres avtalte eiendeler og deler av virksomheten. Avtalen må tydelig angi hva som følger med. Kostnader og vilkår avhenger blant annet av transaksjonsform, avtaleinnhold og hvilke undersøkelser som er nødvendige.
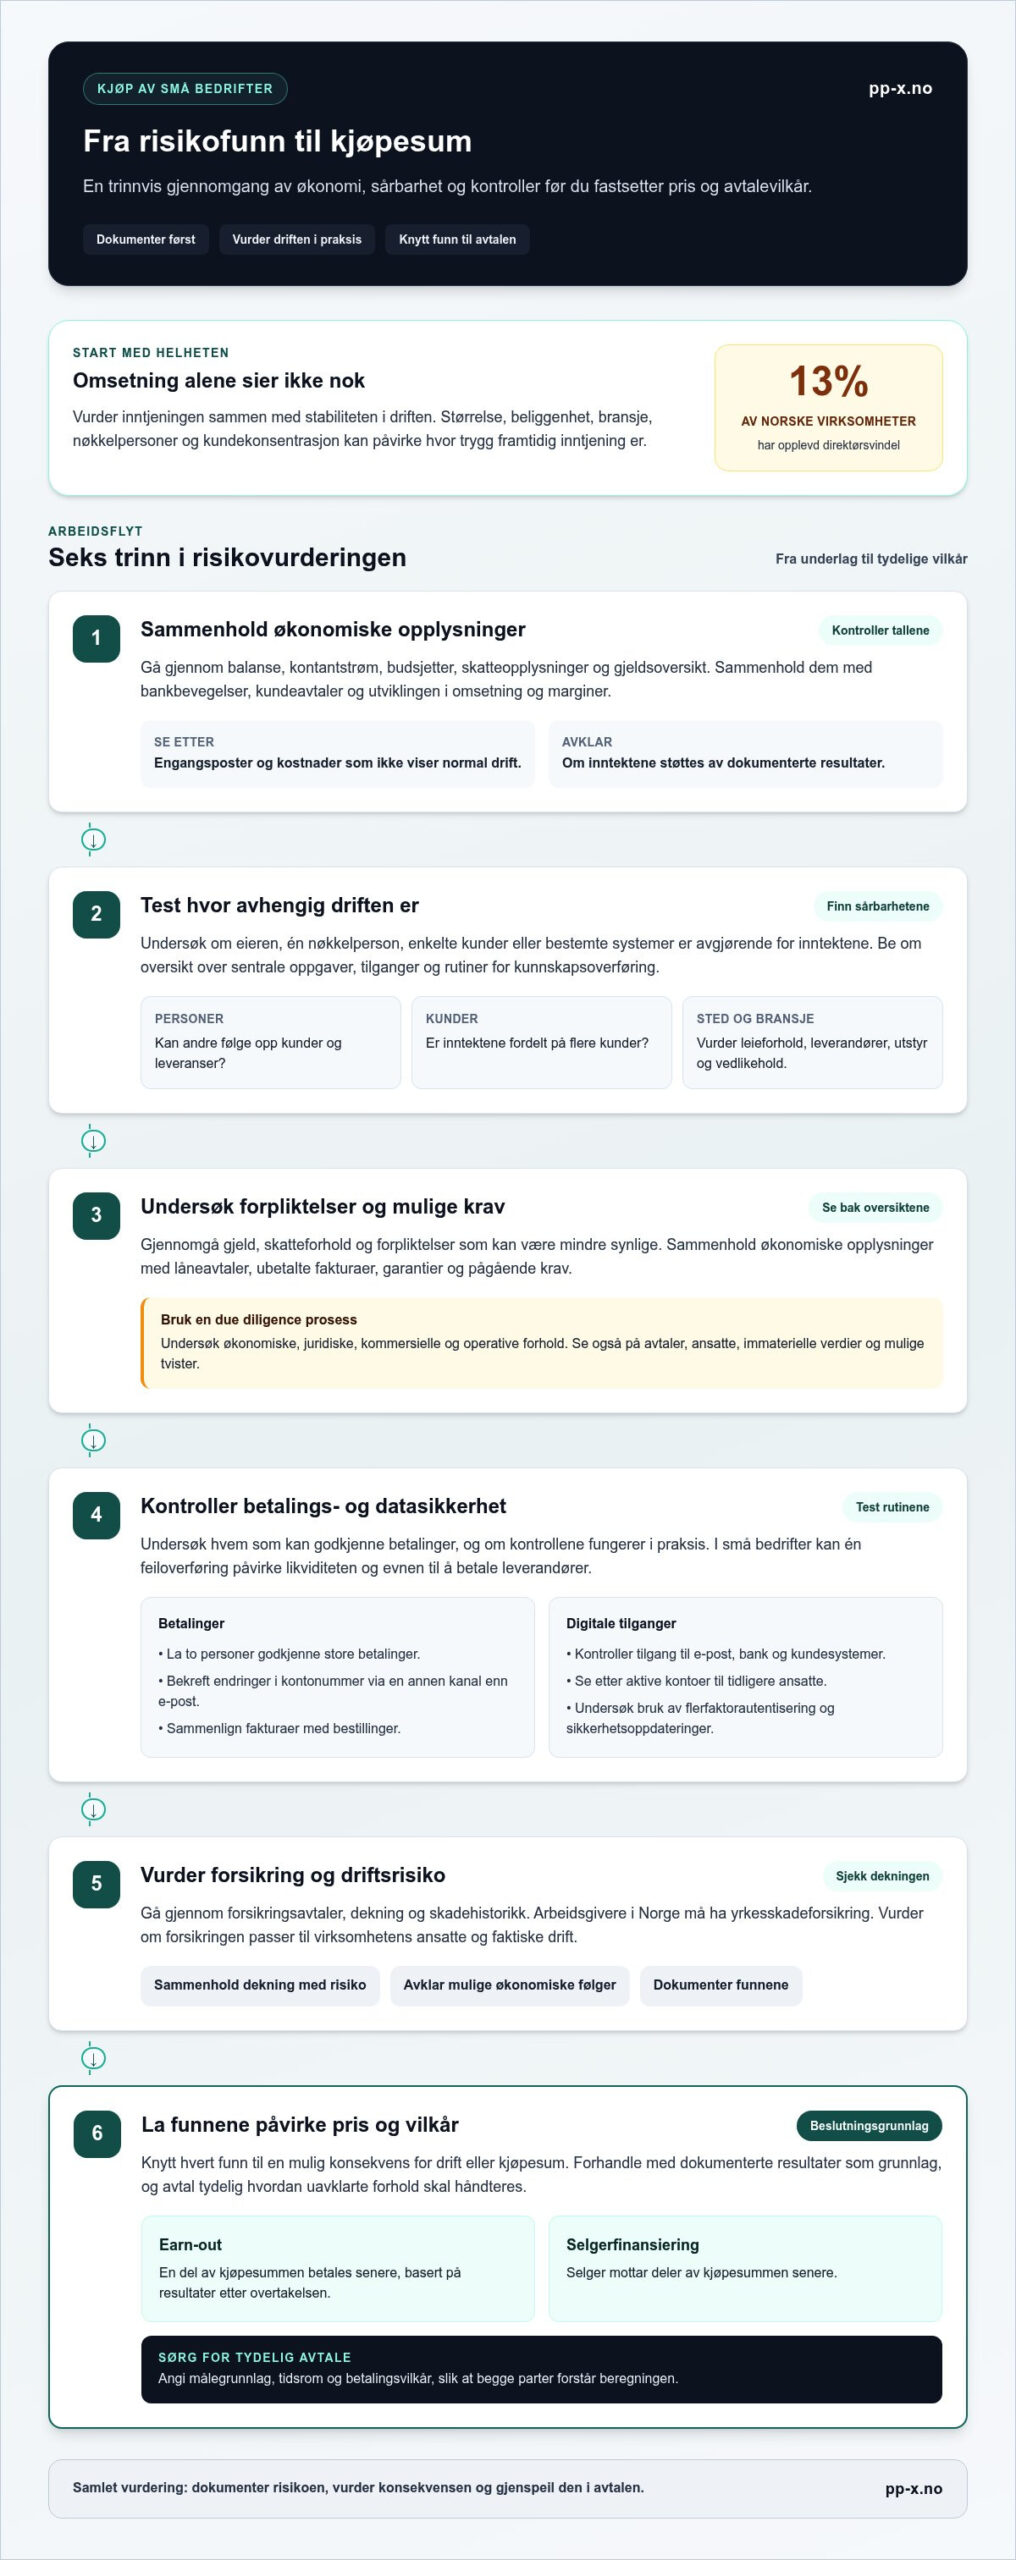
Før kjøpet bør du gjennomgå resultatregnskap, balanse, kontantstrøm, budsjetter, skatteopplysninger og gjeldsoversikt. Sammenhold tallene med bankbevegelser, kundeavtaler og utviklingen i omsetning og marginer. Se etter engangsposter og kostnader som ikke gjenspeiler normal drift.
Forhandle kjøpesummen med dokumenterte resultater som grunnlag. En earn-out kan knytte en del av betalingen til resultater etter overtakelsen, mens selgerfinansiering innebærer at selger mottar deler av kjøpesummen senere. Avtal målegrunnlag, tidsrom og betalingsvilkår tydelig, slik at begge parter forstår beregningen.
En due diligence-prosess bør omfatte økonomiske, juridiske, kommersielle og operative forhold. Undersøk gjeld, avtaler, kundekonsentrasjon, ansatte, immaterielle verdier og mulige tvister. Knytt hvert funn til en mulig konsekvens for driften eller kjøpesummen. Da inngår størrelse, beliggenhet og bransjerisiko i en samlet vurdering, ikke i løse antakelser.
Se denne korte videoen for perspektiver på hvordan kjøpere kan unngå å betale for mye:
2. Særlige risikoer for små bedrifter
Små virksomheter har ofte færre ansatte til å dele administrative oppgaver. Hvis daglig leder alene håndterer betalinger, fakturaer og kundedata, kan feil eller svindel være vanskeligere å oppdage. Enkeltpersonforetak, oppstartsbedrifter og små og mellomstore bedrifter er særlig utsatt for svindel. Undersøk derfor om rutiner og ansvarsfordeling fungerer i praksis.
Direktørsvindel kan ramme en virksomhet når noen utgir seg for å være leder og ber om en hastebetaling. Tretten prosent av norske virksomheter har opplevd direktørsvindel. I en liten bedrift kan én feiloverføring påvirke likviditeten og evnen til å betale leverandører. Undersøk betalingsrutiner, tidligere hendelser og hvem som kan godkjenne transaksjoner før du vurderer kjøpesummen.
Før kjøpet bør du gå gjennom gjeld, skatteforhold og forpliktelser som ikke framgår tydelig av resultatregnskapet. Sammenhold balansen med låneavtaler, ubetalte fakturaer, skatteopplysninger, garantier og pågående krav. Se etter avvik mellom bokførte tall og underliggende dokumenter, og avklar i avtalen hvordan uavklarte forhold skal håndteres. Da blir mulig økonomisk risiko synlig før overtakelsen.
Kontroller også om driften er avhengig av eieren eller én nøkkelperson. Hvis én person alene har kundekontakt, systemtilgang eller kunnskap om leveranser, kan fravær svekke selskapets inntekter. Be om en oversikt over sentrale oppgaver, tilgangsstyring og rutiner for kunnskapsoverføring. Undersøk konkret om en annen ansatt kan gjennomføre betalinger, levere ordre eller følge opp en viktig kunde.
Digitale svakheter kan føre til driftsstans og kostnader. Flerfaktorautentisering beskytter sensitive systemer og data ved å kreve mer enn et passord ved innlogging. Kontroller hvem som har tilgang til e-post, bank og kundesystemer, og om tidligere ansatte fortsatt har aktive brukerkontoer. Gå også gjennom rutinene for sikkerhetsoppdateringer og håndtering av mistenkelige meldinger.
Forebygging av svindel krever tydelige kontroller, ikke bare tillit til enkeltpersoner. La to personer godkjenne store betalinger, og bekreft endringer i kontonummer gjennom en annen kanal enn e-post. Sammenlign fakturaer med bestillinger, og undersøk like beløp som kommer tett etter hverandre. Opplæring gjør ansatte bedre i stand til å kjenne igjen press om raske betalinger og vite hvordan de skal melde fra.
Vurder forsikringsbehovet ut fra virksomhetens ansatte og drift. Arbeidsgivere i Norge må ha yrkesskadeforsikring. Undersøk eksisterende forsikringsavtaler, dekning og skadehistorikk, og vurder om beskyttelsen passer til selskapets faktiske risiko. Manglende eller utilstrekkelig forsikring kan føre til at en skade får større økonomisk konsekvenser enn kjøper har lagt til grunn.
Bruk hvert funn i vurderingen av pris og avtalevilkår. En gjentakende svakhet i betalingskontrollen kan kreve tiltak etter overtakelsen, mens uklar gjeld kan påvirke hvor mye kjøper er villig til å betale. Dokumenter risiko, mulige konsekvenser og nødvendig oppfølging. Da bygger beslutningen på konkrete forhold, ikke på en antakelse om at små bedrifter nødvendigvis har samme risikoprofil.
3. Hvordan beregne verdien på en bedrift før kjøp?
Start med å fastslå hva du faktisk kjøper: aksjer, eiendeler eller virksomheten samlet. Skill mellom selskapsverdi og egenkapitalverdi. Selskapsverdien viser verdien av driften før finansiering tas med. For å beregne aksjeverdien må du justere for rentebærende gjeld og kontanter. Kontroller også om avtalen legger opp til en justering for arbeidskapital ved overtakelsen. Denne avklaringen gir et bedre grunnlag for å unngå å overbetale for en bedrift.
Velg deretter et resultatmål som gir et tydelig bilde av driften. EBITDA viser resultat før renter, skatt, av- og nedskrivninger. Kontroller tallet mot årsregnskap, perioderapporter og underliggende bilag. Skill mellom inntekter fra vanlig drift og enkeltstående hendelser. Hvis selskapet hadde en ekstraordinær inntekt, bør den ikke uten videre regnes som varig inntjening.
Beregn deretter normalisert inntjening. Juster for dokumenterte engangskostnader, private kostnader i selskapet og lønn som avviker fra nivået for tilsvarende arbeid. Ikke legg til forventede besparelser uten en konkret plan. Et tiltak som krever ny bemanning eller investeringer, må vurderes sammen med kostnaden ved å gjennomføre det.
Når inntjeningen er kvalitetssikret, kan du bruke en relevant multiplikator som sammenligningsgrunnlag. En høyere multiplikator må kunne forklares med forhold som stabil inntjening, gode kundekontrakter eller lav avhengighet av eieren. Bruk sammenlignbare virksomheter fra samme bransje, og undersøk forskjeller i størrelse, vekst og risiko. Ikke velg en faktor bare fordi den gir ønsket kjøpesum.
Sett opp beregningen skriftlig, slik at hvert ledd kan etterprøves:
- Normalisert EBITDA multiplisert med valgt multiplikator gir et anslag på selskapsverdien.
- Trekk fra rentebærende gjeld, og legg til kontanter som inngår i avtalen.
- Juster for arbeidskapital dersom avtalen bygger på et bestemt nivå ved overtakelsen.
- Dokumenter forutsetningene bak hvert beløp og hver justering.
Lag deretter et basisscenario og et svakere scenario med tydelige forutsetninger. I det svakere scenarioet kan du teste virkningen av at en stor kunde faller bort eller en sentral ansatt slutter. Vis hvordan dette påvirker inntjeningen og verdiberegningen, i stedet for å skjule risikoen i én samlet rabatt. Da ser du hvilke forhold som faktisk påvirker kjøpesummen.
Avslutt med å sammenholde beregningen med selskapets dokumenter. Kontroller at rapportert omsetning stemmer med fakturaer, og at gjeldsoversikten samsvarer med låneavtalene. Noter åpne spørsmål og hvilke svar som kan endre verdien. En etterprøvbar modell gjør det lettere å unngå å overbetale for en bedrift, fordi hvert anslag bygger på dokumentasjon og tydelige forutsetninger.
I gjennomgangen av personalkostnader bør du kontrollere om beregninger knyttet til yrkesskade er relevante for virksomheten. Kapitaliseringsrenten for beregning av yrkesskadeerstatninger i Norge er satt ned til 2,5 prosent. Det er en opplysning om erstatningsberegning, ikke en multiplikator for bedriftens inntjening, og bør derfor ikke brukes direkte i verdsettelsen. Det beregnes ikke premie for frivillig yrkesskadetrygd på inntekt over 12 G. Når slike forhold inngår i vurderingen, hold erstatningsforutsetninger og premiegrunnlag adskilt fra normalisert EBITDA. Be om dokumentasjon på hvilke kostnader som faktisk ligger i regnskapet, og vurder bare poster som påvirker kontantstrømmen eller forpliktelsene virksomheten overtar. Da blir beregningen mer etterprøvbar.
4. Hvilke verdsettelsesmetoder brukes ved kjøp av små bedrifter i Norge?
Ved kjøp av en liten bedrift brukes ofte flere metoder for å belyse ulike sider av verdien. Ingen enkeltberegning bør stå alene. En virksomhet med stabil drift kan vurderes annerledes enn et oppstartsselskap med usikker inntjening. Velg derfor metoder som passer selskapets økonomi, eiendeler og framtidsutsikter.
Multippelmetoden tar utgangspunkt i et resultatmål, ofte EBITDA, og ganger det med en bransjerelevant multiplikator. For et selskap med stabil drift kan metoden gi et nyttig sammenligningsgrunnlag. Vurder om sammenlignbare virksomheter faktisk har samme størrelse, kundemiks, lønnsomhet og risiko. En høyere multiplikator må kunne forklares med konkrete forhold, ikke bare forventninger om vekst.
Transaksjoner i samme bransje gir et ekstra sammenligningspunkt. Se etter likheter i virksomhetstype, geografi og inntjening, og undersøk om opplysningene gjelder gjennomførte salg. En handel med en større virksomhet er ikke automatisk relevant for et mindre selskap. Forskjeller i eieravhengighet eller kundekonsentrasjon kan gjøre sammenligningen misvisende, selv om bedriftene opererer i samme bransje.
Kontantstrømmodellen, ofte kalt DCF, anslår nåverdien av framtidige kontantstrømmer. Metoden krever tydelige forutsetninger om inntekter, kostnader, investeringer og risiko. Den kan være relevant når virksomheten har en troverdig vekstplan og et godt grunnlag for prognoser. For en moden og stabil bedrift uten reell veksthistorikk bør DCF ikke automatisk brukes som hovedmetode. Små endringer i forutsetningene kan påvirke resultatet betydelig.
Verdsettelse av eiendeler tar utgangspunkt i hva selskapet eier, etter fratrekk for forpliktelser. Metoden kan være nyttig når verdien særlig ligger i maskiner, varelager eller eiendom. Bokførte verdier viser ikke alltid hva eiendelene kan selges for. Undersøk derfor tilstand, bruksmuligheter og behov for utskifting før eiendelene får stor vekt i beregningen.
Omsetningsbaserte multipler kan brukes som kontroll, særlig når resultatet varierer eller er svakt. Omsetning alene sier likevel lite om lønnsomheten. To bedrifter med like store inntekter kan ha svært ulike kostnader og kapitalbehov. Bruk derfor denne metoden sammen med resultat- og kontantstrømsanalyser, og forklar hvorfor omsetningen forventes å skape framtidig verdi.
Sett metodene sammen i en tydelig vurdering. Sammenlign resultatene, forklar avvikene, og vis hvilke forutsetninger som påvirker verdien mest. Hvis multippelmetoden gir en høy verdi, mens kontantstrømmen viser svak betalingsevne, må du undersøke forskjellen. Vurder også om kjøpesummen gjelder selskapsverdi eller aksjeverdi, slik at gjeld og kontanter behandles riktig.
- Velg metoder ut fra selskapets drift og verdier.
- Bruk sammenlignbare transaksjoner, ikke bare samme bransjenavn.
- Test prognoser og multipler mot svakere forutsetninger.
- Dokumenter hvorfor metodene gir ulike resultater.
En etterprøvbar vurdering gjør det enklere å skille dokumentert verdi fra forventninger. Når flere metoder peker i samme retning, styrker det beslutningsgrunnlaget. Når resultatene spriker, bør kjøper forstå hvorfor før kjøpesum og avtalevilkår fastsettes.
5. Hvordan beregne normalisert EBITDA og kontantstrøm i en bedrift?
Start med EBITDA fra selskapets resultatrapport, og kontroller tallet mot regnskapet og underliggende bilag. EBITDA viser resultat før renter, skatt, av- og nedskrivninger. Tallet viser derfor ikke hvor mye penger selskapet faktisk har tilgjengelig. For å vurdere kjøpet må du både normalisere driftsresultatet og følge pengestrømmen gjennom virksomheten.
Normalisering handler om å skille vanlig drift fra poster som ikke forventes å gjenta seg. Gå gjennom hver justering og krev dokumentasjon. Vurder om en kostnad er knyttet til vanlig drift før du justerer beregningen. På samme måte bør en engangsinntekt tas ut, slik at resultatet ikke framstår høyere enn driften tilsier.
Vurder også kostnader knyttet til eieren. Hvis eieren arbeider i selskapet uten markedsmessig lønn, må beregningen ta høyde for kostnaden ved å erstatte arbeidsinnsatsen. Hvis selskapet dekker private kostnader, kan disse vurderes som justeringer når de er dokumentert og faktisk faller bort etter overtakelsen. Ikke legg inn slike tillegg automatisk. Kjøper må fortsatt dekke nødvendige oppgaver og ressurser.
En ryddig arbeidsmåte er å sette opp en bro fra rapportert EBITDA til normalisert EBITDA:
- Ta utgangspunkt i rapportert EBITDA for perioden som vurderes.
- List opp hver foreslåtte justering med bilag og forklaring.
- Ta bort engangsinntekter og vurder dokumenterte engangskostnader.
- Juster for eierlønn eller private kostnader bare når driftsbehovet er vurdert.
- Sammenhold sluttbeløpet med tidligere perioder og tilgjengelige prognoser.
Kontantstrømmen viser om resultatet blir til penger som kan brukes. Begynn med normalisert EBITDA, og vurder deretter skatt, renter, investeringer og endringer i arbeidskapital. Hvis kundene betaler senere enn selskapet betaler leverandørene, kan økt salg binde mer kapital. Lønnsom drift kan dermed likevel gi lite tilgjengelig kontantstrøm.
Se konkret på varelager, kundefordringer og leverandørgjeld. Et voksende varelager kan binde penger før varene selges. Utestående kundefakturaer gir ikke kontanter før kundene betaler. Sammenlign utviklingen i disse postene med omsetning og betalingsvilkår. Undersøk også om investeringer i maskiner eller programvare er nødvendige for å opprettholde dagens drift.
Lag til slutt en kontantstrømsvurdering med tydelige forutsetninger. Skill mellom investeringer for vedlikehold og investeringer for vekst, og forklar hvordan hvert valg påvirker tilgjengelige penger. Sammenlign beregningen med bankbevegelser og rapporterte tall. Hvis normalisert EBITDA øker, men kontantstrømmen svekkes, må du finne årsaken før du bruker resultatet i en verdsettelse.
Avslutt vurderingen med å kontrollere at betalingsrutinene fungerer i praksis. Gå gjennom hvem som kan godkjenne betalinger, hvordan endringer i betalingsopplysninger bekreftes, og hvordan ansatte skal håndtere uvanlige forespørsler. Bedrifter kan redusere svindelrisikoen ved å lære opp ansatte til å kjenne igjen svindelmetoder og vite hvordan de skal reagere. Slik opplæring bidrar til at forventede inn- og utbetalinger bygger på etterprøvbare opplysninger, ikke bare prognoser.
Hvis en bedrift er usikker på en betalingsforespørsel, bør den kontakte motparten via en annen kanal enn e-posttråden, for eksempel telefon eller SMS. Noter hvordan forespørselen ble kontrollert, og bruk informasjonen til å vurdere om prognosen fortsatt er realistisk. Da blir mulige avvik synlige før kontantstrømmen legges til grunn for kjøpsvurderingen.
PP-X: Oppkjøpsstrategi
PP-X bistår med oppkjøpsstrategi når du skal vurdere et konkret kjøp eller planlegge vekst gjennom oppkjøp. En tydelig strategi knytter kjøpskriterier til selskapets mål, finansielle kapasitet og evne til å integrere virksomheten. Det gir et strukturert grunnlag for å vurdere om forventede gevinster står i forhold til risikoen.
Når en transaksjon går videre, kan PP-X bistå med kapitalinnhenting og M&A-gjennomføring. Hvis planen i stedet er å selge virksomheten, kan PP-X støtte forberedelsene og gjennomføringen av salget. Slik ses økonomiske vurderinger, transaksjonsvilkår og strategiske mål i sammenheng.
Hvis du vurderer et oppkjøp og ønsker å drøfte strategien, ta kontakt med PP-X.
Gjør vurderingen om til en tydelig beslutning
Før du går videre med et kjøp, skriv ned hva virksomheten skal bidra med, hvilke forutsetninger beslutningen bygger på, og hvor grensen for kjøpesummen går. Skill mellom forhold du kan dokumentere, og forventninger som krever videre arbeid. En slik beslutningsramme gjør det lettere å holde fast ved vurderingen når forhandlingene blir krevende.
Avklar også hvem som skal følge opp virksomheten etter overtakelsen. En plan for finansiering, ansvar og videre drift gjør beslutningen mer konkret enn et regneark alene. Hvis planen er å selge, bør forberedelsene ta utgangspunkt i virksomhetens verdier og mulige kjøperes behov.
PP-X bistår med oppkjøpsstrategi, kapitalinnhenting og salg av bedrift. Ta kontakt for en uforpliktende prat om neste steg og hvordan en transaksjon kan støtte virksomhetens mål. En gjennomarbeidet beslutning gir et stødigere grunnlag for å unngå å overbetale for en bedrift og gå videre med trygghet.
Kontakt PP-X for hjelp med å vurdere veien videre.