
Et forsvarstiltak kan beskytte selskapet, men også skape nye problemer dersom det brukes uten en tydelig begrunnelse. Forsvar mot fiendtlige oppkjøp kan omfatte flere grep, men styret må vurdere hvordan tiltakene påvirker selskapet og aksjonærene. I Bulldog Sauce-saken ble et forsvarstiltak mot oppkjøp godkjent av 83,4 % på generalforsamlingen.
Det er forståelig at et uønsket bud kan utløse et ønske om å handle raskt. Samtidig bør styret skille mellom tiltak som gir selskapet tid til å vurdere budet, og tiltak som først og fremst hindrer aksjonærene i å ta stilling til det.
Her får du en oversikt over aktuelle forsvarstiltak, hensyn styret må ta og hvordan juridiske rammer påvirker vurderingen. Vi ser blant annet på forhåndsvarsling, «poison pill» og nyemisjon til en vennligsinnet tredjepart. Deretter går vi gjennom hvordan domstolene kan vurdere slike tiltak, og hva styret kan gjøre når et oppkjøp blir aktuelt.
Viktige punkter
- Vurder om et forsvarstiltak gir aksjonærene tid og et reelt grunnlag for å ta stilling til et bud.
- Se på hvordan forhåndsvarsling og en aksjonærrettighetsplan kan påvirke både budgiverens kostnader og eierandel.
- Vei en nyemisjon til en vennligsinnet investor opp mot hensynet til eksisterende aksjonærer og selskapets interesser.
- Dokumenter styrets begrunnelse og vurdering av alternativer før tiltak settes i verk.
- Avklar om en terskel for utløsende oppkjøp støtter formålet med tiltaket, eller i praksis begrenser aksjonærenes valg.
Aksjonærlikhet og domstolenes vurdering
Et forsvarstiltak kan påvirke aksjonærene ulikt, selv når styret begrunner det med selskapets interesser. En aksjonær som får mulighet til å kjøpe nye aksjer, kan styrke sin posisjon. Andre kan få mindre innflytelse dersom eierandelen deres utvannes. Vurder derfor hvem tiltaket gagner, hvem det belaster, og hvordan virkningen oppstår i forbindelse med forsvar mot fiendtlige oppkjøp.
Bulldog Sauce-saken viser hvorfor aksjonærenes behandling har betydning. Forsvarstiltaket mot oppkjøp ble godkjent av 83,4 % på generalforsamlingen. Tallet viser at et stort flertall støttet tiltaket i den saken. Det gir likevel ikke grunnlag for å anta at enhver aksjonærrettighetsplan eller emisjon automatisk vil bli vurdert likt.
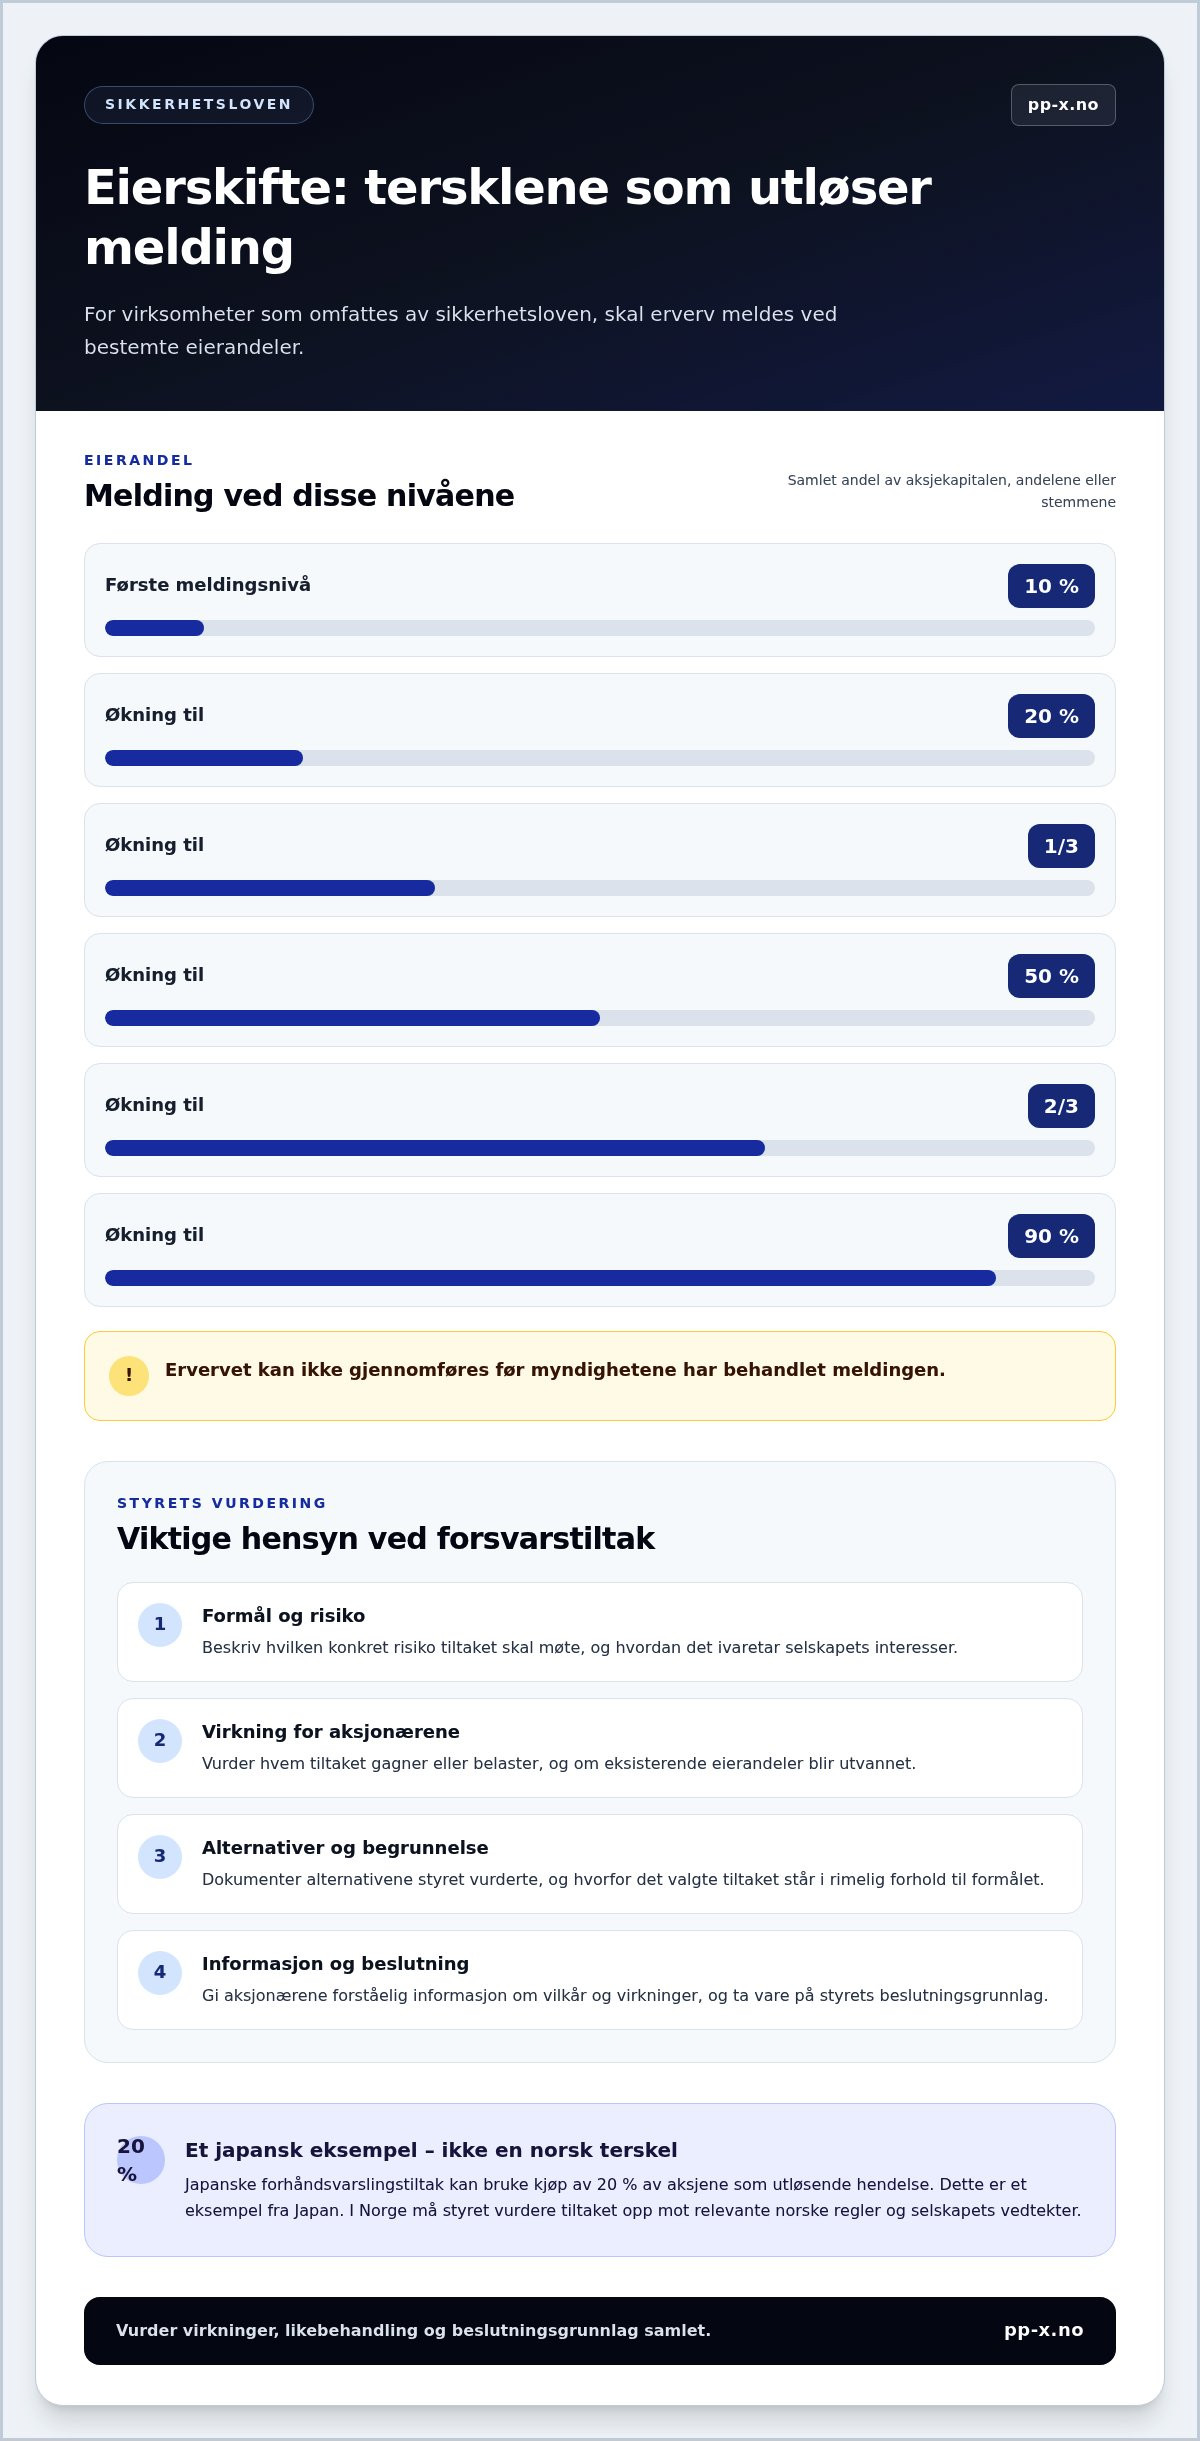
Domstolene vil vurdere det konkrete tiltaket og beslutningsgrunnlaget. Styret bør derfor gi en tydelig begrunnelse og dokumentere sentrale opplysninger. Beskriv for eksempel hvilken risiko budet skaper, hvilke alternativer styret vurderte, og hvorfor tiltaket står i rimelig forhold til formålet. Det gjør beslutningen enklere å forstå i ettertid.
Lik behandling handler også om hvordan aksjonærene får delta. Hvis et tiltak gir enkelte eiere en særskilt fordel, bør styret forklare hvorfor forskjellen er relevant for selskapet og hvordan øvrige aksjonærer påvirkes. Ved en nyemisjon kan styret for eksempel sammenligne hvem som får tegne aksjer, tegningsvilkårene og virkningen på eksisterende eierandeler.
- Beskriv formålet med tiltaket og hvilken konkret risiko det skal møte.
- Vis hvordan tiltaket påvirker hver aksjonærgruppe, også gjennom utvanning.
- Ta vare på styrets vurderinger, alternativer og grunnlaget for beslutningen.
En beslutning i generalforsamlingen kan vise at aksjonærene støtter tiltaket, slik Bulldog Sauce-saken illustrerer. Men et flertall erstatter ikke styrets saklige vurdering. Før avstemningen bør aksjonærene få forståelig informasjon om virkninger og vilkår. Da får de et bedre grunnlag for å vurdere om de støtter formålet, og hvordan tiltaket fordeler fordeler og ulemper.
Når domstolene vurderer et forsvarstiltak, står sammenhengen mellom formål, virkning og beslutningsprosess sentralt. Styret bør kunne vise hva det visste da beslutningen ble tatt, hvilke alternativer det vurderte, og hvorfor det valgte tiltaket. Hvis aksjonærgrupper behandles ulikt, bør forskjellen forklares konkret. Dokumentasjon gjør vurderingen etterprøvbar, men kan ikke forutsi utfallet av en eventuell tvist.
God dokumentasjon gjør det lettere å kontrollere om beslutningen følger kravene til likebehandling og beslutningsprosess. Japansk selskapslovs artikkel 109 fastsetter prinsippet om likebehandling av aksjonærer. Etter artikkel 210 i Japans selskapslov kan aksjonærer kreve stans i en nyemisjon som gjennomføres på en betydelig urettferdig måte.
En aksjonærrettighetsplan kan innebære at målselskapet utsteder nye aksjer eller rettigheter til eksisterende aksjonærer med rabatt for å gjøre et oppkjøp dyrere. En slik plan kan utvanne oppkjøperens eierandel i målselskapet og dermed motvirke videre oppkjøpsforsøk. Utstedelse av nye aksjer til en spesielt fordelaktig pris krever en særskilt aksjonærbeslutning etter artikkel 199 tredje ledd i Japans selskapslov. Japansk selskapslovs artikkel 156 krever at rammen for tilbakekjøp av egne aksjer fastsettes på forhånd gjennom en aksjonærbeslutning. Det understreker betydningen av å vurdere både virkningen av tiltaket og hvordan det er vedtatt.
Forhåndsvarsling og «poison pill»
Forhåndsvarsling gir selskapet tid til å undersøke hvem som kjøper aksjer, og hvor raskt eierandeler bygges opp. En «poison pill», eller giftpille, er en aksjonærrettighetsplan som kan gi eksisterende aksjonærer rett til å kjøpe nye aksjer eller rettigheter med rabatt. Når ordningen utløses, kan oppkjøperens eierandel utvannes, slik at forsøket på å få kontroll blir dyrere.
Forskjellen mellom en giftpille og en hvit ridder handler om hvem som griper inn. Giftpillen endrer vilkårene for oppkjøpet gjennom nye aksjer eller rettigheter. En hvit ridder er en mer vennligsinnet investor som konkurrerer om selskapet. Begge kan gjøre et fiendtlig bud vanskeligere, men de virker på ulike måter.
Hvilke forsvarsstrategier brukes mot fiendtlige oppkjøp? Styret kan blant annet innføre forhåndsvarsling eller en aksjonærrettighetsplan, eller søke en hvit ridder. Selskapet kan også forsøke å bli mindre attraktivt ved å selge verdifulle eiendeler, men det kan samtidig svekke virksomheten.
En forhåndsvarslingsordning bør beskrive hva som utløser varsling, hvilken informasjon selskapet trenger, og hvordan den skal behandles. Japanske forhåndsvarslingstiltak kan for eksempel sette kjøp av 20 % av aksjene som utløsende hendelse. Dette er et eksempel fra Japan, ikke en generell norsk terskel. I Norge må styret vurdere tiltaket opp mot relevante norske regler og selskapets vedtekter.
En giftpille kan gi styret tid til å vurdere et bud, men virkningen avhenger av hvordan planen er utformet. Hvis bare enkelte eiere får rett til å kjøpe aksjer, kan tiltaket behandle aksjonærene ulikt. Styret bør beskrive hvem som omfattes, hvordan utvanningen virker, og hvorfor planen er valgt. Det bør også være tydelig hvordan aksjonærene får informasjon om ordningen.
Hvilke eksempler finnes på fiendtlige oppkjøp og forsvarstiltak i Norge? Rolls-Royce besluttet i februar 2021 å selge Bergen Engines AS til Transmashholding Group. Dette var en planlagt transaksjon, ikke et dokumentert eksempel på et fiendtlig oppkjøp eller en giftpille. Saken viser likevel hvordan et eierskifte kan berøre norske virksomheter og myndighetenes vurderinger.
For virksomheter som omfattes av sikkerhetsloven, kan eierskifte også utløse særskilt kontroll. Sikkerhetsloven krever melding når erververen samlet oppnår 10 % av aksjekapitalen, andelene eller stemmene. Meldinger kreves også ved økning til minst 20 %, 1/3, 50 %, 2/3 og 90 %. Ervervet kan ikke gjennomføres før myndighetene har behandlet meldingen.
- Skill mellom varslingsplikt, aksjonærrettighetsplan og konkurrerende bud.
- Beskriv utløsende vilkår og hvem en aksjonærrettighetsplan påvirker.
- Undersøk om sikkerhetslovens eierskapskontroll gjelder for virksomheten.
Nyemisjon til vennligsinnet tredjepart
En nyemisjon kan gi en ny investor en eierandel mens et fiendtlig bud pågår. Investoren tilfører kapital og kan bli en motvekt til budgiveren gjennom eierandel og stemmerett. Samtidig endres eierbildet for eksisterende aksjonærer. Styret må derfor vurdere både hvordan emisjonen påvirker budet, og hvilke følger den får for selskapet etter transaksjonen.
Tenk deg at en budgiver kjøper aksjer direkte fra eksisterende eiere. Selskapet kan vurdere å utstede nye aksjer til en investor som støtter en annen løsning. Når nye aksjer utstedes, utgjør de gamle aksjene en mindre del av den samlede aksjekapitalen. Budgiverens eierandel kan dermed bli mindre, men virkningen avhenger av hvor mange aksjer som utstedes, hvem som tegner dem, og hvilke stemmerettigheter de gir.
En investor bør velges ut fra mer enn ønsket om å motarbeide budgiveren. Styret kan undersøke investorens finansielle kapasitet, planer for eierskapet og syn på selskapets drift. Tenk for eksempel på en investor som tilbyr kapital, men samtidig ønsker rask omstrukturering. Det kan stå i motsetning til styrets begrunnelse for å avvise budet. Vurder derfor investorens vilkår opp mot budgiverens tilbud og selskapets langsiktige behov.
Før styret beslutter en emisjon, bør det beskrive formålet og hvilke alternativer som er vurdert. Beslutningsgrunnlaget kan omfatte forventet eierfordeling etter emisjonen, virkningen på eksisterende aksjonærer og investorens forpliktelser. Skill også mellom selskapets kapitalbehov og ønsket om å endre maktforholdet. Hvis selskapet ikke trenger ny kapital, bør styret forklare hvorfor emisjonen likevel tjener selskapets interesser.
- Vurder investorens kapital, planer og rolle etter transaksjonen.
- Vis hvordan emisjonen endrer eierandeler og stemmerettigheter.
- Sammenlign vilkårene med budet og andre mulige løsninger.
- Dokumenter hvorfor emisjonen er relevant for selskapet, ikke bare for å stanse budgiveren.
I Norge må selskapet avklare hvilke regler som gjelder for den planlagte emisjonen, og hvem som har myndighet til å beslutte den. Styret bør også identifisere hvilke vilkår som må være på plass. En avtale med investoren kan påvirke hvordan selskapet drives videre. Vurder derfor vilkår om styreplass, informasjonsdeling og fremtidige salg før investorens tilbud aksepteres.
En emisjon er ikke nødvendigvis riktig svar på et fiendtlig bud. Den kan skape nye problemer hvis den svekker selskapets økonomi, gir investoren uforholdsmessig innflytelse eller mangler en troverdig plan. Styret bør kunne forklare hvorfor løsningen samlet sett er bedre for selskapet. Begrunnelsen bør bygge på konkrete vilkår, forventet eierstruktur og investorens bidrag, ikke bare motstand mot budgiveren.
Styrets plikter og rettsgrunnlaget for forsvarstiltak
Når et bud kommer, må styret både vurdere tilbudet og sørge for at selskapets løpende drift ivaretas. En tydelig arbeidsdeling bidrar til en ryddig prosess.
Regler for oppkjøpstilbud
I Norge avhenger reglene for et oppkjøpstilbud blant annet av om selskapet er børsnotert, selskapsformen og hvordan tilbudet er utformet. Styret bør derfor først avklare hvilke regler og selskapsdokumenter som gjelder for det aktuelle budet.
Et praktisk første steg er å samle tilbudet og tilhørende kommunikasjon i ett kontrollert saksgrunnlag. Styret kan avklare hvem som håndterer henvendelser, hvem som vurderer de økonomiske vilkårene, og hvem som følger den løpende driften. Hvis en budgiver ber om nye opplysninger, bør selskapet ha en fast rutine for å vurdere og besvare forespørselen.
Styret bør skille mellom å vurdere et tilbud og å forhandle om det. En forhandling kan omfatte pris, betalingsform eller vilkår for gjennomføring. I et børsnotert selskap må kommunikasjonen også ivareta markedets behov for korrekt og lik informasjon.
Økonomiske og juridiske risikoer
Forsvarstiltak kan føre til kostnader, driftsforstyrrelser og uenighet om beslutninger. Dette er viktig å vurdere fordi tiltaket kan binde ledelsens tid, samtidig som selskapet fortsatt må følge opp kunder, ansatte og leverandører.
En langvarig vurdering av et bud kan for eksempel trekke ledere bort fra daglige beslutninger. En emisjon eller et salg av eiendeler kan også påvirke planer for investeringer og finansiering. Styret bør derfor følge med på om tiltaket svekker selskapets evne til å drive videre, ikke bare på hvordan budgiveren reagerer.
Juridisk risiko kan også oppstå hvis selskapet deler ulike opplysninger med ulike interessenter, eller hvis roller og fullmakter er uklare. Samle kommunikasjonen hos en ansvarlig funksjon, og bruk et felles, godkjent faktagrunnlag. Det reduserer risikoen for motstridende uttalelser mens budprosessen pågår.
Hva koster ulike forsvarstiltak mot et fiendtlig oppkjøp? Kostnaden avhenger av tiltakets omfang, juridisk arbeid, finansielle vurderinger og gjennomføring. Pris avhenger av saken og oppgis etter forespørsel om tilbud.
De økonomiske og juridiske risikoene omfatter både direkte utgifter og mulige følger for driften. Styret bør vurdere om selskapet har kapasitet til å gjennomføre tiltaket uten å svekke viktige aktiviteter.
- Avklar hvem som håndterer budgiverens henvendelser og selskapets svar.
- Hold tilbudsvurderingen adskilt fra den daglige driften.
- Følg med på hvordan tiltaket påvirker investeringer, finansiering og kundearbeid.
r og sørg for at beslutningsgrunnlaget blir oppdatert når nye opplysninger kommer inn. En japansk styrevurdering av et oppkjøpsforslag kan gis en periode på 60 til 90 dager. En slik periode kan være et sammenligningspunkt når styret planlegger sin egen behandling, men den avgjør ikke hvilke regler som gjelder for selskapet. Styret bør vurdere hvor lang tid som trengs for å undersøke tilbudet, innhente relevante vurderinger og følge opp driften uten unødig opphold.
Avklar hvem som kan godkjenne svar, og hvordan viktige vurderinger skal dokumenteres. Det gjør det enklere å forstå hva som lå bak beslutningene og å rette opp uklarheter før de får følger for selskapet. Styret kan også fastsette når saken skal vurderes på nytt, særlig hvis tilbudets vilkår eller selskapets situasjon endres. En ryddig prosess gir rom for grundige vurderinger og ivaretar samtidig ansvaret for den daglige driften.
Terskel for utløsende oppkjøp
En utløsende terskel er en grense som starter en bestemt reaksjon eller prosess. For et norsk selskap bør den beskrives slik at eiere, styre og mulige kjøpere forstår hva som skjer når grensen nås.
Hva er et fiendtlig oppkjøp? Det skjer når et selskap kjøper opp et annet uten samtykke fra selskapet som overtas. En terskel kan knyttes til at en kjøper når en bestemt eierandel, men den viser ikke i seg selv at oppkjøpet er fiendtlig.
Skill mellom en terskel i selskapets egen ordning og en terskel som følger av meldeplikt eller andre regler. De kan ha ulike formål og virkninger. En intern ordning kan for eksempel varsle styret om en rask endring i eierskapet, mens en lovbestemt meldeplikt krever at bestemte opplysninger gis til myndighetene.
En andel på 80 % kan brukes som eksempel på en høy støtteandel for å godkjenne et oppkjøp eller en fusjon. Det er ikke det samme som en utløsende grense, og det skal ikke forstås som en generell norsk regel. En ordning bør tydelig skille mellom nivået som starter en prosess, og støtten som kreves for å godkjenne en beslutning.
Når selskapet utformer en terskel, bør det først avklare hva som skal telles: aksjer, stemmer eller begge deler. Ordlyden bør også forklare hvordan eierskap gjennom andre selskaper behandles. En kjøper kan for eksempel erverve aksjer gjennom et holdingselskap. Hvis reglene bare omtaler direkte eierskap, kan det bli uklart om terskelen er nådd.
- Beskriv hvilken eierandel eller handling som starter prosessen.
- Avklar om aksjer, stemmer eller begge deler skal regnes med.
- Skill interne vilkår fra offentlig meldeplikt.
- Forklar hva som skjer når terskelen nås.
En lav grense kan fange opp tidlig oppbygging av eierandel, men også omfatte kjøpere som ikke planlegger å ta kontroll. En høy grense kan gi en kjøper større rom før styret varsles. Styret bør derfor velge grense ut fra formålet og vurdere hvordan den virker for ulike eiere i norske selskaper.
Når grensen nås, bør det være tydelig hva som skjer videre. Ordningen kan angi hvem som mottar varselet, hvilke opplysninger som trengs, og hvordan styret håndterer dem. Styret kan for eksempel få et fast grunnlag for å vurdere om eierendringen krever oppfølging. Tydelige vilkår gjør det enklere å bruke ordningen likt fra sak til sak.
Styret bør også vurdere hvordan terskelen virker sammen med vedtektene og selskapets øvrige styring. En gjennomgang kan avdekke om ordlyden bruker de samme begrepene som andre selskapsdokumenter. Det gir aksjonærene et presist bilde av hva grensen innebærer, og reduserer faren for at partene tolker vilkårene ulikt.
PP-X: Oppkjøpsstrategi
PP-X bistår styrer som skal vurdere mulige oppkjøp eller planlegge selskapets videre retning. En tydelig oppkjøpsstrategi hjelper ledelsen med å sammenligne alternativer, vurdere finansieringsbehov og forberede en strukturert gjennomføring.
Hvis et uønsket bud skaper usikkerhet om eierskapet, kan det være nyttig å vurdere både forsvarstiltak og mulige transaksjonsløsninger. PP-X bistår med oppkjøpsstrategi, kapitalinnhenting, salg av bedrift og M&A-gjennomføring. Rådgivningen er relevant når selskapet skal vurdere et bud, finne en alternativ kjøper eller planlegge et oppkjøp.
Ta kontakt med PP-X for en uforpliktende prat om hvilken retning som passer selskapets situasjon.
Gjør neste beslutning til et bevisst valg
Planlegging av forsvar mot fiendtlige oppkjøp bør inngå i selskapets overordnede eierskaps- og vekstplan. Da kan styret møte et bud med tydelige mål og et realistisk bilde av mulige veier videre. Det gir også et bedre grunnlag for å vurdere om selskapet bør fortsette selvstendig, søke en ny eier eller legge en ny oppkjøpsplan.
PP-X bistår med oppkjøpsstrategi, kapitalinnhenting og salg av bedrift. Tjenestene kan være relevante når selskapet trenger støtte til å vurdere transaksjoner, finansiering eller eierskifte. En tidlig samtale kan bidra til å sortere alternativene og avklare hvilke spørsmål styret bør håndtere først.
Ta neste steg når styret ønsker å drøfte selskapets handlingsrom og mulige transaksjonsvalg. Kontakt PP-X for juridisk bistand, og gå videre med et tydeligere beslutningsgrunnlag.
Ofte stilte spørsmål
Hvordan fungerer en giftpille som oppkjøpsforsvar?
En giftpille kan gjøre det dyrere eller vanskeligere for en kjøper å få kontroll over selskapet. Virkningen følger vilkårene i aksjonærrettighetsplanen, for eksempel hvem som kan kjøpe aksjer og når rettighetene kan brukes. Før en slik plan vedtas, bør selskapet også vurdere hvordan aksjeutstedelsen påvirker finansieringsbehov, eierstruktur og muligheten for senere transaksjoner.
Hvilke regler begrenser styrets forsvarstiltak etter at et oppkjøpstilbud er fremsatt?
Styret må vurdere tilbudet innenfor reglene som gjelder for selskapet og transaksjonen. Det bør ikke ta for gitt at alle forsvarstiltak står til rådighet. For børsnoterte selskaper kan regler om tilbud og markedsinformasjon være relevante, mens vedtekter og avtaler kan få betydning i unoterte selskaper. Avklar hvilke krav som gjelder før selskapet endrer kapital eller selger eiendeler.
Hvordan påvirker aksjonærenes rettigheter forsvar mot fiendtlige oppkjøp?
Aksjonærenes rettigheter påvirker hvem som kan stemme, tegne nye aksjer eller få informasjon før en beslutning. Se for deg at selskapet har aksjeklasser med ulike stemmerettigheter eller en aksjonæravtale med særskilte vilkår ved eierskifte. Styret bør kartlegge slike forhold tidlig, slik at beslutningsprosessen tar hensyn til både vedtektene og avtalene som binder eierne.