
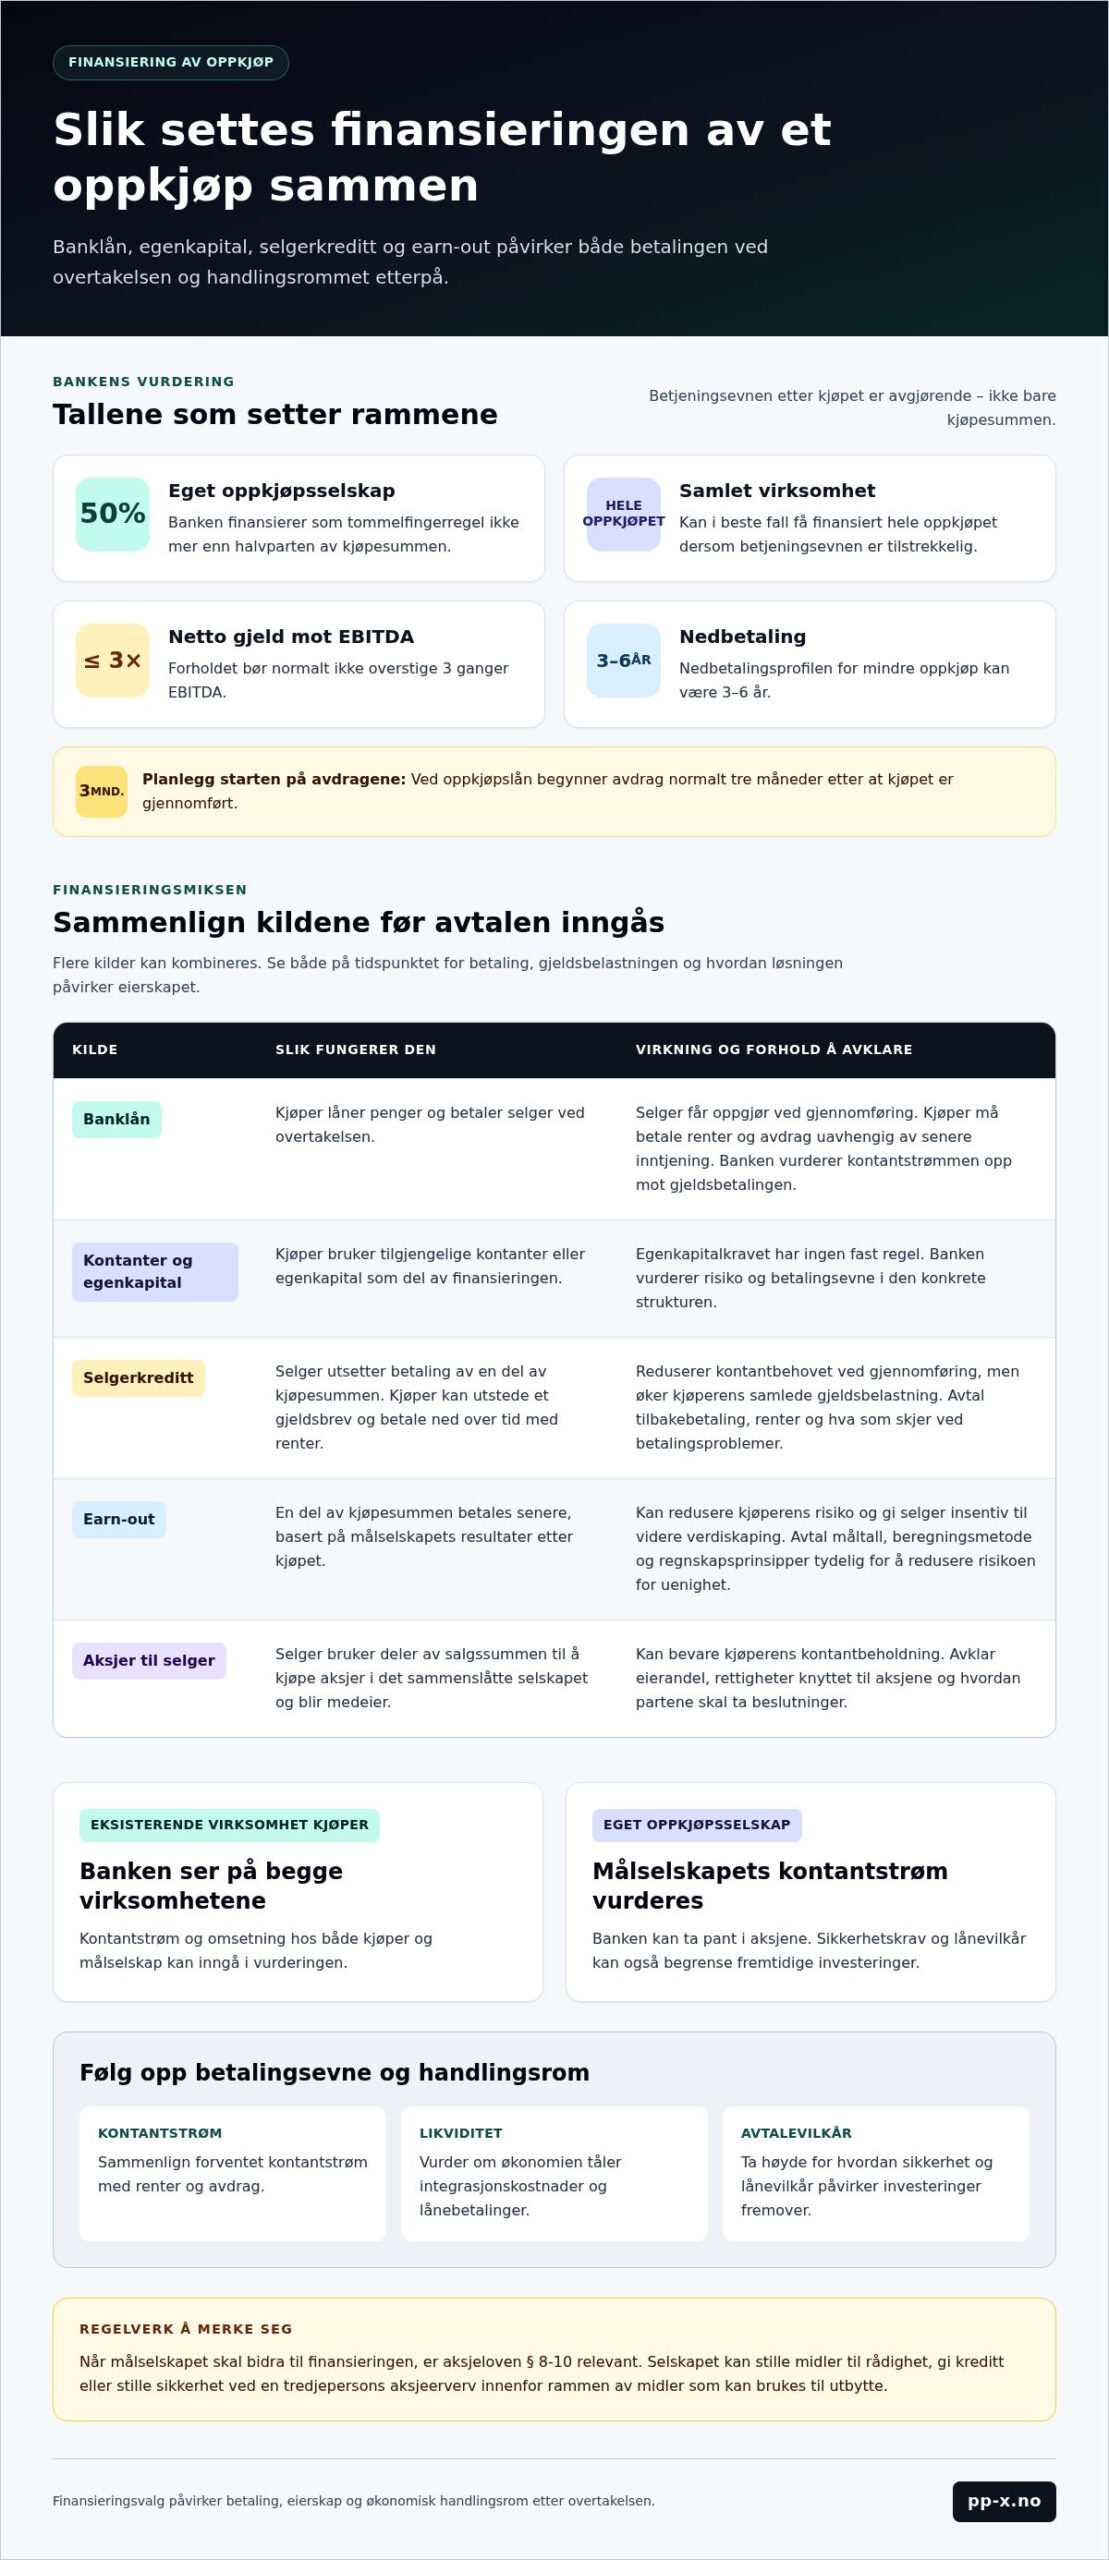
Det avgjørende ved finansiering av oppkjøp er om virksomheten etter kjøpet kan betale renter og avdrag. Banken vurderer blant annet kjøperens og målselskapets økonomi, kontantstrøm, sikkerhet og egenkapital. Ved et oppkjøp gjennom et eget oppkjøpsselskap finansierer banken som tommelfingerregel ikke mer enn 50 prosent av kjøpesummen, mens en samlet virksomhet med tilstrekkelig betjeningsevne i beste fall kan få finansiert hele oppkjøpet.
Det er naturlig å begynne med kjøpesummen og hvor mye egenkapital som kreves. Det finnes imidlertid ingen fast regel for egenkapitalkravet. Banken vurderer finansieringen ut fra risikoen og betalingsevnen i den konkrete strukturen. Kontantstrømmen etter overtakelsen er derfor minst like viktig som finansieringsbehovet ved gjennomføring.
Her får du vite hva långivere vurderer, hvordan kontantstrøm og gjeldsbetjening påvirker lånet, og hvorfor finansiering gjennom en eksisterende virksomhet kan vurderes annerledes enn kjøp gjennom et eget selskap. Vi ser også på hvordan banklån kan kombineres med egenkapital, selgerkreditt og earn-out, og hva valgene betyr for risiko, eierskap og handlingsrom etter oppkjøpet.
Viktige punkter
- Vurder både kjøperens og målselskapets økonomi, kontantstrøm, sikkerhet og egenkapital når du planlegger finansieringen.
- Se på hvor mye av den samlede kontantstrømmen som er tilgjengelig til renter og avdrag etter oppkjøpet.
- Kombiner lån med for eksempel egenkapital, selgerkreditt eller earn-out for å fordele betaling og risiko.
- Avklar hvordan finansieringen påvirker eierskap, handlingsrom og selskapets økonomi etter overtakelsen.
Hva ser långivere på ved finansiering av oppkjøp?
Långivere vurderer kjøperens økonomi og historikk, målselskapets drift, sikkerhet og planlagt integrasjon. Egenkapitalkravet har ingen fast regel, men ved kjøp gjennom et eget oppkjøpsselskap finansierer banken som tommelfingerregel ikke mer enn 50 prosent av kjøpesummen.
Banken vurderer også om kontantstrømmen kan betjene gjelden etter overtakelsen. En samlet virksomhet med tilstrekkelig betjeningsevne kan i beste fall få finansiert hele oppkjøpet.
Vurder risikoen for høy gjeld, svakere likviditet og mindre handlingsrom. Selgerkreditt øker kjøperens gjeldsbelastning, mens earn-out kan føre til uenighet dersom resultatmål og beregningsmetoder er uklare.
Reglene om finansiell bistand er relevante når målselskapet skal bidra til finansieringen. Etter aksjeloven § 8-10 kan selskapet stille midler til rådighet, gi kreditt eller stille sikkerhet ved en tredjepersons aksjeerverv innenfor rammen av midler som kan brukes til utbytte, ifølge Lovdata.
Selgere som medeiere
En selger kan bruke deler av salgssummen til å kjøpe aksjer i det sammenslåtte selskapet og bli medeier. Banken kan regne dette innskuddet som egenkapital, noe som kan påvirke finansieringsmiksen og eierfordelingen. Avklar derfor selgerens eierandel, hvilke rettigheter som følger aksjene, og hvordan partene skal ta beslutninger. En tydelig avtale gjør forventningene enklere å følge opp etter overtakelsen.
Eierskap og kapitalstruktur etter fusjonen
Kapitalstrukturen viser hvordan selskapet kombinerer gjeld og egenkapital etter fusjonen. Denne miksen påvirker hvor mye kontroll de opprinnelige eierne beholder, og hvor stort økonomisk handlingsrom selskapet har. Sammenlign lånebetalingene med forventet kontantstrøm, og vurder om soliditeten og likviditeten tåler integrasjonskostnader. Etter overtakelsen bør ledelsen sammenligne faktiske resultater med planen, slik at avvik i lønnsomhet eller gjeldsbetjening kan håndteres tidlig.
Bankens vurdering av kontantstrøm og gjeldsbetjening
Banken vurderer om bedriftens kontantstrøm tåler renter og avdrag etter oppgjøret. Netto gjeld målt mot EBITDA bør normalt ikke overstige 3 ganger, og nedbetalingsprofilen for mindre oppkjøp kan være 3-6 år.
Gjeldsfinansiert kontantoppgjør
Ved et gjeldsfinansiert kontantoppgjør låner kjøper penger for å betale selger ved overtakelsen. Selger får oppgjør ved gjennomføring, mens kjøper må betale tilbake lånet uavhengig av senere inntjening. Banken vurderer derfor forventet kontantstrøm opp mot renter og avdrag, ikke bare kjøpesummen. Ved oppkjøpslån begynner avdrag normalt tre måneder etter at kjøpet er gjennomført. Planlegg likviditeten med tanke på denne overgangen.
Når en eksisterende bedrift kjøper en annen, kan banken vurdere kontantstrøm og omsetning hos både kjøper og målselskap. Ved kjøp gjennom et eget oppkjøpsselskap vurderes målselskapets kontantstrøm, og banken kan ta pant i aksjene. Sikkerhetskrav og lånevilkår kan også begrense fremtidige investeringer, så ta høyde for dem i driftsplanen.
Renter, gebyrer og kostnader
Renter, gebyrer og andre lånekostnader påvirker hvor mye kontantstrøm som er igjen til drift og investeringer. Det finnes ingen fast kostnad for alle oppkjøpslån. Beregn totalbelastningen ut fra lånebeløp, rente, nedbetalingstid og gebyrer i bankens tilbud. Bankgjeld har vanligvis lave renter, men renteøkninger kan gjøre lånet dyrere. Sammenlign derfor betalingsplanen med forventet inntjening.
Obligasjoner og andre gjeldsinstrumenter kan gi større selskaper kapital uten å vanne ut eierskapet. De har ofte høyere kostnader enn banklån og krever tillit og troverdighet i markedet. Vurder finansieringsformen ut fra selskapets størrelse, markedsposisjon og evne til å håndtere tilbakebetalingen. Kontantoppgjør finansiert med lån gir selger et tydelig oppgjør, men gjør kjøperens fremtidige inntjening avgjørende for gjeldsbetjeningen.
Kombinasjon av finansieringskilder
En kjøper kan kombinere kontanter, banklån, egenkapital, selgerkreditt og earn-out. Valget påvirker hvordan kjøpesummen fordeles, eierandelene og selskapets fremtidige inntjening.
Aksjer, kontanter og earn-out
En blandet betalingsmodell kombinerer kontanter, aksjer og earn-out for å fordele betaling og risiko mellom kjøper og selger. Kontanter gir selger oppgjør ved overtakelsen, mens aksjer lar selger ta del i verdiene selskapene skaper sammen. En earn-out knytter en del av kjøpesummen til målselskapets resultater etter kjøpet.
Modellen kan passe når kjøper og selger vurderer fremtidig inntjening ulikt. Aksjebytte bevarer kjøperens kontantbeholdning, men kan vanne ut eksisterende eiere. Earn-out kan redusere kjøperens risiko og gi selger insentiv til videre verdiskaping. Avtal derfor måltall, beregningsmetode og regnskapsprinsipper tydelig. Uklare vilkår kan føre til uenighet. I enkelte oppkjøp har earn-out vært fordelt over tre år og knyttet til videre vekst.
Selgerkreditt ved oppkjøp
Selgerkreditt innebærer at selger utsetter betalingen av en del av kjøpesummen til etter overtakelsen. Det kan være aktuelt når kjøper trenger å fordele finansieringsbehovet, eller når partene blir enige om utsatt oppgjør. Ved selgerfinansiert gjeld utsteder kjøper et gjeldsbrev og betaler beløpet ned over tid med renter.
For kjøper betyr utsatt betaling et lavere kontantbehov ved gjennomføring, men den samlede gjeldsbelastningen øker. Selger tar risikoen for at kjøper ikke kan betale hele beløpet. Avtal derfor tilbakebetaling, renter og hva som skjer ved betalingsproblemer. Skill også mellom selgerkreditt og earn-out: Selgerkreditt skal tilbakebetales etter gjeldsbrevet, mens earn-out avhenger av avtalte resultater etter oppkjøpet.
Kjøpere kan bruke tilgjengelige kontanter, tredjepartsgjeld, selgerfinansiert gjeld eller egenkapital. Kombinasjonen kan balansere kapitalstruktur og eierinteresser, men kan også gjøre finansieringen mer kompleks å strukturere og forstå.
Aksjebytte forutsetter tillit til verdien av kjøperens aksjer og kan endre eierskapet. Det kan være attraktivt dersom kjøperens aksje er høyt priset, mens kontantbetaling kan gi større sikkerhet i et urolig marked. Earn-out kan utgjøre omtrent 30 prosent av den totale kjøpesummen og fordeles over tre år.
Finansiering av oppkjøp gjennom eksisterende virksomhet
Et oppkjøp kan gjennomføres direkte i den eksisterende virksomheten eller gjennom et holdingselskap som eier et eget oppkjøpsselskap. Strukturen avgjør hvilken juridisk enhet som inngår avtalen, mottar finansieringen og blir eier av aksjene. Avklar dette før kjøper og selger fastsetter hvem som skal signere avtalen.
Ved et direkte kjøp er den eksisterende virksomheten avtalepart. Med et holdingselskap eller oppkjøpsselskap legges kjøpet til en egen juridisk enhet. Sammenlign konsekvensene for eierskap, sikkerhetsstillelse og organiseringen etter transaksjonen. Et eksempel er å skille aksjeeierskapet fra den daglige driften, slik at roller og ansvar blir tydeligere for ledelsen.
Vurder også om målselskapet skal stille sikkerhet for kjøpers lån. Når et selskap stiller slik sikkerhet, bør partene avtale en markedsmessig garantiprovisjon. Den bør ta hensyn til risikoen for at sikkerheten blir gjort gjeldende. Da blir kostnaden og ansvaret synlig for selskapene før avtalen inngås.
Lag en oversikt over kjøper, låntaker, eier av aksjene og eventuell sikkerhetsstiller. Kontroller at avtaledokumentene bruker de samme selskapsnavnene og beskriver rollene på samme måte. Hvis et holdingselskap står som eier, må beslutninger om kapital og eierskap også passe til denne strukturen. En ryddig oversikt gjør det enklere å se hvem som har forpliktelsene etter gjennomføringen.
Skill dessuten kjøpesummen fra kapitalen virksomheten trenger til videre drift og integrasjon. Sett opp egne poster for oppgjør, planlagte investeringer og integrasjonsarbeid. Da blir det tydelig om den valgte selskapsstrukturen gir ledelsen et praktisk grunnlag for å gjennomføre kjøpet og følge opp virksomheten etterpå.
Vurder finansieringsvalget sammen med oppgjøret og eierstrukturen. Ved kontantoppgjør blir eierskapet ikke utvannet, og rentekostnader kan være fradragsberettigede. Kontanter regnes ofte som det rimeligste finansieringsalternativet, særlig når rentene er lave og kontanter gir liten renteavkastning. Sett opp konsekvensene av å bruke kontanter eller lån til oppgjøret, og vurder hvordan valget passer med planlagte investeringer og integrasjonsarbeid. Knytt vurderingen til den juridiske enheten som skal betale og eie aksjene.
Kontroller også at finansiering og sikkerhet er lagt opp i samsvar med reglene om oppkjøpsfinansiering. Disposisjoner som foretas i strid med disse reglene, er som utgangspunkt ugyldige. Avklar derfor før gjennomføring hvilke disposisjoner som skal foretas, hvilken enhet de gjelder, og hvordan de henger sammen med oppgjøret. Dokumenter valget av finansiering, kontantbruk og eventuelle garantier, slik at partene kan kontrollere at strukturen og avtalene samsvarer.
PP-X: Oppkjøpsstrategi
PP-X bistår bedrifter med oppkjøpsstrategi, kapitalinnhenting og gjennomføring av transaksjoner. Når finansieringsbehovet skal ses i sammenheng med kjøpsplanen, kan PP-X hjelpe med å vurdere hvordan kapitalstruktur, betalingsmodell og vekstmål henger sammen.
Det kan være relevant å involvere PP-X før kjøper inngår avtale med selger, særlig når finansieringen avhenger av flere kilder eller kjøpet skal gjennomføres gjennom en eksisterende virksomhet. PP-X bistår også med M&A-gjennomføring. For eiere som i stedet vurderer et salg, tilbyr PP-X salg av bedrift.
Ta kontakt med PP-X eller besøk pp-x.no for å drøfte oppkjøpsplanen.
Gjør finansieringsplanen til neste beslutning
Før du går videre, knytt finansiering av oppkjøp til et tydelig mål for virksomheten etter overtakelsen. Bestem hvilken kapasitet du trenger til integrasjon, drift og videre vekst, og vurder hvordan finansieringsvalget påvirker eiernes kontroll og selskapets handlingsrom. Da blir det enklere å vurdere om kjøpet støtter strategien, ikke bare om det lar seg gjennomføre.
PP-X bistår med oppkjøpsstrategi og kapitalinnhenting når du skal utarbeide planen videre. Selskapet tilbyr også M&A-gjennomføring og salg av bedrift dersom en annen transaksjonsretning passer bedre med virksomhetens mål.
Kontakt PP-X om oppkjøpsfinansiering for å drøfte neste steg. En gjennomtenkt plan gir et bedre grunnlag for å gå videre med trygghet.
Vanlige spørsmål om oppkjøpsfinansiering
Hvilke finansieringsmuligheter finnes for virksomhetsoppkjøp?
Velg finansiering ut fra hva virksomheten må kunne gjøre etter overtakelsen. Sett opp forventet kapitalbehov til drift, integrasjon og planlagte investeringer, og vurder hvor mye likviditet som bør være tilgjengelig. En løsning som dekker kjøpesummen, men binder all tilgjengelig kapital, kan svekke muligheten til å gjennomføre vekstplanen. Sammenlign derfor oppgjørsbehovet med selskapets langsiktige mål.
Hvilke finansieringsformer brukes ved oppkjøp av selskaper?
Finansieringsformer skiller seg særlig etter hvem som stiller kapitalen, og hvilke rettigheter som følger med. En investor kan tilføre kapital og kompetanse, men forventer normalt å selge eierandelen innen en definert tidsperiode. Det kan påvirke selskapets langsiktige planer. Avklar derfor ønsket tidshorisont, innflytelse og hvordan fremtidige beslutninger skal tas før avtalen inngås.
Hvordan fungerer banklån og oppkjøpsfinansiering i Norge?
Et sentralt vilkår i et banklån er ofte en låneavtale med covenants, det vil si krav låntakeren må følge. Slike vilkår kan begrense investeringer eller andre økonomiske disposisjoner. Les dem sammen med betalingsplanen, og vurder hvordan de virker dersom integrasjonen krever ekstra kapital. Et tilbud til selger som forutsetter at finansieringen skaffes, kan dessuten oppfattes som mer usikkert.
Hvordan fungerer earn-out som finansiering ved bedriftsoppkjøp?
Ved en earn-out bør partene også vurdere hvem som kan påvirke resultatene som betalingen bygger på. Selger kan mangle kontroll over driften etter overtakelsen, selv om fremtidig vekst påvirker oppgjøret. Avklar derfor ansvar og beslutningsmyndighet i perioden. Planlegg også hvordan beregningene skal følges opp, siden slike betalinger kan være krevende å administrere.
Hva er forskjellen på lån, egenkapital og mezzaninfinansiering ved oppkjøp?
Lån gir kapital mot en avtalt tilbakebetalingsplikt, mens egenkapital knytter investoren til eierskapet. Mezzaninfinansiering ligger mellom disse formene og kan kombinere trekk fra gjeld og egenkapital. Vurder vilkårene konkret: Hvilke betalinger skal gjøres, hvilke rettigheter får kapitaltilbyderen, og hvordan påvirkes eiernes beslutningsrom? Svarene viser hvilken løsning som passer selskapets mål og risikotoleranse.
Hvilke regler gjelder for finansiell bistand fra målselskapet ved aksjekjøp i Norge?
Aksjeloven § 8-10 regulerer slik bistand. Styret skal utarbeide en redegjørelse og en særskilt erklæring om bistanden. Generalforsamlingen må godkjenne styrets vedtak med 2/3 flertall før bistanden gis, og styret skal sende dokumentene til Foretaksregisteret før dette skjer. Erklæringen skal blant annet fastslå at bistanden er i selskapets interesse, og at kravene til forsvarlig egenkapital og likviditet er oppfylt, ifølge Lovdata.