
Kapitalinnhentingen kan lykkes på papiret, men likevel trekke selskapet bort fra kundene. Typiske feil gründere gjør når de henter kapital, er å velge selskapsform uten å ta hensyn til investorer, hente et beløp uten tydelige milepæler og øke bemanningen og produktarbeidet før kundeverdien følger med. Knytt kapitalbehovet til en konkret plan, og legg inn en buffer som dekker minst seks måneders driftskostnader.
Det er forståelig å se finansiering som en mulighet til å vokse raskere. Men investorinteresse er ikke det samme som sikret kapital: Finansieringen er først på plass når vilkårene er signert og pengene overført. Her får du se hvordan valg av selskapsform og investor påvirker prosessen, hvorfor økt aktivitet etter finansiering ikke automatisk gir fremgang, og hvilke forberedelser som gjør kapitalbehovet tydeligere. Målet er å bruke finansieringen mot konkrete mål, ikke bare til å gjøre mer på én gang.
Viktige punkter
- Vurder investorer etter sektorkunnskap, operasjonell støtte og nettverk, ikke bare verdsettelse.
- Avklar roller og forventninger mellom gründere i en aksjonæravtale før samarbeidet utvikler seg.
- Etter finansiering bør nye ansettelser, produktfunksjoner og markedsføringskanaler knyttes til målbar kundeverdi.
- Lag en kontantstrømsprognose 24 måneder frem i tid, og start investorrelasjonene før den formelle kapitalinnhentingen.
1. Valg av selskapsform før investorer tas inn
Valg av selskapsform påvirker hvordan eierskap og kapital struktureres. For investorer som skal inn på eiersiden, er aksjeselskap ofte et naturlig utgangspunkt. Vurder kostnaden opp mot finansieringsplanen, ikke bare dagens behov.
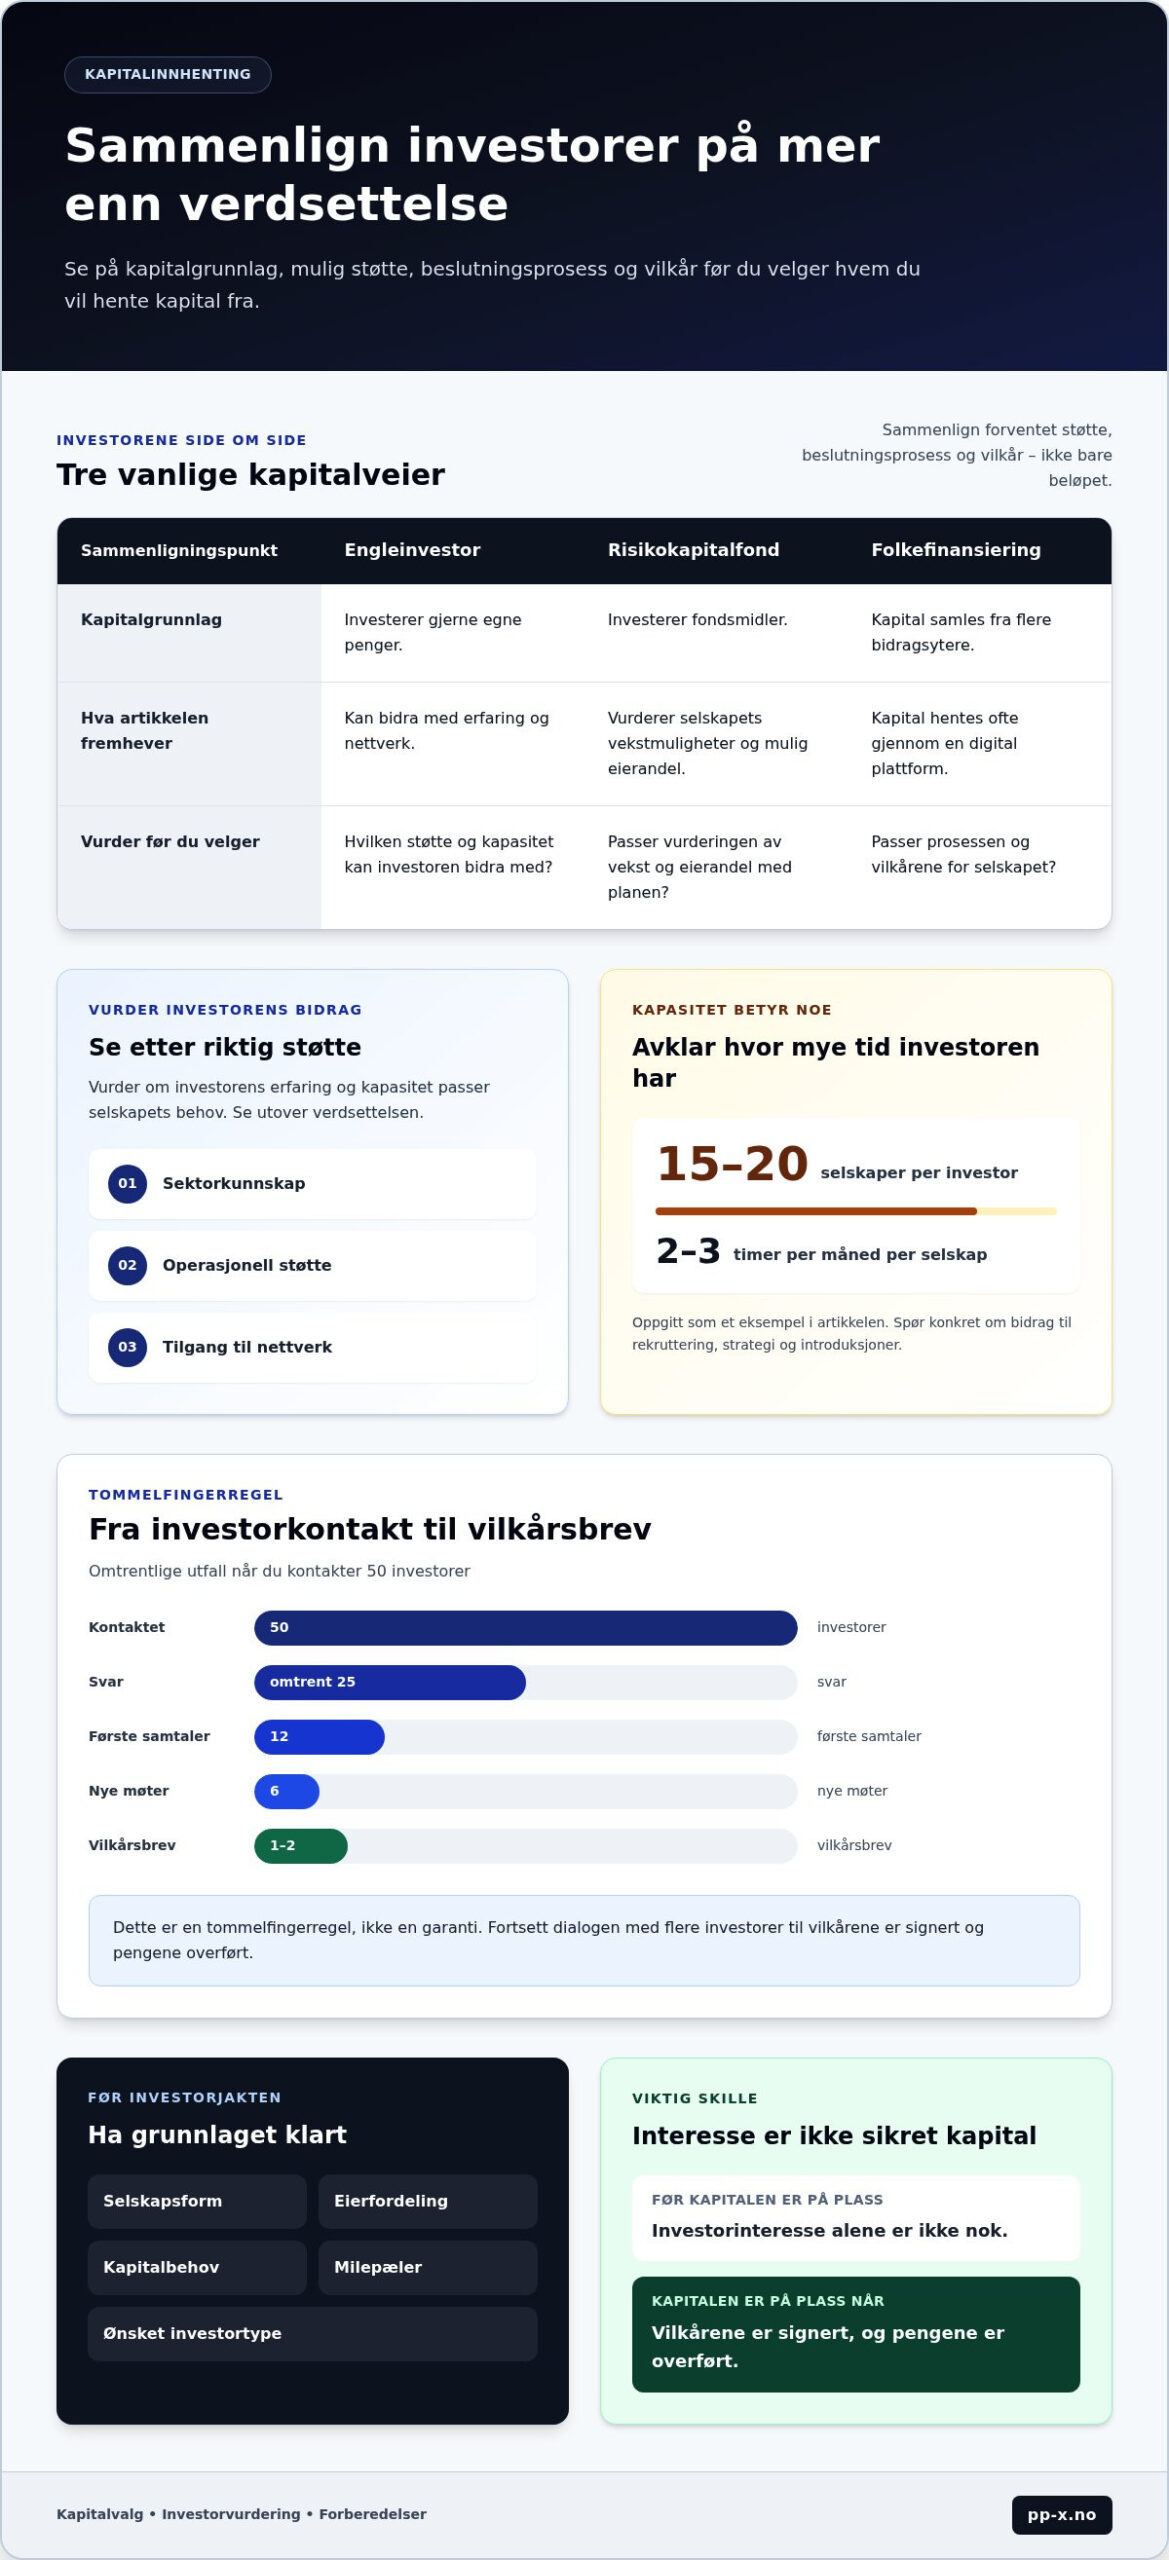
Engleinvestorer investerer gjerne egne penger og kan bidra med erfaring og nettverk. Risikokapitalfond investerer fondsmidler og vurderer selskapets vekstmuligheter og mulig eierandel. Folkefinansiering samler kapital fra flere bidragsytere, ofte gjennom en digital plattform. Sammenlign forventet støtte, beslutningsprosess og vilkår, ikke bare beløpet.
Ved en emisjon bør selskapet avklare beslutningsgrunnlag, tegningsvilkår og dokumentasjon. Gå gjennom hvem som skal godkjenne emisjonen, hvordan investorene tegner aksjer, og hvilke dokumenter som skal utarbeides. En tydelig prosess gjør det enklere å presentere den samme informasjonen for alle aktuelle investorer.
En aksjonæravtale bør avklare stemmerett, styresammensetning, salg av aksjer og håndtering av uenighet. Beskriv også hva som skjer hvis en gründer slutter, eller en eier vil selge. Avtalene bør være på plass før samarbeidet settes under press.
Undersøk investorens rolle før første møte. En investor med 15-20 selskaper har ifølge opplysningene 2-3 timer per måned per selskap. Spør konkret om bidrag til rekruttering, strategi og introduksjoner. Vurder om investorens kapasitet og erfaring passer selskapets behov.
Lag en sjekkliste før investorjakten: selskapsform, eierfordeling, kapitalbehov, milepæler og ønsket investortype. Kontakt aktuelle investorer med en tydelig introduksjon, et kort investeringscase og et konkret neste steg. Som tommelfingerregel kan kontakt med 50 investorer gi omtrent 25 svar, 12 første samtaler, 6 nye møter og ett eller to vilkårsbrev. Fortsett dialogen med flere investorer til vilkårene er signert og pengene overført.
Selskapsformen bør vurderes opp mot forventet omsetning, ikke bare dagens situasjon. Artikkelen anbefaler å vurdere aksjeselskap dersom forventet årlig omsetning overstiger 600 000-700 000 kroner. Dette kan inngå i vurderingen av hvordan virksomheten skal organiseres før investorer tas inn, sammen med kapitalbehovet og planen for eierskapet.
Når gründere velger investor, bør de se utover verdsettelsen og vurdere sektorkunnskap, operasjonell støtte og tilgang til nettverk. Dette kan være avgjørende for om investoren passer virksomhetens behov. Gründere bør også lage en aksjonæravtale før de starter virksomhet sammen. Da kan de avklare forventningene tidlig og etablere et felles grunnlag for eierskapet.
2. Aktivitetsfellen etter kapitalinnhenting
Kapital kan skape fart, men flere tiltak betyr ikke automatisk større kundeverdi. Se for deg et team som vokser fra fem til femten personer seks måneder etter finansiering. Samtidig utvikler de tre nye produktfunksjoner og prøver to nye markedsføringskanaler. Uten tydelige prioriteringer kan innsatsen bli spredt over for mange oppgaver.
Før dere ansetter eller starter nye initiativer, knytt hvert tiltak til en konkret hypotese. Hvilket kundeproblem skal en funksjon løse? Hvilke kunder skal en kanal nå? Avtal på forhånd hva dere må observere for å fortsette, endre retning eller stanse arbeidet. Da blir aktivitetene tester, ikke mål i seg selv.
Ha faste gjennomganger med ledergruppen. Se på kundesamtaler, produktbruk, salg og frafall, og sammenlign utviklingen med situasjonen før finansieringen. Hvis en ny funksjon ikke påvirker kundenes bruk eller betalingsvilje, bør teamet undersøke hvorfor før det setter inn flere ressurser. Vurder også nye kanaler hver for seg, slik at dere ser hvilke som faktisk gir relevante henvendelser.
Et år senere kan en oppstartsbedrift ha brukt millioner og ansatt dusinvis uten å ha kommet nærmere kundeverdi. Risikoen øker når ledelsen måler fremdrift i antall ansatte, funksjoner og kampanjer. Mål heller om kundene løser problemet raskere, kommer tilbake eller velger å betale. Velg noen få mål som speiler selskapets viktigste antakelse.
Lag en enkel prioriteringsplan etter finansieringen. Skriv ned de viktigste målene, hvem som har ansvar for hvert tiltak, og når resultatene skal vurderes. Sett også av tid til den daglige driften mens dere prøver nye initiativer. Hvis teamet vokser fra fem til femten, må ansvar og beslutningsveier følge med. Ellers kan flere ansatte føre til flere møter uten tydeligere fremgang. Behold aktivitetene som lærer dere noe konkret om kundene eller forretningsmodellen.
3. Forberedelser til kapitalinnhenting
Begynn med å beskrive hvordan suksess ser ut tre til fem år fram i tid. Knytt verdsettelsen til kundebehov, dokumentert fremgang, vekstplan og risiko. Beregn deretter hvor stor eierandel investoren får for kapitalen. Verdsettelsen bør bygge på selskapets situasjon og planer, ikke bare gründernes forventninger. En vanlig feil gründere gjør når de henter kapital, er å gå inn i forhandlinger uten å kunne forklare forutsetningene bak verdien.
En kapitalinnhenting tar vanligvis to til fire måneder, og kan ta lenger tid. Vurderer du å hente innen tolv måneder, bør du starte forberedelsene seks måneder før. Er en mulig runde tolv til tjuefire måneder unna, bruk tiden på å utvikle virksomheten før du lager investorpresentasjoner. Begynn samtidig å bygge investorrelasjoner opptil 12 måneder før den formelle runden.
Før møtene starter, klargjør investeringscase, kontantstrømsprognose 24 måneder fram i tid, eieroversikt og planlagte milepæler. Forbered også tydelige svar om kundetilgang, inntektsmodell og hvordan kapitalen skal brukes. En ryddig dokumentpakke gjør det enklere å formidle samme informasjon gjennom hele prosessen. Den viser også hvordan planlagte kostnader henger sammen med selskapets mål.
En annen feil gründere gjør når de henter kapital, er å undervurdere utvanningen. På før-såkornstadiet bør gründere sikte på å gi fra seg høyst 10-15 prosent. I såkornfasen bør samlet utvanning holdes under omtrent 20-25 prosent. Vurder eierandelen opp mot kapitalbehovet og milepælene investeringen skal finansiere.
For lite kapital kan føre til at selskapet går tom for penger før neste milepæl. For mye kan gi unødvendig utvanning og svekke kostnadsdisiplinen. Knytt derfor hvert beløp i prognosen til en konkret aktivitet og et forventet resultat.
Norske gründere kan undersøke skatteFUNN-ordning før de henter investorkapital. Ordningen gir 19 prosent skattefradrag for godkjente forsknings- og utviklingsprosjekter. Vurder om de planlagte aktivitetene passer inn, og ta eventuell støtte med i finansieringsplanen. Ved lån bør virksomheten bygge opp 6-12 måneders god betalingshistorikk før søknad om økning eller nytt lån.
4. Hvor mye kapital bør en gründer hente, og hvordan beregnes beløpet?
Start med planen, ikke med et beløp andre gründere har hentet. Kapitalbehovet bør dekke aktivitetene fram til neste viktige milepæl. Skriv ned hva selskapet skal oppnå, hvilke ressurser det krever, og når resultatene skal vurderes. Da kan investeringsbeløpet begrunnes med konkrete behov.
Beregn først forventede inntekter og utgifter. Ta med lønn, produktutvikling, salg, markedsføring og andre driftskostnader. For oppstartsbedrifter som utvikler fysiske produkter, kan spesialister som Ljungdahl Engineering bistå med konstruksjon og CAD-design, slik at ressursbehovet blir enklere å budsjettere. Skill mellom nødvendige kostnader og tiltak dere kan utsette. Lag deretter et lavt, forventet og høyt scenario. Forskjellene viser hvilke antakelser som påvirker kapitalbehovet mest.
En oppstartsbedrift kan bruke 18-36 måneder på å få stabil drift. Bruk derfor prognosen til å vurdere hvor lenge kapitalen skal vare, men knytt perioden til selskapets planlagte milepæler. Hvis neste mål er å dokumentere betalingsvilje, prioriter kundetester og salg framfor funksjoner som ikke støtter den testen.
For lite kapital kan tvinge selskapet til å hente penger før det har nådd målene sine, og gi mindre tid til å vise fremgang. For mye kapital kan føre til unødvendig utvanning hvis selskapet gir fra seg en større eierandel enn planen krever. Vurder derfor beløpet sammen med verdsettelsen og eierandelen investorene får.
Noen gründere velger et beløp fordi andre selskaper har hentet tilsvarende, uten å knytte summen til en plan. Unngå denne snarveien. Lag i stedet en oversikt over hver større kostnad, når den oppstår, og hvilket resultat den skal bidra til. Oppdater beregningen når inntekter eller kostnader endres, og vis investorene hvilke forutsetninger den bygger på.
Før møtene starter, kontroller at planen, prognosen og kapitalbeløpet forteller den samme historien. En erfaren rådgiver innen kapitalinnhenting kan utfordre antakelsene og presentasjonen. Da går du inn i investorrunden med et beløp som bygger på selskapets konkrete mål, ikke en tilfeldig sammenligning.
Noen gründere velger å hente inn 1 million dollar fordi andre gründere har hentet inn et tilsvarende beløp, uten å knytte beløpet til en plan eller milepæler. Bruk ikke dette som målestokk: Summen sier ikke i seg selv hvilke kostnader som må dekkes, eller hvilke resultater selskapet kan nå. Gå tilbake til aktivitetene, tidsplanen og målene kapitalen skal finansiere. Dersom beløpet ikke kan forklares gjennom disse behovene, bør beregningen justeres før den presenteres for investorene.
PP-X: Oppkjøpsstrategi
PP-X kan være et naturlig neste steg når vekstplanen omfatter oppkjøp, eller når kapitalbehovet må knyttes til en tydelig vekstretning. Med oppkjøpsstrategi kan selskapet vurdere hvordan oppkjøp passer inn i målene, hvilke typer virksomheter som er relevante, og hvordan vekstplanen bør prioriteres. PP-X bistår også med kapitalinnhenting og M&A-gjennomføring, slik at finansieringsbehov og transaksjonsplan ses i sammenheng.
Ta kontakt med PP-X dersom du ønsker å drøfte hvordan kapitalinnhenting eller en oppkjøpsstrategi kan passe selskapets planer. Du kan også besøke pp-x.no.
Gjør neste finansieringsvalg til et bevisst valg
Kapitalinnhenting bør støtte selskapets retning, ikke bli et mål i seg selv. Før du tar neste steg, avklar hva virksomheten skal kunne gjøre med kapitalen, og hvordan dette passer med langsiktig eierskap. Vurder også om vekst gjennom oppkjøp eller et framtidig salg bør inngå i strategien. PP-X tilbyr kapitalinnhenting, oppkjøpsstrategi og salg av bedrift, og kan bidra når disse valgene må ses i sammenheng.
Mange feil gründere gjør når de henter kapital, handler om å ta beslutninger uten å knytte dem til selskapets mål. Bruk derfor investordialogen til å teste planen, ikke bare presentere den. Vær tydelig på hva dere vet, hvilke antakelser dere bygger på, og hvilke resultater som skal styre neste beslutning. Slik blir kapitalen et verktøy for å utvikle virksomheten på egne premisser.
Når du ønsker å drøfte finansieringsbehovet og mulige veivalg, kan du kontakte PP-X om kapitalinnhenting. En gjennomtenkt plan gir et bedre utgangspunkt for neste fase.