
Et lån kan bli til eierskap, men långiveren starter som kreditor. Et konvertibelt lån gir långiveren rett til å kreve aksjer mot lånebeløpet eller bruke fordringen som aksjeinnskudd ved motregning. Her får du konvertibelt lån forklart gjennom dette skillet: Konvertering er som regel en rett, ikke en plikt.
Vilkårene kan virke kompliserte fordi lånet kombinerer gjeld med muligheten til å bli medeier. Renter er normalt fradragsberettigede kostnader for selskapet og skattepliktig inntekt for långiveren. Her får du vite hvordan renter og konvertering behandles skattemessig, hvilke selskaper som bruker slike lån, og hva som skjer dersom selskapet går konkurs før konvertering. Vi ser også på eksempler fra norske oppstartsbedrifter og forklarer hvilke vilkår som påvirker hvor mye av lånet som kan bli til aksjer.
Viktige punkter
- Skill mellom rollen som långiver og muligheten til å bli aksjeeier, og se hvordan konverteringsvilkårene påvirker denne overgangen.
- Vurder både rentebehandlingen og skattevirkningen dersom fordringens verdi avviker fra pålydende ved konvertering.
- Se hvilke selskaper som kan ha nytte av låneformen, og hvilke beslutninger og vilkår som må være på plass.
- Forstå hva konkurs før konvertering kan bety for långiveren, og sammenlign vilkårene i eksempler fra norske oppstartsbedrifter.
Skattemessig behandling av renter og konvertering
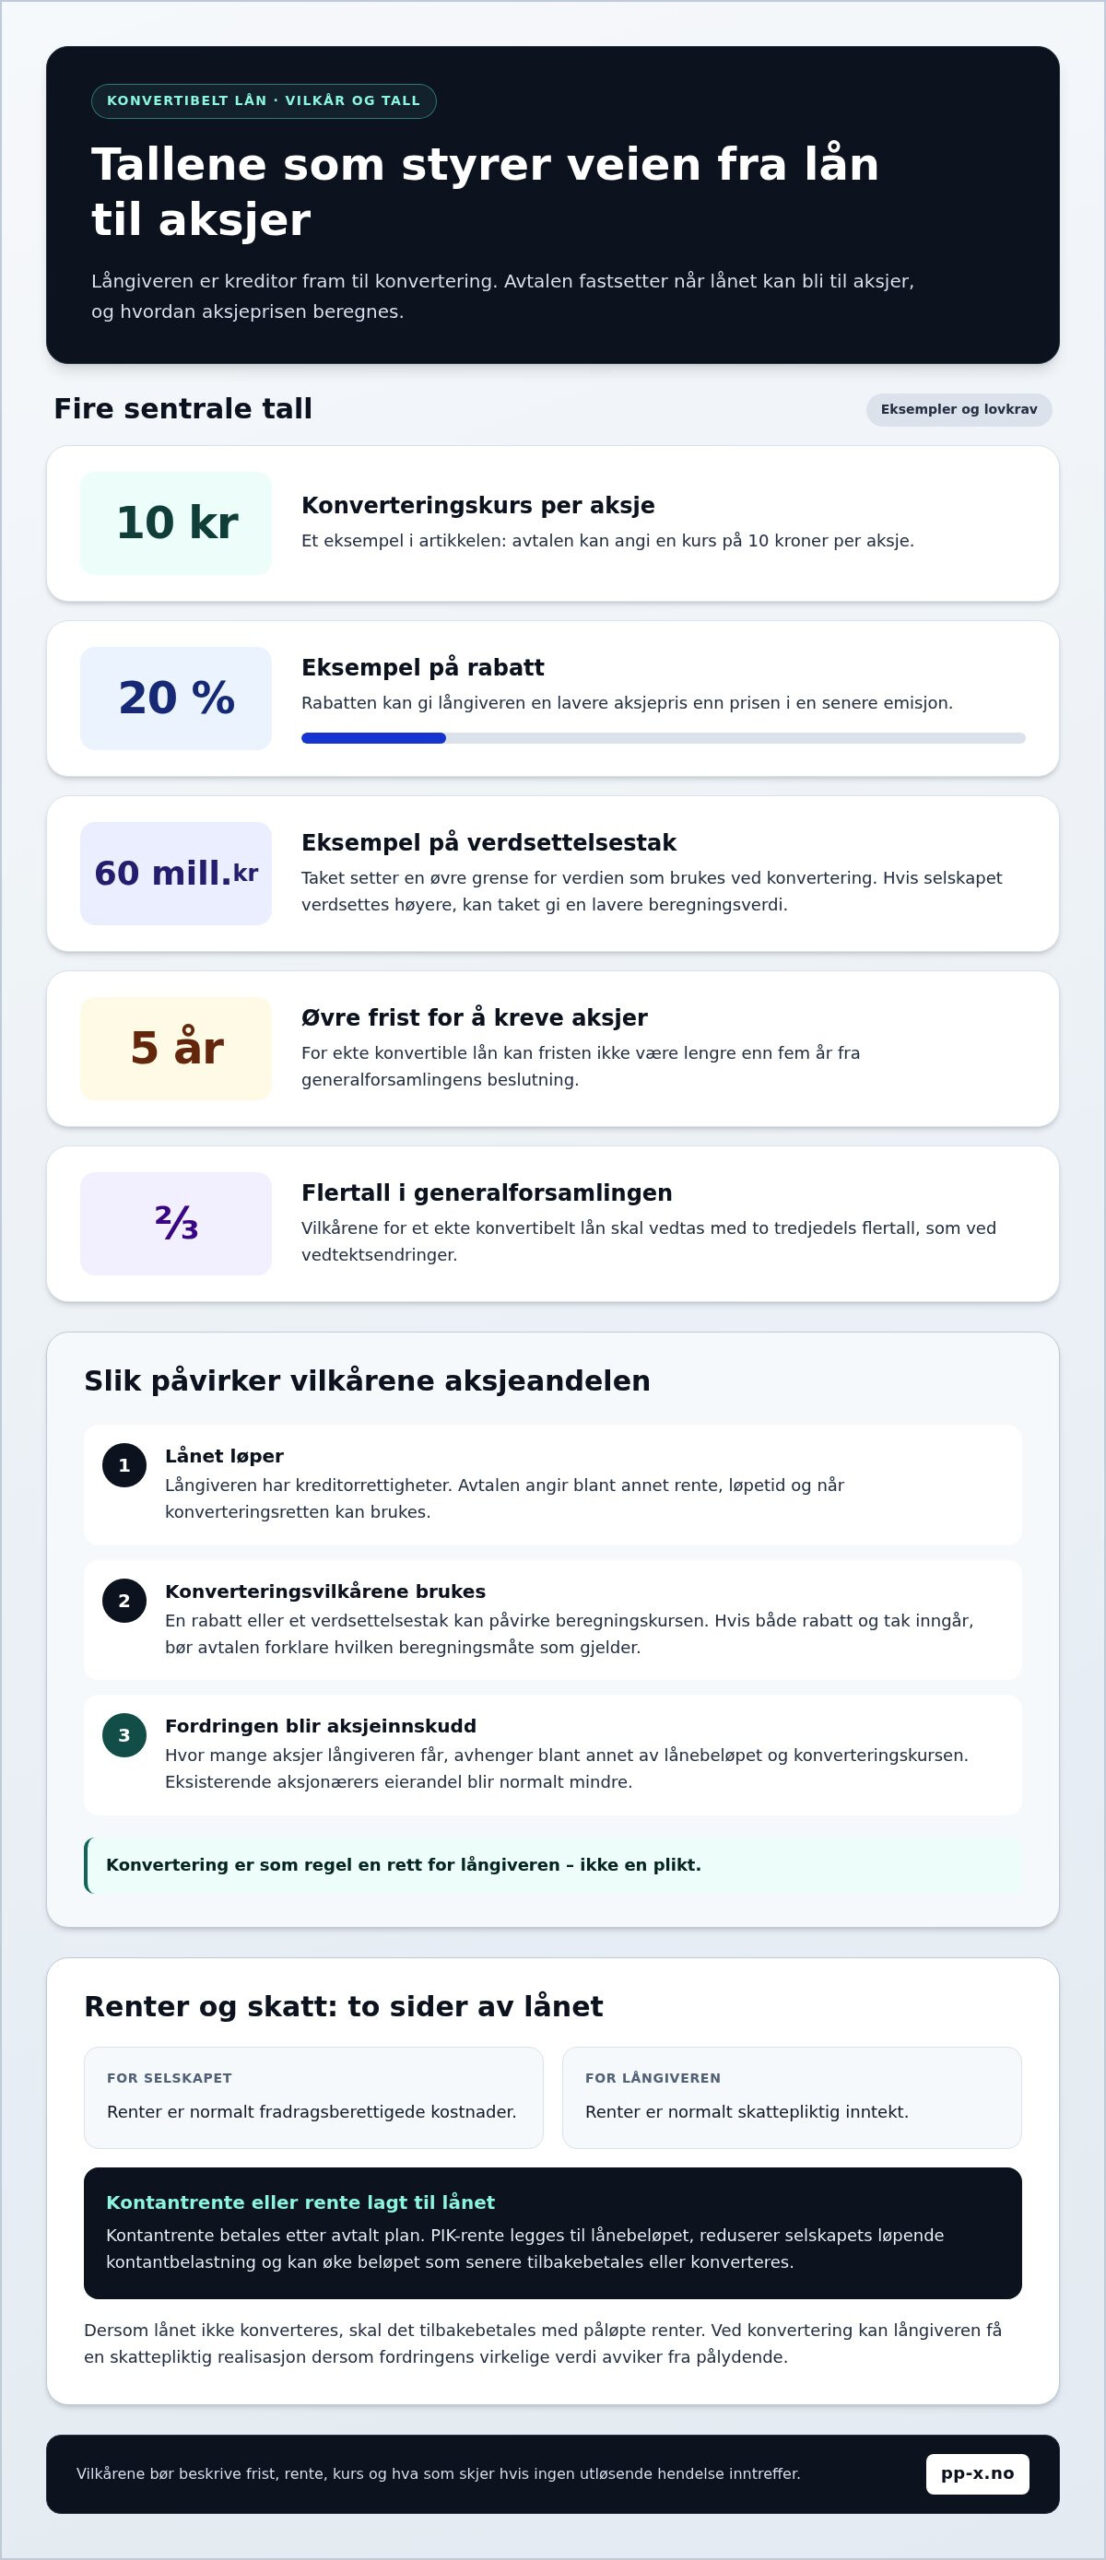
Et konvertibelt lån kombinerer lånevilkår med en mulig vei til egenkapital. For eksempel kan avtalen angi en konverteringskurs på 10 kr per aksje, mens skattevirkningen avhenger av renter og eventuell verdiendring.
Rabatt og verdsettelsestak
En rabatt gir långiveren lavere aksjepris enn prisen i en senere emisjon, mens et verdsettelsestak setter øvre grense for verdien som brukes ved konvertering. I et regneeksempel kan en rabatt på 20 prosent gi lavere pris enn emisjonskursen. Et tak på 60 millioner kroner kan også gi en lavere beregningsverdi dersom selskapet verdsettes høyere. Vilkårene påvirker hvor mange aksjer lånebeløpet gir, og hvor mye eksisterende aksjonærer utvannes. Avtalen bør vise hvilken beregningsmåte som gjelder hvis både rabatt og tak inngår.
Rentebetaling og PIK-rente
Kontant rente betales etter avtalt plan, mens PIK-rente legges til lånebeløpet i stedet for å betales løpende. Dette reduserer selskapets kontantbelastning mens lånet løper, men kan øke beløpet som senere skal tilbakebetales eller konverteres. Avtalen bør angi om renten betales kontant eller legges til hovedstolen, hvordan den beregnes, og om rentene følger med ved konvertering. For långiveren påvirker dette både løpende inntekt og mulig aksjeandel.
For å få konvertibelt lån forklart med skattevirkningen tydelig fram, må rentebehandlingen være med. Renter er normalt fradragsberettigede kostnader for selskapet og skattepliktig inntekt for långiveren. Långiveren har i utgangspunktet kreditorrettigheter og mottar som regel rente. Hvis lånet ikke konverteres, skal det tilbakebetales med påløpte renter. Ved konvertering kan långiveren få en skattepliktig realisasjon dersom fordringens virkelige verdi avviker fra pålydende.
Regnskapsføringen viser hvordan fordringen endres når lånet konverteres. Innbetalingen føres som lån fram til konvertering; ved motregning mot aksjeinnskudd anses lånet som nedbetalt. Beløp, rente, løpetid og konverteringskurs avgjør hvor stor fordring som kan bli aksjer. Ekte konvertible lån reguleres av aksjeloven § 11-2, og ifølge Lovdata kan fristen for å kreve aksjer ikke være lengre enn fem år fra generalforsamlingens beslutning. Selskapet og långiveren bør derfor avklare frist, rentevilkår og konverteringsmekanisme i avtalen.
Hvilke selskaper bruker konvertible lån?
I norske aksjeselskaper reguleres konvertible lån av aksjeloven § 11-1 flg. Ekte konvertible lån følger aksjeloven § 11-2 og kapittel 11.
Et konvertibelt lån kan passe for et selskap som trenger kapital, men ønsker å utsette verdsettelsen til en senere finansieringsrunde. En oppstartsbedrift kan for eksempel hente kapital nå og avtale at lånet konverteres ved neste emisjon. Investoren har kreditorrettigheter mens lånet løper, og kan få aksjer dersom vilkårene utløses. Selskapet kan dermed hente finansiering før partene fastsetter en endelig aksjepris.
En senere verdsettelse kan gjøre det enklere for selskapet å avtale finansiering når mer informasjon om utviklingen foreligger. Investoren får på sin side mulighet til å bli medeier dersom konvertering blir økonomisk gunstig. Lånet er likevel gjeld fram til konvertering, så vilkårene må beskrive hva som skjer dersom emisjonen uteblir. Avtalen bør også klargjøre om renter følger lånet ved konvertering.
Generalforsamlingen skal vedta vilkårene for et ekte konvertibelt lån med to tredjedels flertall, slik som ved vedtektsendringer. Det er generalforsamlingen, ikke daglig leder eller styret alene, som skal fastsette lånets størrelse, rente og løpetid. Vedtaket angir også hvem som har konverteringsrett, konverteringskursen eller beregningsmåten, maksimalt antall aksjer og frister.
En gyldig styrefullmakt kan gi styret adgang til å gjennomføre bestemte beslutninger innenfor fullmaktens rammer. Som hovedregel må generalforsamlingen vedta, eller gi styrefullmakt til, utstedelse av aksjer ved konvertering. Eksisterende aksjonærer har som utgangspunkt fortrinnsrett ved utstedelse av nye aksjer, men gyldige vedtak kan fravike denne retten. Et tilbud kan rettes mot eksisterende aksjonærer eller bestemte navngitte personer.
Før avtalen inngås, bør partene sammenholde låneavtalen med generalforsamlingsvedtaket. Dersom konverteringen skal skje ved neste emisjon, må avtalen beskrive hvordan emisjonskursen påvirker investorens aksjepris. Den bør også forklare hvordan en eventuell verdsettelsesmekanisme fungerer, og hva som skjer ved tilbakebetaling. Da blir det tydelig for selskapet, investoren og aksjonærene hvilke rettigheter som gjelder før og etter konvertering.
Hva skjer hvis selskapet går konkurs før konvertering?
Går selskapet konkurs før lånet konverteres, er långiveren vanlig kreditor, med prioritet etter sikrede fordringer. Långiveren har da ikke fått aksjer gjennom lånet, men har et krav på tilbakebetaling av lånet og påløpte renter.
Når lånet kan konverteres, bestemmes av avtalen og selskapsvedtaket. Vilkårene kan knytte konverteringen til neste emisjon, en avtalt beløpsgrense, en bestemt dato eller en kontrollhendelse, som salg av selskapet. Konvertering er som regel långiverens rett, ikke en plikt. Avtalen bør derfor angi hvilke hendelser som utløser retten, hvordan kursen beregnes, og hva som skjer dersom ingen utløsende hendelse inntreffer.
Ved konvertering får långiveren aksjer, og eksisterende aksjonærers eierandel blir normalt mindre. Hvor stor utvanningen blir, avhenger av lånebeløpet, konverteringskursen og antallet aksjer selskapet har fra før. Hvis lånet konverteres til en lavere kurs enn emisjonskursen, får långiveren flere aksjer for samme beløp. Selskapet bør derfor beregne virkningen på eierandelene før emisjonen gjennomføres.
Regnskapsmessig føres innbetalingen som lån fram til konvertering. Når fordringen brukes til motregning mot aksjeinnskuddet, anses lånet som nedbetalt. For et uregistrert konvertibelt lån krever konverteringen et nytt vedtak i generalforsamlingen. Når lånet er godkjent og låneavtalen inngått, kan konverteringen skje uten en ny beslutning i generalforsamlingen. Aksjeutstedelsen må gjennomføres som en kapitalforhøyelse, med lånets pålydende som innskudd.
Et praktisk eksempel er en avtale der konverteringsretten utløses ved neste emisjon. Da må selskapet fastsette hvor mange aksjer fordringen gir, og følge kursmekanismen i vedtaket. Generalforsamlingens vilkår må angi maksimalt antall aksjer og konverteringsfrister. Etter gjennomføringen meldes kapitalforhøyelsen til Foretaksregisteret. Hvis selskapet går konkurs før disse stegene er fullført, er långiveren fortsatt kreditor, ikke aksjeeier.
Investorens muligheter avhenger av hvordan selskapet utvikler seg. Går det godt, kan investoren velge å konvertere lånet til aksjer. Går det dårlig, kan investoren i stedet få lånet tilbakebetalt med renter. For et selskap som trenger egenkapital, kan et konvertibelt lån være en finansieringsform.
Eksempler på konvertible lån i norske oppstartsbedrifter
Polarfisk AS viser hvordan vilkår kan tilpasses selskapets finansieringsbehov. Renten var NIBOR pluss 5 prosent, ble justert hvert kvartal og skulle betales hver tredje måned.
Generalforsamlingen i Polarfisk AS vedtok i 2022 å gi styret fullmakt til å ta opp konvertible lån på inntil 100 millioner kroner. Eksempelet viser hvorfor avtalen bør fastsette lånebeløp, rente, betalingsplan og frist for konvertering. Selskapet og långiveren får da konkrete rammer for både perioden som gjeld og en eventuell overgang til eierskap.
Et annet eksempel gjelder en norsk teknologibedrift som hentet 10 millioner kroner gjennom et konvertibelt lån i 2022. Lånet hadde 25 prosent konverteringsrabatt. En slik rabatt kan gi investoren lavere aksjepris enn i en senere emisjon, men den endelige eierandelen avhenger også av kursgrunnlaget og lånebeløpet. Les derfor vilkårene samlet, ikke bare prosentsatsen for rabatten.
Se også på et regneeksempel med et lån på 2 millioner kroner, 20 prosent rabatt og emisjonskurs på 10 kr per aksje. Rabatten gir en konverteringskurs på 8 kr, så lånebeløpet tilsvarer 250 000 aksjer før eventuell rentetillegg. Sammenlign deretter dette tallet med aksjene som allerede finnes. Det viser konkret hvordan rabatt og verdsettelse påvirker utvanning.
Eksemplene gir ikke én standardmodell. De viser at løpetid, rentebetaling, rabatt og konverteringskurs kan settes sammen på ulike måter. Før selskapet vurderer et senere salg, bør det forstå hvordan lånet påvirker eierstruktur og aksjer, og ta dette med i forberedelsene til salg av familiebedrift.
Hvis renten skal betales hver tredje måned, er god likviditetsplanlegging viktig for at selskapet skal kunne følge betalingsrytmen gjennom låneperioden.
PP-X: Oppkjøpsstrategi
PP-X kan bistå når et konvertibelt lån inngår i selskapets plan for vekst gjennom oppkjøp. Med oppkjøpsstrategi og kapitalinnhenting får ledelsen støtte til å vurdere hvordan finansieringen og oppkjøpsmålene passer sammen. Ved en konkret transaksjon kan PP-X også bistå med M&A-gjennomføring.
Dette er særlig relevant når selskapet vurderer hvordan lån, konvertering og eierskap påvirker en større vekstplan. Hvis målet i stedet er å forberede et eierskifte, kan PP-X bistå med salg av bedrift. Velg støtte ut fra selskapets behov: finansiering og oppkjøp for videre vekst, eller forberedelser til salg.
Ta kontakt med PP-X for en uforpliktende prat om hvilken retning som passer selskapets situasjon.
Gjør finansieringsvalget til en del av planen
Når du har fått konvertibelt lån forklart, er neste steg å vurdere hvordan finansieringen støtter selskapets retning. Avklar hva kapitalen skal gjøre mulig, hvordan eierskapet kan utvikle seg, og om planen handler om vekst eller et framtidig eierskifte. Da blir finansieringsvalget en del av selskapets strategi, ikke en isolert avtale.
PP-X kan bistå med kapitalinnhenting og oppkjøpsstrategi når selskapet planlegger videre vekst. Hvis eierne vurderer å realisere verdiene sine, kan PP-X også bidra med salg av bedrift. Velg neste steg ut fra målet, enten det er å bygge videre eller forberede et eierskifte.
Kontakt PP-X for å diskutere finansiering, og ta neste steg med en tydelig plan for selskapet.
Ofte stilte spørsmål
Hva er et konvertibelt lån?
Et konvertibelt lån er finansiering som kan gi långiveren rett til aksjer i selskapet. Det skiller seg fra en vanlig aksjeinvestering ved at långiveren først har et pengekrav. Se for deg en oppstartsbedrift som trenger kapital før en ny investor vurderer selskapets verdi. En konverteringsavtale kan knytte aksjeprisen til en senere emisjon.
Hva er forskjellen mellom ekte og uekte konvertible lån?
Et ekte konvertibelt lån er vedtatt etter aksjelovens regler for slike lån, mens «uekte» brukes om avtaler som forsøker å oppnå en lignende virkning på en annen måte. Skillet handler om den juridiske strukturen, ikke bare om avtalens navn. Les låneavtalen sammen med selskapsvedtaket for å se om konverteringsretten følger reglene for ekte lån.
Hva er risikoen for investor ved uekte konvertible lån?
Investoren risikerer at den avtalte veien til aksjer ikke fungerer som forventet. Hvis konverteringen avhenger av en separat avtale eller en framtidig handling, kan uenighet om vilkårene gjøre utfallet uklart. Investoren kan ende opp med et pengekrav i stedet for aksjer. Avtalen bør derfor beskrive hva som skjer dersom emisjonen uteblir, selskapet selges eller partene ikke blir enige om beregningen.
Hvordan etablerer du et ekte konvertibelt lån?
Et ekte konvertibelt lån etableres ved at generalforsamlingen vedtar det innenfor aksjelovens rammer. Vedtaket krever to tredjedels flertall og må fastsette sentrale vilkår, blant annet hvem som får konverteringsrett og hvordan aksjene beregnes. I praksis bør selskapet først utforme vilkårene, deretter behandle dem i generalforsamlingen og sørge for at låneavtalen samsvarer med vedtaket. Styret eller daglig leder kan ikke fastsette vilkårene alene.
Hvordan fungerer konvertible lån i praksis?
Selskapet får kapital som lån, mens avtalen beskriver når långiveren kan kreve aksjer. Tenk på en bedrift som planlegger en emisjon, men ennå ikke har fastsatt prisen. Lånet kan gi finansiering fram til emisjonen, og avtalen kan knytte konverteringen til den. Dersom vilkårene ikke utløses, må partene følge avtalens regler for videreføring eller tilbakebetaling.
Hvordan skiller konvertibelt lån seg fra vanlig lån og egenkapital?
Et vanlig lån gir långiveren et tilbakebetalingskrav, mens en egenkapitalinvestering gir investoren aksjer fra starten. Et konvertibelt lån begynner som gjeld, men kan senere gi aksjer dersom vilkårene utløses. En investor som ønsker mulighet for eierskap, kan for eksempel velge denne mellomløsningen. Sammenlign derfor både tilbakebetalingsvilkårene og rettighetene som følger med aksjene, ikke bare renten eller den forventede eierandelen.