
Et sterkt vekstcase er ikke nok alene. Når man vurderer hva PE-fond ser etter i et selskap, veier stabil kontantstrøm, tydelig markedsposisjon, kompetent ledelse og realistiske muligheter for videre verdiskaping tungt. Selskapet må også passe med fondets investeringsmandat.
Det er forståelig at eiere vil vite hva investorer faktisk legger vekt på før de går i dialog. PE-fond vurderer ikke bare dagens lønnsomhet, men også om virksomheten kan utvikles videre gjennom bedre drift, vekst eller oppkjøp. Hva som betyr mest, avhenger blant annet av selskapets modenhet og fondets strategi.
Her får du en konkret gjennomgang av hvordan fond vurderer kontantstrøm, ledelse, regnskap, risiko og muligheter for operasjonelle forbedringer. Du får også se hvorfor et positivt regnskapsresultat ikke alltid er nok, og hvordan en tydelig plan for verdiskaping kan gjøre selskapet mer interessant for en investor.
Viktige punkter
- Vurder om konkrete driftsforbedringer kan styrke lønnsomheten, ikke bare om kostnader kan kuttes.
- Et ryddig grunnlag for regnskap, kontrakter og risiko gjør det enklere å forstå selskapets reelle situasjon.
- En tydelig plan og en ledelse som kan gjennomføre den, styrker investeringscaset.
- Se på kontantstrømmen over tid, og skill mellom regnskapsmessig overskudd og penger tilgjengelig for drift og investeringer.
Operasjonelle forbedringer og kostnadskutt
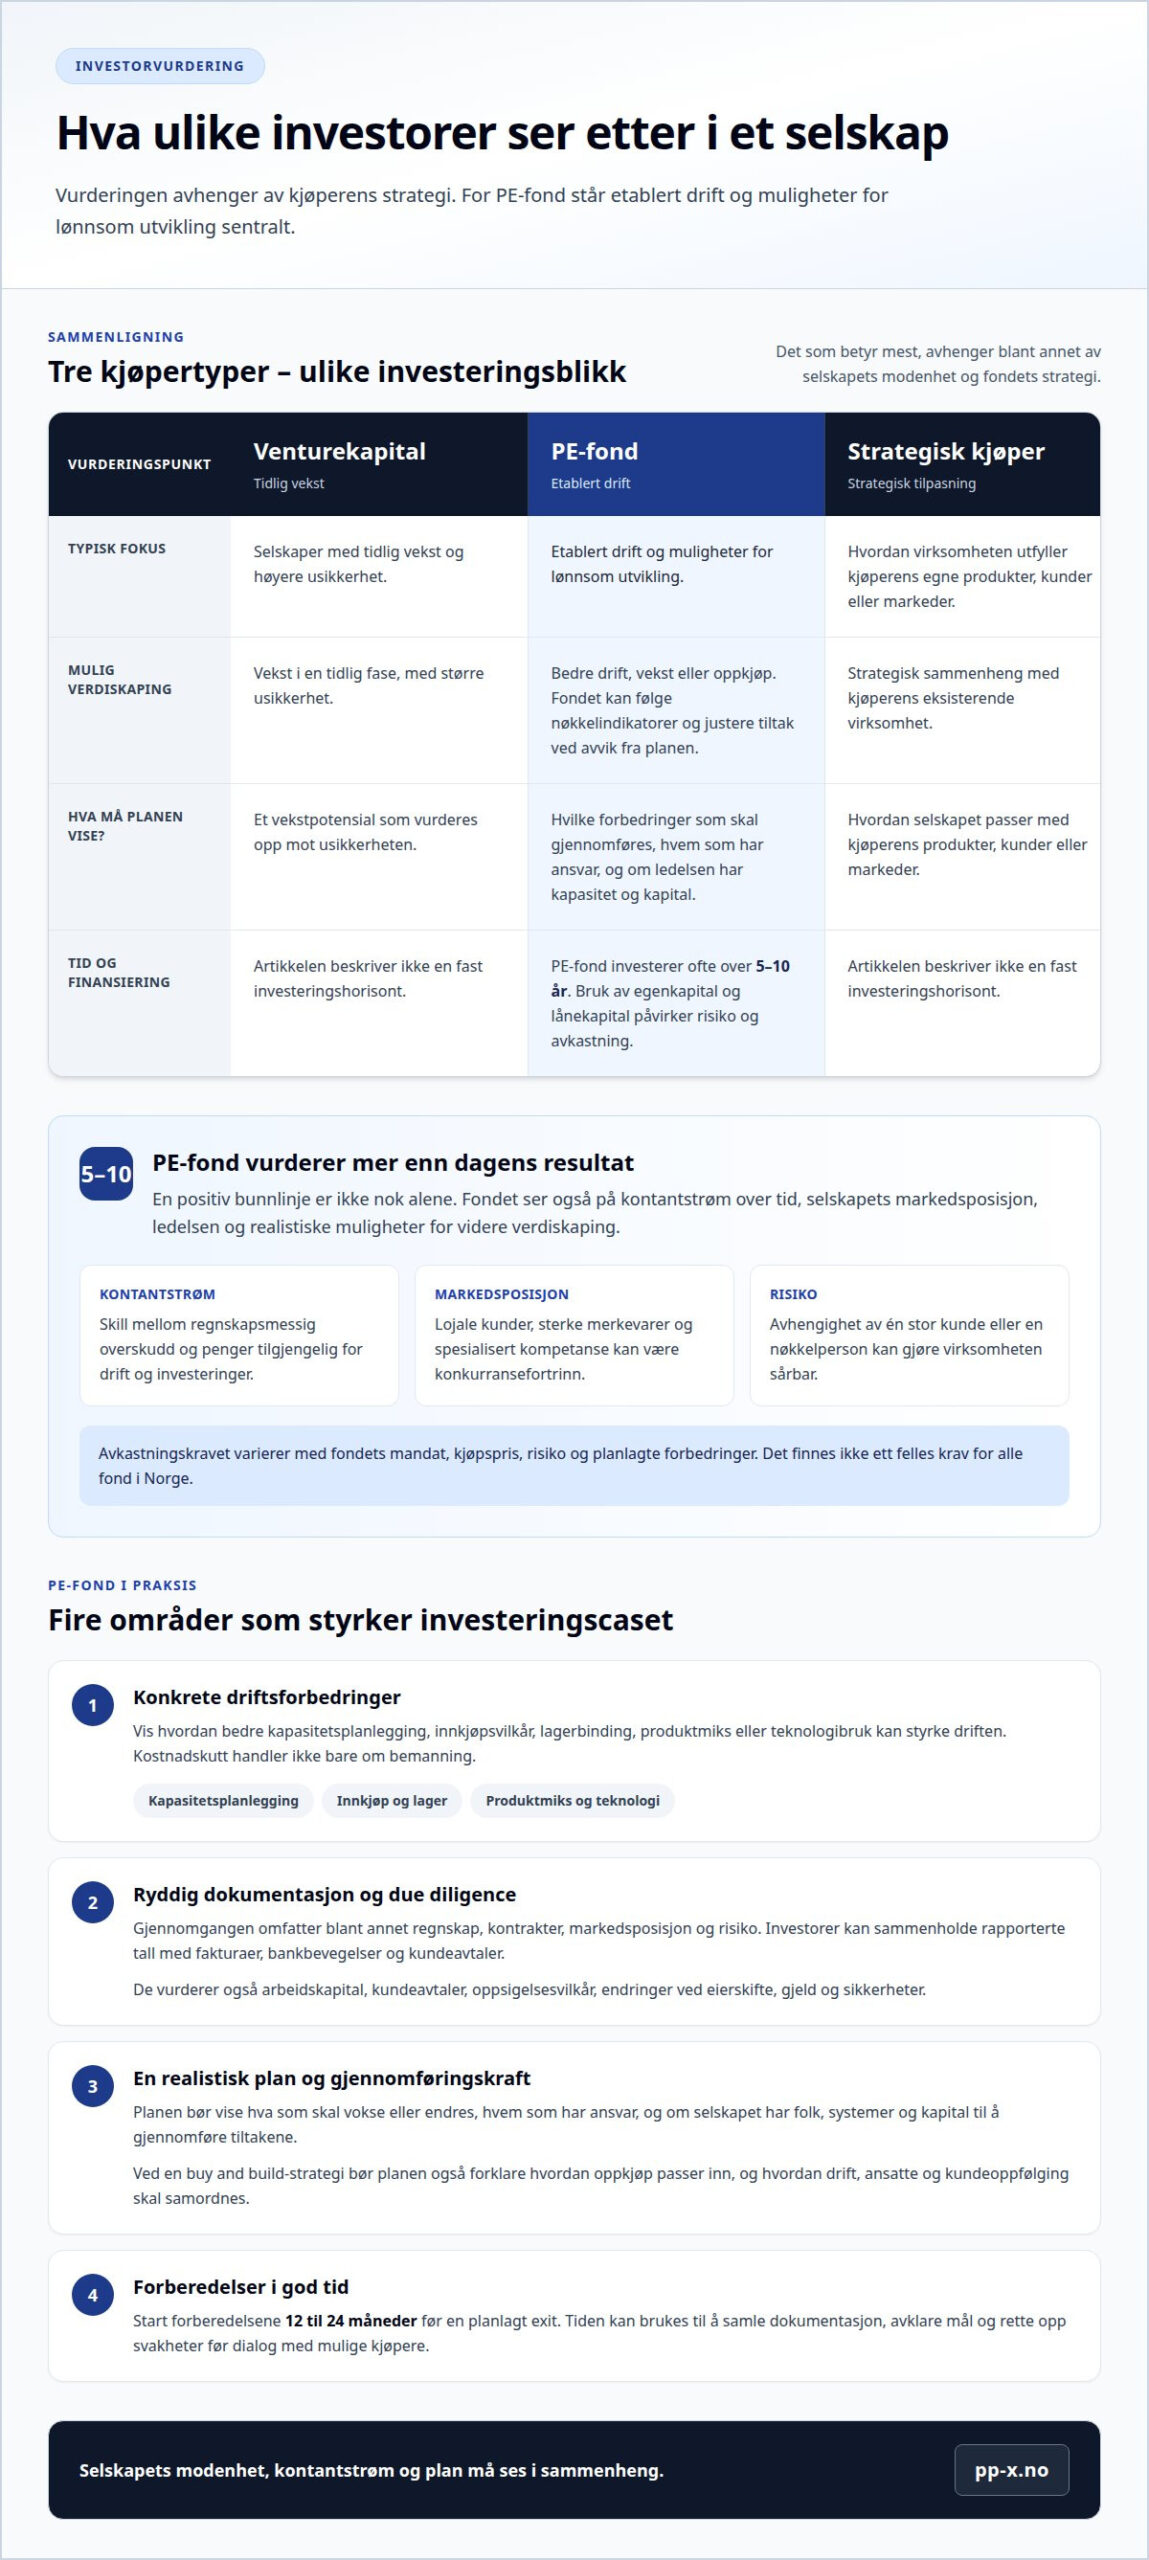
PE-fond vurderer om selskapet kan bli mer lønnsomt gjennom konkrete endringer etter investeringen. De kan følge driften aktivt, måle resultater med nøkkelindikatorer og justere tiltak hvis utviklingen avviker fra planen. Bedre kapasitetsplanlegging kan for eksempel redusere ventetid og frigjøre tid til kundeoppdrag.
Kostnadskutt handler ikke bare om å redusere bemanningen. Fondene kan også se på innkjøpsvilkår, lagerbinding, produktmiks og teknologibruk. En virksomhet med mange manuelle rutiner kan for eksempel automatisere fakturaflyten, slik at ansatte bruker mer tid på kunder og mindre på registrering.
For å forbedre drift og strategi må selskapet prioritere tydelig. En buy and build-strategi kan innebære at virksomheten kjøper mindre konkurrenter og samordner systemer, innkjøp eller salg. Før fondet vurderer slike tiltak, må det forstå om ledelsen har kapasitet, kapital og en realistisk gjennomføringsplan.
PE-fond ser etter konkurransefortrinn som lojale kunder, sterke merkevarer, spesialisert kompetanse eller kostnader som gjør det vanskelig for nye aktører å konkurrere. Lange salgsprosesser eller behov for teknisk kunnskap kan også skape barrierer. Et selskap som er avhengig av én stor kunde, har derimot en tydelig sårbarhet.
ESG-forbedringer kan inngå i driftsplanen. Et fond kan undersøke energibruk, avfall, arbeidsmiljø og kvaliteten på styringsrutinene. Et konkret tiltak kan være å følge energiforbruket per produsert enhet. Målingen viser om en investering i utstyr reduserer ressursbruken, og gjør samtidig ansvar og oppfølging tydeligere.
PE-fond investerer ofte over en horisont på 5-10 år. Avkastningskravet varierer med fondets mandat, kjøpspris, risiko og planlagte forbedringer; det finnes ikke ett felles krav for alle fond i Norge.
Kravene varierer også etter kjøpertype. Venturekapital retter seg gjerne mot selskaper med tidlig vekst og høyere usikkerhet, mens PE-fond ofte vektlegger etablert drift og muligheter for lønnsom utvikling. En strategisk kjøper kan i tillegg legge stor vekt på hvordan virksomheten utfyller egne produkter, kunder eller markeder. Fondets bruk av egenkapital (equity) og lånekapital påvirker også risiko og avkastning.
Due diligence av regnskap, kontrakter og risiko
Før en investering undersøker private equity-investorer om opplysningene om selskapet stemmer med den faktiske driften. En due diligence-prosess omfatter blant annet regnskap, kontrakter, markedsposisjon og risiko. Analysen skal vise hva virksomheten tjener penger på, hvilke forpliktelser den har, og hvor planen kan møte hindringer. Når eiere undersøker hva PE-fond ser etter i et selskap, inngår kvaliteten på dokumentasjonen også i vurderingen.
I regnskapet vurderer investorene utviklingen i inntekter, kostnader, resultat og arbeidskapital over tid. De kan sammenholde rapporterte tall med fakturaer, bankbevegelser og kundeavtaler. Hvis salget øker, men utestående fordringer vokser raskere, kan likviditeten komme under press. Historisk lønnsomhet viser derfor ikke alene om inntjeningen kan fortsette. En avstemming mellom salgsrapport og fakturering kan avdekke hvor forskjellene oppstår.
Gjennomgangen av kontrakter kan omfatte avtaler med kunder, leverandører, ansatte og långivere. En analyse av kundeavtalene kan for eksempel avdekke om inntektene avhenger av én stor kunde, eller om kunden kan si opp på kort varsel. Investorene ser også etter vilkår som endres ved eierskifte. Slike forhold kan påvirke både verdsettelsen og muligheten til å gjennomføre vekstplanen.
Risikovurderingen dekker også marked, konkurranse og avhengigheter i selskapet. Tenk deg en virksomhet der én nøkkelperson har all kunnskapen om et viktig produkt. Da vurderes hvordan kunnskapen kan dokumenteres og deles. Ved mange belånte oppkjøp sikres lånefinansieringen mot eiendelene i selskapet som kjøpes. Derfor er gjeld og sikkerheter sentrale deler av gjennomgangen.
Funnene blir vurdert samlet, ikke som enkeltstående avvik. Et uvanlig kostnadshopp kan skyldes en engangshendelse, mens gjentatte avvik kan vise et mer varig problem. Under aktivt eierskap brukes analysen til å prioritere tiltak, avklare ansvar og følge utviklingen. For eiere som vurderer et salg, kan forberedelser ved salg av familiebedrift også omfatte å strukturere informasjon om avtaler og virksomhetsrisiko.
Eiere og ledelse med en god plan
PE-fond vurderer om eierne og ledelsen har en troverdig plan for å utvikle selskapet videre. Planen bør vise hvilke deler av virksomheten som skal vokse, hva som må endres, og hvem som har ansvaret. Et mål om økt salg blir mer konkret når ledelsen forklarer hvilke kundegrupper eller produkter den vil prioritere.
Planen bør bygge på markedet selskapet faktisk opererer i. En produsent kan for eksempel satse på nye kundesegmenter, mens et programvareselskap kan styrke salget gjennom flere kanaler. Fondene vurderer om virksomheten har folk, systemer og kapital til å gjennomføre valgene. De ser også etter ledere som følger opp tiltak og forklarer avvik åpent.
En god plan beskriver både muligheter og krevende valg. Hvis et oppkjøp inngår, bør eierne vise hvordan målselskapet passer inn, og hvordan drift, ansatte og kundeoppfølging skal samordnes. En buy and build-strategi kan gi rom for vekst, men krever tydelig styring og kapasitet til å integrere virksomhetene. Uten dette kan det bli vanskelig å hente ut den forventede forbedringen.
Investorene vurderer også om eierne ønsker å beholde en rolle etter transaksjonen. En partner med finansiell styrke og operativ kompetanse kan bidra til videre utvikling, men ansvar og beslutningsmyndighet må være tydelige. Ledelsen bør for eksempel kunne forklare hvilke beslutninger den tar selv, og når styret eller en ny eier skal involveres.
Forberedelsene bør starte 12 til 24 måneder før en planlagt exit. Da får eierne tid til å samle dokumentasjon, avklare mål og rette opp svakheter før dialogen med mulige kjøpere. En tydelig plan gjør det lettere å forklare hvordan eierskap, marked og lønnsomhet henger sammen. Det gir også investorene et bedre grunnlag for å vurdere selskapets videre potensial.
Planen må være realistisk, ikke bare ambisiøst formulert. Børsnoterte selskaper kan gi markedsreferanser, men ledelsen må forklare hvordan selskapets egne forutsetninger skiller seg ut. Når prognosene bygger på konkrete kunder, kapasitet og gjennomførbare tiltak, blir vekstcaset lettere å forstå og følge opp.
Selskapenes modenhet og kontantstrøm
PE-fond vurderer om selskapets modenhet og kontantstrøm passer med investeringsstrategien. Dette påvirker også hvor mye kapital virksomheten trenger for å utvikle seg videre.
Økonomisk modenhet
Økonomisk modenhet betyr at selskapet har etablert drift, kjente kunder og en forretningsmodell som kan vurderes over tid. Fondet må forstå hva som skaper inntekter, og hvilke endringer som kan styrke virksomheten.
Et etablert selskap kan ha dokumentasjon på hvordan kundene kjøper, hvilke kostnader driften krever, og hvor virksomheten har rom for vekst. Oppstartselskaper har ofte mindre historikk, så vurderingen kan rette seg mer mot vekstmuligheter enn stabil inntjening. Private equity-fond investerer typisk i modne selskaper med stabil kontantstrøm, mens vekstkapital kan passe etablerte, lønnsomme selskaper som vil vokse uten å gi fra seg kontrollen.
Nøkkeltall for vekst og kontantstrøm
EBITDA, inntektsvekst og kontantstrøm viser lønnsomhet, utvikling og tilgjengelige penger. Sett under ett gir disse nøkkeltallene investorene et bedre bilde enn ett enkelt regnskapstall.
EBITDA viser driftsresultatet før renter, skatt og av- og nedskrivninger. Fondet vurderer utviklingen opp mot inntektene og undersøker om resultatet kommer fra vanlig drift eller engangseffekter. Kontantstrøm viser hva som faktisk går inn og ut, blant annet etter investeringer og gjeldsbetalinger. Et selskap kan ha overskudd, men likevel bruke mer penger enn driften skaper.
En praktisk analyse følger derfor innbetalinger fra kunder, betalingstid til leverandører og investeringsbehov. Hvis veksten krever større lager eller lengre kreditt til kundene, kan kontantbehovet øke selv om salget stiger. Fondet vurderer om selskapet kan finansiere slike endringer uten stadig å hente inn ny kapital eller vanne ut aksjene.
Børsnoterte selskaper kan gi et sammenligningsgrunnlag, men nøkkeltallene deres forklarer ikke automatisk verdien av et privat selskap. Investorer ser også på gjeld, utbytte og hvordan overskuddet brukes. Spørsmålet er om kontantene best brukes til å utvikle virksomheten, opprettholde driften eller gi gevinst til eierne gjennom utbytte eller tilbakekjøp av aksjer.
PP-X
PP-X hjelper eiere med å vurdere hvordan selskapets vekstplan, økonomi og mål passer med en mulig transaksjon. Ved salg til et PE-fond bistår PP-X med salg av bedrift og M&A-gjennomføring, fra å tydeliggjøre selskapets muligheter til å håndtere selve transaksjonen.
For virksomheter som vil vokse videre, kan oppkjøpsstrategi og kapitalinnhenting være relevante deler av planen. Det kan være nyttig å starte dialogen tidlig, særlig når eierne vil avklare ønsket rolle etter et eierskifte eller vurdere hvordan oppkjøp kan støtte veksten.
Ta kontakt med PP-X for en uforpliktende samtale om selskapets mål og mulige neste steg.
Gjør investeringsdialogen til et tydelig neste steg
Når du vurderer hva PE-fond ser etter i et selskap, bør du også avklare hva du selv ønsker ut av et mulig samarbeid. En investering påvirker mer enn kapitaltilgangen. Den kan endre hvem som tar beslutninger, hvordan selskapet prioriterer vekst, og hvilken rolle dagens eiere får videre.
Et nyttig neste steg er å formulere hva selskapet skal oppnå med en investor, og hvilke rammer som er viktige for eierne. Det gir et bedre utgangspunkt for å vurdere om en dialog passer med virksomhetens retning. PP-X kan bistå med oppkjøpsstrategi, kapitalinnhenting eller salg av bedrift, avhengig av målet og situasjonen.
En gjennomtenkt beslutning begynner med en åpen samtale om mulighetene. Kontakt PP-X for en vurdering av veien videre, og ta neste steg med et tydeligere grunnlag.
Ofte stilte spørsmål
Hva slags selskaper investerer PE-forvaltere i?
PE-forvaltere investerer ofte i etablerte selskaper som passer fondets strategi og har muligheter for videre vekst. Et selskap kan være interessant når kundene etterspør løsningene, virksomheten har en tydelig posisjon og utviklingsplanen er gjennomførbar. Fond med ulike mandater kan vektlegge forskjellige forhold. Derfor kan samme selskap passe godt for én investor, men mindre godt for en annen.
Hva ser private equity-fond etter når de vurderer et selskap?
Fondene vurderer om selskapets økonomi, marked og utviklingsmuligheter støtter investeringsplanen. De ser blant annet på konkurransesituasjon, kundebehov, ledelsens gjennomføringsevne og forhold som kan begrense veksten. Tenk deg en virksomhet med gode produkter, men svak salgsoppfølging. Fondet må da vurdere om forbedringen er realistisk, og om den kan skape varig verdi.
Hvor høy EBITDA og omsetning må et selskap ha for å være interessant for et PE-fond?
Det finnes ingen bestemt EBITDA eller omsetning som gjelder for alle PE-fond. Vurderingen avhenger av fondets mandat, bransjen, selskapets lønnsomhet og vekstbehov. En virksomhet med lavere omsetning kan være aktuell hvis den har en tydelig vekstmulighet, mens høy omsetning ikke alene gjør et selskap attraktivt hvis inntjeningen er svak eller ustabil.
Hvilke bransjer og markedsforhold foretrekker private equity-fond?
Private equity-fond velger bransjer ut fra investeringsmandatet sitt, ikke etter én felles bransjeliste. De vurderer blant annet om kundebehovet er tydelig, konkurransen forståelig og markedet stort nok til å støtte selskapets planer. En sterk markedsposisjon kan for eksempel være mindre verdifull hvis etterspørselen faller eller virksomheten er svært avhengig av noen få kunder.
Hvor viktig er selskapets vekstpotensial og mulighet for skalering for PE-fond?
Vekstpotensial og skalering er sentralt fordi fondene søker muligheter for verdiutvikling i investeringsperioden. Skalering betyr at selskapet kan øke salget uten at kostnadene vokser like raskt. En digital tjeneste kan for eksempel nå flere kunder med eksisterende teknologi. Fondet vurderer om markedet, kapasiteten og organisasjonen faktisk legger til rette for slik vekst.
Hvordan vurderer PE-fond ledelsen, organisasjonen og nøkkelpersoner i et selskap?
Fondene vurderer om ledelsen har kompetanse, tydelige ansvarsområder og evne til å gjennomføre planene. De ser også etter organisasjonsrisiko, for eksempel om én person alene håndterer sentrale kunder eller har avgjørende fagkunnskap. Hvis en nøkkelperson slutter, bør virksomheten fortsatt kunne levere. Dokumenterte rutiner og en plan for kunnskapsdeling kan derfor styrke vurderingen.