
Forberedelsene til PE-eierskap bør starte minst 12 til 24 måneder før en planlagt exit. Å forberede bedriften for PE-eierskap handler ikke bare om å gjøre tallene klare. Det handler også om å avklare hvem som skal eie videre, hva partnergruppen ønsker, og hvilken risiko virksomheten er rustet til å ta. En grundig forberedelse er ofte forskjellen mellom en middels salgssum og en maksimal realisering av verdier.
Et generasjonsskifte eller ulike mål blant eierne kan gjøre beslutningene krevende. Samtidig må bedriften vurdere likviditetsbehovet og hvor lenge den er forberedt på å følge en utviklingsplan med en ny eier. Åpenhet er ikke bare et etisk valg, det er en smart forretningsstrategi. En tydelig «Dag 1»-melding fra ledelsen bidrar til å forklare retningen når eierskapet endres.
Her får du vite hvordan generasjonsskifte, utfordringer i partnergruppen, likviditet, tidshorisont og risikoprofil påvirker forberedelsene. Du får også et bedre grunnlag for å vurdere om forventningene til en PE-investor passer med bedriftens mål og planer for videre utvikling.
Viktige punkter
- Avklar hvilke eiere som ønsker å selge, bli med videre eller endre rolle, slik at ulike forventninger ikke forsinker prosessen.
- Vurder om bedriftens likviditet tåler at en PE-investor utvikler og senere selger investeringen innenfor en typisk tidshorisont på 3-7 år.
- Se på hvordan nye prioriteringer innen drift, ledelse og lønnsomhet kan påvirke ansatte og virksomhetens arbeidsmåter.
- Styrk beslutningsgrunnlaget ved å forstå hvordan PE-fond vurderer bransjetrender, nøkkeltall og muligheter for videre vekst.
Generasjonsskifte og partnergruppens utfordringer
Når et generasjonsskifte nærmer seg, må partnergruppen avklare hvem som vil selge, bli med videre eller overta ledelsen. PE-partnere kan ønske å reinvestere og følge fondets plan for verdiskaping, mens andre partnere kan prioritere selvstendighet og fortsatt innflytelse. I en familiebedrift bør eiernes mål og ønskede roller etter salget fram tidlig, slik planlegging av salg av familiebedrift også legger opp til.
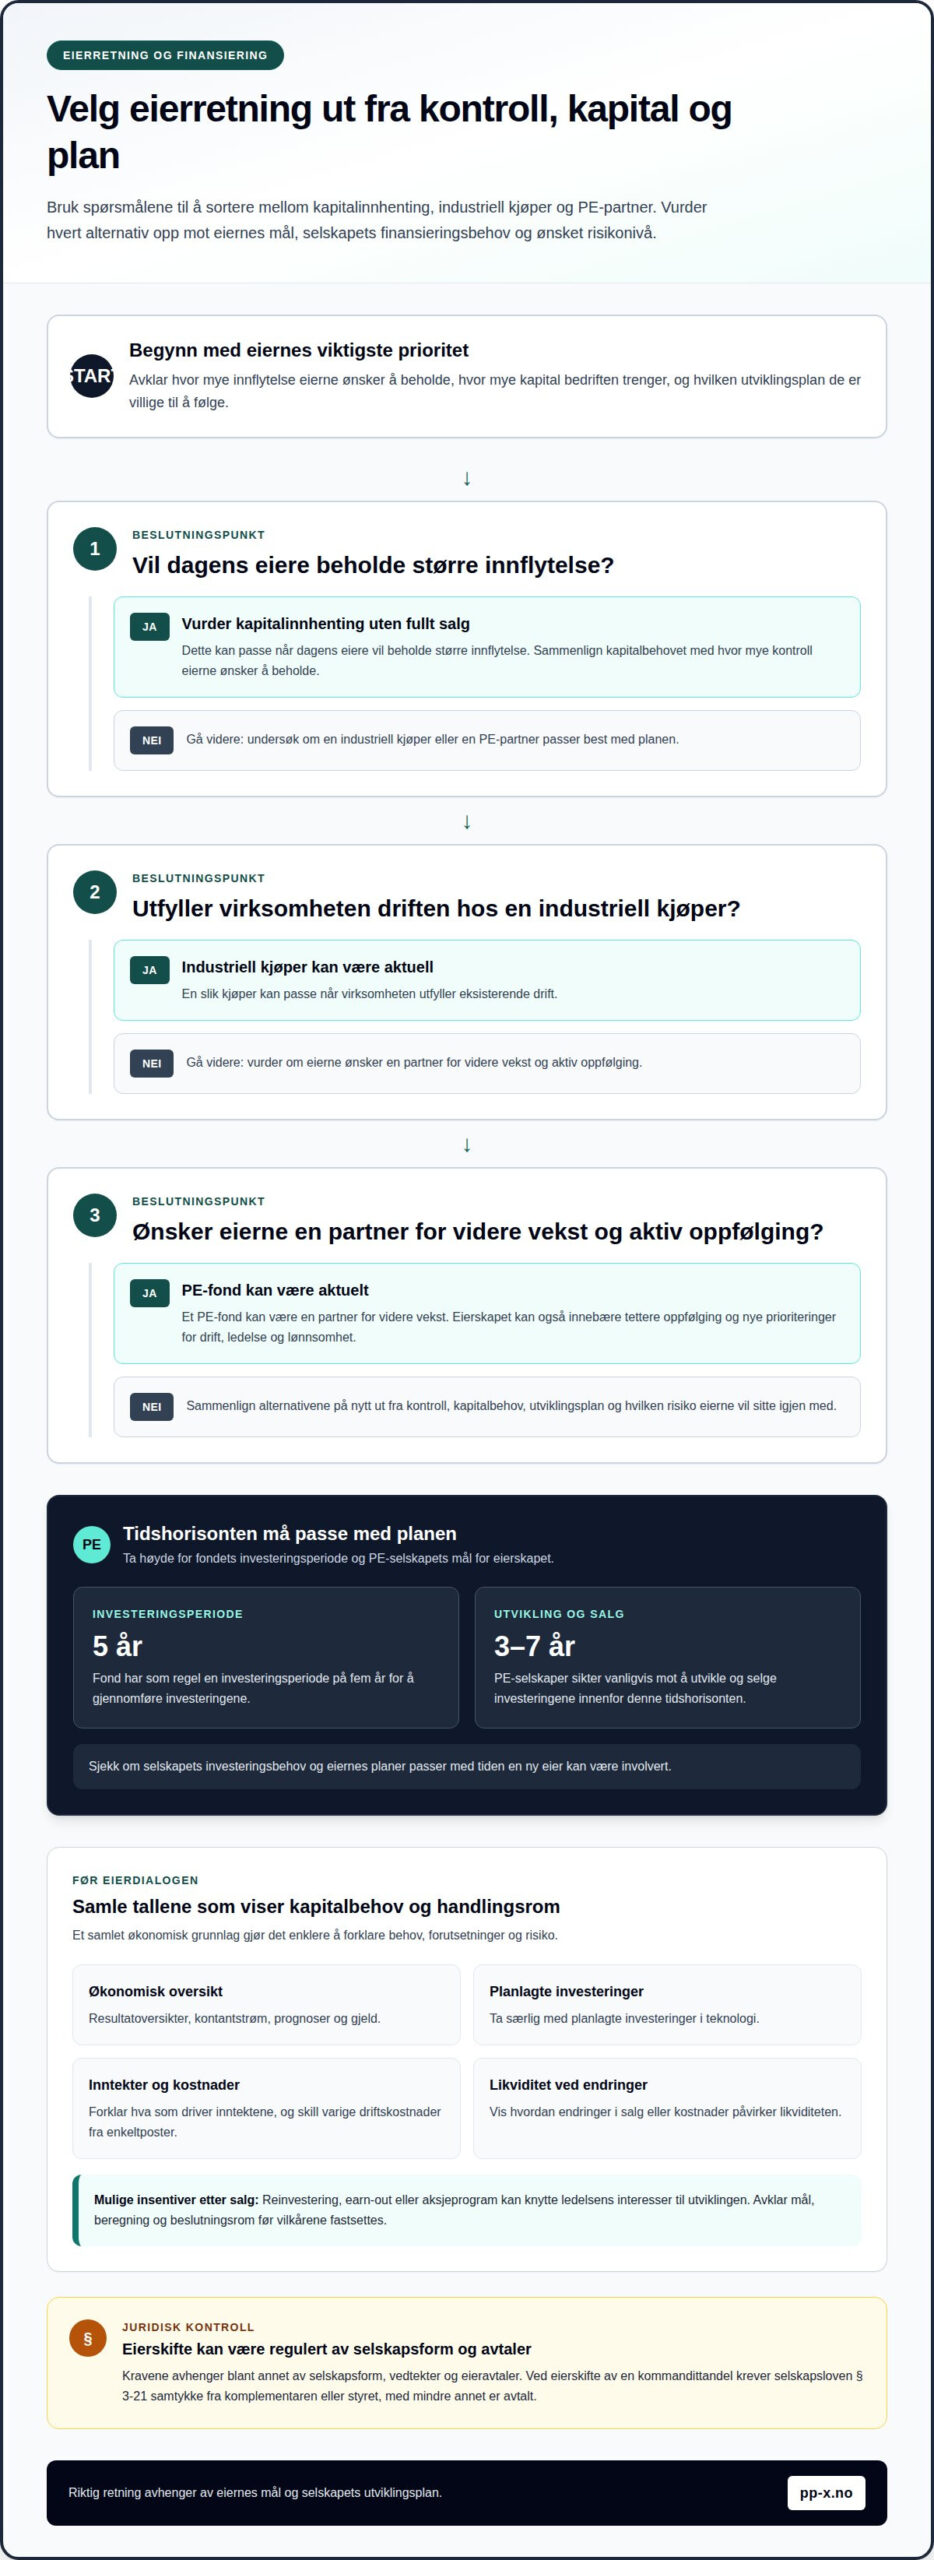
Hvilke selskapsmessige og juridiske krav gjelder ved PE-eierskap i Norge? De avhenger blant annet av selskapsform, vedtekter og eieravtaler. Etter selskapsloven § 3-21 må komplementaren eller styret samtykke til eierskifte av en kommandittandel, med mindre annet er avtalt, ifølge Lovdata. Fondets general partner (GP) har en rolle i forvaltningen, mens ansvar og eierandel må ses i lys av fondets avtaleverk.
Hvordan gjennomføres finansiell, juridisk og kommersiell due diligence før et PE-salg? Samle økonomiske oversikter og prognoser, selskapsdokumenter og sentrale avtaler, samt informasjon om kunder, leverandører og marked. Når dokumentasjonen er samlet, blir det enklere å forklare forutsetninger og avvik.
Hvordan verdsettes bedriften, og hvilke multipler er vanlige? Verdien vurderes blant annet ut fra inntjening, risiko, vekstmuligheter og relevante sammenligninger. EBITDA-multipler kan inngå i vurderingen, men det finnes ingen multipel som passer alle selskaper.
Salgsprosessen går fra forberedelse og kontakt med interessenter til intensjonsavtale, undersøkelser og signering av aksjekjøpsavtale. Etter overtakelsen kan ledelse, drift og rapportering få nye prioriteringer, som tydeligere lønnsomhetsmål og hyppigere oppfølging.
Norske rådgivere kan bistå med finansielle, juridiske og kommersielle vurderinger. Kostnadene avhenger av oppdragets omfang og kompleksitet.
Revisjonsbransjen i Norge har tradisjonelt vært organisert gjennom en partnerskapsmodell der eierskap, kontroll og faglig ansvar er samlet hos de samme personene. Norske revisjonsselskaper har tradisjonelt vært 100 prosent eid av partnere. Selskapsloven § 1-2 (1) bokstav f viser til personlig og ubegrenset ansvar for virksomhetens samlede forpliktelser. Disse forholdene synliggjør at spørsmål om eierskap og ansvar kan være tett knyttet sammen i partnergruppen.
Informanter i studien beskrev redusert lokal beslutningsmyndighet, mer rapportering og styring, endringer i partnerrollen og sterkere vekt på lønnsomhet og vekst som mulige følger. Det viser at et eierskifte ikke bare handler om hvem som eier virksomheten, men også om hvordan kontroll, ansvar og partnerroller fordeles. Når eierskap, kontroll og faglig ansvar er samlet i en partnerskapsmodell, blir disse temaene viktige å avklare i et generasjonsskifte.
Likviditetsbehov, tidshorisont og risikoprofil
Valget av eier påvirker tilgangen på kapital, eiernes innflytelse og hvor lenge de forplikter seg til planen. Vurder derfor både selskapets finansieringsbehov og eiernes mål.
Valg mellom salg og finansiering
Valget mellom PE-salg, industriell kjøper og annen finansiering avhenger av kontroll, kapitalbehov og utviklingsplan. En industriell kjøper kan passe når virksomheten utfyller eksisterende drift. Et PE-fond kan være aktuelt hvis eierne ønsker en partner for videre vekst og er innstilt på aktiv oppfølging. Kapitalinnhenting uten fullt salg kan passe når dagens eiere vil beholde større innflytelse. Sammenlign alternativene ut fra risikoen eierne ønsker å sitte igjen med.
Nøkkeltall og dokumentasjon
Et samlet økonomisk grunnlag viser hvor mye kapital selskapet trenger, og hvordan den skal brukes. Klargjør resultatoversikter, kontantstrøm, prognoser, gjeld og planlagte investeringer, særlig i teknologi. Forklar hva som driver inntektene, og skill varige driftskostnader fra enkeltposter. Vis også hvordan endringer i salg eller kostnader påvirker likviditeten. Da får investoren et bedre grunnlag for å vurdere selskapets økonomiske handlingsrom.
Private equity-investorer binder kapital over flere år. Fond har som regel en investeringsperiode på fem år for å gjennomføre investeringene, mens PE-selskaper vanligvis sikter mot å utvikle og selge dem i løpet av 3-7 år. Denne tidshorisonten bør passe med selskapets behov for investeringer og eiernes planer.
Reinvestering, earn-out eller aksjeprogram kan knytte ledelsens interesser til utviklingen etter salget. Avklar mål, beregning og beslutningsrom før vilkårene fastsettes. Ta gjerne opp hvordan et salg av bedrift kan passe med selskapets finansieringsbehov, og ta med kostnader ved et bedriftssalg i likviditetsplanen.
Hva innebærer PE-eierskap for en norsk bedrift?
Private equity, forkortet PE, innebærer at et investeringsfond kjøper en eierandel med mål om å øke selskapets verdi og senere selge det eller børsnotere det. Verdien kan utvikles gjennom bedre drift, tydeligere ledelse og høyere lønnsomhet. For bedriften betyr det en ny eier med egne mål for vekst og avkastning.
Et PE-fond kan delta aktivt i styringen og følge utviklingen tett. Det kan gi raskere beslutninger enn i et børsnotert selskap, men også føre til raske endringer i prioriteringene. I praksis kan ledelsen få mål for marginer, kostnader eller driftseffektivitet. En norsk bedrift bør derfor avklare hvilke beslutninger ledelsen kan ta selv, og hvilke som må forankres hos eieren.
Kahoot! viser hvordan eierskiftet kan inngå i en utviklingsplan: PE-selskaper kjøpte selskapet i 2023 og tok det av børs for videre utvikling. Eksemplet understreker at oppkjøpet ikke bare handler om betaling for aksjene. Det kan også følge endringer i strategi, arbeidsmåter og rapportering. For ansatte kan det bety nye mål og hyppigere oppfølging.
Før eierskiftet bør styret og ledelsen beskrive hvilke deler av virksomheten som skal videreføres, og hvor endringer kan gi bedre resultater. En konkret plan for kundearbeid, teknologi og organisering gjør forventningene lettere å forstå. Samtidig må ledelsen forklare hva eierskapet betyr for ansatte. En tydelig «Dag 1»-melding fra ledelsen er avgjørende.
PE-eierskap passer ikke automatisk for alle bedrifter. Det krever vilje til å arbeide mot avtalte mål og til å tilpasse driften når planen endres. Når ansatte forstår retningen, blir det lettere å møte nye krav. Forberedelsene bør derfor omfatte både driftsplanen og hvordan beslutninger skal kommuniseres etter overtakelsen.
Hvordan vurderer private equity-fond om en bedrift er klar for oppkjøp?
Et private equity-fond vurderer om selskapets muligheter passer med fondets investeringsstrategi. Det ser på hva som kan utvikles videre, og om ledelsen har kapasitet til å gjennomføre planen. En bedrift med gode kunderelasjoner kan for eksempel undersøke om nye produkter eller markeder gir rom for vekst – enten det gjelder tradisjonell handel eller spesialiserte konseptbutikker som יער הפיות, der en lojal målgruppe og en tydelig merkevareidentitet er nøkkelen til langsiktig engasjement.
Ledelsens markedsinnsikt er sentral. Den bør kunne forklare bransjetrender, konkurrenter og selskapets særpreg med konkrete eksempler. Kjennskap til fondets mål og hvordan det vurderer vekst og lønnsomhet gjør dialogen mer presis. Det hjelper også investoren med å forstå hvordan planene kan gjennomføres i praksis.
Fondet vurderer også hvor robust virksomheten er. Det kan undersøke om salget avhenger av noen få kunder, om nøkkelpersoner har tydelige ansvarsområder, og om selskapet kan håndtere økt aktivitet. Hvis videre utvikling krever nye systemer eller kompetanse, bør ledelsen forklare hva som trengs, og hvordan det vil påvirke driften.
En troverdig plan viser både muligheter og hindringer. Beskriv for eksempel hvordan selskapet skal utvikle et nytt marked, hvem som leder arbeidet, og hva som kan forsinke det. Hvis en kunde står for en stor del av salget, forklar hvordan virksomheten vil redusere avhengigheten. Åpenhet om slike forhold gir fondet et bedre grunnlag for vurderingen.
Samle investeringsplan, markedsanalyse og lønnsomhetsmål i en tydelig presentasjon. Da kan fondet vurdere om selskapets retning og gjennomføringsevne passer med investeringsstrategien.
Ledere som forbereder seg på PE-eierskap, kan sette seg inn i hvordan PE-bransjen fungerer, hvordan PE-selskaper motiveres og kompenseres, og hvilke bransjemålinger og trender som er viktige. Slik kunnskap gjør det lettere å forstå spørsmål fondet kan stille og knytte selskapets planer til forhold fondet legger vekt på. Ledelsen bør kunne forklare hvordan bransjekunnskapen brukes til å vurdere egne mål, prioriteringer og mulige tiltak.
Forberedelsene kan også gi ledelsen et tydeligere grunnlag for å forklare hvordan planer for vekst og lønnsomhet henger sammen med utviklingen i bransjen. Skill mellom mål som bygger på god markedskunnskap, og antakelser som må undersøkes nærmere. Da kan ledelsen presentere både hva den vil oppnå, og hvilke forhold som bør følges underveis. Det gir et konkret utgangspunkt for dialog om selskapets retning og hva som må være på plass for å gjennomføre planene. Bransjekunnskap erstatter ikke en realistisk vurdering av virksomheten, men kan gjøre muligheter og utfordringer tydeligere.
Salg av bedrift
PP-X bistår eiere med salg av bedrift, fra avklaring av mål til gjennomføring av transaksjonen. Å forberede bedriften for PE-eierskap innebærer også å avklare om eierne ønsker et fullt salg eller vil beholde en andel gjennom reinvestering. Valget påvirker forhandlingsstrategien og hvilke vilkår som bør prioriteres.
En ryddig prosess starter med en felles plan for eiergruppen. Beskriv ønsket rolle etter salget, viktige avtalevilkår og hvordan virksomhetens muligheter skal presenteres. PP-X kan bistå med salgsmateriale, dialog med interessenter og M&A-gjennomføring. Når eierne skal forberede bedriften for PE-eierskap, gir en tydelig plan et godt grunnlag for å drøfte pris, vilkår og roller etter salget.
En PE-transaksjon kan også være del av en større vekstplan. Hvis selskapet vil kjøpe opp andre virksomheter, kan oppkjøpsstrategi være relevant. Hvis selskapet trenger kapital, men ikke ønsker et fullstendig salg, kan kapitalinnhenting være et alternativ. Valget avhenger av eiernes mål, selskapets planer og hvor mye innflytelse dagens eiere vil beholde.
Før forhandlingene begynner, bør eierne avklare hva som må være på plass for å gjennomføre salget, hvilke vilkår som kan forhandles, og hvordan ledelsen skal informere ansatte. Åpenhet er en smart forretningsstrategi, og en tydelig «Dag 1»-melding fra ledelsen formidler retningen etter eierskiftet.
Ta kontakt med PP-X for å drøfte hvordan et salg kan legges opp ut fra bedriftens mål og eiersituasjon.
Gjør neste beslutning til en tydelig plan
Et mulig eierskifte bør behandles som et strategisk veivalg, ikke bare som en transaksjon. Når eierne er enige om hva de vil oppnå, blir det enklere å vurdere hvilke muligheter som støtter bedriftens videre utvikling. Å forberede bedriften for PE-eierskap handler derfor også om å formulere en retning ledelsen kan forklare og følge.
PP-X bistår med salg av bedrift og M&A-gjennomføring, og med oppkjøpsstrategi eller kapitalinnhenting når dette passer selskapets mål. Det gir eierne et grunnlag for å vurdere om salg, videre vekst eller en annen kapitalplan best møter behovene. Start med å samle eiernes prioriteringer og beskrive hva de ønsker å oppnå med eierskiftet.
Når planen er tydelig, kan samtalene med aktuelle investorer bli mer målrettede, og beslutningene bygge på felles forventninger. Ta gjerne neste steg i dialogen med PP-X og drøft hvordan bedriftens mål kan omsettes til en gjennomtenkt prosess. En ryddig plan gir eierne et bedre utgangspunkt for å møte mulighetene som kommer.
Ofte stilte spørsmål
Hva er vanlige vilkår for gründere og ledelse, som reinvestering, earn-out og aksjeprogram?
Reinvestering, earn-out og aksjeprogram kan knytte ledelsens interesser til utviklingen etter salget. Avklar mål, beregning og beslutningsrom før vilkårene fastsettes.
Hvilke norske rådgivere og kostnader er relevante når bedriften forberedes for PE-eierskap?
Norske rådgivere kan bistå med finansielle, juridiske og kommersielle vurderinger, salgsmateriale, interessentdialog og gjennomføring. Kostnadene avhenger av oppdragets omfang og kompleksitet.