
Eksklusivitet i M&A-forhandlinger kan gi kjøperen arbeidsro, men begrenser samtidig selgerens mulighet til å forhandle med andre. Derfor bør vilkårene være tydelige før selgeren binder seg til én interessent. En intensjonsavtale beskriver sentrale rammer for en mulig transaksjon, men betyr ikke nødvendigvis at kjøpet eller salget må gjennomføres.
Det er naturlig å ønske fremdrift og forutsigbarhet når partene vurderer et salg eller oppkjøp. Samtidig kan bestemmelser om eksklusivitet, konfidensialitet og rekruttering være bindende selv om transaksjonen ikke blir gjennomført. Avtalen bør derfor skille klart mellom bindende vilkår og punkter som fortsatt skal forhandles.
Her får du vite hva en intensjonsavtale innebærer, hvordan eksklusivitet kan påvirke bud og verdsettelse, og hvilke hensyn kjøper og selger bør ta. Vi ser også på hvordan eksklusivitetsklausulen kan knyttes til fremdrift og milepæler, og hvordan perioden kan avsluttes dersom forhandlingene endrer retning.
Viktige punkter
- Skill tydelig mellom vilkårene i intensjonsavtalen som skal være bindende, og punktene partene fortsatt skal forhandle om.
- Som kjøper bør du knytte eksklusiviteten til konkrete milepæler, som fremdrift i gjennomgangen av selskapet og utarbeidelse av avtaleutkast.
- Som selger kan du begrense eksklusivitetsperioden og avtale vilkår for å avslutte den dersom kjøperen endrer budet uten grunnlag i gjennomgangen.
- En planlagt salgsprosess gjør det enklere å vurdere konkurrerende interessenter før du eventuelt gir én kjøper eksklusivitet.
Transaksjonsavtaler i bilaterale prosesser og auksjonsprosesser
I en bilateral prosess forhandler selgeren med én kjøper, mens flere interessenter konkurrerer i en auksjon. Avtalen bør tilpasses prosessen, fra første bud til signering og oppgjør.
Eksklusivitetsavtalens binding og formkrav
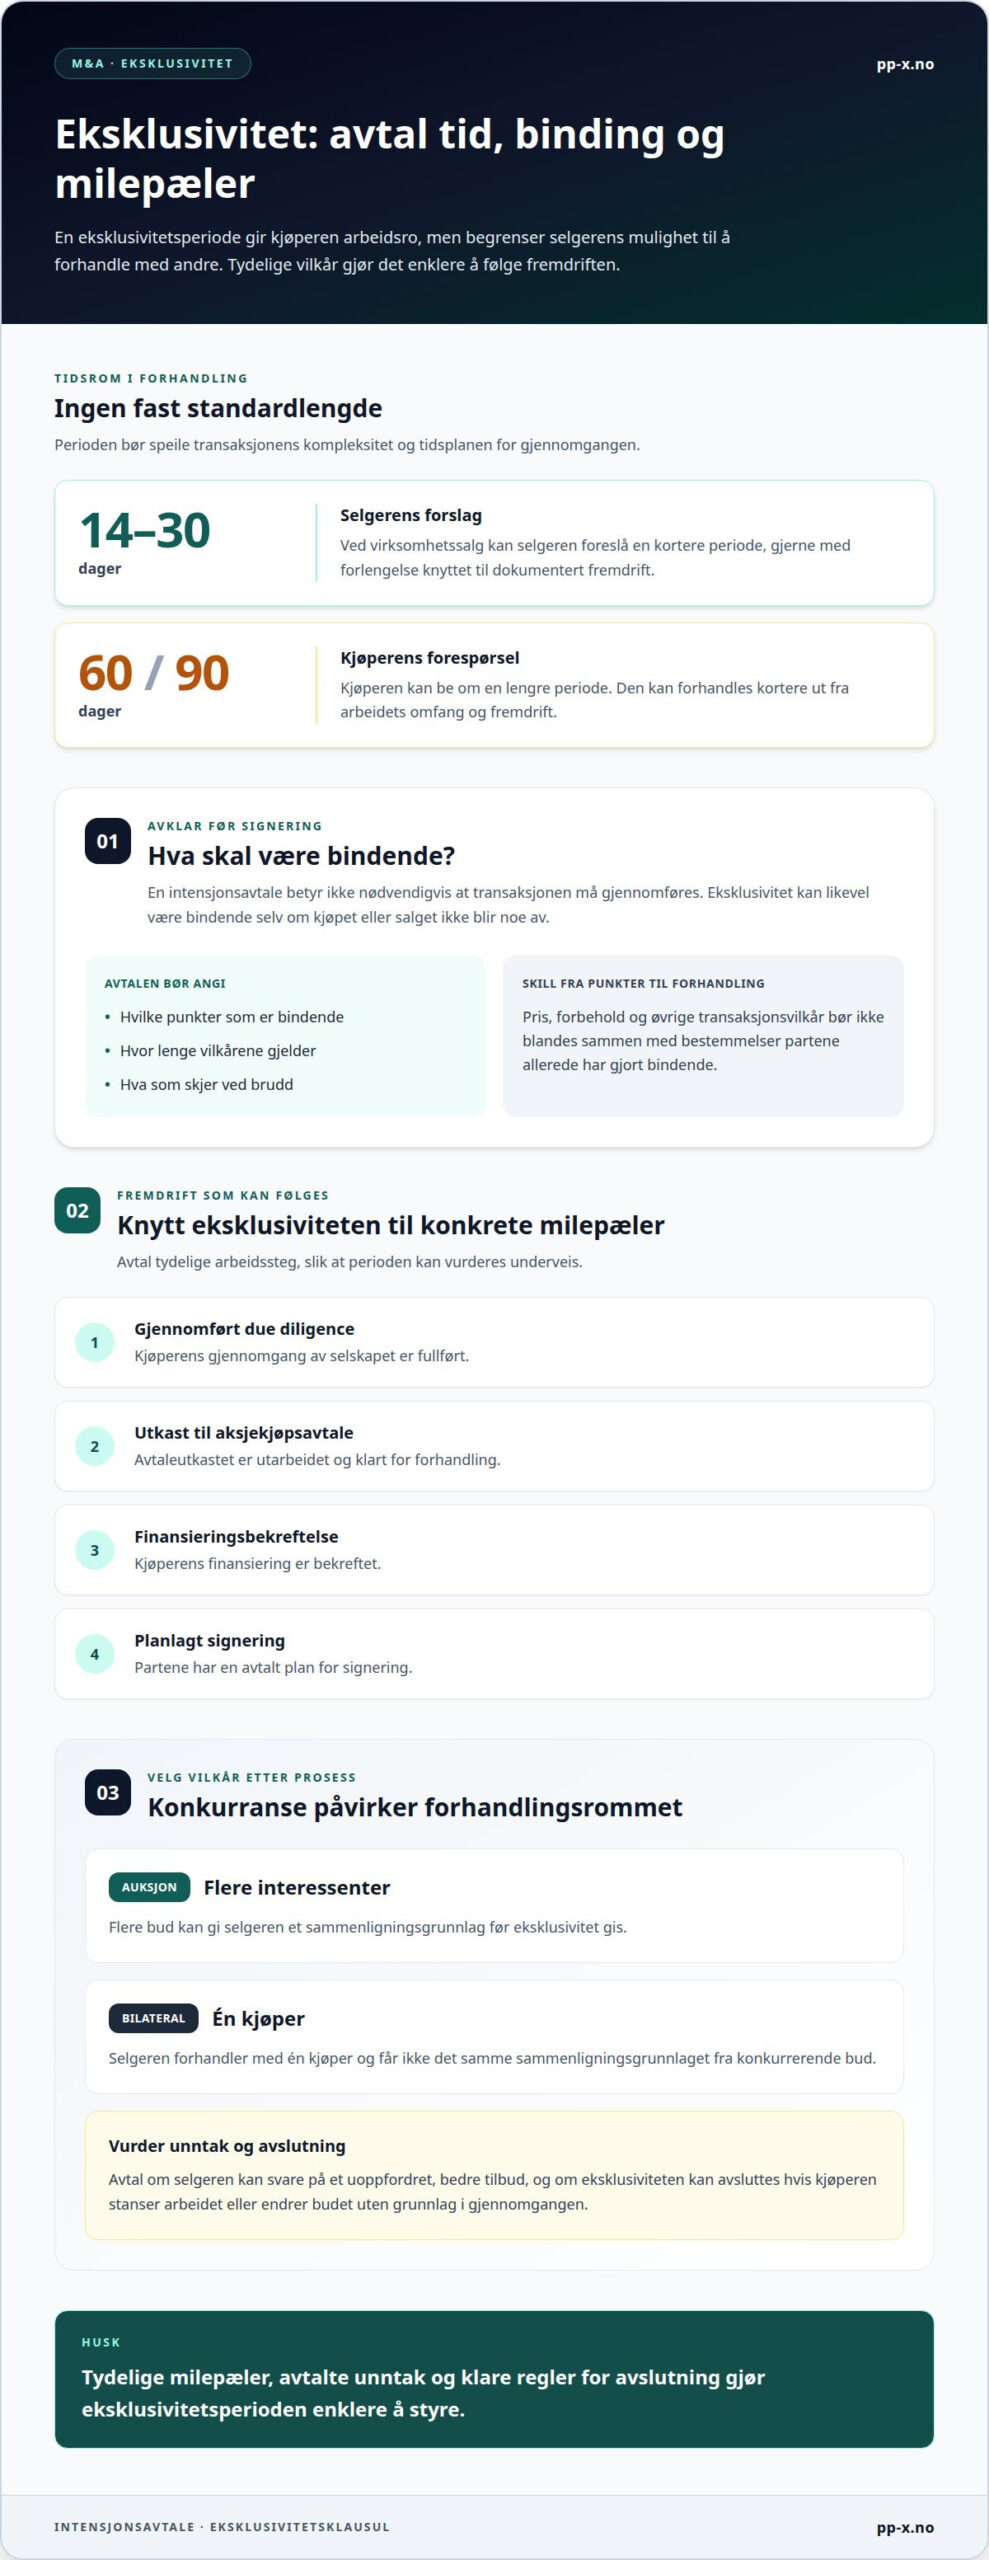
Etter norsk rett råder avtalefriheten: Partene kan avtale vilkårene og bestemme om en intensjonsavtale skal være bindende. Eksklusivitet kan dermed være bindende selv om kjøpet eller salget ikke gjennomføres. Avtalen bør tydelig angi hvilke punkter som gjelder, hvor lenge de gjelder, og hva som skjer ved brudd.
Eksklusivitetsperiode og avslutning
En eksklusivitetsperiode har ingen fast standardlengde. Ved virksomhetssalg kan selgeren foreslå 14 til 30 dager, gjerne med forlengelse knyttet til dokumentert fremdrift. En kjøper kan be om 60 eller 90 dager, men perioden kan forhandles kortere. Valget bør speile transaksjonens kompleksitet og tidsplanen for gjennomgangen.
Partene kan forlenge eller avslutte perioden dersom avtalen åpner for det, eller hvis de blir enige om nye vilkår. Knytt derfor kjøperens arbeid til konkrete steg, som gjennomført due diligence, utkast til aksjekjøpsavtale, finansieringsbekreftelse og planlagt signering. Da blir det enklere å følge fremdriften fra oppstart til oppgjør, også i private equity- og corporate-transaksjoner på tvers av sektorer.
Brudd, bud og informasjonsdeling
Konsekvensene av et brudd følger av avtalen og hvilke forpliktelser partene har gjort bindende. Klausulen bør angi om selgeren kan avslutte eksklusiviteten hvis kjøperen stanser arbeidet eller endrer budet uten at gjennomgangen gir grunnlag for det. Selgeren kan også forhandle om refusjon av utgifter hvis kjøperen trekker seg uten gyldig grunn.
Eksklusivitet hindrer selgeren i å søke etter eller forhandle om konkurrerende bud i avtaleperioden, noe som kan svekke presset på pris. I en auksjon kan flere bud gi et sammenligningsgrunnlag før eksklusivitet gis, mens en bilateral prosess ikke gir samme konkurranse. Klausulen bør også fastsette hvem som får tilgang til hvilke dokumenter, hvordan konfidensiell informasjon kan brukes, og om partene kan svare på et uoppfordret, bedre tilbud.
Forhandlinger, verdsettelse og budstrategi ved kjøp
En kjøper bør fastsette budrammen før forhandlingene går inn i en eksklusiv fase. Start med å skille mellom selskapsverdi, egenkapitalverdi og mulig gjeld eller kontantbeholdning. Telenor Fiber-transaksjonen med KKR og Oslo Pensjonsforsikring ble omtalt med en verdi på 36,1 milliarder kroner i 2022. Uten en tydelig kilde for om beløpet viser egenkapitalverdi, bør det ikke brukes som eksempel på denne verdien.
Eksklusivitet i M&A-forhandlinger kan gi kjøperen tid til å undersøke selskapet, men reduserer samtidig muligheten til å møte konkurrerende bud. Før tilbudet bør kjøperen derfor definere hvilke forhold som kan begrunne endrede vilkår. En intensjonsavtale bør beskrive når kjøperen kan reforhandle eller trekke seg, og hvilke følger det får. Det gir partene et tydelig rammeverk for videre samarbeid.
Investormateriell og verdsettelse
En kjøper kan bruke salgsdokumentasjon, regnskap og prognoser som grunnlag for en første vurdering. Under due diligence sammenholdes opplysningene med underliggende avtaler, kundegrunnlag og økonomiske forhold. Hvis investormateriellet viser stabil omsetning, mens prognosen bygger på rask vekst, bør budet skille mellom dokumenterte resultater og forventninger. En juridisk gjennomgang kan også avdekke vilkår som påvirker risikoen.
Vekstforutsetninger og budstrategi
Verdsettelsen avhenger blant annet av lønnsomhet, vekstmuligheter og hvor robuste selskapets inntekter er. En strategisk kjøper kan vurdere synergier med egen virksomhet, mens en venture- eller private equity-aktør kan legge vekt på andre forutsetninger. I begge tilfeller bør budet vise hvordan pris, finansiering og eventuelle forbehold henger sammen. Ved usikre vekstutsikter kan partene vurdere en earn-out, der deler av kjøpesummen knyttes til senere resultater.
En praktisk budprosess går fra foreløpig verdsettelse til gjennomgang av dokumentasjon, avklaring av forbehold og forhandling om aksjekjøpsavtalen. Kjøperen bør knytte eksklusivitetsperioden til disse arbeidsstegene og interne godkjenninger. Når vilkår eller struktur endres, bør årsaken dokumenteres. Juridisk bistand i kjøpsprosessen kan bidra til å utforme og forhandle avtalevilkårene.
Konkrete tilbud viser hvorfor verdsettelse og aksjepris bør vurderes hver for seg.
Når bud sammenlignes, bør kjøperen derfor kontrollere både hvilken verdi totalbeløpet viser, og hvilke forbehold som kan påvirke beløpet per aksje.
Forhandling med potensielle kjøpere ved salg
Selgeren bør bevare reell konkurranse mellom interessenter så lenge det styrker forhandlingsposisjonen. En planlagt prosess gir rom for å vurdere bud, finansielle vilkår og gjennomføringsrisiko før eksklusivitet gis.
Unntak fra eksklusivitet
Selgeren kan gå med på å ikke starte nye salgsforhandlinger, men samtidig beholde retten til å svare på uoppfordrede, bedre tilbud. Klausulen bør også avgrense hvem som regnes som en konkurrerende kjøper, hvilke kontakter den omfatter, og hvilke opplysninger som kan deles. Da blir det mindre tvil hvis en investor tar kontakt uten at selgeren har søkt tilbudet.
Et annet mulig unntak gjelder eksisterende dialoger eller interessenter som allerede er identifisert. Oppfør dem tydelig i avtalen, slik at partene vet hvilke kontakter som faller utenfor begrensningen. Selgeren bør også sikre at konfidensialiteten fortsatt gjelder for informasjon som er delt før eksklusivitetsperioden begynner.
Tidspunkt for å innvilge eksklusivitet
Eksklusivitet bør først vurderes når kjøperen har gitt et konkret tilbud og vist evne til å følge det opp. Selgeren kan dele informasjon trinnvis og gjennomføre grunnleggende due diligence før én kjøper får forhandlingsro. Det gir et bedre grunnlag for å vurdere om pris, finansiering og fremdriftsplan henger sammen.
Ved salgsstart kan selgersiden identifisere 20-25 kvalifiserte kjøpere. Når prosessen nærmer seg sluttforhandlinger, kan den gå videre med 2-3 interessenter før eksklusivitet eventuelt gis. Dette gjør budene lettere å sammenligne og reduserer risikoen for at virksomheten bindes til en kjøper uten en gjennomarbeidet avtale.
Før eksklusivitet gis, bør selgeren avklare hvilke milepæler kjøperen skal nå, og hva som skjer ved forsinkelser. Planen kan for eksempel angi når kjøperen skal fullføre gjennomgangen, levere avtaleutkast og bekrefte finansieringen. Tydelige vilkår støtter prosessen fra første kontakt til signering, uten å stanse fremdriften dersom oppkjøpet ikke blir gjennomført.
Ved salg av virksomhet kan forhandlinger med potensielle kjøpere inngå i arbeidet med å styre prosessen fram til endelig avtale. Rådgivningen kan omfatte identifisering og kontakt med potensielle investorer eller kjøpere. Et ikke-bindende M&A-tilbud med en kjøpesum på 40 til 60 millioner USD gir selgeren et bredt prisintervall, ikke en fast kjøpesum.
Før intensjonsavtalen inngås og det opprinnelige budet gis, bør selgeren opplyse kjøperen om negative forhold ved målselskapet. Partene kan vurdere å inngå mer enn én intensjonsavtale på ulike tidspunkter, særlig dersom forhandlingene trekker ut. Ved kontantpress bør selgeren vurdere hva som skjer hvis en M&A-avtale mislykkes etter 45 eller 60 dager.
Hvordan fungerer en eksklusivitetsklausul i en norsk M&A-prosess?
I en M&A-prosess ber kjøperen ofte om eksklusivitet sammen med et ikke-bindende tilbud. Klausulen gir kjøperen en avgrenset periode til å undersøke virksomheten og forhandle, mens selgeren begrenser kontakten med andre interessenter. Avtal derfor både hva eksklusiviteten omfatter, og hvilke handlinger selgeren fortsatt kan utføre.
Etter norsk rett er utgangspunktet avtalefrihet. Partene kan avtale vilkårene og bestemme om en intensjonsavtale skal være bindende. Eksklusivitet, konfidensialitet og rekrutteringsforbud kan være bindende selv om transaksjonen ikke gjennomføres. Skriv derfor tydelig hvilke deler som gjelder straks, og hvilke som bare uttrykker en plan om videre forhandlinger.
En klausul bør angi start og slutt, hvem den omfatter, og hvilke aktiviteter som forbys. Et forbud mot aktivt å hente inn konkurrerende bud er snevrere enn et forbud mot all dialog med andre kjøpere. Selgeren kan forsøke å beholde retten til å svare på et uoppfordret, bedre tilbud. Avtalen bør også angi hva som skjer hvis kjøperen ikke følger den avtalte fremdriften.
Knytt perioden til konkrete milepæler: fullført gjennomgang av selskapet, første utkast til aksjekjøpsavtale, finansieringsbekreftelse, interne godkjenninger og planlagt signering. Hvis kjøperen ber om forlengelse, bør partene avtale dette skriftlig sammen med oppdaterte datoer og oppgaver. Hvis kjøperen endrer pris eller struktur uten at gjennomgangen gir grunnlag for det, kan selgeren forhandle om retten til å avslutte eksklusiviteten.
Konsekvensene av brudd følger av avtalevilkårene og hvilke forpliktelser som er bindende. Økonomisk kompensasjon er ikke automatisk. Klausulen kan fastsette refusjon av utgifter eller et pausegebyr hvis kjøperen trekker seg uten gyldig grunn. Avtalen bør også angi hvordan konfidensiell informasjon kan brukes, hvem som får tilgang, og hva som skjer med materialet når forhandlingene stanser.
Eksklusivitet i M&A-forhandlinger kan gjøre kjøperens gjennomgang mer målrettet, men begrenser selgerens mulighet til å teste konkurrerende bud i perioden. Les rådene om å forberede et virksomhetssalg for å vurdere hvordan salgsprosessen kan legges opp før slike vilkår avtales.
PP-X
PP-X kan hjelpe deg med å omsette vurderingene om eksklusivitet til en ryddig transaksjonsprosess. Ved salg kan selskapet strukturere salgsprosessen og håndtere dialogen med potensielle kjøpere. Ved kjøp kan PP-X bidra med oppkjøpsstrategi, kapitalinnhenting og M&A-gjennomføring når du skal vurdere muligheter og føre forhandlingene videre.
Det kan være nyttig å involvere rådgivere før du signerer en intensjonsavtale, særlig når eksklusivitet begrenser kontakten med andre interessenter. Da kan vilkårene vurderes i sammenheng med bud, fremdriftsplan og risikoen for at prosessen stanser. PP-X kan også bidra gjennom de videre transaksjonsstegene, fra strategi og finansiering til gjennomføring.
Ta kontakt med PP-X for å drøfte hvordan rådgivning kan passe inn i din kjøps- eller salgsprosess.
Gjør neste steg tydelig
Når du vurderer en transaksjon, bør neste steg være å avklare hva du vil oppnå før du går inn i nye forhandlinger. Eksklusivitet i M&A-forhandlinger er ikke bare et punkt i en avtale, men et valg som påvirker handlingsrommet videre. Tenk gjennom hvilke vilkår som må være på plass for at du skal kunne gå videre med tillit til prosessen.
PP-X kan bidra med oppkjøpsstrategi, kapitalinnhenting eller salg av bedrift, avhengig av om du vurderer å kjøpe eller selge. En tidlig samtale kan hjelpe deg med å vurdere hvordan forhandlingsrammene passer med transaksjonsmålet og beslutningene som gjenstår. Det gir et bedre utgangspunkt for å gå inn i neste fase med en klar retning.
Ta kontakt med PP-X om M&A-forhandlinger for å drøfte situasjonen din. Med god planlegging kan du møte neste steg med større trygghet.