
En spin-off kan gi aksjonærene aksjer i et nytt, selvstendig selskap, mens et salg vanligvis gir morselskapet kontantinntekter. I vurderingen av spin-off vs salg er hovedspørsmålet derfor ikke bare hva virksomheten er verdt, men også hvem som skal eie den videre og hva morselskapet vil oppnå.
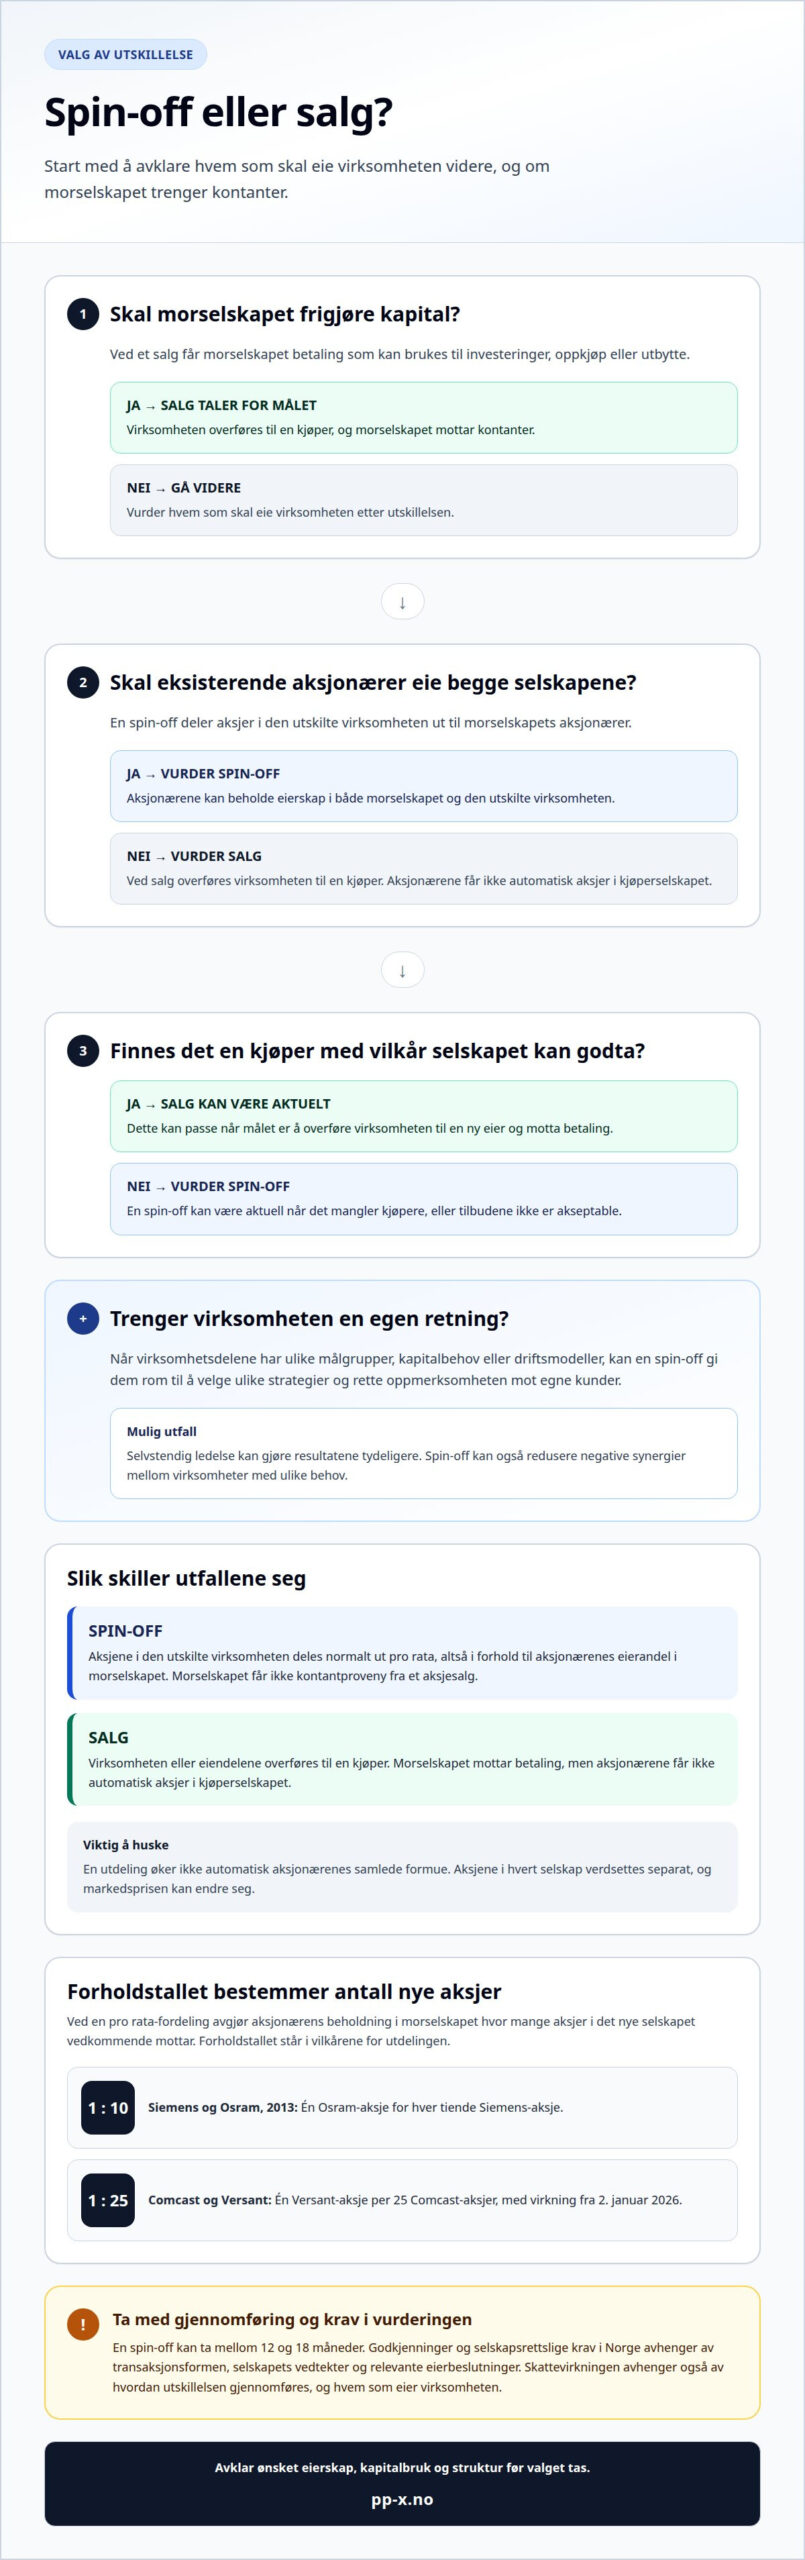
Ved en spin-off deler morselskapet ut aksjer i den utskilte virksomheten til eksisterende aksjonærer. Ved et salg overføres virksomheten eller eiendelene til en kjøper, og morselskapet får kontanter som kan brukes til investeringer, oppkjøp eller utbytte. Valget påvirker dermed eierskapet, pengestrømmen og hvordan virksomheten organiseres videre.
Her får du vite hva en spin-off innebærer, hvorfor selskaper velger denne løsningen fremfor salg, og hvordan aksjene fordeles mellom aksjonærene. Vi går også gjennom sentrale trinn i prosessen og forhold som påvirker valget, slik at du får et tydelig grunnlag for å forstå forskjellene.
Viktige punkter
- Se på målet med utskillelsen: En spin-off kan skille virksomheter uten en kjøper, mens et salg kan frigjøre kapital til andre formål.
- Forstå hvordan aksjefordelingen fastsettes, og hva forholdstallet betyr for eksisterende aksjonærer.
- Få oversikt over forberedelsene, fra gjennomgang av virksomheten til etablering av et selvstendig selskap.
- Vurder hvordan valget påvirker eierskap, kontantstrøm og risiko før virksomheten skilles ut.
Grunner til at selskaper gjennomfører spin-offs
En spin-off innebærer at et morselskap skiller ut en virksomhet som egen juridisk enhet og deler aksjene ut til eksisterende aksjonærer. Løsningen kan være aktuell når det mangler kjøpere eller tilbudene ikke er akseptable. Virksomheten fortsetter da med eget eierskap i stedet for å bli overført til en kjøper.
Et annet motiv er konglomeratrabatt: Markedet kan verdsette et diversifisert selskap lavere enn summen av virksomhetsdelene. Når områdene har ulike målgrupper, kapitalbehov eller driftsmodeller, kan selvstendig ledelse gjøre resultatene tydeligere. HPEs utskillelse fra Hewlett Packard i 2015 viser hvordan en stor virksomhet kan bli et eget selskap.
En spin-off kan også redusere negative synergier. For eksempel kan én virksomhet ha behov for langsiktige investeringer, mens en annen prioriterer raskere avkastning. Som selvstendige enheter kan de velge ulike strategier og rette oppmerksomheten mot egne kunder.
I Norge avhenger skattevirkningen av hvordan utskillelsen gjennomføres, og hvem som eier virksomheten. En spin-off gir ikke morselskapet kontantproveny fra et aksjesalg, mens et salg gir betaling. Skattevirkningen må vurderes ut fra transaksjonsformen og eierforholdene.
Fordelen med en spin-off er at aksjonærene kan beholde eierskap i begge virksomhetene, samtidig som hvert selskap får tydeligere fokus. Ulempen er at morselskapet ikke får salgsinntekter, og at det nye selskapet må stå på egne ben. Ved salg overføres eierskapet til en kjøper, og morselskapet mottar betaling.
Spin-off passer særlig når ingen kjøpere tilbyr vilkår selskapet kan godta, eller når virksomhetsdelene trenger ulike strategier. Salg kan være mer aktuelt når målet er å frigjøre kapital eller overføre virksomheten til en ny eier. Valget mellom spin-off og salg bør derfor ta utgangspunkt i ønsket eierskap og hvordan kapitalen skal brukes.
I Norge avhenger godkjenninger og selskapsrettslige krav av transaksjonsformen, selskapets vedtekter og relevante eierbeslutninger. Avklar om virksomheten skal skilles ut, om aksjer skal overføres eller eiendeler selges, og hvilke godkjenninger den valgte strukturen krever.
Kostnaden avhenger av omfanget og kompleksiteten i transaksjonen, og oppgis etter en forespørsel om tilbud. Ved et salg påvirkes arbeidet blant annet av forberedelser, kjøperdialog, gjennomgang av virksomheten og forhandlinger; se også kostnader ved salg av bedrift.
Et selskapsalg i Norge omfatter vanligvis forberedelser, kontakt med aktuelle kjøpere, gjennomgang av informasjon og forhandlinger om vilkår. Deretter inngås avtaler, og transaksjonen gjennomføres etter den avtalte strukturen. I motsetning til en spin-off får morselskapet betaling fra kjøperen.
Pro rata-fordeling av aksjer til eksisterende aksjonærer
Ved en spin-off deler morselskapet ut aksjer i den utskilte virksomheten til sine aksjonærer. Fordelingen følger normalt eierandelen, slik at hver aksjonær får samme forholdsmessige andel i det nye selskapet som i morselskapet. Det konkrete forholdstallet står i vilkårene for utdelingen.
Eksemplene viser hvordan forholdstallet kan variere. Ved Siemens’ utskillelse av Osram i 2013 fikk aksjonærene én Osram-aksje for hver tiende Siemens-aksje. I Comcast-utdelingen fikk aksjonærene én Versant-aksje per 25 Comcast-aksjer, med virkning fra 2. januar 2026. Aksjonærenes beholdning i morselskapet avgjør dermed hvor mange nye aksjer de mottar.
Utdelingen endrer eierskapet mellom to selskaper, men øker ikke automatisk aksjonærenes samlede formue. Etter utskillelsen verdsettes aksjene i hvert selskap separat, og markedsprisen kan endre seg. Hvis enkelte eiere selger de nye aksjene, kan det oppstå høy salgsaktivitet. Investorer bør derfor skille mellom antallet aksjer de mottar og den samlede verdien av investeringene.
For aksjonærene betyr en spin-off at de kan eie aksjer i både morselskapet og den utskilte virksomheten. Ved et salg overføres virksomheten til en kjøper, og aksjonærene får ikke automatisk aksjer i kjøperselskapet. Spin-off vs salg gir derfor ulike eierutfall. Det kan være nyttig å gi ansatte og kunder tydelig informasjon om videre drift, ansvar og kontaktpunkter.
En risiko er at aksjekursene svinger når selskapene begynner å handles hver for seg. Noen eksisterende eiere kan selge aksjene de mottar, mens andre beholder dem. Uklar kommunikasjon om ledelse, drift eller kundeleveranser kan også svekke tilliten. Når eiere vurderer spin-off vs salg, bør de undersøke hvordan hvert alternativ påvirker denne usikkerheten.
Ved en familiebedrift kan eierskapsendringer også berøre flere generasjoner og langsiktige mål. Eierskap ved salg av familiebedrift er derfor relevant når aksjonærene vurderer hvordan verdier og kontroll skal fordeles videre.
Trinn i spin-off-prosessen
En spin-off kan ta mellom 12 og 18 måneder før gjennomføring. Ledelsen bør tidlig opprette en prosjektgruppe med tydelig mandat, ansvar og beslutningslinjer. En samlet fremdriftsplan synliggjør avhengigheter mellom juridisk struktur, økonomiske beslutninger og driftsstart. Den gjør det også enklere å løfte forsinkelser før de påvirker gjennomføringen.
Neste trinn er å fastsette hva som skal følge med den utskilte virksomheten, og hvordan den skal drives selvstendig. Prosjektgruppen bør dokumentere sentrale valg og hvem som skal godkjenne dem. En beslutningslogg gir ledelsen oversikt når forutsetningene endres, og reduserer risikoen for motstridende instrukser.
- Avklar styring. Fastsett hvem som leder arbeidet, hvem som godkjenner sentrale valg, og hvordan uenighet løftes. Styrene i begge selskaper trenger et tydelig grunnlag for beslutningene.
- Lag en selvstendig økonomisk plan. Utarbeid egne budsjetter og prognoser for den utskilte enheten. En gjennomgang av inntekter, kostnader og kapitalbehov viser om planen henger sammen med virksomhetens mål.
- Prøv planen mot ulike utfall. Vurder hvordan endringer i kundetilgang, kostnader eller inntekter påvirker driften. Dette synliggjør hvilke forutsetninger ledelsen må følge særlig nøye etter utskillelsen.
- Fastsett mål for overgangen. Definer hvordan ledelsen skal følge opp fremdrift, økonomi og beslutningsansvar etter gjennomføring. Klare mål gjør det mulig å oppdage avvik og rette opp dem tidlig.
Før gjennomføring bør prosjektgruppen samle beslutninger og åpne spørsmål i én oversikt. Ledelsen kan bruke den til å kontrollere at ansvar er fordelt, planer godkjent og viktige forutsetninger forstått. Slik styres overgangen fra felles organisering til selvstendig drift som én koordinert prosess.
Betydningen av en spin-off
En utskillelse endrer hvordan selskapenes resultater og ansvar kan vurderes. Når virksomheten rapporterer separat, blir det lettere å se hvilke inntekter og kostnader som tilhører den. Det gir styret et tydeligere grunnlag for å prioritere investeringer, følge lønnsomheten og vurdere målene for hver enhet.
Utviklingen etter en fisjon varierer mellom selskapene. I et amerikansk utvalg på 68 fisjoner var gjennomsnittlig ujustert avkastning første år 7,54 % for utskilte selskaper og −1,80 % for videreførte selskaper. Tallene beskriver gjennomsnittet i dette utvalget, og viser at markedsutviklingen kan slå ulikt ut for de to enhetene.
Driften kan også påvirkes. Med egne beslutningslinjer kan ledelsen knytte budsjett og ansvar tettere til virksomhetens mål. Samtidig må selskapet følge med på kostnader som tidligere ble fordelt på konsernet. Et tydelig skille mellom egne og felles oppgaver gjør lønnsomheten enklere å forstå over tid.
En spin-off kan også endre hvordan kapitalen fordeles. En selvstendig enhet kan legge frem investeringsbehov direkte for egne eiere og ledelse, mens morselskapet vurderer sine gjenværende prioriteringer separat. Styrene bør derfor følge inntekter, driftskostnader og investeringer i begge selskaper, ikke bare aksjekursen.
For ansatte og kunder merkes virkningen ofte gjennom endrede roller og kontaktpunkter. Hvis en kunde tidligere forholdt seg til én felles organisasjon, bør den nye strukturen tydeliggjøre hvem som har ansvar for leveransen. En melding fra ledelsen ved oppstart kan forklare hvordan avtaler og daglig drift håndteres videre.
Resultatet avhenger altså ikke bare av den juridiske utskillelsen. Etter at selskapene er skilt, må ledelsen følge opp separat rapportering, kostnadsansvar, investeringer og kundeleveranser. Dette gir styret praktiske mål for å vurdere om den nye organiseringen fungerer etter hensikten.
PP-X: Salg av bedrift
PP-X bistår eiere som vurderer salg av bedrift, særlig når målet er å overføre virksomheten til en ny eier fremfor å dele ut aksjer gjennom en spin-off. Når valget avhenger av kjøperinteresse, ønsket eierskap og kapitalbehov, kan en strukturert vurdering bidra til å avklare hvilken retning som passer virksomheten.
PP-X arbeider med salgsprosesser og M&A-gjennomføring, fra strategiske avklaringer til transaksjon. For selskaper som vil vokse gjennom oppkjøp, kan oppkjøpsstrategi være relevant, mens kapitalinnhenting kan støtte finansieringen av vekstplaner. Rådgivningen tar utgangspunkt i virksomhetens og eiernes mål, ikke i at én transaksjonsform alltid passer best.
Ta gjerne kontakt med PP-X for å drøfte salg av bedrift og aktuelle veivalg.
Velg en retning som støtter neste fase
Se beslutningen som et valg om virksomhetens neste eier- og vekstfase, ikke bare som en transaksjon. I vurderingen av spin-off vs salg bør styret og eierne avklare hva de ønsker å oppnå: større selvstendighet, en ny eier eller kapital til andre prioriteringer. Når målet er tydelig, blir det enklere å vurdere hvilke strukturer som støtter det.
Avklar også hvem som skal ta beslutningene, hvordan ansatte og kunder skal følges opp, og hvilken rolle dagens eiere ønsker videre. PP-X kan bidra med salg av bedrift, oppkjøpsstrategi og kapitalinnhenting når disse veivalgene krever en strukturert transaksjonsvurdering. Drøft mulighetene med PP-X og finn et tydelig grunnlag for neste steg.
En gjennomtenkt beslutning gir ledelsen retning og gjør det lettere å samle eiere og ansatte om veien videre. Ta neste steg med et tydelig mål for virksomheten.
Ofte stilte spørsmål
Hva er en spin-off?
En spin-off er en selskapsmessig utskillelse der aksjonærene får en eierinteresse i virksomheten som skilles ut. De bør se på mer enn antallet aksjer: Hvilke rettigheter følger aksjene, hvordan skal det nye selskapet styres, og hvilke økonomiske opplysninger får eierne? Svarene gir et bedre grunnlag for å forstå den nye investeringen.
Hva er en split-off?
En split-off er en ordning der aksjonærene kan levere inn aksjer i morselskapet og i stedet motta aksjer i en utskilt virksomhet. Forskjellen fra en vanlig utdeling er at aksjonærene kan velge. De bør sette seg inn i byttevilkårene, hvordan aksjene verdsettes, og hva valget betyr for eierandelen de beholder i morselskapet.
Hva betyr «avhending», og hvordan skiller en spin-off seg fra avhending?
Avhending er en samlebetegnelse for at et selskap reduserer eller avslutter eierskapet til en virksomhet eller eiendel. Det kan skje gjennom ulike transaksjonsformer, mens spin-off beskriver en bestemt selskapsmessig utskillelse. I en konkret vurdering bør eierne avklare om målet er å avslutte kontrollen, endre organiseringen eller la eksisterende eiere beholde en indirekte interesse.
Hva er forskjellen mellom spin-off og salg av et selskap?
Forskjellen handler særlig om hvem som får eierskap etter transaksjonen, og hva eierne mottar. Ved en spin-off får aksjonærene en eierinteresse i den utskilte virksomheten. Ved et salg kjøper en ny eier virksomheten eller aksjene. Når alternativene vurderes, bør eierne også se på kjøperens vilkår, ønsket videre involvering og hvordan virksomheten skal utvikles.
Hvordan gjennomføres en spin-off i Norge?
Gjennomføringen i Norge krever at selskapsstrukturen og beslutningsgrunnlaget passer til den valgte utskillelsen. Start med å beskrive hvilke verdier og forpliktelser som skal knyttes til hver enhet, og hvordan avtalene mellom dem skal håndteres videre. Samordne deretter beslutninger og dokumentasjon med selskapets vedtekter, eierskap og relevante selskapsrettslige krav.
Ofte stilte spørsmål
Hvilke skattekonsekvenser har spin-off sammenlignet med salg i Norge?
I Norge avhenger skattevirkningen av hvordan utskillelsen gjennomføres, og hvem som eier virksomheten. En spin-off gir ikke morselskapet kontantproveny fra et aksjesalg, mens et salg gir betaling.
Hva koster det å gjennomføre en spin-off eller et selskapsalg?
Kostnaden avhenger av transaksjonens omfang og kompleksitet og oppgis etter forespørsel om tilbud. Ved salg påvirkes arbeidet blant annet av forberedelser, kjøperdialog, gjennomgang av virksomheten og forhandlinger.