
Et suksesshonorar kan knyttes til avkastning eller til at en transaksjon gjennomføres. Beregningen avhenger av hva avtalen definerer som grunnlag. En god forståelse av suksesshonorarstrukturer gjør det lettere å se hva som utløser honoraret, og hvordan vilkårene påvirker partenes risiko.
Det er naturlig å spørre hva honoraret beregnes av, og hva som skjer hvis en avtalt transaksjon ikke gjennomføres. Her får du se hvordan suksesshonorar kan beregnes med et konkret eksempel, hvordan terskler og satser påvirker avkastningen, og hvilke forhold som har betydning hvis en transaksjon faller bort.
Vi går gjennom vanlige modeller, forklarer forskjellen mellom honorar på meravkastning og andre kostnader, og viser hvorfor avtalevilkårene bør være tydelige. Slik får du et bedre grunnlag for å forstå sammenhengen mellom betaling, risiko og resultat.
Viktige punkter
- Se etter hva honoraret beregnes av, og hvilke vilkår som utløser betaling.
- Vurder honoraret opp mot avkastning og risiko, ikke bare prosentsatsen isolert.
- Avklar i avtalen hva som gjelder dersom transaksjonen ikke blir gjennomført.
- Sammenlign honorarmodeller ut fra hvordan de fordeler betaling og risiko mellom partene.
Beregning av suksesshonorar
Suksesshonoraret beregnes ut fra et avtalt grunnlag, en utløsende hendelse og en sats. En grundig forståelse av suksesshonorarstrukturer gjør det enklere å se hva som faktisk skal betales.
Grunnlag for beregning
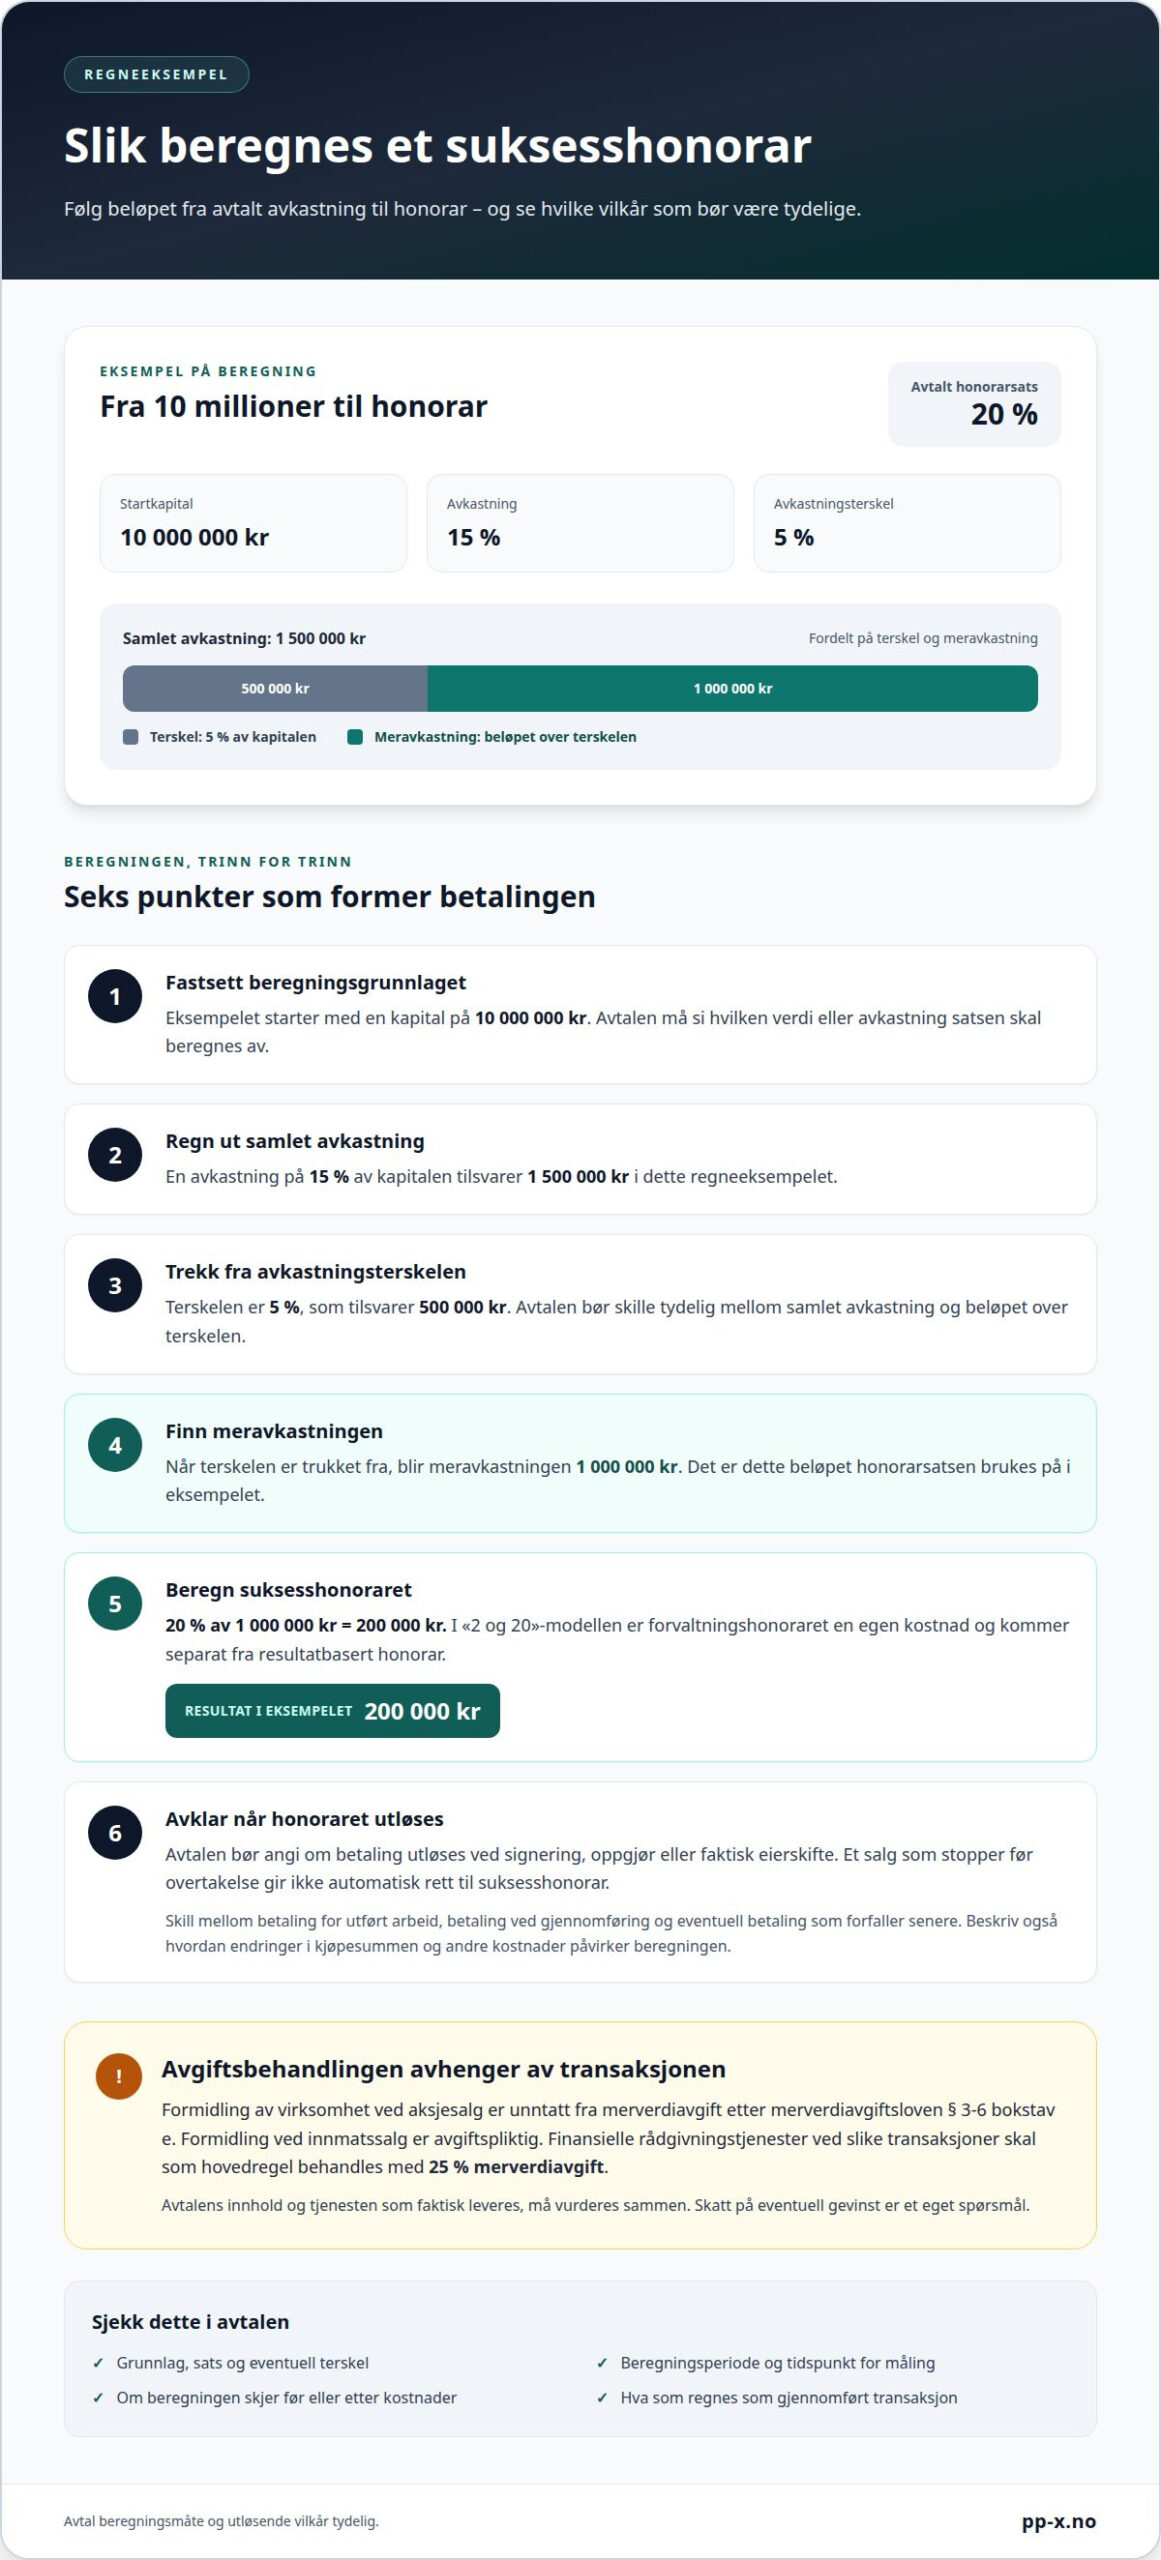
Beregningsgrunnlaget er verdien eller avkastningen som honorarsatsen brukes på. Det har betydning fordi to avtaler med samme sats kan gi ulik betaling når grunnlaget varierer. I et regneeksempel starter kapitalen på 10 millioner kroner, avkastningen er 15 prosent, og terskelen er 5 prosent. Meravkastningen blir 1 million kroner.
Avtalen bør skille mellom samlet avkastning og beløpet som overstiger terskelen. Den bør også forklare om beregningen skjer før eller etter andre kostnader, og hvilken periode tallene gjelder.
Vanlige honorarmodeller
En vanlig modell beregner honoraret som en andel av avkastningen utover en fastsatt terskel. I «2 og 20»-modellen er suksesshonoraret 20 prosent av meravkastningen, mens forvaltningshonoraret er en egen kostnad. Oppkjøpsfond og venturekapitalfond tar vanligvis 20 prosent av realisert fortjeneste som resultatbasert overskuddsdeling etter at en forhåndsbestemt avkastningsterskel er nådd.
Ved en virksomhetstransaksjon kan honoraret i stedet knyttes til gjennomføring eller avtalt transaksjonsverdi. Modellen avgjør om betalingen følger avkastning, fortjeneste eller salg. Derfor bør avtalen angi beregningsmåten og hva som utløser betaling.
Regler for suksesshonorar i Norge
Reglene avhenger blant annet av hva honoraret gjelder, hvordan tjenesten er utformet, og om betalingen knyttes til aksjer eller innmat. Formidling av virksomhet ved aksjesalg er unntatt fra merverdiavgift etter merverdiavgiftsloven § 3-6 bokstav e. Formidling ved innmatssalg er avgiftspliktig, og finansielle rådgivningstjenester ved slike transaksjoner skal som hovedregel avgiftsbehandles med 25 prosent merverdiavgift.
Ifølge Lovdata skal det beregnes merverdiavgift ved omsetning av tjenester, noe som kan omfatte et suksesshonorar. Skatt på eventuell gevinst er et eget spørsmål. Transaksjonens form og tjenestens innhold har derfor betydning for vurderingen.
Innhold i honoraravtalen
En honoraravtale beskriver beregningen og når betalingen utløses. Den bør angi grunnlag, sats, eventuell terskel og beregningsperiode. Et eksempel med 10 millioner kroner i kapital, 5 prosent terskel og 20 prosent honorar tydeliggjør regnemåten. Forståelse av suksesshonorarstrukturer blir enklere når avtalen viser hvordan vilkårene virker i praksis.
Avtalen bør definere hva som regnes som en gjennomført transaksjon, hvordan endringer i kjøpesummen håndteres, og om honoraret beregnes før eller etter andre kostnader. Den bør skille mellom aksjesalg og innmatssalg, fordi avgiftsbehandlingen kan være ulik. Klare vilkår reduserer risikoen for uenighet ved oppgjøret.
Vurdering av avgifter opp mot avkastning og risiko
Vurder honorarer ut fra hva som står igjen etter kostnader, ikke bare bruttoavkastningen. For fond betyr det å veie nettoresultatet opp mot risikoen som er tatt. For selskaper i en transaksjon handler vurderingen om hvordan honorarer og andre utgifter påvirker det økonomiske utfallet. Sammenlign alternativer med samme beregningsperiode og tydelige forutsetninger.
Kostnader utover suksesshonoraret kan omfatte juridisk bistand, selskapsundersøkelser, verdsettelse og bruk av et virtuelt datarom. Hvilke poster som inngår, avhenger av oppdraget og avtalen. Kostnadene bør være synlige i beregningsgrunnlaget, slik at det er klart om de trekkes fra før resultatandelen beregnes eller kommer i tillegg.
For hedgefond ligger avkastningsterskler typisk mellom 6 og 8 prosent. Oppkjøpsfond og venturekapitalfond belaster vanligvis 1,5 til 2 prosent av forpliktet kapital, i tillegg til overskuddsdeling. For slike fond er avkastningsterskelen for overskuddsdelingen oppgitt til 7 til 8 prosent. Satsene viser hvorfor både løpende kostnader og resultatvilkår må vurderes samlet. De er fondsvilkår, ikke en prisliste for rådgivning ved salg av virksomhet.
Se også på når avkastningen måles, og om resultatet må være realisert før honoraret utløses. En investering kan vise positiv verdi på papiret, mens beløpet som faktisk er mottatt, er lavere. Forskjellen påvirker både betalingstidspunktet og investorens risiko. Avklar også hvordan et svakt resultat i én periode påvirker senere beregninger.
Ved salg av bedrift bør kostnadsbildet vurderes sammen med kjøpesum, betalingsvilkår og mulige utlegg. En oversikt over kostnader ved bedriftssalg kan bidra til å synliggjøre poster som påvirker nettoresultatet. Dermed blir sammenligningen av honorarmodeller mer relevant for den faktiske økonomiske risikoen.
Formidling av virksomhet ved innmatssalg er avgiftspliktig i Norge, selv om oppdragsgiver primært ønsket aksjesalg. Høyesteretts Carnegie ASA-dom omhandlet avgiftsbehandling av corporate finance-tjenester og ble avsagt 22. desember 2009. EU-domstolens CSC Financial Services Ltd.-sak har saksnummer C-235/00; Volker Ludwig-saken har saksnummer C-453/05.
Vederlag når transaksjonen ikke gjennomføres
Ved delresultater, avbrudd eller etterbetaling avgjør avtalen om honorar utløses, og hvordan beløpet beregnes. Den bør skille mellom betaling for utført arbeid, betaling ved gjennomføring og betaling som først forfaller senere.
Hvis et salg stopper før overtakelse, er det ikke automatisk gitt at et avtalt suksesshonorar skal betales. Vilkårene bør angi hvilken hendelse som utløser honoraret, for eksempel signering av avtale, oppgjør eller faktisk eierskifte. Hvis kjøper og selger signerer, men handelen senere avbrytes, får denne definisjonen praktisk betydning. Uten et tydelig skille kan partene være uenige om prosessen nådde den avtalte milepælen.
Et formidlingsoppdrag kan fortsatt være unntatt fra merverdiavgift dersom transaksjonen ikke gjennomføres, når formidleren mottar vederlag. Dette viser at avgiftsbehandlingen ikke bare avhenger av om salget fullføres. Avtalens innhold og tjenesten som faktisk er levert, må vurderes i sammenheng. Vederlag for utført arbeid kan dermed ha en annen begrunnelse enn et suksesshonorar som utløses ved fullført transaksjon.
Ved delresultater bør avtalen beskrive hvilke leveranser som teller, og om de gir rett til betaling. Partene kan for eksempel skille mellom ferdigstilt salgsdokumentasjon, kontakt med aktuelle kjøpere og gjennomført oppgjør. Da blir det lettere å fastslå hva som skjer hvis prosessen stanser etter en bestemt leveranse. Beskriv også hvem som vurderer om milepælen er nådd, og hvilket grunnlag vurderingen bygger på.
Etterbetaling krever egne vilkår. Hvis en del av kjøpesummen betales senere, bør avtalen si om honoraret beregnes ved signering eller etter hvert som betalingen mottas. Den bør også beskrive hvordan endringer i kjøpesummen påvirker honoraret. Ved avbrudd kan partene avtale å behandle dokumenterte, nødvendige utlegg separat fra suksesshonoraret. Klare skiller mellom utlegg, milepæler og betaling ved gjennomføring gjør oppgjøret mer forutsigbart for begge parter.
Hvilke vanlige modeller og strukturer brukes for suksesshonorar?
Modellene skiller seg først og fremst etter hva som utløser betaling, og hvilket resultat honoraret knyttes til. I en transaksjon kan avtalen kombinere betaling for løpende arbeid med en resultatdel. I fond kan honoraret følge avkastning eller realisert gevinst. Strukturen bør passe oppdraget, slik at betalingen står i forhold til verdien som skapes.
En milepælsmodell deler oppdraget inn i avgrensede deler. Betaling kan for eksempel knyttes til ferdig analyse, presentasjon av aktuelle kjøpere eller gjennomførte forhandlinger. Dette er ikke nødvendigvis et suksesshonorar, men kan kombineres med en resultatbasert del. Avtalen bør forklare hvilke leveranser som teller, og hvordan betaling håndteres hvis arbeidet stanser mellom milepælene.
En annen modell knytter honoraret til senere resultater etter transaksjonen. En earn-out er en betalingsmodell der en del av kjøpesummen betales senere, basert på resultater etter overtakelsen. Når et honorar knyttes til en slik betaling, bør avtalen angi om beregningen skjer ved signering, ved overtakelse eller når beløpet faktisk mottas. Da unngår partene å legge ulike tidspunkter til grunn.
Fond kan også bruke ulike satser for forskjellige deler av resultatet. I eksempler på suksesshonorar forekommer satser på 10 prosent og 15 prosent. Den konkrete virkningen avhenger av hvilket overskudd satsen gjelder for, og om tidligere tap påvirker beregningen. En modell med trinnvise satser kan på sin side knytte ulike prosentsatser til ulike nivåer i beregningsgrunnlaget.
Når partene vurderer en modell, bør de skrive ned tre forhold: hvilken hendelse som utløser betaling, hvordan beløpet beregnes, og når det forfaller. Et eksempel med delbetaling etter overtakelse viser hvorfor hvert tidspunkt må defineres. Da blir det tydelig om honoraret følger utført arbeid, realisert verdi eller senere resultater.
PP-X
PP-X hjelper med å sette honorarvilkår inn i den større sammenhengen rundt en transaksjon. Ved salg av bedrift eller planlegging av et oppkjøp kan tydelige rammer for betaling, gjennomføring og risiko gjøre beslutningsgrunnlaget mer oversiktlig. PP-X tilbyr oppkjøpsstrategi, kapitalinnhenting, salg av bedrift og M&A-gjennomføring. Rådgivningen kan være relevant når du skal vurdere hvordan honorarvilkår passer med transaksjonsmålene, eller trenger støtte gjennom prosessen. Ta en uforpliktende prat med PP-X om situasjonen og veien videre.
Gjør neste beslutning tydelig
Neste steg er å knytte honorarvilkårene til målet med transaksjonen, ikke behandle dem som et isolert punkt i forhandlingen. Avklar hvilken rolle honoraret skal ha: Skal det belønne gjennomføring, et bestemt resultat eller begge deler? Det gjør det enklere å vurdere om vilkårene støtter ønsket retning.
En god forståelse av suksesshonorarstrukturer handler også om når vilkårene fastsettes. Forbered en kort prioritering av ønsket resultat, sentrale forbehold og hvem som skal ta beslutninger underveis. Da blir dialogen mer konkret, og ulike forventninger kan tas opp før de blir en del av avtalen.
PP-X kan bidra med strategiske vurderinger når du planlegger en transaksjon og vil se vilkårene i sammenheng med den videre planen. Drøft neste steg med PP-X og finn et godt grunnlag for beslutningene som ligger foran. En tydelig start kan gi prosessen en tryggere retning.
Vanlige spørsmål om suksesshonorar
Hva er suksesshonorar?
Suksesshonorar er betaling som avhenger av et avtalt resultat eller en bestemt hendelse. I et fond kan det knyttes til avkastning, mens det ved et bedriftssalg kan knyttes til at transaksjonen fullføres. Det skiller seg fra betaling for medgått tid. Avtalen må derfor vise hva som regnes som suksess, og når retten til honoraret oppstår.
Når bruker fond de ulike honorartypene?
Fond kan bruke forvaltningshonorar for løpende drift og suksesshonorar for oppnådde resultater. Hedgefond kan knytte resultatbetalingen til avkastning over en terskel, mens private equity- og venturekapitalfond kan bruke carried interest på realisert fortjeneste. Modellen påvirker når forvalteren får betalt. Investorer bør derfor se på både resultatvilkårene og hvordan tidligere tap påvirker senere honorar.
Hva er et suksesshonorar, og hvordan fungerer det?
Et suksesshonorar utløses når avtalen definerer et bestemt resultat eller en transaksjon som oppnådd. For eksempel kan avtalen knytte honoraret til gjennomført eierskifte, ikke bare til at kjøper og selger signerer. Forskjellen kan bli viktig hvis oppgjøret utsettes eller handelen avbrytes. Avtalens utløsende vilkår avgjør når betalingen forfaller.
Hvordan beregnes suksesshonorar, og hva regnes som resultatgrunnlag?
Beregningen bruker en avtalt sats på et definert resultatgrunnlag. I fond kan grunnlaget være avkastning eller realisert fortjeneste; i en transaksjon kan det være en avtalt verdi eller kjøpesum. Avklar om beregningen tar utgangspunkt i brutto- eller nettobeløp, og hvordan utsatt betaling behandles. Et regneeksempel med ulike utfall gjør det lettere å se virkningen av vilkårene.
Hva er typiske satser for suksesshonorar i Norge?
Det finnes ikke én felles sats som gjelder alle suksesshonorarer i Norge. Eksempler fra fond omfatter satser på 10 og 15 prosent, og i «2 og 20»-modellen er resultatdelen 20 prosent av meravkastningen. Dette er fondseksempler, ikke en fast sats for salg eller kjøp av bedrifter. Transaksjonshonorar må vurderes ut fra avtalt grunnlag og utløsende vilkår.
Hvordan sammenlignes fast honorar, timepris og suksesshonorar?
Fast honorar gir et avtalt beløp for en definert leveranse, mens timepris følger tidsbruken. Suksesshonorar avhenger av at et avtalt resultat nås. Sammenlign derfor hva betalingen dekker, hvordan ekstraarbeid håndteres, og om honoraret forfaller ved en milepæl eller først ved fullføring. En kombinasjon kan fordele betalingen mellom løpende arbeid og resultat, men krever tydelige vilkår.