
Det finnes ingen fast totalpris for rådgivning; kostnaden avhenger av oppdragets omfang, leveransene og hvordan avtalen er satt opp. Skjulte kostnader ved bruk av rådgiver kan oppstå når ekstraarbeid, utlegg eller oppgaver utenfor avtalen ikke er avklart fra start. Derfor bør totalprisen vurderes ut fra mer enn selve honoraret.
Det er forståelig å ville vite hva man betaler for, særlig når rådgivningen skal støtte viktige beslutninger om vekst eller oppkjøp. Her får du en oversikt over kostnader som kan inngå, hva en løpende avtale kan dekke, og hvordan rådgivning påvirker budsjett, likviditet og lønnsomhet. Vi ser også på hvilke avklaringer som gir et tydeligere kostnadsbilde før oppdraget starter.
Viktige punkter
- Skill mellom rådgiverens honorar og øvrige kostnader for å få et tydeligere bilde av totalprisen.
- Avklar hvilke leveranser og oppgaver som inngår i en løpende avtale, og hva som regnes som tilleggsarbeid.
- Vurder både tidspunktet for betaling og forventet effekt når rådgivning føres inn i budsjettet.
- Gjør mulige tilleggskostnader synlige i avtalen, slik at de ikke kommer overraskende underveis.
1. Kostnader som skal med i beregningsgrunnlaget
Beregn totalprisen ut fra mer enn rådgiverens honorar. Ta med avtalte leveranser, eventuelle tillegg, utlegg og merverdiavgift. Utlegg kan for eksempel være reise, datarom eller bistand fra en ekstern fagperson. Avklar hvilke poster som gjelder for oppdraget, slik at virksomheten ser hva den betaler for, og hva som kan komme i tillegg.
Merverdiavgiftsloven § 4-2 første ledd omhandler kostnader som skal inngå i beregningsgrunnlaget. Bestemmelsen gjelder beregning av merverdiavgift, ikke en fast pris på rådgivning. I vurderingen av et oppdrag er det derfor nyttig å skille mellom rådgiverens honorar og kostnader som påvirker avgiftsgrunnlaget. Be om at pris, avgift og eventuelle utlegg framgår hver for seg i tilbudet.
I Norge skal priser som oppgis til forbrukere i markedsføring og ved avtaleinngåelse, inkludere merverdiavgift og eventuelle gebyrer. Oppgitt totalpris skal være summen forbrukeren må betale. Reglene gjelder ikke ved kjøp mellom næringsdrivende. Når en bedrift kjøper rådgivning, bør avtalen derfor tydelig beskrive hvordan honorar, avgift og tillegg beregnes. Det bør for eksempel stå om reiseutgifter faktureres særskilt.
Start beregningen med å avklare oppdragets omfang. Skill mellom faste leveranser, arbeid som faktureres etter medgått tid, og nødvendige utlegg. Hvis rådgiveren skal bistå med en transaksjon, kan avtalen for eksempel avgrense hvilke deler av prosessen honoraret dekker. Ekstra møter eller nye analyser kan da vurderes opp mot den avtalte rammen. Slik blir det enklere å se hvordan endringer påvirker totalprisen.
Før signering bør beregningsgrunnlaget vise hva som inngår, hvordan tillegg godkjennes, og når de faktureres. En tydelig oversikt gjør det enklere å sammenligne tilbud. Den viser også om en lav inngangspris dekker et avgrenset oppdrag, mens nødvendige leveranser prises separat.
Når rådgivningen gjelder betalingsproblemer, avklar om oppdraget også omfatter bistand med frister og gjeldsordning. Et inkassovarsel skal være skriftlig og ha en betalingsfrist på minst 14 dager. Betalingsoppfordringen skal gi en frist på minst 14 dager til å betale eller klage på pengekravet.
Kommunen skal så langt det er mulig bistå skyldnere som forsøker å inngå en utenrettslig gjeldsordning eller lignende med kreditorene, etter gjeldsordningsloven § 1-5.
2. Rådgivning inkludert i løpende avtale
En løpende avtale beskriver hvilken veiledning virksomheten får over tid. Den bør angi hvilke temaer rådgiveren følger opp, og hvilke leveranser som inngår. Det kan for eksempel være faste statusmøter, vurdering av beslutningsgrunnlag eller sparring før viktige valg. Uten tydelig avgrensning kan partene forstå «løpende støtte» ulikt. Skriv derfor inn konkrete oppgaver, forventet format og hvem fra virksomheten som deltar.
Se også på hvordan avtalen håndterer nye behov. En oppkjøpsprosess kan kreve mer arbeid enn løpende strategisk veiledning. Avtalen bør forklare hvordan endringer i omfang foreslås, godkjennes og prises. Den kan skille mellom rådgivning som inngår, og oppdrag som krever en egen bestilling. Da får ledelsen et bedre grunnlag for å vurdere økonomi og kapasitet før arbeidet utvides.
Be om en tydelig beskrivelse av faktureringen. Avtalen kan for eksempel angi om betaling skjer med faste mellomrom, ved milepæler eller etter utført arbeid. Den bør også forklare hvordan møter, analyser og skriftlige leveranser registreres. Hvis et møte med ledelsen fører til en ny analyse, bør det framgå hvordan dette arbeidet faktureres. Slike presiseringer gjør det lettere å følge kostnadene gjennom avtaleperioden.
Sammenhold avtalens ordlyd med virksomhetens behov. Er økonomisk sparring inkludert, eller gjelder avtalen bare strategiske møter? Omfatter oppdraget støtte ved forhandlinger, eller krever dette en egen avtale? Avklar slike spørsmål før samarbeidet starter. Ved nye oppgaver bør partene dokumentere endringen skriftlig, med en beskrivelse av leveransen og hvordan honoraret beregnes.
Ved rådgivning knyttet til et virksomhetssalg kan en oversikt over kostnader ved salg av bedrift gi nyttig kontekst. Den løpende avtalen bør likevel beskrive det konkrete oppdraget, slik at rådgivning, leveranser og eventuelle endringer kan følges hver for seg.
3. Budsjett, likviditet og lønnsomhet
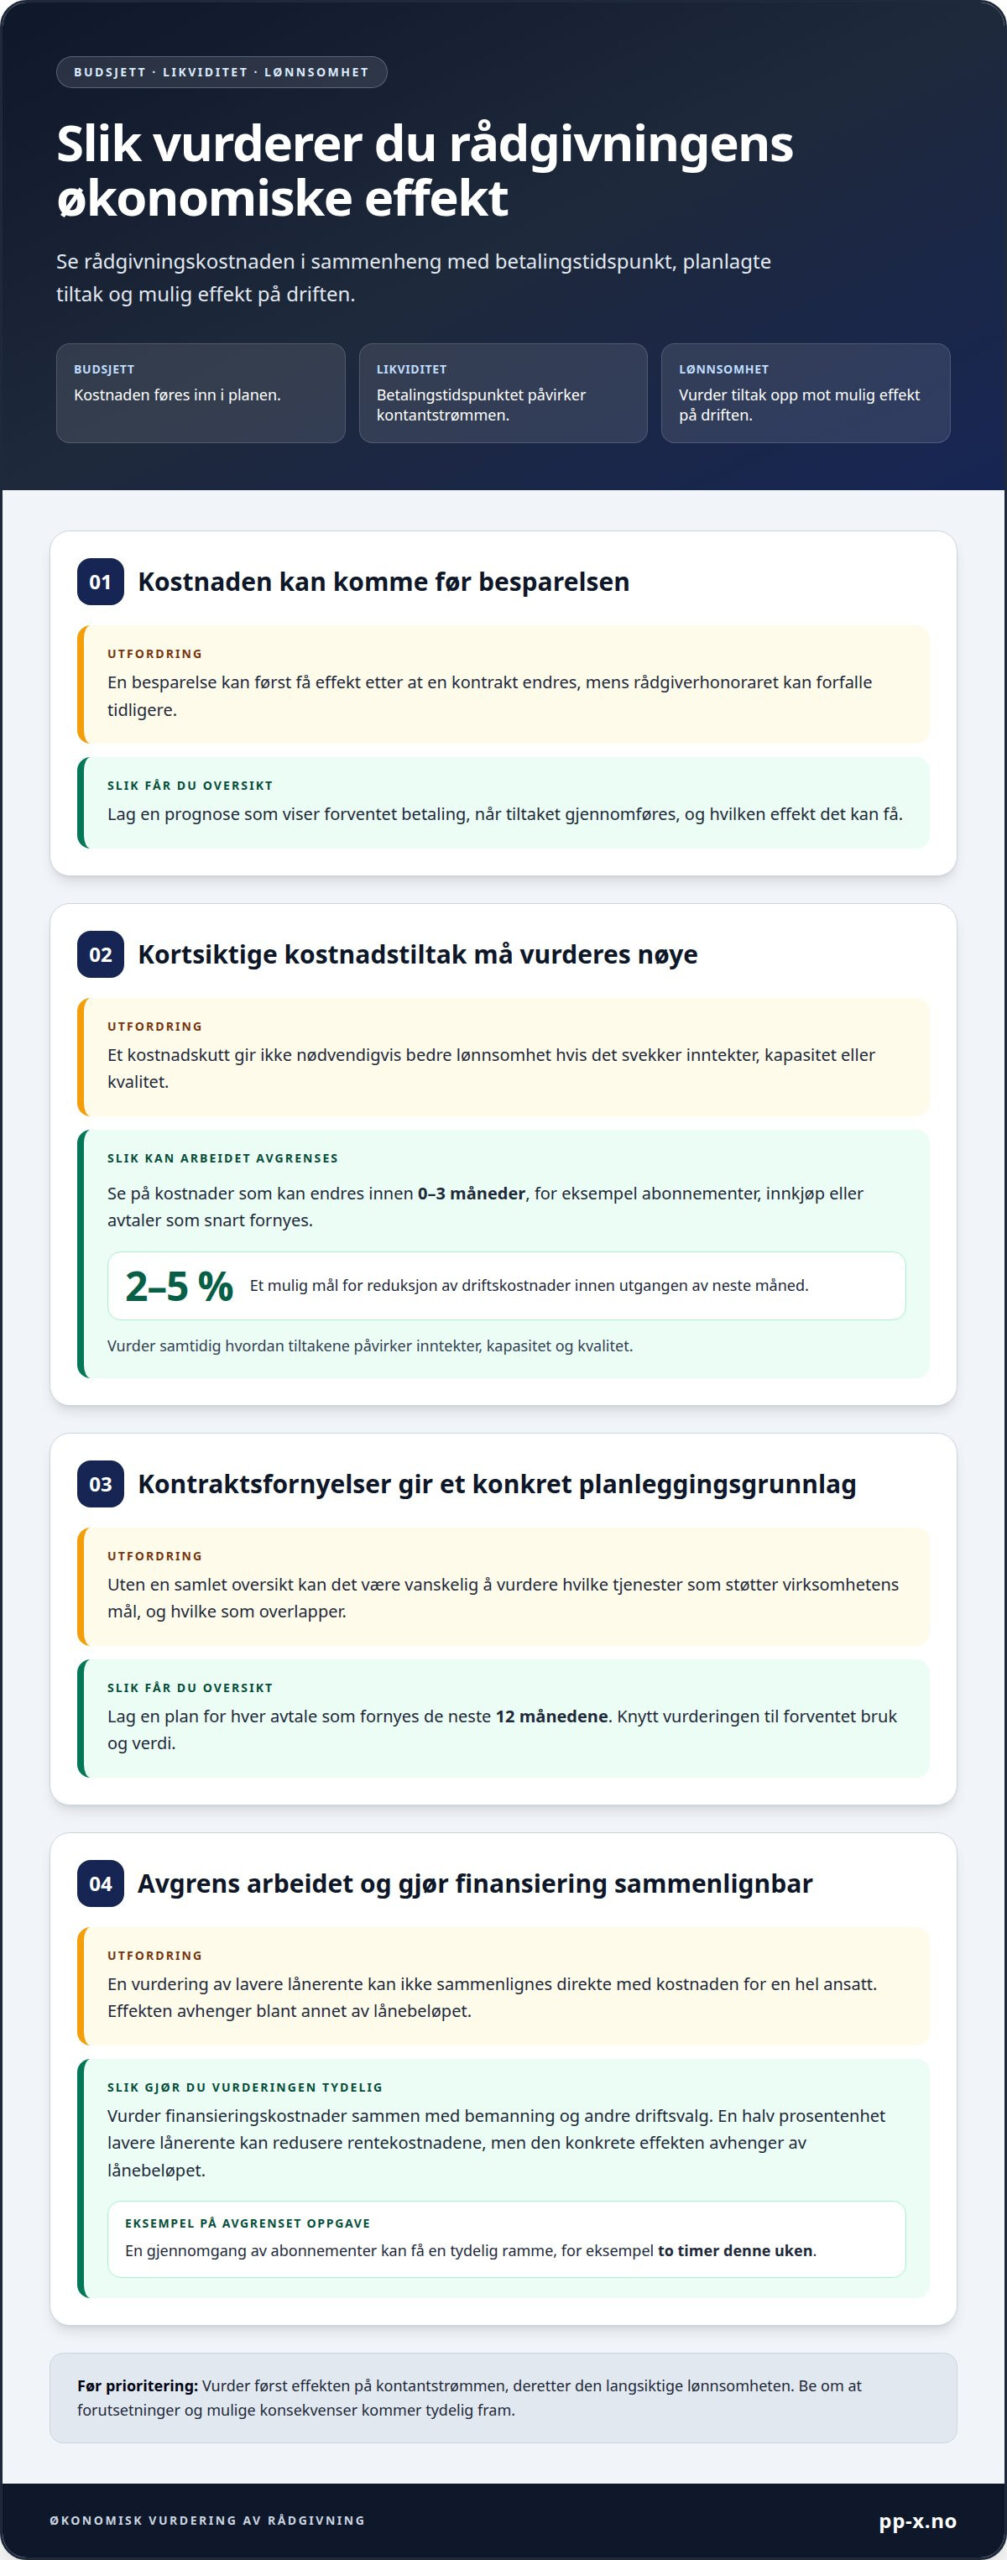
Rådgivning påvirker økonomien på flere måter enn gjennom fakturaen alene. Kostnaden føres i budsjettet, mens betalingstidspunktet påvirker likviditeten. En faglig vurdering kan samtidig avdekke tiltak som styrker lønnsomheten. Rådgivningsarbeidet bør derfor knyttes til konkrete økonomiske mål. Oppdraget kan for eksempel omfatte vurdering av finansieringsvilkår, driftskostnader eller planlagte investeringer. Da får ledelsen et tydeligere grunnlag for å prioritere tiltak.
For kortsiktige beslutninger kan rådgiveren se på kostnader som kan endres innen 0-3 måneder. Det kan omfatte abonnementer, innkjøp eller avtaler med nært forestående fornyelse. En virksomhet kan sette som mål å hente ut 2-5 % av driftskostnadene innen utgangen av neste måned. Rådgiveren bør samtidig vurdere om kuttet påvirker inntekter, kapasitet eller kvalitet. En innsparing gir ikke bedre lønnsomhet hvis den svekker en viktig del av driften.
Likviditeten krever også en tidsplan. En besparelse kan først få effekt etter at en kontrakt endres, mens rådgiverhonoraret kan forfalle tidligere. Derfor bør prognosen vise forventet betaling, tidspunktet for tiltak og mulig effekt. En halv prosentenhet lavere lånerente kan redusere rentekostnadene, men effekten avhenger av lånebeløpet og kan ikke uten videre sammenlignes med kostnaden for en hel ansatt. Dette illustrerer hvorfor rådgiveren bør vurdere finansieringskostnader sammen med bemanning og andre driftsvalg.
Kontraktsfornyelser gir et konkret grunnlag for planlegging. Lag en plan for hver avtale som fornyes de neste 12 månedene, og knytt vurderingen til forventet bruk og verdi. Rådgiveren kan stille spørsmål om hvilke tjenester som støtter virksomhetens mål, og hvilke som overlapper. En gjennomgang av abonnementer kan dessuten få en avgrenset ramme, for eksempel to timer denne uken. Da blir tjenesten tydelig avgrenset, og ledelsen får hjelp til å prioritere neste steg.
Vurder tiltakene i riktig rekkefølge: først effekten på kontantstrømmen, deretter den langsiktige lønnsomheten. Be om at vurderingen viser forutsetninger og mulige konsekvenser. Da blir det lettere å skille mellom et umiddelbart likviditetsgrep og en investering som kan gi verdi senere.
4. Skjulte kostnader
Tillegg for reise, møter, rapporter og administrasjon avhenger av avtalen. Slike poster bør framgå tydelig, med en forklaring på hvordan de beregnes. Be om at reisekostnader, møtetid og rapportarbeid skilles fra honoraret. Da viser fakturaen hva virksomheten faktisk betaler for, i stedet for å samle alt i én utydelig post.
Hvis oppdraget varer lenger enn planlagt, kan ekstra timer, nye leveranser eller en forlenget prosjektperiode øke kostnaden. En utsatt beslutning eller endret omfang kan også kreve mer arbeid. Avtalen bør derfor angi hvordan tidsplanen justeres, og hvem som godkjenner ekstraarbeid. Skjulte kostnader ved bruk av rådgiver oppstår ofte når slike endringer ikke avklares underveis.
Avtalen bør fastsette honoraret, hvilke utlegg som kan faktureres, og hvordan ekstraarbeid godkjennes. Den bør også beskrive leveransene og hvordan endringer dokumenteres. Ifølge Lovdata må rådgiveren innhente uttrykkelig samtykke fra forbrukeren før avtalen inngås dersom betaling kommer i tillegg til honoraret for hovedytelsen. Kravet gjelder forbrukerforhold.
Ved en uventet faktura bør virksomheten sammenholde beløpene med avtalen, timelister og bilag. Be om en skriftlig forklaring på poster som ikke samsvarer med avtalt arbeid. Hvis en forbruker mener prisen avviker fra avtalen, kan vedkommende klage skriftlig til leverandøren og vise til den avtalte prisen. En saklig gjennomgang av dokumentasjonen gjør uenigheten enklere å avgrense.
Provisjoner eller andre økonomiske interesser kan påvirke rådgiverens anbefalinger. Rådet kan da favorisere en løsning som gir rådgiveren betaling, framfor å ta utgangspunkt i virksomhetens behov. Be om åpenhet om slike interesser, og få rollen og honorarmodellen beskrevet skriftlig. Da kan ledelsen vurdere om anbefalingen støtter oppdragets mål.
Se eksempler på transaksjonscaser for å få innblikk i hvordan rådgivning kan inngå i et konkret forløp.
Uklare prisopplysninger kan være i strid med markedsføringsloven, som krever klar og tydelig prisinformasjon. Be om en samlet oversikt over hva tilbudet dekker, og hvilke tillegg som kan komme. En lav oppgitt pris viser ikke i seg selv om alle deler av oppdraget er inkludert. Avklar derfor omfanget før oppdraget godkjennes.
Hvis et tilbud virker billig, bør forbrukere spørre uttrykkelig om tilleggskostnader. Be gjerne om skriftlig svar, og sammenhold det med avtalen før arbeidet starter. Da blir det enklere å se om totalprisen stemmer med forventningene og ta opp eventuelle avvik tidlig. En tydelig avklaring av pris og tillegg reduserer faren for uventede poster på fakturaen.
PP-X
Når man vurderer økonomiske beslutninger i bedriften, er det viktig å være klar over at det kan forekomme skjulte kostnader ved bruk av rådgiver. For å unngå ubehagelige overraskelser i totalprisen, hjelper PP-X bedrifter med å få full kontroll over rådgivningens rolle. Ved større prosesser som vekst, oppkjøp eller salg, bidrar klare mål og tydelige rammer til et mer forutsigbart og oversiktlig kostnadsbilde. PP-X bistår blant annet med oppkjøpsstrategi, kapitalinnhenting, salg av bedrift og M&A-gjennomføring.
Det er lurt å ta kontakt med PP-X for en uforpliktende prat når virksomheten skal planlegge en transaksjon, slik at dere på forhånd avdekker eventuelle skjulte kostnader ved bruk av rådgiver. Sammen kan dere avklare mål, oppgaver og forventede leveranser før arbeidet starter. Dette gir et solid grunnlag for å forstå hvordan rådgivningen faktisk påvirker virksomhetens budsjetter og økonomiske prioriteringer.
Kontakt PP-X for å drøfte rådgivningsbehovet og sikre en transparent prosess i virksomheten.
Gjør kostnadsbildet til en del av beslutningen
Å håndtere skjulte kostnader ved bruk av rådgiver handler også om å styre samarbeidet etter oppstart. Utpek en intern ansvarlig som følger opp mål, framdrift og beslutninger. Når nye behov oppstår, bør vedkommende vurdere hvordan de påvirker oppdragets prioriteringer og forventede verdi. Det gir ledelsen et bedre grunnlag for å avgjøre om arbeidet fortsatt støtter virksomhetens retning.
Bruk erfaringene fra oppdraget til å styrke framtidige beslutninger. En kort evaluering kan vise hvilke avklaringer som fungerte, hvor samarbeidet krevde mer koordinering, og hva virksomheten bør gjøre annerledes neste gang. Slik blir rådgivning en mer bevisst del av styringen, ikke bare en enkelt kostnadspost. Når du vil drøfte hvordan rådgivning kan støtte virksomhetens neste strategiske steg, kan du ta kontakt med PP-X. Med tydelige prioriteringer kan du gå videre med større trygghet og et bedre beslutningsgrunnlag.
Ofte stilte spørsmål
Hva koster rådgivning?
Prisen avhenger av oppdraget og oppgis etter at du ber om tilbud. Omfang, ønskede leveranser og hvor tett rådgiveren skal følge arbeidet, påvirker beregningen. En avgrenset vurdering av et beslutningsgrunnlag krever en annen ramme enn støtte gjennom en større transaksjon. Be om et tilbud som kobler honoraret til oppgavene, slik at kostnaden kan vurderes opp mot forventet verdi.
Hvilke skjulte kostnader kan påløpe når man bruker rådgiver i Norge?
Mulige tillegg kan være reise, møter utover avtalt omfang, ekstra analyser eller nye leveranser. I et transaksjonsoppdrag kan endringer i tidsplanen også føre til mer arbeid. Det sentrale er om slike oppgaver er beskrevet i avtalen, og hvordan de godkjennes. På fakturaen bør hver post kunne knyttes til en avtalt oppgave eller en godkjent endring.
Hva er vanlig timepris for rådgivere i Norge, og kommer merverdiavgift i tillegg?
Timeprisen varierer med oppdragets innhold, omfang og kompetansen arbeidet krever. Avklar om honoraret i avtalen er oppgitt med eller uten merverdiavgift, og hvordan avgiften vises på fakturaen. Forbrukerpriser skal inkludere merverdiavgift og eventuelle gebyrer. Dette prisopplysningskravet gjelder ikke ved kjøp mellom næringsdrivende.
Hvordan beregnes rådgiverhonorar ved fastpris, timepris og resultatbasert betaling?
Ved fastpris avtales et samlet honorar for en definert leveranse. Ved timepris beregnes honoraret ut fra arbeidstiden og satsen i avtalen. Resultatbasert betaling knyttes til et avtalt mål eller en hendelse. Avklar hvordan resultatet måles, når betaling utløses, og hva som skjer hvis oppdragets omfang endres. Uten slike vilkår kan partene forstå betalingsgrunnlaget ulikt.
Hvilke regler gjelder for rådgiverhonorar og merverdiavgift i Norge?
Avtalen bør angi honorar, avgift og betalingsvilkår tydelig. Merverdiavgiftsloven § 4-2 første ledd omhandler kostnader som inngår i beregningsgrunnlaget for merverdiavgift. For forbrukere skal markedsførte priser og priser ved avtaleinngåelse inkludere merverdiavgift og gebyrer. Ifølge Lovdata må rådgiveren innhente forbrukerens uttrykkelige samtykke før betaling utover honoraret for hovedytelsen.