
En avtale kan være økonomisk rimelig uten at det er opplagt om prisen er god for aksjonærene. Når styret vurderer et salg, oppkjøp eller en fusjon, kan en fairness opinion gi en uavhengig finansiell vurdering av vilkårene. For å forstå hva en fairness opinion er, er det nyttig å skille den fra en vanlig verdsettelse: Den vurderer om prisen eller bytteforholdet i en bestemt transaksjon er rimelig, ikke bare hva selskapet er verdt.
Det er naturlig å ønske et tydelig grunnlag før en beslutning som påvirker selskapet og eierne. En fairness opinion gir en strukturert finansiell vurdering av en avtale og kan gjøre det enklere å forklare for aksjonærene hvordan vilkårene er vurdert. Den avgjør likevel ikke om avtalen er strategisk riktig eller bør gjennomføres.
Her får du vite hva en fairness opinion omfatter, hvordan finansielle metoder brukes, og når vurderingen kan være relevant ved fusjoner og oppkjøp. Vi ser også på hvordan den kan bidra til åpenhet, og hvilke begrensninger den har i en større transaksjonsprosess.
Viktige punkter
- Skill mellom vurdering av selskapets verdi og vurdering av om vilkårene i en konkret avtale er økonomisk rimelige.
- Se hvordan kontantstrømmer og sammenlignbare transaksjoner kan gi ulike perspektiver på pris og bytteforhold.
- Bruk en tydelig forklaring av analysen til å gi aksjonærene bedre innsyn i beslutningsgrunnlaget.
- Vurder M&A-gjennomføring og oppkjøpsstrategi når selskapet skal planlegge eller gjennomføre en transaksjon.
Hva er en fairness opinion?
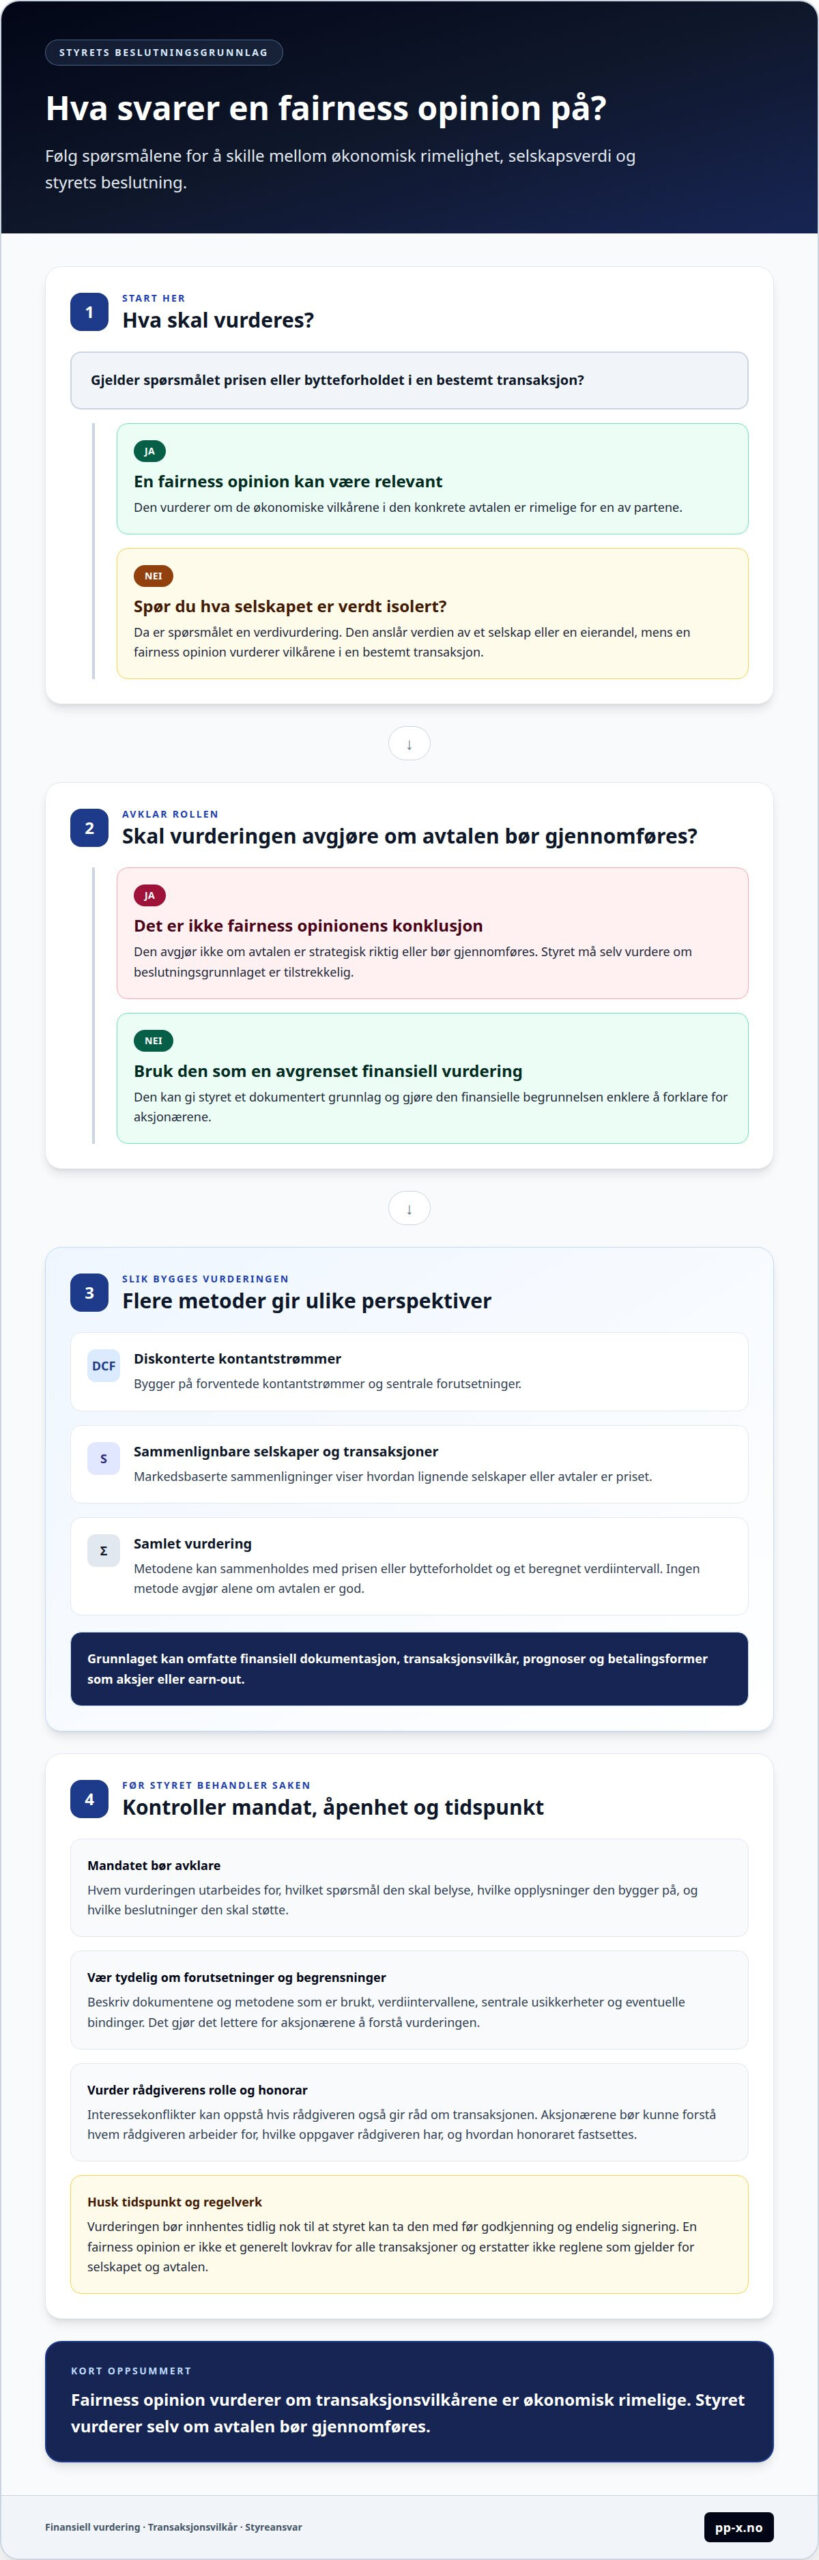
En fairness opinion vurderer om de økonomiske vilkårene i en bestemt avtale er rimelige for en av partene. Den kan gi styret et dokumentert grunnlag før avtalen godkjennes.
Skillet fra verdivurdering
En verdivurdering anslår verdien av et selskap eller en eierandel. En fairness opinion vurderer derimot en konkret transaksjonspris eller et bytteforhold. Forskjellen er viktig når styret skal vurdere om vederlaget er rimelig, ikke bare hva virksomheten kan være verdt isolert.
En fairness opinion er ikke et generelt lovkrav for alle transaksjoner. I Norge må styret forholde seg til reglene som gjelder for selskapet og den aktuelle avtalen. Vurderingen erstatter ikke disse kravene.
Vurdering av økonomisk rettferdighet
Rådgiveren analyserer transaksjonen fra et finansielt ståsted og sammenholder pris eller bytteforhold med et beregnet verdiintervall. FINRA beskriver vurderingen som en analyse av om vederlaget er økonomisk rimelig. Dette gir aksjonærene et tydeligere grunnlag for å forstå den finansielle begrunnelsen.
Analysen kan kombinere diskonterte kontantstrømmer, ofte kalt DCF, med sammenlignbare selskaper og tidligere transaksjoner. DCF bygger på forventede kontantstrømmer og sentrale forutsetninger. Markedsbaserte sammenligninger viser hvordan lignende selskaper eller avtaler er priset. Ingen metode avgjør alene om avtalen er god, rådgiveren vurderer resultatene samlet.
Arbeidet kan omfatte finansiell dokumentasjon, transaksjonsvilkår, prognoser og betalingsformer som aksjer eller earn-out. En fairness opinion beskriver vanligvis transaksjonen, dokumentene og metodene som er brukt, samt forutsetninger og verdiintervaller. Den bør innhentes tidlig nok til at styret kan ta den med i vurderingen før godkjenning og endelig signering. Den erstatter ikke en full due diligence prosess.
Åpenhet overfor aksjonærer og andre interessenter
En fairness opinion kan gjøre styrets finansielle vurdering enklere å forstå for aksjonærene. Den viser hvilke dokumenter, forutsetninger og metoder rådgiveren har brukt. Ved en fusjon kan vurderingen gi eierne innsyn i hvordan kjøpesummen eller aksjevederlaget er analysert. Åpenhet forutsetter også at sentrale begrensninger og usikkerheter kommer tydelig frem. Da kan aksjonærene skille mellom rådgiverens økonomiske vurdering og styrets beslutning om å gjennomføre avtalen.
Vurderingen utarbeides vanligvis av en finansiell rådgiver, ofte en investeringsbank. Rådgiveren bør ha relevant erfaring med selskapsanalyse, verdsettelse og den aktuelle typen transaksjon. Uavhengighet handler også om hvordan oppdraget er strukturert. Aksjonærene bør kunne forstå hvem rådgiveren arbeider for, hvilke oppgaver rådgiveren har, og hvordan honoraret fastsettes. Et tydelig mandat gjør vurderingens rolle enklere å forstå.
Interessekonflikter kan oppstå dersom banken både gir råd om transaksjonen og utarbeider fairness opinion. Banken kan ha økonomiske interesser i at avtalen fullføres, særlig dersom andre rådgivningshonorarer avhenger av gjennomføring. Vurderingen utarbeides mot betaling, men honoraret bør ikke gjøre konklusjonen avhengig av utfallet. I en amerikansk studie av transaksjoner fra 1994-2003 ble under 10 prosent av vurderingene levert av rådgivere uten andre transaksjonstilknyttede honorarer. Tallet gjelder dette utvalget, ikke norske transaksjoner.
Åpen dokumentasjon kan vise hvordan styret fikk et informert grunnlag, men vurderingen overtar ikke styrets ansvar for beslutningen. Risiko for svekket tillit oppstår dersom forutsetninger, interesseforhold eller rådgiverens rolle er uklare. En ryddig fremstilling bør derfor beskrive mandat, honorarmodell, sentrale analyser og eventuelle bindinger. Ved salg kan også kostnadene ved et bedriftssalg være en del av den økonomiske sammenhengen.
Styremedlemmer har fiduciære plikter til å handle på et informert grunnlag og i selskapets og aksjonærenes beste interesse. En fairness opinion kan bidra til å vise aksjonærer og eksterne interessenter at styret har utvist aktsomhet og forsiktighet ved vurderingen av en transaksjon. I Delaware fastslo In re Pure Resources (808 A.2d 421) at aksjonærer har krav på et rimelig sammendrag av investeringsbankenes vesentlige arbeid når bankenes råd brukes i forbindelse med en avstemning om fusjon eller overtakelsestilbud.
I studiens amerikanske transaksjonsutvalg ble fairness opinions ofte levert av en investeringsbank som også ga rådgivning i transaksjonen, noe som kan skape interessekonflikter fordi banken har insentiv til at avtalen gjennomføres. I artikkelens eksempel kan banken også få rangeringstabell-kreditt for 50 fairness opinions, slik at den ser like godt ut som en bank som har vært rådgiver for 50 faktiske transaksjoner.
Definisjon og formål med en fairness opinion
En fairness opinion skal gi styret et tydelig avgrenset økonomisk beslutningsgrunnlag. Før arbeidet starter, bør mandatet angi hvem vurderingen utarbeides for, hvilket spørsmål den skal belyse, og hvilke beslutninger den skal støtte. En slik avgrensning gjør det lettere å forstå hva konklusjonen dekker, og hva som ligger utenfor oppdraget.
Mandatet bør også klargjøre hvilke opplysninger rådgiveren bygger på, og hvem som har levert dem. Ledelsens prognoser, styrepapirer og transaksjonsdokumenter kan ha ulik betydning for analysen. Når grunnlaget er beskrevet, kan styret lettere se hvilke forutsetninger som må vurderes særskilt. Det gir også en ryddigere behandling dersom nye opplysninger kommer frem før beslutningen tas.
En viktig del av formålet er å gjøre den faglige vurderingen nyttig i styrets arbeid. Styret kan bruke den til å stille mer presise spørsmål om forutsetningene, be om forklaring på sentrale vurderinger og dokumentere hvordan saken er behandlet. Rådgiverens konklusjon står likevel ikke alene. Styret må selv vurdere om det samlede beslutningsgrunnlaget er tilstrekkelig for den aktuelle behandlingen.
Avgrensningen er særlig viktig når flere interesser eller beslutningsorganer berøres. Mandatet bør klargjøre hvilken parts økonomiske ståsted vurderingen gjelder, og hvordan eventuelle begrensninger skal omtales. Hvis dokumentet deles med aksjonærer, må det gi et forståelig bilde av oppdragets rammer. En tydelig avgrensning reduserer risikoen for at vurderingen tolkes som en bred anbefaling om selskapets strategi eller fremtidige drift.
Bruk av rimelighetsvurderinger i fusjoner og oppkjøp
I en transaksjon må analysen ta utgangspunkt i hvilken part som ber om vurderingen. For selgersiden kan den belyse hva aksjonærene mottar. Kjøpersiden kan trenge innsikt i den økonomiske belastningen og verdien av vederlaget. Perspektivet påvirker hvilke prognoser, avtalevilkår og selskapsopplysninger som får størst plass. Derfor bør vurderingen knyttes til den aktuelle parten, ikke fremstilles som en generell godkjenning av hele avtalen.
Avtaler kan ha flere betalingsdeler. Kontanter er bare én mulighet. Vederlaget kan også bestå av aksjer, selgerlån, opsjoner eller andre finansielle instrumenter. En earn-out knytter deler av betalingen til resultater etter overtakelsen. Analysen kan synliggjøre hvilke forutsetninger som påvirker verdien av hver del, og hvordan tidspunkt eller resultatmål endrer den økonomiske helheten. Dermed blir det tydeligere hvilke deler av tilbudet som krever særskilt vurdering.
Ved et aksjebytte må vurderingen ta for seg begge selskapenes økonomiske grunnlag og vilkårene for bytteforholdet. Hvis kjøper utsteder aksjer, kan utvanning og aksjenes verdi være relevante forhold for kjøperens eiere. I begge tilfeller er det nyttig å skille mellom beregninger basert på ledelsens planer og sammenligninger med markedsdata. Det gjør forutsetningene bak analysen lettere å drøfte i styret.
For at vurderingen skal være nyttig, bør rådgiveren få et tydelig mandat og et samlet, konsistent informasjonsgrunnlag. Vesentlige endringer i prognoser eller avtalevilkår kan påvirke vurderingen og bør omtales åpent i styrets beslutningsgrunnlag. En rimelighetsvurdering gir ikke svar på integrering, strategisk passform eller alle juridiske forhold. Den bidrar med et avgrenset økonomisk perspektiv som styret kan veie opp mot transaksjonens øvrige hensyn før det tar stilling.
Rimelighetsvurderinger er vurderinger fra en uavhengig tredjepart, ofte av om prisen er rimelig. De er ikke lovpålagt, men kan brukes som støtte når styret eller andre tillitsansvarlige vurderer de økonomiske vilkårene. Påstanden om at slike vurderinger har vært brukt i fusjoner, oppkjøp og relaterte selskaps-transaksjoner i mer enn 35 år bør ikke fremsettes uten dokumentasjon.
Tallene 80 % og 37 % for amerikanske fusjons- og oppkjøpstransaksjoner i perioden 1994-2003 bør ikke brukes uten dokumentasjon. Det samme gjelder påstanden om at rimelighetsvurderinger for målselskaper ikke påvirket transaksjonsutfallet i USA i perioden 1994-2003.
PP-X
PP-X hjelper eiere og ledelse med å planlegge og gjennomføre transaksjoner, der en fairness opinion kan inngå i beslutningsgrunnlaget. Rådgivningen kan knytte vurderingen til prosessen rundt et oppkjøp eller salg, fra strategi og kapitalinnhenting til M&A-gjennomføring. Slik får ledelsen støtte til å se de økonomiske vilkårene i sammenheng med transaksjonens mål og veien videre.
PP-X er aktuell når du vurderer oppkjøp, salg av bedrift eller en større transaksjon og trenger støtte til å strukturere prosessen og beslutningene. En fairness opinion erstatter ikke helhetlig rådgivning, men kan være ett av flere grunnlag styret vurderer. Ta kontakt med PP-X for en uforpliktende prat om hvordan transaksjonsprosessen kan legges opp.
Gjør transaksjonsplanen tydelig
Når du vurderer hva en fairness opinion er, bør neste steg være å avklare hvilken beslutning selskapet skal ta, og hvilket grunnlag styret trenger. Da blir det enklere å plassere vurderingen riktig i en større prosess, enten virksomheten planlegger et oppkjøp, søker kapital eller forbereder et salg.
PP-X bistår med oppkjøpsstrategi, kapitalinnhenting og salg av bedrift. En tidlig samtale om mål, eiersituasjon og transaksjonsplan kan tydeliggjøre hvilke avklaringer ledelsen bør prioritere før forhandlingene går videre. Slik kan vurderingen inngå i en plan som også tar hensyn til selskapets videre retning.
Ta kontakt med PP-X for en prat om hvordan du kan planlegge neste steg. En gjennomtenkt prosess gir ledelsen et bedre utgangspunkt for å ta beslutninger med ro og retning.
Ofte stilte spørsmål
Hvorfor tilbyr banker denne tjenesten?
Banker utarbeider slike vurderinger som betalte finansielle rådgivningsoppdrag. Et styre kan bestille en vurdering for å få et separat grunnlag før det tar stilling til en avtale. Banken kan samtidig være rådgiver for selve transaksjonen. Da bør oppdragsforholdet og honorarordningen være tydelige, slik at aksjonærene kan forstå bankens rolle og vurdere mulige interessekonflikter.
Hva betyr fairness opinion?
Fairness opinion betyr en finansiell vurdering av om vilkårene i en konkret avtale er rimelige for den aktuelle parten. Begrepet kan brukes om en vurdering av kjøpesum, aksjevederlag eller bytteforhold. Det er ingen garanti for at selskapet oppnår best mulig resultat. Styret må fortsatt vurdere avtalen ut fra selskapets samlede situasjon og mål.
Hva brukes en fairness opinion til ved fusjoner og oppkjøp?
Ved fusjoner og oppkjøp kan vurderingen støtte styrets behandling av tilbud og avtalevilkår. Den kan for eksempel belyse om aksjonærene i et målselskap får rimelig betaling, eller om aksjevederlaget i en sammenslåing er økonomisk balansert. Vurderingen kan også være aktuell ved avtaler mellom nærstående parter. Den gir et mer dokumentert beslutningsgrunnlag, men avgjør ikke om transaksjonen bør gjennomføres.
Hvilke verdsettelsesmetoder brukes i en fairness opinion?
Rådgiveren kan kombinere diskonterte kontantstrømmer (DCF) med analyser av sammenlignbare selskaper og tidligere transaksjoner. DCF vurderer forventede kontantstrømmer ut fra valgte forutsetninger, mens markedsanalysene gir et sammenligningsgrunnlag. For børsnoterte selskaper kan aksjekurser også inngå. Metodene belyser ulike sider av verdien, og rådgiveren vurderer resultatene samlet opp mot avtalevilkårene.