
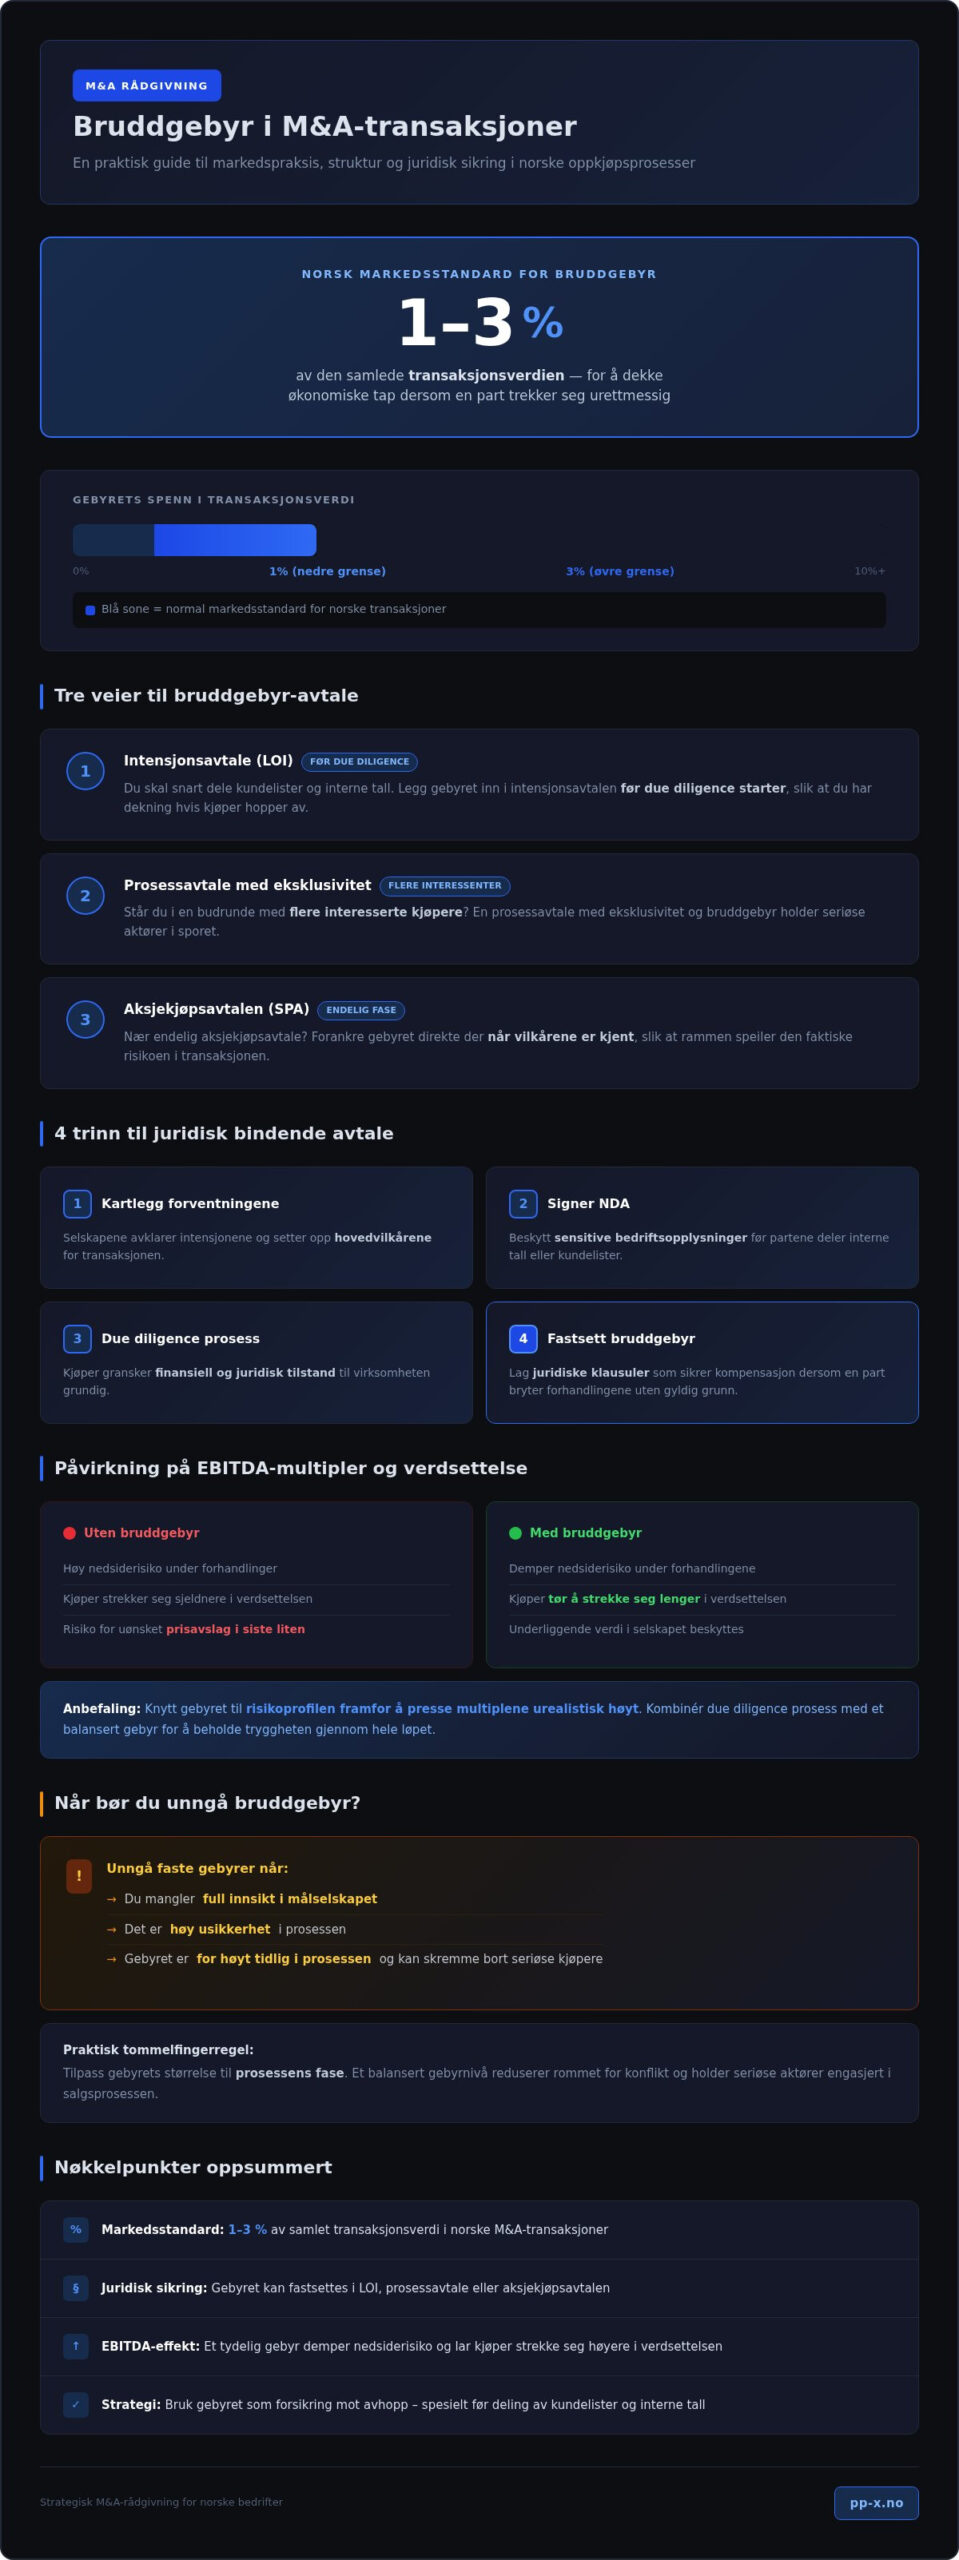
Et bruddgebyr m&a ligger i det norske markedet typisk på mellom 1 og 3 prosent av transaksjonsverdien, avhengig av avtaletype og risiko. Avtalen sikrer at partene får dekket sine økonomiske tap dersom en motpart trekker seg urettmessig fra oppkjøpsprosessen. Kjernespørsmålet er når gebyret styrker forhandlingen din, og når det binder deg for hardt før du kjenner risikoen i selskaper og tallgrunnlag.
Viktige Punkter: Et bruddgebyr i M&A-transaksjoner ligger normalt mellom 1 og 3 prosent av transaksjonsverdien for å dekke økonomiske tap dersom en part trekker seg urettmessig.
- Markedsstandarden for gebyret utgjør vanligvis 1–3 % av den samlede verdien i norske transaksjoner.
- Unngå faste gebyrer dersom du mangler full innsikt i målselskapet eller ved høy usikkerhet.
- Bruk bruddgebyr i intensjonsavtalen før deling av kundelister for å sikre seriøsitet hos kjøper.
Tre veier til avtale om bruddgebyr i transaksjoner
Avtale om bruddgebyr kan inngås gjennom en intensjonsavtale, en egen prosessavtale eller direkte i den endelige aksjekjøpsavtalen. Tidspunktet for signering former risikoen for begge parter i en salgsprosess. Tidlig regulering gir trygghet mot unødige avbrudd før en undersøkelse av selskapet (due diligence prosess) starter.
Tre typiske situasjoner du kjenner igjen i praksis:
- Du skal snart dele kundelister og interne tall: legg gebyret inn i intensjonsavtalen før due diligence, slik at du har dekning hvis kjøper hopper av.
- Du står i fusjoner eller oppkjøp med flere interesserte: bruk en prosessavtale med eksklusivitet og bruddgebyr for å holde seriøse aktører i sporet.
- Du er nær endelig aksjekjøpsavtale: forankre gebyret der når vilkårene er kjent, slik at rammen speiler den faktiske risikoen.
Du kan strukturere gebyret på ulike måter avhengig av forhandlingsposisjonen din. Mange gründere foretrekker klare rammer før følsom informasjon deles. Slike vilkår fungerer som en forsikring mot avhopp i siste liten og gjør det enklere å holde en ryddig aksjon blant eierne når presset øker. Å sikre prosessen juridisk er en konkret forretningsstrategi, ikke bare et formalitetskrav.
Hjem tilbyr rådgivning for å sikre at din bedrift får betingelser som matcher risiko og fase. En balansert modell passer for de fleste salg og reduserer rommet for konflikt senere.
Tips: Tilpass gebyrets størrelse til prosessens fase for å unngå å skremme bort seriøse kjøpere tidlig.
"Gjorde ingenting spesielt den pp det klaffet, pp 8." (source) (kilde)
Prisnivåer og markedspraksis for bruddgebyr M&A
Bruddgebyrer i næringslivet avtales vanligvis som en prosentandel av den samlede transaksjonsverdien. Basert på markedsobservasjoner ligger standarden ofte på mellom én og tre prosent. Hemmeligholdsavtalen (NDA) definerer ofte rammene tidlig i forhandlingene.
Mange gründere ser faste gebyrer som en måte å sikre tapt tid og rådgivningskostnader på. Tabellen under viser sentrale nøkkeltall for praksis i markedet.
| Parameter | Verdier |
|---|---|
| Normalt nivå i transaksjoner | 1–3 % |
| Fast beløp | 2 025 ARS |
Slike avtaler gir forutsigbarhet når du sammenligner bud og tidsløp. Et bruddgebyr må balanseres nøye, så det ikke skremmer bort seriøse aktører. Under en selgers egen selskapsgjennomgang (VDD) blir det tydelig hvor mye krystallklare rammer betyr for tempoet videre.
Undersøkelse av selskapet krever betydelig ressursbruk fra begge parter. Våre profesjonelle Tjenester bistår bedrifter med trygg strukturering av avtaler. En grundig forberedelse skiller ofte en middels salgssum fra en sterkere realisering av verdier, særlig når flere selskaper vurderes i samme runde.
Når kjøper ringer og ber om eksklusivitet før tallene er verifisert, er det nettopp prisnivået på gebyret som avgjør om du kan si ja uten å gi bort forhandlingsrom. Be om en gjennomgang av vilkårene før du låser prosenten.
Hvordan utforme juridisk bindende avtaler i 4 trinn
Juridisk bindende avtaler krever ryddige rammer, klare plikter og tydelige konsekvenser hvis salget avbrytes.
For en gründer eller et etablert selskap sikrer en strukturert Prosess at avtalen holder juridisk stand. Rettigheter må forankres presist, ellers glipper kompensasjonen når noen bryter løpet.
- Kartlegg forventningene: Selskapene avklarer intensjonene og setter opp hovedvilkårene for transaksjonen.
- Signer hemmelighetsavtale (NDA): Beskytt sensitive bedriftsopplysninger før partene deler interne tall eller kundelister.
- Gjennomfør undersøkelse av selskapet: Kjøper gransker den finansielle og juridiske tilstanden til virksomheten.
- Fastsett bruddgebyr: Lag juridiske klausuler som sikrer kompensasjon dersom en av partene bryter forhandlingene uten gyldig grunn.
Et ufravikelig bruddgebyr gir et tydelig skjold når tempoet i forhandlingene øker. Riktige vilkår hindrer at verdier fordufter midt i løpet. Selgers egen selskapsgjennomgang (VDD) kan også avdekke forhold før kjøperen starter sin kontroll. Grundige forberedelser er ofte det som skiller en middels salgssum fra en sterkere realisering av verdier. En erfaren strategisk vekstpartner på laget forenkler fremdriften og holder dokumentene i samme spor.
Usikkerhet underveis skaper støy i forhandlingene; ryddige vilkår gir partene den roen som trengs for å gjennomføre salget trygt. Ta kontakt for en gjennomgang av klausulutkast før du signerer eksklusivitet.
Påvirkning på EBITDA-multipler og endelig verdsettelse
Et avtalt bruddgebyr endrer risikobildet og påvirker direkte hvilke EBITDA-multipler (driftsresultat-multipler) kjøpere er villige til å akseptere. I praksis ser vi at en tydelig klausul demper nedsiderisiko under forhandlingene. Denne tryggheten gjør at kjøperen tør å strekke seg lenger i verdsettelsen.
Anbefalingen er å knytte gebyret til risikoprofilen framfor å presse multiplene urealistisk høyt. Høy risiko uten avtalefestet bruddgebyr medfører ofte et uønsket prisavslag i siste liten.
Når usikkerheten fjernes, unngår du at uventede brudd slår ut kjøperen i innspurten. For teknologigründere som står overfor et oppkjøp, betyr dette at virksomhetens underliggende verdi beskyttes. Gründerens verdier sikres best ved å låse vilkårene tidlig. Norske gründere bør derfor kombinere en undersøkelse av selskapet med et balansert gebyr for å beholde tryggheten gjennom hele løpet.
Sjekk hvordan erfaringen bak Caser hjelper deg å bevare kontrollen. Gebyrets størrelse må samkjøres med det totale omfanget av avtalen, ellers skurrer både multippel og kontantoppgjør. PP-X hjelper deg med å skreddersy en salgsprosess der verdivurdering og juridiske sikringsmekanismer spiller på lag.
Når bør du unngå bruddgebyr i en oppkjøpsprosess
Du bør unngå bruddgebyr dersom usikkerheten rundt gjennomføringen er høy, eller om du mangler full innsikt i målselskapet.
I praktisk rådgivning ser vi at for tidlige økonomiske forpliktelser ofte begrenser handlingsrommet ditt. Når du låser deg til et slikt straffegebyr før en undersøkelse av selskapet er fullført, risikerer du å måtte betale dyrt dersom det dukker opp uventede skjeletter i skapet. Særlig for en gründerbedrift som forhandles av gründerne selv, kan en slik avtale skape et urimelig press til å fullføre en avtale med dårlige betingelser.
Dette handler om risikostyring. Å signere strenge avtaler uten tilstrekkelig forbehold ligner på å kjøpe et hus usett uten mulighet til å heve kjøpet ved fuktskader. En fornuftig linje er å skyve krav om avbruddsgebyr ut i tid til prosessen er moden.
Skal du selge eller kjøpe et gründerledet selskap? Da må du bevare fleksibiliteten så lenge som mulig. En kredittkomité eller eksterne långivere kan plutselig stille nye krav underveis. Hvis du allerede har forpliktet deg til gebyrer ved brudd, mister du verdifull tyngde i forhandlingene. Signer bindinger først når forbeholdene er skrevet inn med tydelig språk.
"Hadde nesten ikke sex, testet ikke etter EL og prøvte egentlig ikke!" (source) (kilde)
Ofte stilte spørsmål
Hva er et normalt nivå for bruddgebyr i norske M&A-transaksjoner?
Et bruddgebyr m&a ligger vanligvis på mellom én og tre prosent av selskapets avtalte transaksjonsverdi. Hvor høyt gebyret blir, styres av hvor kompleks prosessen er samt risikoen partene tar under forhandlingene.
Hvilke hendelser utløser plikt til å betale bruddgebyr?
Plikten utløses dersom en part trekker seg uten avtalt grunn eller bryter eksklusiviteten. Det skjer også hvis styret anbefaler et bedre bud fra en tredjepart.
Hvordan påvirker et bruddgebyr selskapets EBITDA-multippel og verdsettelse?
Selve gebyret endrer ikke selskapets underliggende drift eller verdsettelse direkte. Det er en engangskostnad som holdes utenom den løpende driftskontantstrømmen i en M&A-prosess.
Kan et bruddgebyr kreves dersom due diligence avdekker uventede forhold?
Kjøper slipper vanligvis å betale gebyr hvis en undersøkelse av selskapet avdekker vesentlige avvik. Dette forutsetter at avtalen har klare forbehold om funn av alvorlige mangler.
Hvordan bokføres og behandles bruddgebyr skattemessig for kjøper og selger?
Gebyret bokføres normalt som en finansiell eller uvanlig driftskostnad hos betaleren. Den skattemessige fradragsretten avhenger av om kostnaden anses som en nødvendig oppofrelse for å erverve inntekt.
Strategisk trygghet i transaksjoner
Riktig strukturering av klausuler sikrer verdien i selskapet ditt. For å ivareta bedriftens interesser kreves det grundig planlegging og juridisk presisjon. Et bruddgebyr m&a må utformes balansert, slik at prosessen forblir forutsigbar: sterkt nok til å dekke tap ved urettmessig avbrudd, smidig nok til at seriøse kjøpere blir værende ved bordet.
Fra rådgivning ser vi at uklare avtalevilkår kan skape uønskede forsinkelser i krevende oppkjøp. Vi forstår at du ønsker en ryddig prosess uten risiko for økonomiske tap, og at valget mellom tidlig og sen binding er like viktig som selve prosentsatsen.
Våre rådgivere i PP-X bistår deg gjennom hele salgsprosessen i 2026. Du kan lese mer om hvordan du bygger en trygg oppkjøpsmodell i vår guide til buy-and-build-strategi. Ta kontakt med oss i dag for en uforpliktende samtale om din transaksjonsstrategi.