
Å skille ut en virksomhet kan frigjøre verdi, men bare hvis enheten kan fungere selvstendig. En carve-out-strategi er aktuell når en virksomhetsgren ikke lenger passer med morselskapets retning, eller kan utvikles bedre på egne premisser. Planen bør avklare hva som følger med, og hvordan driften skal opprettholdes i overgangen.
Det er naturlig å være opptatt av salgsverdi og transaksjon, men en ryddig utskilling handler også om mennesker, systemer, kunder og leverandører. Uten tydelig ansvar og god planlegging kan avhengigheten av morselskapet føre til forsinkelser og driftsforstyrrelser.
Her får du vite når en carve-out kan være riktig valg, hvordan du kartlegger avhengigheter og planlegger overgangen, og hva som kreves for operasjonell selvstendighet. Vi ser også på ledelsesansvar, kommunikasjon og hvorfor en tydelig «Dag 1»-melding fra ledelsen er avgjørende.
Viktige punkter
- Vurder om utskilling støtter morselskapets strategi og gir virksomheten bedre vilkår for videre utvikling.
- Kartlegg hvilke ansatte, systemer, avtaler og prosesser som må følge med for å sikre kontinuitet.
- Avklar beslutningsansvar, ledelsesstruktur og driftsbehov før virksomheten skal stå på egne ben.
- Velg transaksjonsform ut fra hvem som skal motta verdien, hvordan eierskapet skal endres, og hva virksomheten skal oppnå.
Strategiske gevinster for morselskap og utskilt virksomhet
En carve-out kan frigjøre kapital og ledelseskapasitet i morselskapet. Samtidig kan den utskilte virksomheten få en tydeligere strategi og egne prioriteringer.
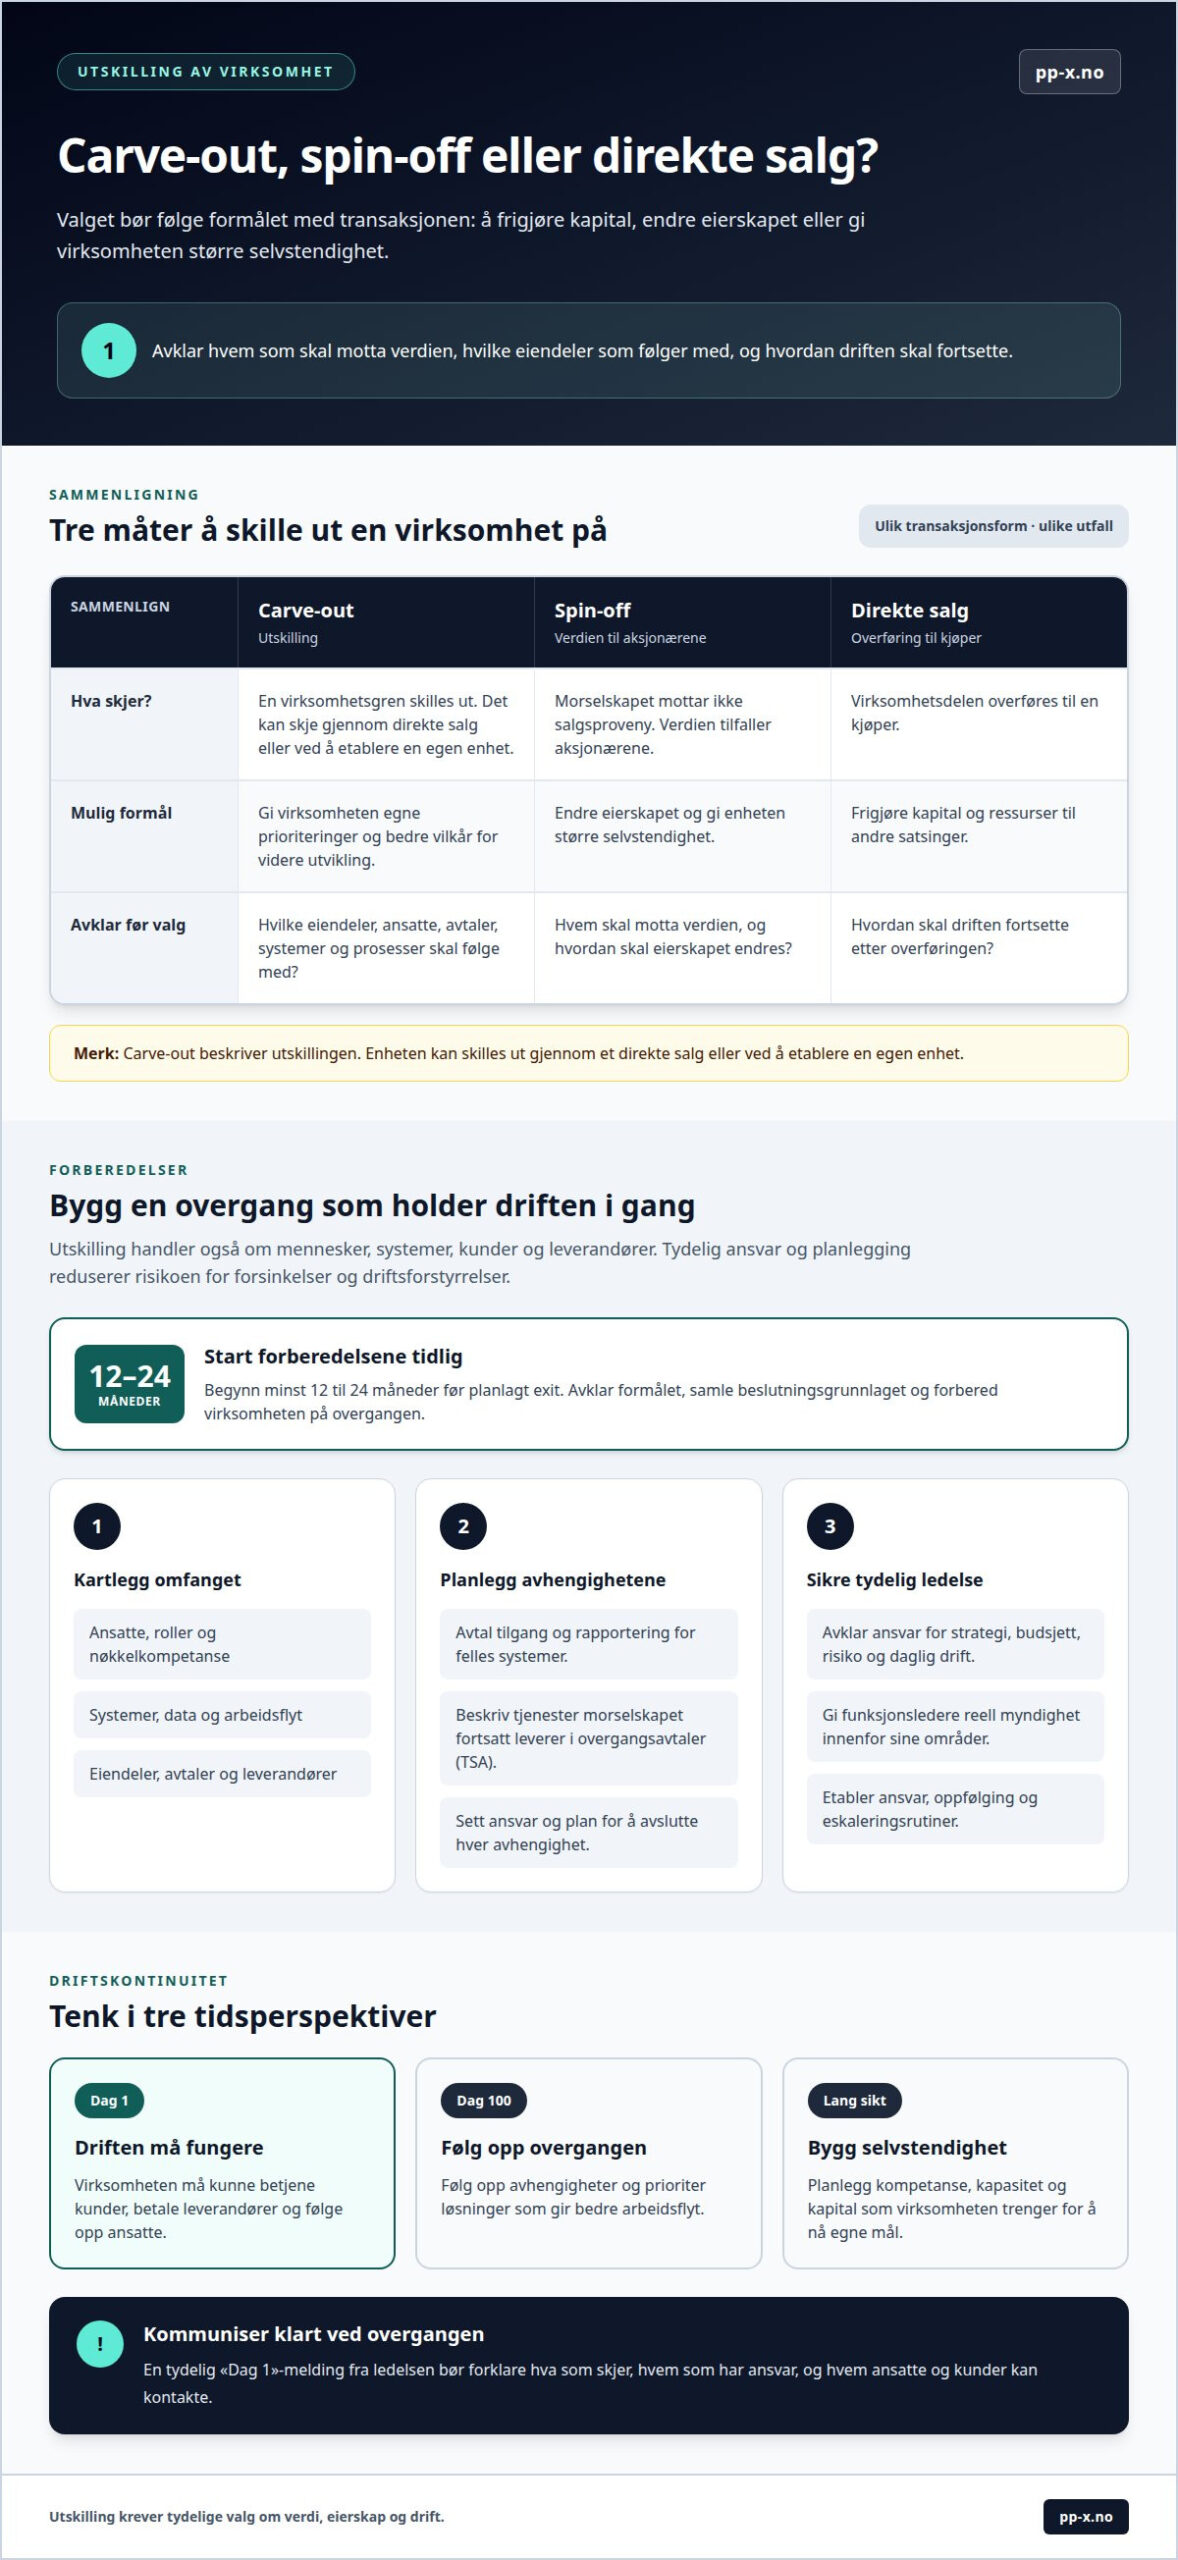
Forberedelsene bør starte minst 12 til 24 måneder før planlagt exit. Da får ledelsen tid til å avklare formålet, samle beslutningsgrunnlaget og forberede virksomheten på overgangen. En grundig forberedelse er ofte forskjellen mellom en middels salgssum og en maksimal realisering av verdier. Åpenhet overfor ansatte og andre berørte parter er ikke bare et etisk valg, men også en smart forretningsstrategi.
Gevinsten avhenger av hva som skilles ut, og hvordan enheten skal drives videre. Hvis en produktavdeling ikke passer med konsernets retning, kan et salg frigjøre ressurser til andre satsinger. Separat økonomisk rapportering kan også gjøre det enklere å vurdere virksomhetens resultater og kapitalbehov.
Avgrensningen bør omfatte eiendeler, ansatte, avtaler, systemer og prosesser. Avklar for eksempel om kundedatabasen, produksjonsanlegget eller leverandøravtalen følger virksomheten. En tydelig oversikt reduserer usikkerheten om ansvar og bidrar til å sikre konkurranseevnen etter overgangen.
Kontinuitet under utskilling eller salg
Ansatte håndteres ved å avgrense hvilke roller som følger virksomheten, og kartlegge arbeidsvilkår, pensjonsordninger og nøkkelkompetanse før overføringen. Ledelsen bør kommunisere hva som endres, og hvem som har ansvar gjennom overgangen. Overgangsavtaler (TSA) bør angi hvilke tjenester morselskapet fortsatt leverer, som IT-støtte eller lønnskjøring. Avtalene bør også beskrive ansvar, omfang og hvordan avhengigheten skal avsluttes. En tydelig «Dag 1»-melding gir ansatte og kunder informasjon om hvem de skal kontakte.
Kontinuitetsplanen bør sikre at kritiske oppgaver blir utført mens eierskap og drift endres. Hvis økonomisystemet fortsatt er felles, må tilgang og rapportering avklares. Lag samtidig en plan for å gå over til en selvstendig løsning for hver avhengighet.
Carve-out, spin-off og salg
En carve-out skiller ut en del av virksomheten, enten gjennom et direkte salg eller ved å etablere en egen enhet. Ved salg overføres virksomhetsdelen til en kjøper. Ved en spin-off mottar ikke morselskapet salgsproveny, verdien tilfaller aksjonærene. Valget bør følge formålet med transaksjonen: å frigjøre kapital, endre eierskapet eller gi enheten større selvstendighet. Avklar derfor hvem som skal motta verdien, hvilke eiendeler som følger med, og hvordan driften skal fortsette.
Kartlegging av avhengigheter og kompleksitet
Start med å kartlegge hvilke ressurser den utskilte enheten deler med morselskapet. En oversikt over systemer, data, avtaler og arbeidsflyt viser hvor overgangen kan bli krevende.
Avhengigheter og transaksjonsrisiko
For IT, data og forretningsprosesser bør planen angi hva som skilles ut, hvem som får tilgang, og hvordan driften fortsetter. Hvis begge enhetene bruker samme økonomisystem, må dataene avgrenses og rapporteringen fungere i overgangsperioden. Kartlegg også integrasjoner, lisenser, leverandøravtaler og manuelle rutiner. En delt ordreprosess kan for eksempel forsinke leveranser, og mange virksomheter velger derfor å etablere nye, uavhengige drifts- og styringssystemer gjennom løsninger fra aktører som Hajjaj.Pro.
Vurder avhengighetene samlet, ikke bare én gang. Endringer i kundeservice kan påvirke faktureringen, mens en systemovergang kan endre tilgangen til kundedata. Registrer en ansvarlig, en løsning og en plan for avvik for hver avhengighet. Da blir det enklere å følge fremdriften og fange opp risiko før den påvirker driften eller transaksjonsresultatet.
Styring og regulatorisk kompleksitet
En carve-out berører juridiske, økonomiske, datarelaterte og regulatoriske forhold. Lag en samlet oversikt over relevante forpliktelser, avtaler, dataflyt og godkjenninger. Avklar hvem som eier hvert beslutningspunkt, hvem som godkjenner datadeling, og hvordan saker eskaleres mellom selger og kjøper. Det gir tydelig styring mens partene samarbeider om overgangen.
Kompleksiteten øker når enheten opererer på tvers av land, bruker felles kundedata eller inngår i en leverandørkjede med flere selskaper. La ansvarlige fagpersoner vurdere hvordan lokale krav påvirker overføring av data, avtaler og drift. Oppdater vurderingen hvis transaksjonens omfang endres. En tydelig beslutningslogg knytter hvert krav til ansvar, dokumentasjon og neste handling, og gjør oppfølgingen mer effektiv.
For å vurdere hvordan forberedelser til et bedriftssalg påvirker denne kartleggingen, bør omfang og avhengigheter ses samlet.
Ledelsesansvar og operasjonell selvstendighet
Den utskilte virksomheten trenger ledere som kan ta beslutninger uten løpende godkjenning fra morselskapet. Før overgangen bør styret og ledelsen avklare hvem som har ansvar for strategi, budsjett, risiko og daglig drift. En tydelig ansvarsfordeling gir medarbeiderne klarhet og gjør det enklere å følge opp resultater. Den nye ledelsen må også forstå markedet virksomheten skal konkurrere i.
Et lite kjerneteam bør ha det overordnede ansvaret, mens funksjonsledere får reell myndighet innenfor sine områder. Økonomilederen kan for eksempel eie budsjett og rapportering, mens driftslederen beslutter bemanning og leveranseprioriteringer. Et eget beslutningsforum behandler saker som berører flere funksjoner. Faste møter, korte beslutningsnotater og tydelige eskaleringsrutiner bidrar til at hver sak får en ansvarlig og en konkret oppfølging.
Ledelsen bør skille mellom behovene på Dag 1, dag 100 og den langsiktige målmodellen. På Dag 1 må virksomheten kunne betjene kunder, betale leverandører og følge opp ansatte. Deretter kan ledelsen prioritere løsninger som gir bedre arbeidsflyt og sterkere konkurranseevne. Den langsiktige planen bør vise hvilken kompetanse, kapasitet og kapital virksomheten trenger for å nå sine egne mål.
Nøkkelpersonell er viktig for å bevare erfaring og sikre stabil drift. Avklar tidlig hvilke roller som er kritiske, hvem som overtar lederansvaret, og hvordan medarbeiderne skal informeres om endringene. En tydelig melding fra ledelsen bør forklare hva som skjer, når beslutninger tas, og hvor spørsmål kan rettes. Regelmessig oppfølging gjør det mulig å fange opp utfordringer før de svekker leveranser eller tillit.
Styringen må følge virksomhetens faktiske ansvar, ikke bare organisasjonskartet. Utpek derfor ansvarlige for beslutninger, milepæler og risiko i hver arbeidsstrøm. Når ledelsen følger opp avvik og justerer prioriteringene, kan den nye enheten utvikle en selvstendig driftsmodell. Da blir overgangen et grunnlag for bedre resultater, ikke bare en formell endring i eierskap.
Hva er forskjellen mellom carve-out, spin-off og salg av virksomhet?
Begrepene beskriver ulike sider ved en utskilling: hva som skjer med virksomheten og eierskapet, og hvem som får verdien fra transaksjonen. Før morselskapet velger modell, bør det avklare hvem som skal eie enheten videre, hvem som mottar verdien, og hvor mye kontroll konsernet vil beholde.
En carve-out er en utskilling av en avgrenset del av virksomheten. Den kan ende i et direkte salg til en kjøper eller i en egen enhet med flere mulige eiere. Ved en børsnotering kan 20 prosent av virksomheten tilbys investorer mens morselskapet beholder majoritetskontrollen. En minoritetspost innebærer at mindre enn 50 prosent selges til en partner, mens selgeren beholder mer enn 50 prosent eierskap i den utskilte enheten.
Ved en spin-off skilles virksomheten ut slik at verdien tilfaller aksjonærene. Morselskapet mottar dermed ikke salgsproveny. Modellen kan passe når målet er å gi enheten og aksjonærene separat eierskap, heller enn å tilføre penger til morselskapet. Skill derfor mellom hvem som får aksjene, og hvem som mottar kontantene.
Ved et ordinært salg overføres virksomheten til en kjøper mot betaling. Kjøperen kan være en strategisk aktør som vil innlemme enheten i egen drift, eller en annen eier med egne planer. Morselskapet kan da frigjøre kapital, men gir fra seg eierskapet til det som selges. Avtalene bør angi hvilke eiendeler, ansatte og forpliktelser som inngår.
Valget bør følge formålet med transaksjonen. Hvis morselskapet trenger kapital til andre satsinger, kan et salg være mer direkte enn en spin-off. Hvis aksjonærene skal eie den utskilte virksomheten separat, kan en spin-off være aktuell. Sammenlign kontroll, hvem som mottar verdien, driftsansvar og fremtidig finansieringsbehov før beslutningen.
PP-X
PP-X kan hjelpe morselskap og ledelse med å vurdere veien fra utskilling til en gjennomførbar transaksjon. Når målet er å selge virksomheten, hente kapital eller finne en strategisk kjøper, kan PP-X bidra med salg av bedrift, kapitalinnhenting og M&A-gjennomføring. Oppkjøpsstrategi kan også være relevant hvis enheten skal inngå i en større vekstplan.
Arbeidet tar utgangspunkt i formålet med utskillingen, virksomhetens avhengigheter og ønsket eierskap etter transaksjonen. Det gir ledelsen et grunnlag for å vurdere alternativer, prioritere beslutninger og samordne arbeidet frem mot gjennomføring. Ta gjerne kontakt med PP-X for en uforpliktende prat om hvordan en ryddig prosess kan støtte virksomhetens mål.
Gjør utskillingen til et tydelig veivalg
En carve-out-strategi er først verdifull når den gir retning for beslutningene etter utskillingen. Bruk arbeidet til å definere hva morselskapet skal prioritere, og hvilket handlingsrom den utskilte virksomheten trenger for å utvikle seg videre. Et tydelig mål gjør det enklere å samle ledelsen og interessentene om neste steg.
Når planen krever en transaksjon, kan PP-X bidra med oppkjøpsstrategi, kapitalinnhenting eller salg av bedrift. Hva som passer, avhenger av om virksomheten skal finne en kjøper, hente kapital eller inngå i en større vekstplan. Avklar først ønsket resultat, og la det styre arbeidet videre.
Ta gjerne neste steg når morselskapet og den utskilte virksomheten er klare til å gjøre strategien operativ. Kontakt PP-X om carve-out strategi for å drøfte mulige veivalg. En tydelig plan gir et bedre grunnlag for å gå videre med trygghet.
Vanlige spørsmål om utskilling av virksomhet
Hvordan kan en carve-out gjennomføres, og når er den nyttig?
En carve-out kan være aktuell når en forretningsdel har egne kjøpere, investorer eller vekstmuligheter som ikke passer med konsernets øvrige portefølje. Før beslutningen bør morselskapet sammenligne forventet verdi ved separat eierskap med verdien av å beholde enheten. Vurder også om en strategisk kjøper kan kombinere virksomheten med egne produkter eller markeder, og hvordan dette kan påvirke transaksjonsalternativene.
Hvordan gjennomfører man en carve-out steg for steg?
Et praktisk første steg er å opprette en transaksjonsperimeter, en presis oversikt over hva kjøperen skal overta. Samle deretter relevant informasjon om virksomhetens økonomi, kunder, avtaler og eiendeler i et strukturert datarom. Virtuelt datarom prises enten per side i USD eller som et fast årsabonnement i USD. Ledelsen kan bruke materialet til å svare konsistent på kjøperens spørsmål, avdekke manglende dokumentasjon og forberede forhandlingene. Før signering må partene også fastsette hvordan åpne forhold skal håndteres i avtalen.
Hvordan vurderer man verdien av en virksomhet som skal skilles ut?
Verdsettelsen bør bygge på økonomiske resultater som kan knyttes til virksomheten, ikke bare på konsernets samlede tall. Juster analysen for konsernkostnader, engangsposter og kostnader som oppstår når enheten står på egne ben. Multippelmetoden kan sammenligne EBITDA med en relevant bransjefaktor, mens en kontantstrømanalyse vurderer forventet inntjening over tid. Test forutsetningene mot markedsposisjon, kundegrunnlag og investeringsbehov.
Hvilke juridiske regler gjelder for carve-out i Norge?
Det juridiske arbeidet avhenger av om transaksjonen gjelder aksjer, eiendeler eller en omorganisering, og hvilke avtaler som berøres. Kartlegg selskapsvedtak, eierskapsforhold, kontraktsvilkår, personopplysninger og eventuelle tillatelser knyttet til virksomheten. Avklar også hvordan ansvar for krav før og etter overtakelse skal fordeles i transaksjonsdokumentene. Norsk juridisk bistand kan tilpasses transaksjonsformen og virksomhetens konkrete forhold.
Hva er de vanligste risikoene og fallgruvene ved carve-out?
En økonomisk fallgruve er at konsernet undervurderer kostnadene som blir igjen etter et salg. Felles lokaler, støttefunksjoner eller innkjøpsavtaler kan bli dyrere å håndtere separat. Avtal derfor hvem som dekker engangskostnader, hvordan delte kostnader fordeles frem til overtakelsen, og om kjøpesummen kan justeres for bestemte forhold. Uklare vilkår kan føre til uenighet selv etter at partene er enige om hovedprisen.
Hvordan bør man organisere styring og ansvar i et carve-out-prosjekt?
Lag et prosjektmandat som skiller mellom beslutninger selgeren kan ta alene, saker som krever styrebehandling, og forhold som må avklares med kjøperen. Knytt hvert punkt til en ansvarlig og en frist, og bruk en felles oversikt over uløste saker i forhandlingene. Avtal også hvordan konfidensiell informasjon deles, slik at arbeidsgruppene får det nødvendige materialet uten at det spres utover formålet.