
Kapitalstrukturering handler om å finne balansen mellom egenkapital og fremmedkapital som holder selskapets gjennomsnittlige kapitalkostnad (WACC) nede og skjermer mot finansielt stress. Ved å justere gjeldsgraden strategisk kan bedriften din oppnå lavere finansieringskostnader og økt aksjeeierverdi. Spørsmålet du står overfor er konkret: skal du hente mer egenkapital, øke bankgjelden, eller omstrukturere det du allerede har, slik at virksomheten tåler svingninger i den norske økonomien uten å miste fotfestet?
Viktige Punkter: Kapitalstrukturering innebærer å balansere egenkapital og gjeld for å minimere selskapets totale kapitalkostnad (WACC) samtidig som du sikrer tilstrekkelig finansiell fleksibilitet for drift.
- Bruk markedsverdi fremfor bokført verdi når du beregner gjeldsgrad for et reelt bilde.
- Unngå høy gjeldsgrad med faste avdrag med mindre bedriften har svært forutsigbar kontantstrøm.
- Gjennomfør en selskapsgjennomgang før refinansiering for å sikre bedre betingelser i møte med banken.
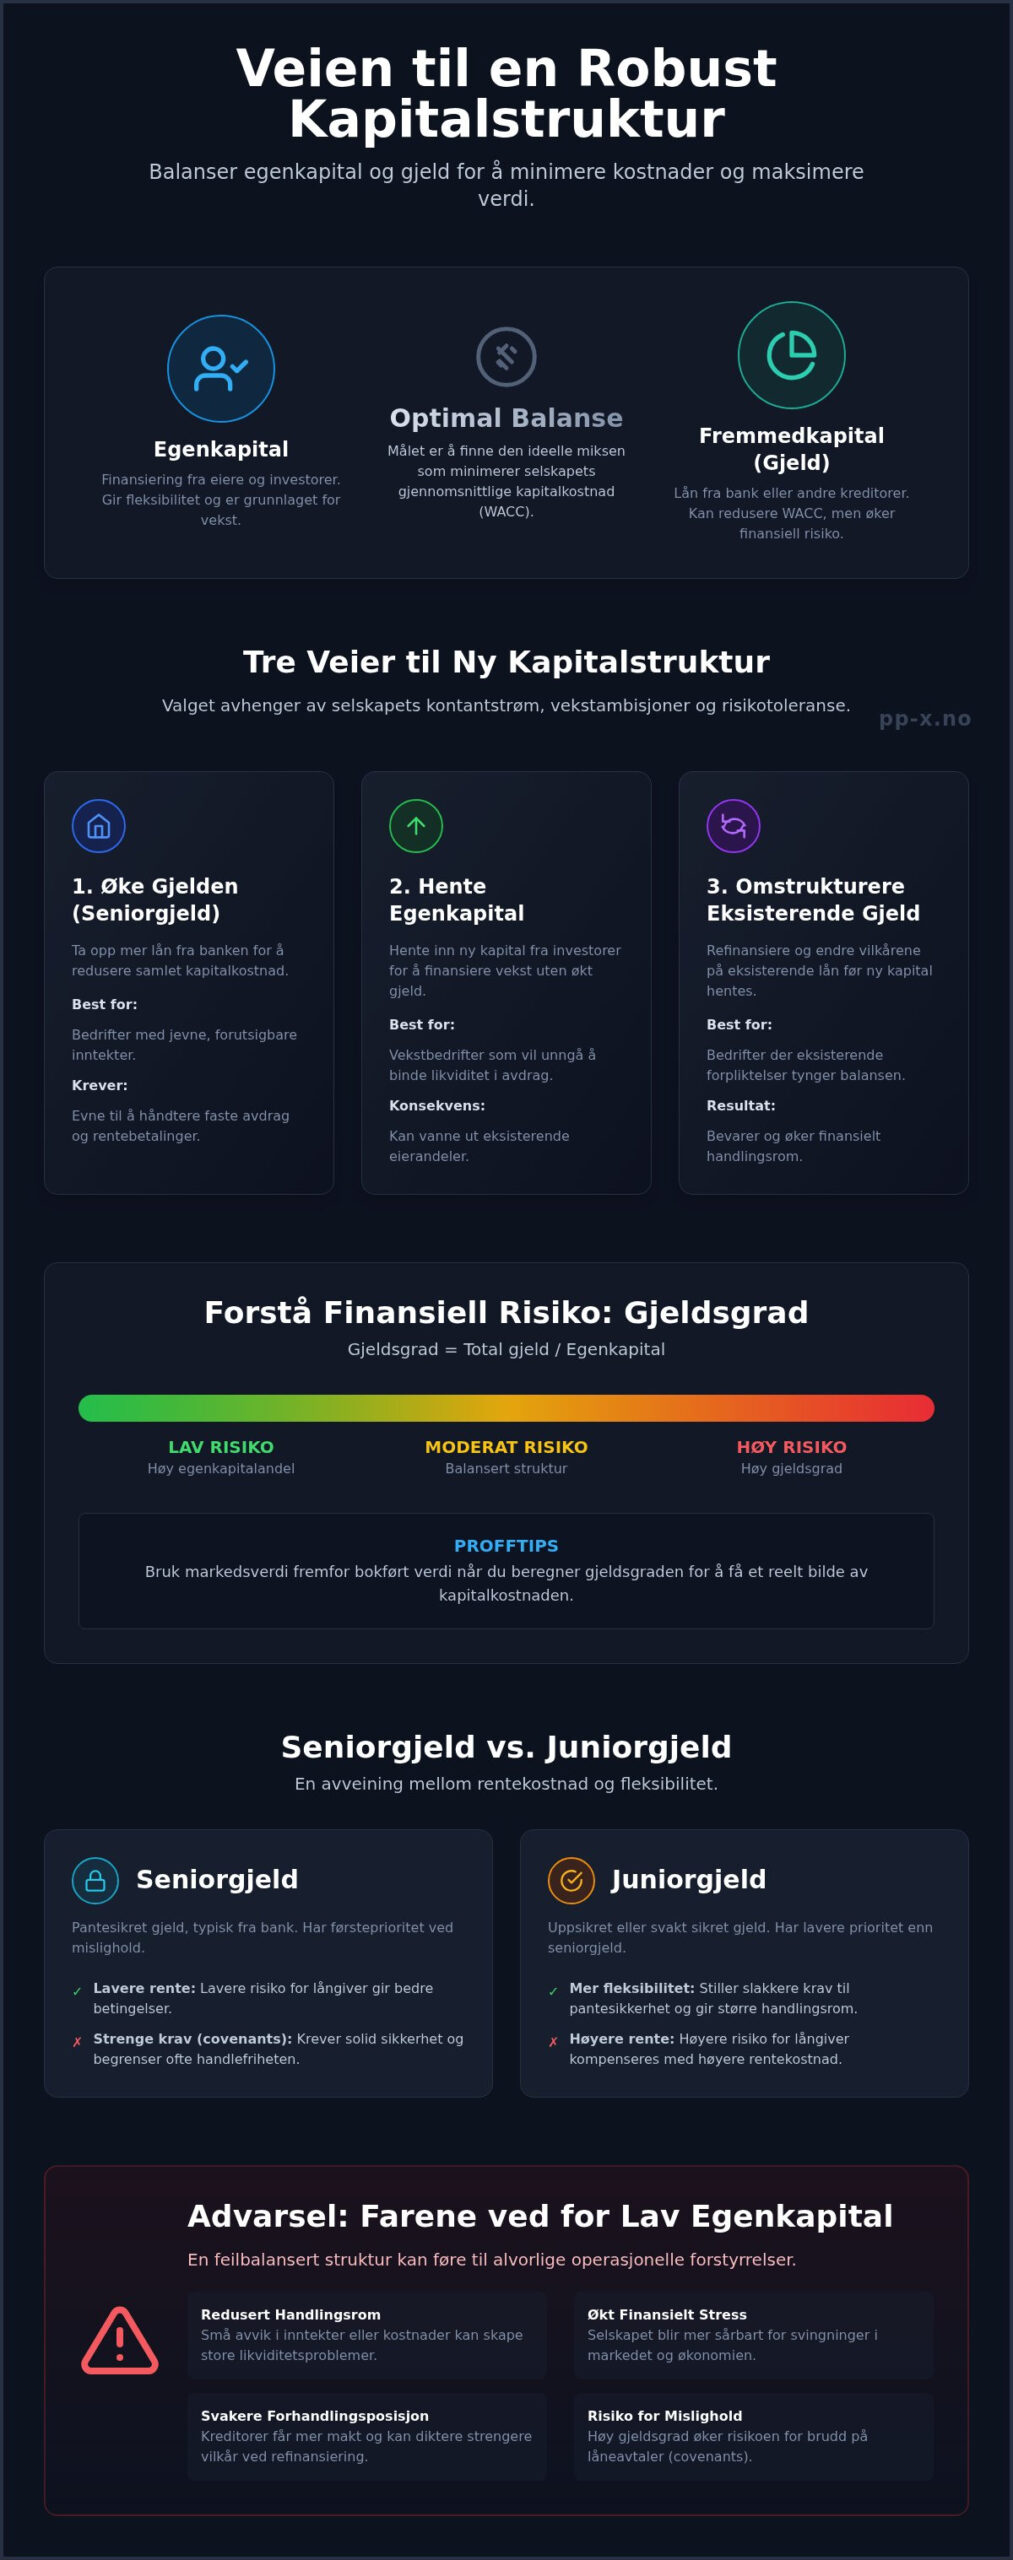
- Artikkelens tabell viser hvordan risikoen øker fra lav ved egenkapital til høy ved gjeldsgrad.
Tre veier til ny kapitalstruktur: slik velger du riktig vei for bedriften
Du kan endre kapitalstrukturen ved å øke egenkapitalen, ta opp mer lån fra banken (seniorgjeld), eller kombinere begge løsningene strategisk.
Tre situasjoner dukker ofte opp i praksis, og anbefalingen følger av kontantstrøm og risikoavtrykk:
- Jevne, forutsigbare inntekter og ønske om lavere totalkostnad: seniorgjeld fra banken kan redusere den samlede kapitalkostnaden (WACC), forutsatt at du tåler faste avdrag.
- Vekst uten å binde opp likviditet i avdrag: egenkapital gir rom for ekspansjon uten løpende tilbakebetaling, på bekostning av eierandel eller avkastningskrav.
- Eksisterende forpliktelser som allerede tynger balansen: omstrukturering av det du har, fremfor bare å legge ny gjeld oppå gammel, bevarer handlingsrommet.
Valget henger på bedriftens nåværende risikoavtrykk. En gjennomtenkt balanse sørger for at du beholder finansiell fleksibilitet gjennom tøffere markedsperioder. Egenkapital gir vekstrom uten faste avdrag. Bankfinansiering kan presse WACC ned når inntektene er stabile. For mange er den mest treffsikre veien å omstrukturere eksisterende forpliktelser før ny kapital hentes inn.
Mange opplever refinansiering som tung og treig, mer som å styre en stor tankbåt i en trang fjord: det krever presisjon og planlegging. En ryddig forretningsidé forenkler møtet med kredittkomitéen, og grundig forberedelse kutter tidsbruken. En selskapsgjennomgang (due diligence-prosess) bør gjennomføres før du søker ny kapital: du får et realistisk bilde av verdiene og forhandler fra en sterkere posisjon. Se nærmere på Hjem for å finne tilnærming som passer din virksomhet.
"Gjorde ingenting spesielt den pp det klaffet, pp 8." (source) (kilde)
Slik beregner du gjeldsgrad mot egenkapital og leser risikoen
Gjeldsgrad beregnes ved å dele bedriftens totale gjeld på egenkapitalen. Formelen viser balansen mellom risikabel finansiering og egenkapital, og gir et direkte bilde av den finansielle risikoen.
| Kapitalsammensetning | Risiko for virksomheten | Typiske kilder |
|---|---|---|
| Høy egenkapital | Lav | Eiere, investorer |
| Balansert struktur | Moderat | Kombinasjon av bank og egenkapital |
| Høy gjeldsgrad | Høy | Lån fra banken |
Det er en feil å tro at mest mulig gjeld automatisk øker avkastningen. Egenkapital gir trygghet i tøffe tider, mens lån krever løpende betaling. Virksomheter som tilpasser strukturen etter bransje, oppnår mer stabil drift: tradisjonell industri tåler typisk mer lån enn et oppstartsselskap.
Formelen er enkel: total gjeld dividert med egenkapital. Når du beregner virksomhetens gjennomsnittlige kapitalkostnad (WACC), veier du gjeldsrenten opp mot investorenes avkastningskrav. Mange gründere undervurderer hvordan en kredittkomité leser risikoprofilen i en lånesøknad; en selskapsgjennomgang før du låser finansieringsmiksen gir et mer treffsikkert grunnlag. Den kapitalstrukturen som fungerer over tid, er den som holder kapitalkostnadene nede uten å true den daglige driften.
Trenger du bistand til å kartlegge strukturen, kan Tjenester gi strategisk rådgivning rundt miksen av gjeld og egenkapital.
Tips: Bruk markedsverdi fremfor bokført verdi når du beregner gjeldsgraden for å få et reelt bilde av kapitalkostnaden.
"Hadde nesten ikke sex, testet ikke etter EL og prøvte egentlig ikke!" (source) (kilde)
Senior- og juniorgjeld: slik veier du rente mot fleksibilitet
Pantesikret seniorgjeld fra banken innebærer lav risiko for långiver og dermed lavere rente for deg, i motsetning til juniorgjeld som krever høyere rentekompensasjon på grunn av lavere prioritet.
I oppkjøp og kapitalstrukturering veies risiko mot avkastning punkt for punkt. Bankene krever solid sikkerhet, noe som gir lav rentekostnad. Juniorgjeld har lavere prioritet enn banklån, men stiller slakkere krav til pantesikkerhet. For å treffe riktig miks i bedriftens WACC må du veie fleksibilitet mot løpende betalingsevne.
Gründerstyrte virksomheter mister ofte handlefrihet når banklånets betingelser blir for stramme. Eierandelen beskyttes bedre når du kombinerer kapitaltyper tilpasset vekstfasen, ikke når du bare jager lavest mulig nominell rente. Når avtalene signeres, er det hverdagslikviditeten som avgjør om strukturen faktisk fungerer: covenants, avdragsprofil og pant må tåle en svakere måned uten å utløse brudd.
Prosess kartlegger hvordan ulike finansieringsmodeller påvirker din langsiktige kontroll før du binder deg.
Når for lav egenkapital strammer inn handlingsrommet
Feilbalansert finansiering gir akutte operasjonelle forstyrrelser og økt finansiell risiko for virksomheten din.
Mangel på langsiktig kapital skaper ofte uventede problemer i driften. Kjører du med for lav egenkapital, blir handlingsrommet så trangt at selv små avvik i inntekt eller kostnader rammer hardt: du får mindre tid til å hente ny finansiering, og kreditorene får sterkere forhandlingsposisjon. Seniorgjeld krever forutsigbarhet i kontantstrømmen. For høy gjeldsgrad øker også sårbarheten for finansielt stress, særlig for gründere i tidlige vekstfaser som trenger fleksibilitet mer enn maksimal belåning.
Et praktisk poeng mange hopper over: det er ikke bare nivået på gjelden som teller, men om avdrags- og rentebetalingene treffer i samme perioder som svingningene i omsetningen. To ellers like balanser kan oppleves helt forskjellig i en stram kvartalsavslutning.
Løsningen starter med struktur. En selskapsgjennomgang avdekker svakheter i balansen før de blir akutte. På Caser ser du hvordan lignende utfordringer er løst for andre bedrifter, med vekt på sammensetning som bevarer kontrollen.
Slik bygger du en mer robust kapitalstruktur trinn for trinn
Optimalisering av selskapets finanser krever en balansert sammensetning av egenkapital og gjeldsforpliktelser. Mangel på struktur bremser ofte videre vekst, mens en ryddig prosess gir tryggere grunnlag for senere investeringer. Finansiering fungerer som bedriftens motordrivstoff: feil blandingsforhold gir ubrukt kapasitet eller overbelastning.
Slik gjennomfører du prosessen trinnvis:
- Analyser nåsituasjonen: Start med en selskapsgjennomgang for å kartlegge dagens risiko, covenants og forfallsprofil.
- Vurder lån fra banken: Finn ut hvor mye kortsiktig og langsiktig fremmedkapital balansen tåler uten å true driften.
- Kalkuler gjennomsnittlig kapitalkostnad (WACC): Identifiser et avkastningskrav som er lavt nok til å støtte investeringer, uten å presse risikoen uforsvarlig høyt.
- Juster egenkapitalandelen: Tilpass mengden egenkapital slik at bedriften tåler uforutsette markedsendringer og fortsatt har rom til å hente seniorgjeld ved behov.
Ta kontakt med PP‑X for en helhetlig gjennomgang av mulighetene som matcher din fase og bransje.
Ofte stilte spørsmål
Hva er kapitalstruktur?
Kapitalstruktur er sammensetningen av egenkapital og gjeld som finansierer bedriftens eiendeler og drift. Fordelingen påvirker både finansiell risiko og hvilken avkastning eierne kan forvente over tid, og den avgjør hvor mye handlefrihet du har til vekst.
Hvilke nøkkeltall brukes til å analysere kapitalstruktur?
Gjeldsgrad, egenkapitalandel og rentedekningsgrad er de sentrale nøkkeltallene. Samlet viser de hvor motstandsdyktig balansen er mot svingninger i inntekter og rentenivå, og hvor hardt du er eksponert mot fremmedkapital.
Hva er forskjellen på senior- og juniorgjeld?
Lån fra banken har førsteprioritet ved en eventuell konkurs, noe som gir lavere risiko for långiver og typisk lavere rente for deg. Juniorgjeld eller ansvarlig lån ligger bak i prioriteringsrekken; fordi risikoen er høyere, krever långiverne høyere rentekompensasjon og ofte mer fleksible pantkrav.
Hvordan beregnes gjeldsgrad mot egenkapital?
Gjeldsgraden beregnes ved å dele bedriftens totale gjeld på den totale egenkapitalen. Tallet viser hvor mange kroner du har i lån for hver krone skutt inn av eierne. En høy brøk betyr at selskapet lener seg tungt på fremmedkapital.
Hva er WACC og hvordan brukes den?
Gjennomsnittlig kapitalkostnad (WACC) er den veide totalkostnaden for selskapets egenkapital og gjeld samlet. Nøkkeltallet brukes som diskonteringsrente når du vurderer om nye investeringer gir nok avkastning. Bedriften skaper verdier når avkastningen på investert kapital overstiger denne totalkostnaden.
Riktig strukturtilpasning sikrer verdivekst i 2026
Tilbake til beslutningen fra innledningen: mer egenkapital, mer seniorgjeld, eller omstrukturering av det som allerede ligger i balansen. Riktig kapitalstrukturering gir virksomheten din det finansielle handlingsrommet som kreves for videre ekspansjon, uten at WACC eller faste forpliktelser spiser veksten.
Rådgiverne i PP-X støtter norske bedrifter med strategisk oppkjøpsrådgivning, verdivurdering og balansesammensetning. Ved å veie lån fra banken mot egenkapitalen kan du holde selskapets gjennomsnittlige kapitalkostnad (WACC) under kontroll og bygge en støtdemper mot uventede markedsendringer, gjerne forankret i en selskapsgjennomgang før du går til bank eller investorer.
Planlegger du oppkjøp eller refinansiering de neste årene? Book en uforpliktende samtale om hvordan din virksomhet kan bygge varige verdier, eller les mer om vår buy-and-build-strategi for vekst i 2026.