
Et oppkjøp avgjøres ikke av kjøpesummen alene. Finansiell modellering for M&A samler historiske tall, prognoser og transaksjonsforutsetninger i ett beslutningsgrunnlag. Slik kan kjøperen vurdere hvordan ulike valg påvirker økonomien, og om planen tåler endringer i markedet eller driften.
Det er naturlig å legge stor vekt på pris og forventet vekst. Like viktig er det å forstå antakelsene bak beslutningen og hvordan de henger sammen. En modell synliggjør antakelsene, slik at ledelsen kan drøfte dem, sammenligne mulige utfall og se hvilke deler av beslutningen som er mest følsomme for endringer.
Her får du innsikt i hvordan regnskapene til kjøperen og målselskapet inngår i analysen, og hvordan ulike metoder brukes til å vurdere en transaksjon. Vi ser også på hvordan verdidrivere, synergier, arbeidskapital, gjeld og kontantstrøm kan inngå i modellarbeidet. Målet er å gi deg et klarere grunnlag for å vurdere forutsetningene og ta neste steg i en oppkjøpsprosess.
Viktige punkter
- Sammenstill kjøperens og målselskapets regnskap for å få et tydeligere bilde av økonomisk stilling og risiko.
- Vurder målbedriften med relevante metoder, og se hvordan ulike forutsetninger påvirker verdien.
- Skill mellom forventede synergier og tiltak som kan gjennomføres, og knytt dem til konkrete verdidrivere.
- Bruk modellen til å teste finansiering og scenarioer før du fastsetter oppkjøpsstrategi og går videre med transaksjonen.
Kartlegging av regnskaper for kjøper og målselskap
Begynn med å samle resultatregnskap, balanse og kontantstrømoppstilling for begge selskapene. Bruk de samme periodene og regnskapsprinsippene der det lar seg gjøre. Da blir det enklere å skille reell utvikling fra ulik rapportering. En modell for finansiell analyse ved M&A bør også skille tydelig mellom rapporterte tall og tall som bygger på justeringer.
Gå deretter gjennom inntekter, driftskostnader, arbeidskapital, gjeld og kontantbeholdning. Undersøk om inntektene er tilbakevendende, og om en stor andel av salget kommer fra noen få kunder. Sammenhold fakturaer og kontrakter med regnskapsførte inntekter. På kostnadssiden kan engangsposter, eierrelaterte kostnader eller utsatte investeringer gi et misvisende bilde av normal drift.
Skill tydelig mellom kjøpesumjusteringer og justeringer til virkelig verdi. Endringer i arbeidskapital eller netto gjeld kan påvirke beløpet som betales ved gjennomføring. Justeringer til virkelig verdi handler derimot om hvordan eiendeler og forpliktelser verdsettes i transaksjonen. Modellen bør vise hvert punkt separat, med grunnlag, beregning og konsekvens for kjøper og selger.
I kjøpesumsberegningen bør partene definere hvilke poster som inngår i netto gjeld og normalisert arbeidskapital. Test for eksempel hvordan ubetalte leverandørfakturaer eller overskuddslikviditet påvirker sluttoppgjøret. Due diligence kan avdekke økonomiske forhold som krever nærmere analyse, i tillegg til juridiske forhold som kontrakter eller tvister.
Kjøpesumsallokering fordeler kjøpesummen på identifiserbare eiendeler og forpliktelser. Skill mellom materielle eiendeler, arbeidskapital og immaterielle verdier, og dokumenter forutsetningene. Ved aksjeoverdragelse følger målselskapets økonomiske og juridiske forpliktelser vanligvis med. Ved innmatsoverdragelse kan utvalgte eiendeler og ansatte overføres, men det bør avklares særskilt hvilke forhold som følger med.
Norske skatte-, regnskaps- og selskapsregler påvirker hvordan transaksjonen struktureres, hvordan verdier behandles, og hvilke konsekvenser kjøper og selger må ta høyde for i modellen. Vurder derfor regnskapstall, skatteforutsetninger og valgt overdragelsesform samlet, ikke som separate deler av beregningen.
En ryddig modell støtter både kjøper- og selgerprosesser. Kjøperen kan teste finansiering og risiko, mens selgeren kan forklare hvordan tallene leder frem til prisforventningen. Dokumenter hvert valg, slik at partene kan følge beregningen fra regnskapspost til kjøpesum.
Verdsettelse av målbedrifter og partnere
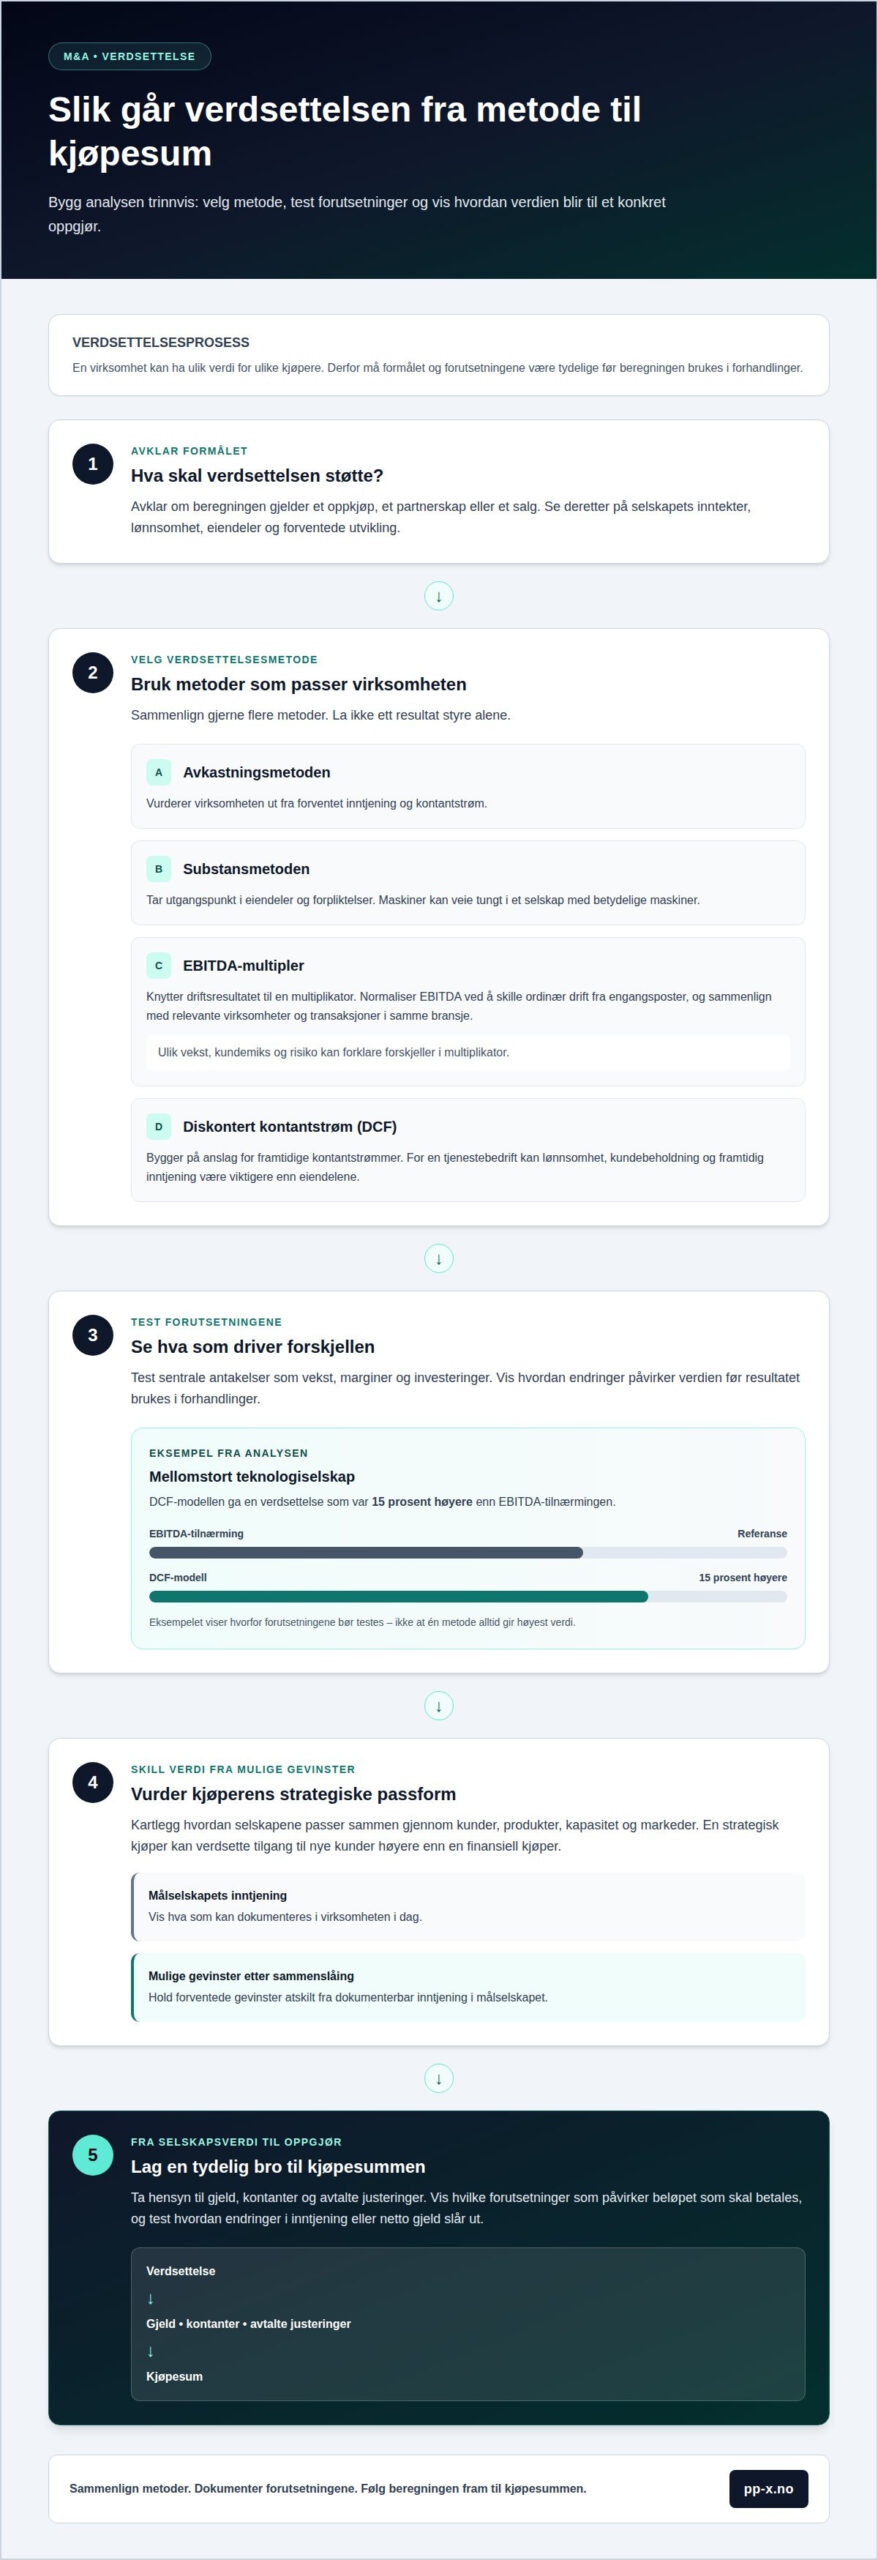
En verdsettelse skal vise hva virksomheten kan være verdt for en bestemt kjøper. Avklar først formålet: Skal beregningen støtte et oppkjøp, et partnerskap eller et salg? Velg deretter metode ut fra selskapets inntekter, lønnsomhet, eiendeler og forventede utvikling. Den samme målbedriften kan ha ulik verdi for ulike kjøpere.
Avkastningsmetoden vurderer virksomheten ut fra forventet inntjening og kontantstrøm. Substansmetoden tar i stedet utgangspunkt i verdien av eiendeler og forpliktelser. For et selskap med betydelige maskiner kan eiendelene veie tungt. For en tjenestebedrift kan lønnsomhet, kundebeholdning og fremtidig inntjening være viktigere.
En praktisk tilnærming er å sammenligne metodene, heller enn å la ett resultat styre alene. EBITDA-multipler knytter driftsresultatet til en multiplikator. Normaliser EBITDA før beregningen ved å skille ordinær drift fra engangsposter. Sammenlign deretter med relevante virksomheter og transaksjoner i samme bransje. Ulik vekst, kundemiks og risiko kan forklare forskjeller i multiplikator.
Diskontert kontantstrøm, ofte kalt DCF, bygger på anslag for framtidige kontantstrømmer. I et eksempel på et mellomstort teknologiselskap ga en DCF-modell en verdsettelse som var 15 prosent høyere enn EBITDA-tilnærmingen. Forskjellen viser hvorfor du bør teste sentrale forutsetninger, som vekst, marginer og investeringer, før du bruker resultatet i forhandlinger.
For en partnerbedrift bør analysen også vise hvordan selskapene passer sammen. Kartlegg overlapp i kunder, produkter, kapasitet og markeder. En strategisk kjøper kan for eksempel verdsette tilgang til nye kunder høyere enn en finansiell kjøper. Skill likevel mellom dokumenterbar inntjening i målselskapet og mulige gevinster som først oppstår etter sammenslåingen.
Når du går fra selskapsverdi til kjøpesum, må du ta hensyn til gjeld, kontanter og avtalte justeringer. Lag en tydelig bro mellom verdsettelsen og beløpet som skal betales. Vis hvilke forutsetninger som påvirker beregningen, og test hvordan endringer i inntjening eller netto gjeld påvirker kjøpesummen. Da blir verdsettelsen et praktisk forhandlingsgrunnlag, ikke bare et tall.
Ved salg bør eieren kunne forklare hvilke forhold som støtter verdien, og hvilke som skaper usikkerhet. En ryddig modell gjør det lettere å drøfte prisforventninger og alternative vilkår med en kjøper. Hvis du vurderer å selge, kan en strukturert prosess for salg av bedrift knytte verdsettelsen til neste steg i transaksjonen.
Analyse av verdidrivere og synergier
Modellen bør vise hvilke forhold som påvirker inntjening, kontantstrøm og risiko etter oppkjøpet. Beregn synergier ved å anslå hver gevinst separat, trekke fra integrasjonskostnadene og vise når effekten forventes.
Analyse av verdidrivere
Start med å dele inntektene inn etter produkter, kundegrupper eller markeder. Se deretter på pris, volum, kundetap, kapasitet og kostnader. En analyse av kundeavgang kan for eksempel vise om vekstplanen bygger på stabile kundeforhold eller stadig nye salg. Knytt hver driver til en målbar post i modellen, slik at endringer i forutsetningene får synlig effekt på kontantstrøm og verdsettelse.
Test én faktor om gangen. Hvis salgsvolumet faller, vis hvordan lavere inntekter påvirker marginer og likviditet. Sammenlign med et scenario der prisene øker, men kundetapet også stiger. Slik viser modellen hvilke drivere som faktisk støtter verdien, og hvilke som gjør den mer sårbar.
Synergier og verdiskaping
Del synergiene i konkrete tiltak, som samordning av innkjøp, felles distribusjon eller salg av flere produkter til samme kunde. Beregn forventet inntekt eller kostnadsbesparelse for hvert tiltak, og angi hvilke ressurser som må til. McKinsey oppgir at selskaper som oppnår målrettede synergier innen to år etter oppkjøpet, ser 23 % høyere avkastning på investeringen.
Skill mellom gevinster som kan dokumenteres, og muligheter som krever nye beslutninger. En felles salgsstruktur kan for eksempel gi tilgang til flere kunder, men krever opplæring og samordning. Ta bare med forventede gevinster når modellen viser årsak, ansvar og tidspunkt. Det gir et mer praktisk beslutningsgrunnlag enn én samlet synergipost.
Integrasjonskostnader i M&A-modeller
Beregn kostnadene ved å liste opp tiltakene i integrasjonsplanen. Ta med for eksempel systemtilpasning, rådgivning, opplæring, flytting og midlertidig dobbelt drift når det er relevant for transaksjonen. Skill engangskostnader fra løpende utgifter, og knytt hver post til ansvarlig område og forventet tidspunkt. Da blir det tydelig hvordan gjennomføringen påvirker kontantbeholdningen.
Legg inn kostnadene i samme tidslinje som synergiene. Sammenlign planlagt innsparing med kostnader og forsinkelser, og test et scenario der gevinstene kommer senere. Sett også realistiske budsjetter for de første 6 til 12 månedene etter oppkjøpet. Denne strukturen gjør det enklere å følge opp avvik og justere tiltak under integrasjonen.
Finansiell modellering ved M&A
En modell samler verdsettelse, finansiering og drift i ett beslutningsgrunnlag. Den viser hvordan endrede forutsetninger kan påvirke kjøperens økonomi etter transaksjonen.
Modelltyper for M&A
Vanlige tilnærminger er diskontert kontantstrøm (DCF), sammenligning med børsnoterte selskaper og multipler fra tidligere transaksjoner. DCF anslår fremtidige kontantstrømmer og vurderer dem opp mot risiko og avkastningskrav. Sammenlignbare selskaper gir et markedsperspektiv, mens transaksjonsmultipler viser priser i gjennomførte oppkjøp. Bruk metodene til å kontrollere hverandre, og velg sammenligninger fra relevant bransje med tilsvarende lønnsomhet og vekst.
Ingen enkelt metode gir hele bildet. Hvis DCF-verdien avviker fra markedsbaserte sammenligninger, undersøk hvilke antakelser som forklarer forskjellen. Vekst, marginer og investeringer kan gi store utslag. Da får ledelsen et tydeligere grunnlag for å vurdere om anslaget passer transaksjonens strategiske mål.
Arbeidskapital og gjeld ved oppkjøp
Modeller arbeidskapital ved å følge kundefordringer, varelager og leverandørgjeld gjennom driften. Sesongvariasjoner kan påvirke likviditetsbehovet, så velg perioder som viser virksomhetens normale mønster. Skill rentebærende gjeld fra andre forpliktelser, og beregn hvordan nedbetaling påvirker tilgjengelige midler. Test også oppkjøpsgjeld med ulike forutsetninger for belåningsgrad, og sammenhold gjeldsbetjeningen med lånevilkårene.
Hvis kontantstrømmen varierer gjennom året, vis hvordan betalingssyklusen påvirker arbeidskapitalbehovet. Modeller også hvordan endringer i leverandørkreditt eller kundefordringer påvirker finansieringsbehovet. Da blir det enklere å skille et midlertidig likviditetsbehov fra en mer varig belastning på selskapets økonomi.
Kontantstrøm ved oppkjøp
Start med driftsresultatet, og juster for skatt, investeringer og endringer i arbeidskapital. Legg inn kjøpesum, finansieringskilder, renter og planlagt nedbetaling. Vis når penger kommer inn og går ut, ikke bare det samlede resultatet. Kontantstrømfordeling kan være nyttig i komplekse modeller der gjeldsnedbetaling og rentekostnader påvirker hverandre.
Test virkningen av lavere inntekter, høyere kostnader eller forsinket integrasjon. Vurder deretter om kjøperen fortsatt kan betjene gjelden og finansiere planlagte investeringer. Modellen bør også vise hvilke forutsetninger som raskest svekker likviditeten. Eksempler på M&A-transaksjoner kan gi praktisk kontekst for hvordan slike vurderinger brukes i beslutninger. For studenter som analyserer slike finansielle modeller i akademiske prosjekter eller diplomoppgaver, tilbyr Pisanie Prac Zaliczeniowych i Dyplomowych faglig veiledning og skrivebistand.
PP-X: Oppkjøpsstrategi
PP-X hjelper virksomheter med å omsette analysene i en tydelig oppkjøpsstrategi. Tjenesten er særlig aktuell når ledelsen vurderer et konkret mål, men trenger å prioritere kandidater, avklare finansiering eller planlegge gjennomføringen.
En gjennomarbeidet strategi knytter oppkjøpskriteriene til selskapets mål, kapasitet og finansielle rammer. PP-X bistår med oppkjøpsstrategi, kapitalinnhenting og M&A-gjennomføring, og støtter også eiere som vurderer salg av bedrift. Slik ses beslutninger om målbedrift, finansiering og transaksjon i sammenheng, fra vurdering til gjennomføring.
Ta kontakt med PP-X for å drøfte hvordan en oppkjøpsstrategi kan passe virksomhetens planer.
Gjør analysen om til et tydelig neste steg
En analyse blir først nyttig når den tydeliggjør hva ledelsen skal beslutte, hvem som har ansvar for beslutningen, og hva som må avklares først. Gjør modellens viktigste forutsetninger om til en kort beslutningslogg. Skill mellom vilkår som må være oppfylt, spørsmål som kan forhandles, og forhold som må følges opp etter overtakelsen. Da får styret og ledelsen et felles utgangspunkt for veien videre.
Samle ansvarlige for økonomi, drift og strategi rundt beslutningsgrunnlaget. Be hver funksjon beskrive hvilke forutsetninger den kan stå inne for, og hvem som følger dem opp. Hvis vurderingen endres, noter hva som utløste endringen. Det gir bedre kontinuitet gjennom forhandlingene og gjør det enklere å forklare beslutningen internt. En tydelig prosess kan også hjelpe ledelsen med å holde fokus når nye opplysninger krever raske vurderinger.
Hvis du ønsker å drøfte hvordan finansiell modellering ved M&A kan støtte neste beslutning, kan du kontakte PP-X om M&A. Med et klart beslutningsgrunnlag blir det enklere å gå videre med retning og trygghet.
Ofte stilte spørsmål om finansiell modellering ved M&A
Hva er finansiell modellering for M&A?
Det er en strukturert beregning av hvordan et oppkjøp kan påvirke kjøperens økonomi. Modellen kobler sammen historiske tall, forventet drift, finansiering og kjøpesum. Ledelsen kan bruke den til å sammenligne mulige utfall før beslutninger tas. Den kan for eksempel vise om kjøperen fortsatt har rom for investeringer dersom inntektene i målselskapet utvikler seg svakere enn planlagt.
Hvordan bygge en finansiell modell for en M&A-transaksjon steg for steg?
Begynn med å definere formålet og hente sammenlignbare regnskapstall for begge selskapene. Bygg deretter driftsprognoser med tydelige forutsetninger for inntekter, marginer og investeringer. Legg inn kjøpesum og finansiering, og beregn den samlede virksomhetens resultat og kontantstrøm. Avslutt med å teste alternative forutsetninger og kontrollere at formlene i modellen henger sammen. Merk tydelig hvilke tall som er faktiske, og hvilke som er anslag.
Hvordan beregne kjøpesum, enterprise value og egenkapitalverdi i et oppkjøp?
Enterprise value uttrykker virksomhetens verdi før finansieringsstrukturen tas med. For å anslå egenkapitalverdien trekker du netto gjeld fra enterprise value, med nødvendige avtalejusteringer. Netto gjeld beregnes vanligvis som rentebærende gjeld minus kontanter. Kjøpesummen kan deretter påvirkes av avtalt arbeidskapital, gjeldslignende poster og andre vilkår. Vis hvert ledd separat, slik at partene kan følge beregningen i forhandlingene.
Hvordan finansiere et oppkjøp med kontanter, gjeld eller aksjer, og hvordan påvirker det EPS?
Et oppkjøp kan finansieres med kontanter, lån, obligasjoner, nyemisjon eller selgerkreditt, alene eller i kombinasjon. Kontantbetaling reduserer tilgjengelige midler, mens gjeld medfører renter og avdrag. Aksjevederlag øker antallet aksjer. Beregn EPS ved å dele pro forma-resultatet etter relevante finansieringskostnader på pro forma antall aksjer. Sammenlign med kjøperens EPS før transaksjonen for å vurdere utvanning eller økning.
Hvilke nøkkeltall og multipler brukes for å verdsette selskaper i M&A?
EBITDA, driftsmargin, omsetningsvekst og kontantstrøm brukes ofte til å beskrive økonomisk utvikling. EBITDA-multipler sammenligner virksomhetsverdi med EBITDA, mens omsetningsmultipler kan være relevante når lønnsomheten ennå ikke viser hele potensialet. Velg sammenligningsgrunnlag fra virksomheter med relevant bransje, størrelse og risikoprofil. Kontroller også hvordan gjeld, kundekonsentrasjon og kapitalbehov påvirker tolkningen av nøkkeltallene.
Hvilke risikoer og sensitivitetsanalyser bør inngå i en M&A-modell?
Test hvordan endringer i salgsvolum, priser, marginer, kundetap og finansieringskostnader påvirker verdien og kontantbeholdningen. Ta også høyde for forsinkede synergier, høyere integrasjonskostnader og uventede forpliktelser. En sensitivitetsanalyse viser hvilke forutsetninger som gir størst utslag, mens scenarioer viser hvordan flere endringer kan opptre samtidig. Knytt hvert scenario til en konkret beslutning, for eksempel et lavere bud eller mer egenkapital.