
En industriell kjøper kan være villig til å betale mer enn en finansiell kjøper dersom oppkjøpet gir konkrete synergier, som tilgang til nye kunder eller lavere kostnader. Men høyest pris er ikke automatisk det beste tilbudet. Når du vurderer industriell kjøper vs. finansiell kjøper, bør du også se på betalingsformen, vilkårene og hva som skjer med virksomheten etter salget.
Det er naturlig å legge stor vekt på kjøpesummen. Samtidig kan kjøperens mål påvirke hvor mye du får betalt, hvor stor del av bedriften du selger, og hvor mye innflytelse du beholder. En industriell kjøper vil ofte se etter muligheter for å samordne virksomhetene, mens en finansiell kjøper gjerne vurderer hvordan bedriften kan utvikles og selges videre.
Her får du en oversikt over hvordan de to kjøpertypene vurderer en bedrift, hvilke forhold som påvirker betalingsvilligheten, og hvordan du kan sammenligne tilbud med ulike vilkår. Du får også se hva du bør være særlig oppmerksom på når tilbudet innebærer fortsatt eierskap eller betaling basert på senere resultater.
Viktige punkter
- Vurder kjøperens mål og ønskede eierandel, ikke bare tilbudssummen. Det sier noe om hvilken rolle du kan få etter salget.
- Se etter hvilke konkrete synergier en industriell kjøper kan hente ut, og hvordan de kan påvirke betalingsvilligheten.
- Sammenlign kontantbetaling, videre eierskap og tilleggsvederlag. Vilkårene avgjør hvor mye av verdien du faktisk får, og når.
- Avklar hvordan resultatmål, kostnader og beslutninger skal håndteres før du godtar en earn-out eller et trinnvis salg.
Finansielle eller industrielle nye eiere til bedriften?
Valget av ny eier handler om mer enn pris: kjøperens mål påvirker eierandel, styring og videre drift. Start forberedelsene minst 12 til 24 måneder før du planlegger en exit, slik at du får tid til å vurdere kjøperprofil og vilkår.
Eiernes investeringsmotiver
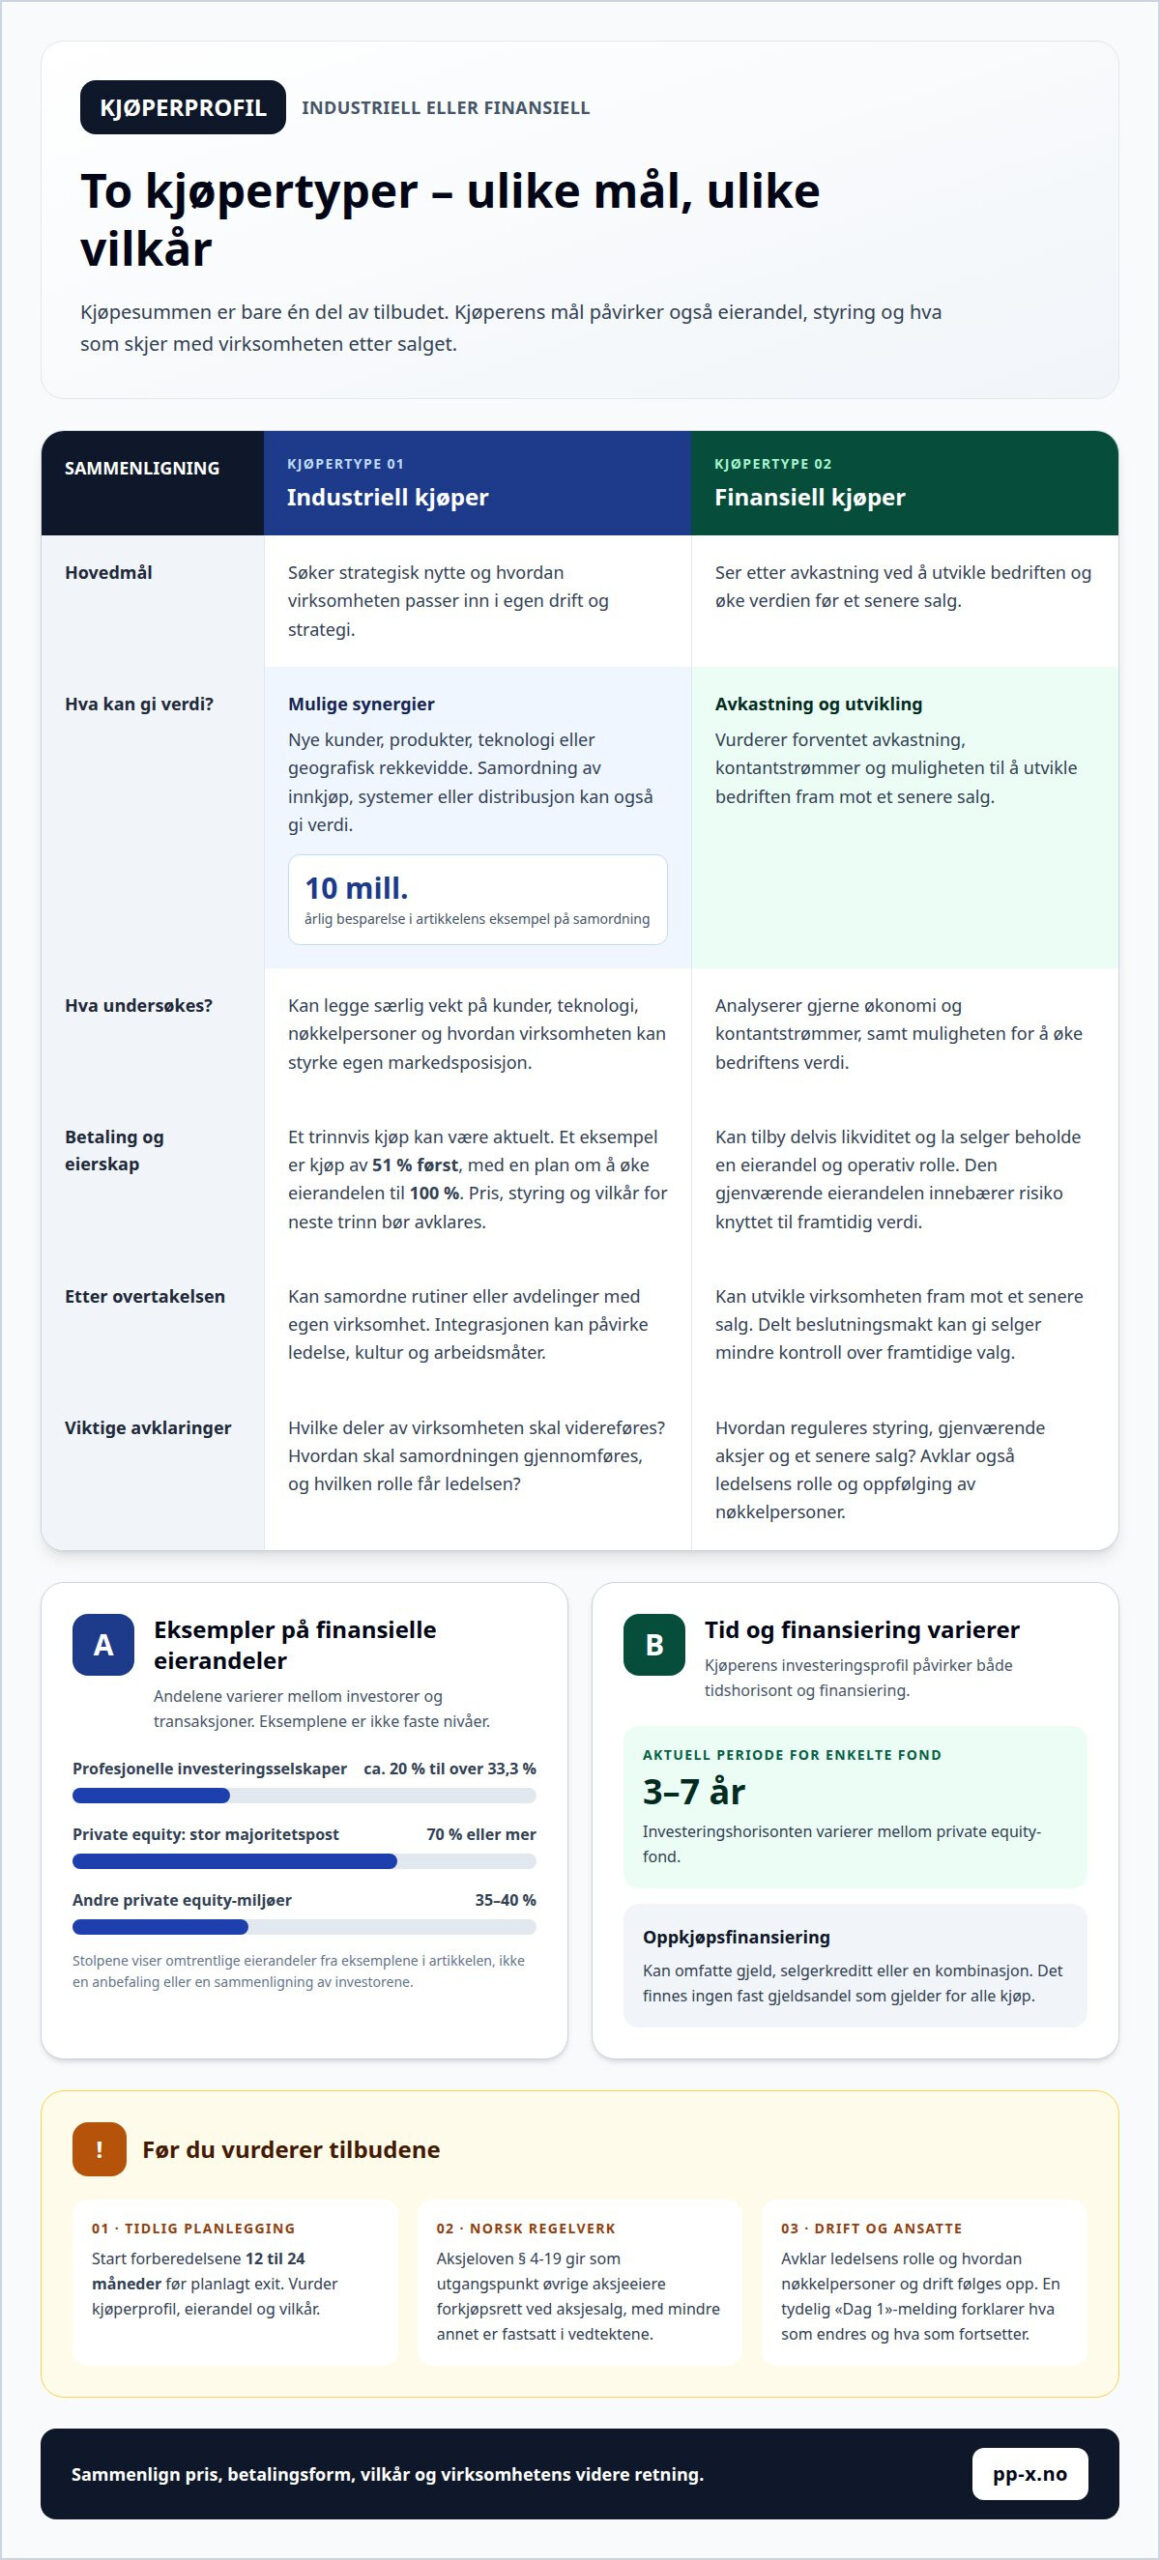
En finansiell eier søker avkastning ved å utvikle bedriften og selge den senere, mens en industriell eier søker strategisk nytte av virksomheten. Motivet påvirker hva kjøperen vil bevare, endre eller samordne. Industrielle aktører kan være konkurrenter, kunder eller leverandører. Finansielle investorer kan tilby delvis likviditet samtidig som selger beholder operativ kontroll. Da bør selgeren også vurdere risikoen knyttet til den gjenværende eierandelen.
Industrielle investorer kan bli strategiske deleiere gjennom et trinnvis kjøp. En avtale kan for eksempel gi kjøperen 51 prosent først, med en plan om å øke eierandelen til 100 prosent. Avklar hvordan pris, styring og vilkår for neste trinn fastsettes.
Finansielle investorer i SMB-bedrifter
Finansielle investorer kjøper eierandeler i små og mellomstore bedrifter for å utvikle virksomheten og øke verdien. Eierskapsandeler varierer mellom investorer og transaksjoner. Som eksempler kan profesjonelle investeringsselskaper vurdere eierandeler fra omtrent 20 prosent til over 33,3 prosent. Noen private equity-miljøer kan ønske store majoritetsposter, for eksempel 70 prosent eller mer. Andre kan foretrekke 35-40 prosent sammen med tilpassede aksjonæravtaler.
En finansiell kjøper kan passe for selgere som ønsker delvis likviditet og fortsatt operativ kontroll. Mulige ulemper er delt beslutningsmakt og risiko knyttet til den fremtidige verdien av aksjene. Avtalen bør derfor regulere styringen og hvordan et senere salg kan gjennomføres.
Investeringsprofil og finansiell fleksibilitet
Investeringsprofilen viser hvor lenge kjøperen planlegger å eie bedriften, og hvordan oppkjøpet finansieres. Investeringshorisonten varierer mellom private equity-fond; tre til syv år kan være en aktuell periode for enkelte fond. Oppkjøpsfinansiering kan omfatte gjeld, men det finnes ingen fast gjeldsandel som gjelder for alle kjøp. Kontantstrøm, risiko og finansieringsvilkår påvirker hvor mye gjeld som brukes.
Ved et MBO kjøper ledelsen virksomheten, gjerne i samarbeid med bank og investor. Finansieringen kan bestå av oppkjøpsfinansiering, selgerkreditt eller en kombinasjon. I Norge gir aksjeloven § 4-19 som utgangspunkt øvrige aksjeeiere forkjøpsrett ved aksjesalg, med mindre annet er fastsatt i vedtektene. Aksjonæravtalen er derfor relevant i prosessen.
Følger for ledelse, ansatte og drift
Et eierskifte kan endre ledelse, arbeidsmåter og organisering. En industriell kjøper kan samordne rutiner eller avdelinger med egen virksomhet, mens en finansiell kjøper kan utvikle bedriften fram mot et senere salg. For selgeren kan det være en fordel at en finansiell kjøper åpner for delvis salg og fortsatt drift. Ulempen kan være mindre kontroll over framtidige beslutninger.
Avklar hvilken rolle ledelsen skal ha, og hvordan nøkkelpersoner og drift følges opp etter overtakelsen. En tydelig «Dag 1»-melding fra ledelsen hjelper ansatte å forstå hva som endres og hva som fortsetter.
Industrielle kjøpere og strategiske oppkjøpsmotiver
Forskjellen mellom en industriell kjøper og en finansiell kjøper ligger først og fremst i målet med oppkjøpet. Den industrielle kjøperen ser etter strategisk nytte for egen virksomhet, mens den finansielle kjøperen vurderer bedriften som en investering. For selgeren er forskjellen viktig fordi den påvirker hvilke deler av virksomheten kjøperen legger størst vekt på.
Strategiske oppkjøpsmotiver
Strategiske oppkjøpsmotiver er grunner til at en virksomhet kjøper en annen for å styrke sin egen posisjon. En industriell aktør kan søke nye kunder, produkter, teknologi eller geografisk rekkevidde. Oppkjøpet kan også gi bedre tilgang til leverandører eller styrke markedsposisjonen. For selgeren kan dette bety at interessen bygger på verdier som ikke alene fremgår av regnskapet. En kjøper som vil inn på et nytt område, kan for eksempel være opptatt av bedriftens lokale tilstedeværelse og kundebase. Slike mål påvirker også hva kjøperen undersøker før avtalen.
Synergier ved strategisk eierskap
Synergier oppstår når virksomhetene sammen kan skape mer verdi enn hver for seg. En kjøper kan for eksempel samordne innkjøpsavtaler, systemer eller distribusjon. Dersom en konkurrent kan spare 10 millioner årlig ved å kombinere virksomhetene, kan dette påvirke betalingsvilligheten. Fordelen for selgeren er muligheten for en høyere pris når kjøperen ser konkrete synergier. Samtidig kan integrasjonen endre ledelse, kultur og arbeidsmåter. Derfor bør selger forstå hvordan kjøperen planlegger å gjennomføre samordningen, og hvilke deler av virksomheten som skal videreføres.
Motivforskjeller mellom kjøpertypene
Finansielle kjøpere vurderer gjerne hvordan de kan utvikle bedriften og øke verdien før et senere salg. Industrielle kjøpere ser på hvordan virksomheten passer inn i egen drift og strategi. Det påvirker hva de undersøker: En industriell aktør kan legge vekt på kunder, teknologi og nøkkelpersoner, mens en finansiell investor analyserer økonomi og kontantstrømmer. Selgeren kan derfor beskrive både bedriftens selvstendige resultater og hva den tilfører kjøperens virksomhet. Ved planlegging av et salg kan forberedelser til bedriftssalg bidra til å tydeliggjøre eiernes mål og hva som skal ivaretas videre.
Verdivurdering og betalingsvillighet
To selskaper kan verdsette samme bedrift ulikt fordi de legger vekt på forskjellige verdier. En finansiell kjøper ser på forventet avkastning, kontantstrøm og muligheten til å øke verdien før et senere salg. En industriell kjøper kan i tillegg regne inn strategiske fordeler ved å kombinere virksomhetene. Derfor kan kjøperens planer påvirke betalingsvilligheten, selv om bedriftens økonomiske resultater er de samme.
En forenklet beregning viser hvordan en multiplikator påvirker verdien: Et årlig resultat på 10 millioner kroner multiplisert med 10 gir en selskapsverdi på 100 millioner kroner. Dette er et regneeksempel, ikke en fast prisregel. Resultatet avhenger blant annet av hvor stabil inntjeningen er, bedriftens risiko og hvilken multiplikator kjøperen mener passer. Sammenlign derfor forutsetningene bak tilbudet, ikke bare beløpet.
En industriell kjøper kan betale en premie dersom oppkjøpet gir tilgang til nye kunder, teknologi eller markeder. Kjøperen kan for eksempel vurdere at bedriftens produkter passer inn i egne salgskanaler. Den mulige merverdien bygger da på kjøperens planer, ikke bare på selskapets nåværende drift. Selgeren bør derfor forstå hvilke synergier kjøperen legger til grunn, og om tilbudet faktisk gir selgeren del i denne verdien.
Finansielle kjøpere er ofte mer disiplinerte i prissettingen, fordi de vurderer avkastningen på investeringen og en fremtidig exit. Samtidig kan de bygge verdi gjennom profesjonalisering eller flere oppkjøp. Mindre selskaper prises ofte lavere enn større grupper, og en sammenslåing kan endre verdsettelsen av den samlede virksomheten. For selgeren betyr det at tilbudsprisen må vurderes sammen med eierandel, kontroll og planlagt retning. En minoritetspost med begrenset innflytelse kan være mindre attraktiv enn beløpet først antyder.
Forhandlingsstrategier ved ulike tilbud
Et tilbud bør vurderes ut fra betaling, risiko og kontroll. Finansielle kjøpere kan være avhengige av gjeldsfinansiering, mens industrielle kjøpere kan legge vekt på hvordan virksomheten passer inn i egen drift. Sammenlign derfor hva du mottar ved gjennomføring, og hvilke deler av betalingen avhenger av fremtidige resultater.
Due diligence og salgsprosessen varierer med kjøperens mål. En industriell kjøper undersøker gjerne kundekontrakter, teknologi, nøkkelpersoner og praktiske forhold knyttet til integrasjonen. En finansiell kjøper legger typisk større vekt på økonomisk utvikling, økonomiske nøkkeltall og kontantstrømmer. Dette påvirker hvilke spørsmål som kommer tidlig, og hvilken dokumentasjon kjøperen trenger før avtalen kan sluttføres.
I forhandlingene bør selgeren skille mellom kontantvederlag, reinvestering i kjøperen og earn-out. En earn-out innebærer at en del av kjøpesummen avhenger av resultater etter overtakelsen. Varigheten avtales mellom partene og bør tilpasses måleperioden for resultatene. Avklar skriftlig hvordan resultatene beregnes, hvilke kostnader som kan belastes virksomheten, og hvem som bestemmer strategi og investeringer. Hvis kjøperen styrer driften, kan selgeren ellers få begrenset innflytelse på vilkårene for utbetalingen.
En reinvestering kan gi mulighet for fremtidig avkastning, men verdien av eierandelen kan også falle. Vurder derfor rettighetene dine, tilgangen til informasjon og hva som skjer dersom kjøpergruppen selges videre. Ved et trinnvis salg til en industriell kjøper bør avtalen også beskrive hvordan prisen for de gjenværende aksjene fastsettes. Det reduserer usikkerheten om hvordan senere handler gjennomføres.
Før signering bør selger sammenligne tilbudenes samlede vilkår, ikke bare overskriftsprisen. kostnader ved et bedriftssalg er også relevante når du vurderer hva som blir igjen etter transaksjonen. En tydelig avtale om beslutningsrett, integrasjon og betaling gjør det enklere å forstå hva hvert tilbud faktisk innebærer.
PP-X
PP-X kan hjelpe deg med å vurdere kjøperprofiler, tilbud og forhold som bør avklares før en transaksjon. Når du planlegger et salg, kan rådgivning om salg av bedrift bidra til å strukturere prosessen og gjøre vilkårene enklere å sammenligne. For selskaper som vurderer oppkjøp, omfatter støtten oppkjøpsstrategi, kapitalinnhenting og M&A-gjennomføring.
Det kan være aktuelt å involvere PP-X tidlig, enten du vurderer et konkret tilbud eller fortsatt utforsker mulighetene. Sammen kan dere se nærmere på kjøperens mål, betalingsmodell og planer for virksomheten etter salget. Ta kontakt med PP-X for å drøfte situasjonen og mulige neste steg.
Gjør eierskiftet til et bevisst veivalg
Et eierskifte handler om mer enn hvem som eier aksjene. Det påvirker også hvilken retning bedriften kan ta, og hvilke verdier eierne ønsker å føre videre. Bruk derfor valget mellom en industriell kjøper og en finansiell kjøper til å avklare hva som er viktigst for deg etter transaksjonen: videre vekst, en ryddig overdragelse eller en rolle i virksomhetens neste fase.
En tidlig samtale kan gjøre det enklere å sette mål for prosessen og vurdere hvordan tilbudene samsvarer med dem. PP-X bistår med salg av bedrift, oppkjøpsstrategi og kapitalinnhenting. Slik kan du få støtte til å vurdere både eierskiftet og mulighetene som følger, uten å la kjøpesummen alene styre beslutningen.
Ta kontakt med PP-X for å drøfte et mulig salg og finne et passende neste steg for bedriften.
Vanlige spørsmål om kjøpertyper
Hvem er den industrielle kjøperen?
En industriell kjøper er en virksomhet som allerede driver kommersiell aktivitet, og som kjøper en annen virksomhet. Kjøperen kan være et morselskap eller et datterselskap i et større konsern. En norsk produsent kan for eksempel kjøpe en virksomhet som lager en komponent produsenten tidligere har kjøpt inn. Selgeren bør derfor undersøke hvilken juridisk enhet som skal eie aksjene, og hvem som tar beslutningene etter overtakelsen.
Hvordan skaper en industriell kjøper verdi etter et oppkjøp?
Etter overtakelsen kan en industriell kjøper sette konkrete mål for samarbeidet mellom teamene. Det kan for eksempel være felles rutiner for kundeservice, opplæring i kjøperens systemer eller en plan for hvem som følger opp viktige kunder. Selgeren kan be om at ansvar og framdrift beskrives i integrasjonsplanen. Det gjør det enklere å forstå hvordan overgangen skal håndteres i den daglige driften.
Hvordan skaper en finansiell kjøper verdi etter et oppkjøp?
En finansiell kjøper kan følge opp bedriften med tydeligere rapportering og faste mål for ledelsen. Styret kan for eksempel be om regelmessig oversikt over salg, lønnsomhet og likviditet, slik at avvik oppdages tidligere. Kjøperen kan også knytte ledernes insentiver til avtalte mål. For selgeren er det nyttig å forstå hvem som fastsetter målene, og hvor ofte virksomhetens resultater vurderes.
Hvordan påvirker kjøpertypen kjøpesum og verdsettelse?
To tilbud med samme oppgitte selskapsverdi kan gi aksjonærene ulikt beløp. Se derfor på hvordan tilbudet behandler rentebærende gjeld, kontanter og arbeidskapital ved overtakelsen. Kjøper og selger kan for eksempel legge ulike nivåer for normal arbeidskapital til grunn. Be om en tydelig beregning fra selskapsverdi til betaling for aksjene, slik at justeringene er synlige før avtalen signeres.
Hvilke synergier kan en industriell kjøper tilby?
En industriell kjøper kan tilby samarbeid som gir bedriften tilgang til kompetanse, produktutvikling eller tekniske ressurser. En mindre teknologibedrift kan for eksempel få støtte fra kjøperens fagmiljø til å teste et nytt produkt. For å vurdere om muligheten er konkret, bør selgeren se etter ansvarlige personer, nødvendige investeringer og en gjennomføringsplan. En generell ambisjon gir mindre grunnlag for en beslutning enn en tydelig beskrivelse av tiltakene.
Hvordan velger man riktig kjøpertype ved salg av en norsk bedrift?
Begynn med å rangere hva eierne vil prioritere: videre drift, ansatte, egen rolle eller full avvikling av eierskapet. Bruk prioriteringene til å lage en enkel vurderingsmatrise for hvert tilbud, med egne punkter for pris, vilkår, beslutningsrett og planer for virksomheten. Hvis videreføring av fagmiljøet veier tyngst, bør kjøperens konkrete planer for nøkkelpersonene telle med i vurderingen, ikke bare kjøpesummen.