
Å kjøpe ut medeier handler ikke bare om å bli enige om en pris. Det er en strategisk transaksjon som påvirker økonomien, eierskapet og den daglige driften. Hvis verdien av eierandelen er omstridt eller finansieringen usikker, kan en ustrukturert prosess skape konflikt. En tydelig plan gir et bedre grunnlag for å kjøpe ut medeier på en økonomisk forsvarlig måte og samtidig ivareta virksomheten.
De viktigste spørsmålene er hva andelen er verdt, hvordan kjøpet kan finansieres, og hvordan forhandlingene kan gjennomføres uten unødige driftsforstyrrelser. Svaret avhenger blant annet av selskapets inntjening, eiendeler, framtidsutsikter og avtalene mellom eierne. Det finnes sjelden én verdsettelsesmetode som gir en fasit. Et godt beslutningsgrunnlag gjør det lettere å forstå hvilke forutsetninger prisen bygger på.
I denne artikkelen får du oversikt over hvordan du kan vurdere verdien, sammenligne finansierings- og betalingsløsninger og planlegge forhandlingene. Vi går også gjennom sentrale deler av gjennomføringen, fra gjennomgang av aksjonæravtale og vedtekter til planlegging av eierskiftet, slik at driften kan fortsette mest mulig ryddig.
Viktige Punkter
- Et medeierutkjøp kan omfatte aksjer, eiendeler eller endringer i den praktiske driften. Avklar nøyaktig hva som skal overtas før dere forhandler.
- Skill mellom selskapets verdi, egenkapitalverdien og verdien av eierandelen. Da blir det tydeligere hvordan dere kommer fram til en pris.
- Sammenlign utkjøp med fortsatt medeierskap, delvis eierskifte og salg til en ekstern kjøper før dere bestemmer retning.
- Skal du kjøpe ut medeier, bør prosessen ha egne avklaringer for forhandlinger, finansiering og juridisk dokumentasjon.
- Vurder om utkjøpet støtter bedriftens langsiktige mål, og planlegg hvordan eierskiftet skal følges opp i driften.
Kjøpe ut medeier i bedrift: Hva innebærer det?
Å kjøpe ut medeier betyr at én eier overtar hele eller deler av en annen eiers andel i en bedrift. Det kan gi kjøperen større innflytelse eller føre til at én eier får fullt eierskap. Her handler «medeier» om eierskap i en virksomhet, ikke om en medeier i bil eller fast eiendom. Reglene og dokumentene for slike overføringer er ulike. En eiendomsoverføring sier derfor ikke hvordan aksjer i et selskap skifter eier.
Et utkjøp kan være et rent eierskifte, men også følge av et ønske om tydeligere styring eller en ny vekstretning. Skill mellom selve eierskapstransaksjonen og eventuelle endringer i roller og ansvar etterpå. Hva er et utkjøp? gir en generell oversikt over ulike former for utkjøp, men beskriver ikke de norske rammene for den konkrete transaksjonen.
Videoen nedenfor gir et generelt innblikk i ulike måter juridisk bistand kan organiseres på. Dette kan være relevant når eiere planlegger et utkjøp.
Når kan det være aktuelt å kjøpe ut en medeier?
Et utkjøp kan bli aktuelt når eierne ønsker ulik retning. Én vil kanskje investere i vekst, mens en annen ønsker lavere risiko eller å trappe ned. Endret kapasitet, rolle eller langsiktige mål kan også gjøre dagens eiersammensetning mindre egnet. Et planlagt eierskifte kan tydeliggjøre ansvar og beslutningslinjer.
Skill mellom et strategisk utkjøp og en løsning som først og fremst drives av konflikt. Ved et planlagt skifte kan partene begynne med felles mål og en ryddig plan for overlevering. Ved uenighet er det særlig viktig å holde fakta, drift og forhandlinger adskilt, slik at den daglige virksomheten ikke blir unødig påvirket.
Hva bør avklares før partene starter?
Begynn med å kartlegge eierstrukturen og lese aksjonæravtalen, vedtektene og andre relevante selskapsdokumenter. Avklar hvem som vurderer å kjøpe, hvem som ønsker å selge, og om målet er å overta hele eller deler av eierandelen. Skriv ned hva partene ønsker å oppnå, for eksempel tydeligere styring, en gradvis overlevering eller rom for en ny vekstplan.
Avgrens også hva transaksjonen omfatter. Ved aksjekjøp overtar kjøper aksjer fra selger. Ved kjøp av eiendeler kjøpes avtalte eiendeler fra virksomheten eller eieren. Disse alternativene påvirker hva som faktisk overføres. Skill dem fra endringer i den praktiske driften, som ny rollefordeling eller nye fullmakter.
En tidlig avklaring gjør det enklere å samle riktige opplysninger og hindrer at partene forhandler om ulike ting. Før dere går videre, bør dere kunne beskrive både transaksjonens omfang og ønsket resultat med klare ord.
Slik vurderes verdien når du kjøper ut en medeier
Det finnes sjelden én fasit på hva en eierandel er verdt. Vurderingen må bygge på selskapets økonomi og framtidsutsikter, men også på hva partene faktisk avtaler å overføre. Beregningen gir et grunnlag for beslutninger og forhandlinger, men er ikke automatisk den endelige kjøpesummen.
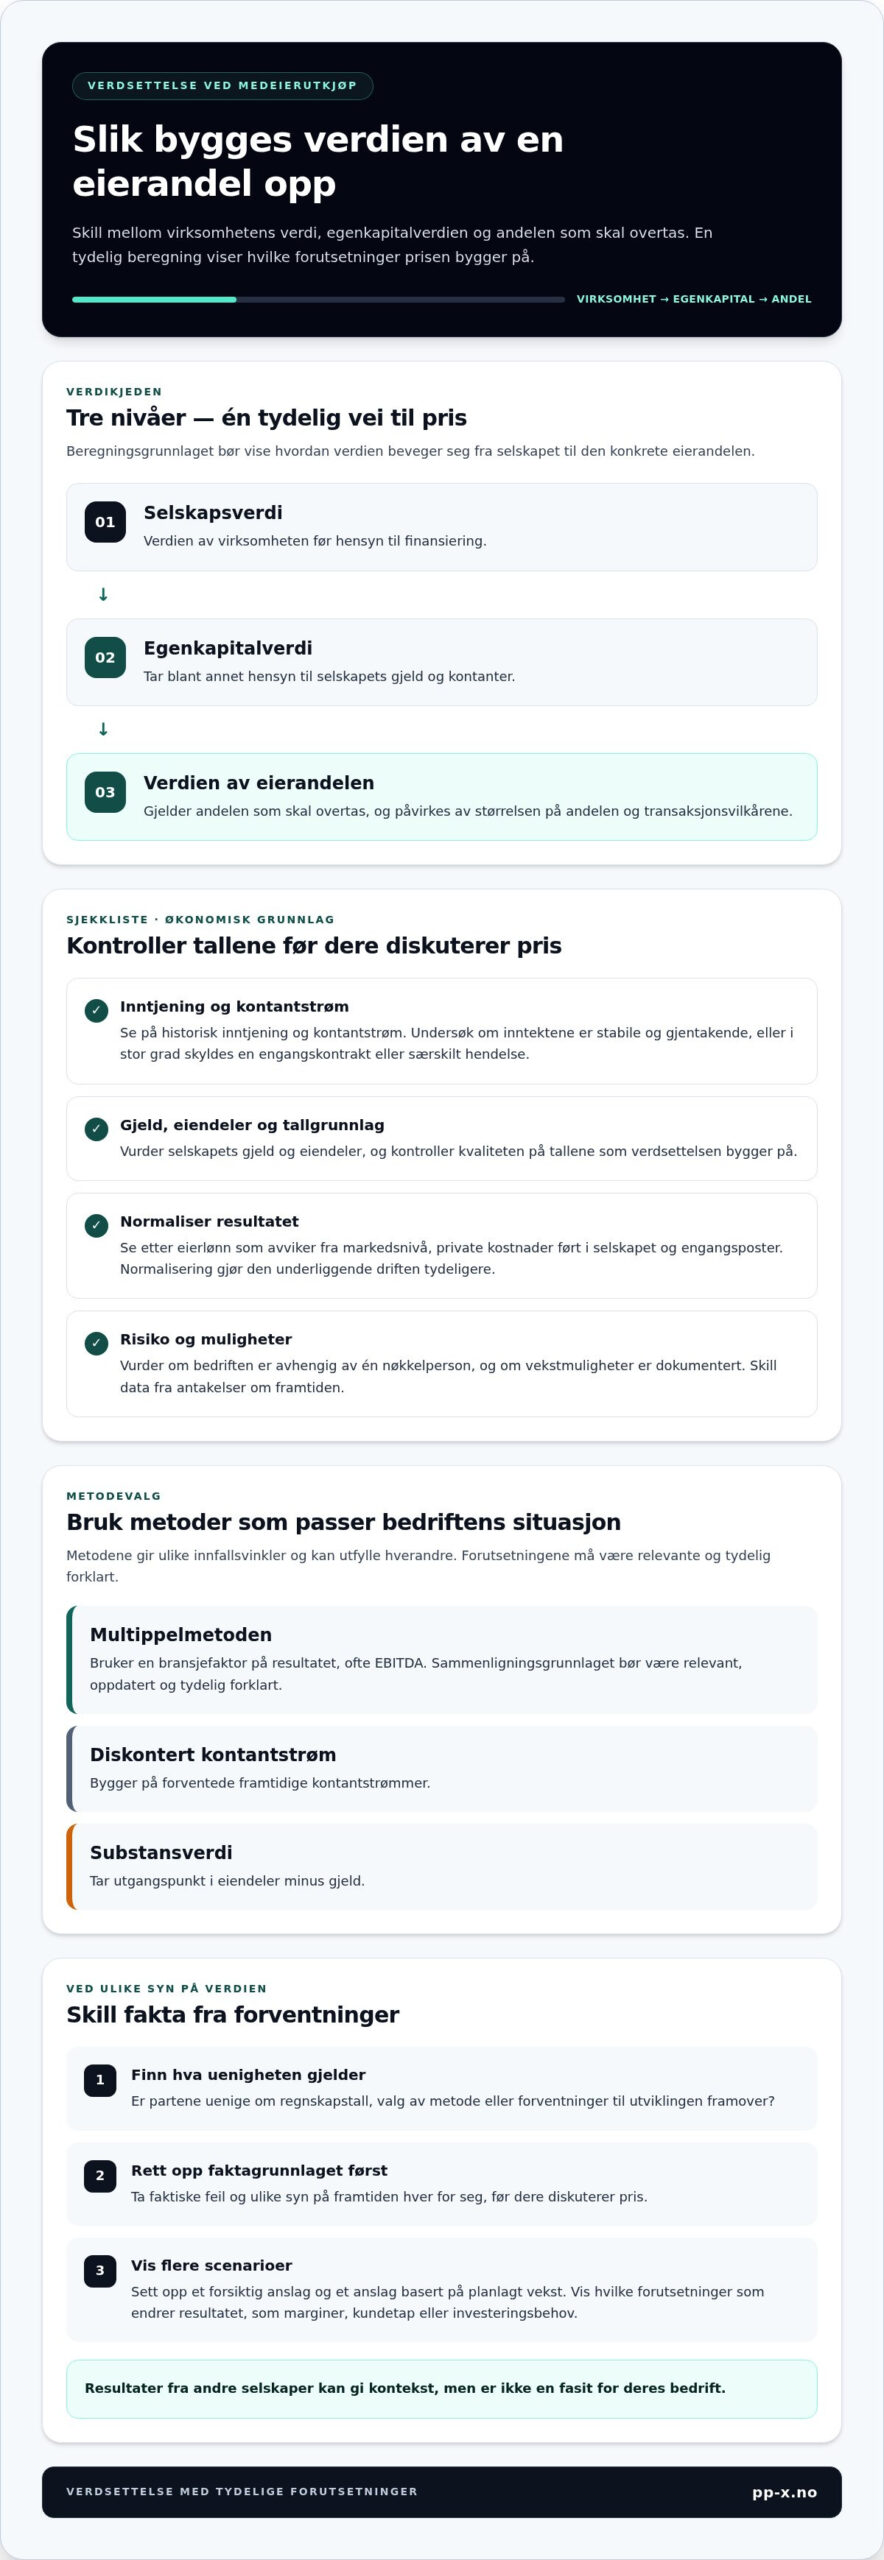
Skill mellom tre nivåer. Selskapsverdien beskriver verdien av virksomheten før hensyn til finansiering. Egenkapitalverdien tar blant annet hensyn til selskapets gjeld og kontanter. Verdien av eierandelen gjelder andelen som skal overtas, og påvirkes av størrelsen på andelen og transaksjonsvilkårene. Beregningen bør derfor vise hvordan dere går fra selskapets verdi til en pris for den aktuelle eierandelen.
Hvilke økonomiske forhold påvirker vurderingen?
Se på historisk inntjening og kontantstrøm, gjeld, eiendeler og kvaliteten på tallgrunnlaget. Undersøk om inntektene er stabile og gjentakende, eller om resultatet i stor grad skyldes en engangskontrakt eller en særskilt hendelse. Hvis eierlønn avviker fra markedsnivå, private kostnader er ført i selskapet eller engangsposter påvirker resultatet, bør tallene normaliseres. Da blir den underliggende driften tydeligere.
Risiko og muligheter påvirker også vurderingen. En bedrift som er avhengig av én nøkkelperson, kan være mer utsatt hvis vedkommende slutter. Dokumenterte vekstmuligheter kan på sin side påvirke forventningene til framtidig inntjening. Skill mellom forhold som er underbygget av data, og forventninger som bygger på antakelser.
Vanlige metoder gir ulike innfallsvinkler. Multippelmetoden bruker en bransjefaktor på resultatet, ofte EBITDA. EBITDA-multipler er mest nyttige når sammenligningsgrunnlaget er relevant, oppdatert og tydelig forklart. Diskontert kontantstrøm bygger på forventede framtidige kontantstrømmer, mens substansverdi tar utgangspunkt i eiendeler minus gjeld. Metodene kan utfylle hverandre, men forutsetningene må passe bedriftens situasjon.
Hvordan håndteres ulike syn på verdien?
Finn først ut hva uenigheten gjelder: Er partene uenige om regnskapstall, valg av metode eller forventningene til utviklingen framover? Skill spørsmålene fra hverandre før dere diskuterer pris. Da kan feil i faktagrunnlaget rettes opp uten at de blandes sammen med ulike syn på framtiden.
Sett opp flere scenarioer, for eksempel et forsiktig anslag og et anslag basert på planlagt vekst. Vis hvilke forutsetninger som endrer resultatet, som marginer, kundetap eller investeringsbehov. En gjennomgang av oppkjøps- og vekstcase kan gi nyttig kontekst for hvordan strategiske valg henger sammen med verdi. Resultater fra andre selskaper er likevel ikke en fasit for deres bedrift.
Kjøpe ut medeier eller velge en annen løsning?
Et utkjøp er ikke automatisk det beste svaret når eiere er uenige eller ønsker endring. Valget bør ta hensyn til eiernes mål, bedriftens økonomiske bæreevne og retningen virksomheten skal ta. Sammenlign flere løsninger før dere forplikter dere. Et alternativ som gir én eier større kontroll, kan samtidig binde kapital som bedriften trenger til drift eller vekst.
| Alternativ | Mål og mulige fordeler | Sentrale hensyn | Typiske avklaringer |
|---|---|---|---|
| Fortsatt medeierskap | Beholde kompetanse og dele ansvar og risiko. | Ulike mål kan fortsatt forsinke beslutninger. | Kan eierne bli enige om roller, mål og beslutningsmåte? |
| Utkjøp av medeier | Samle eierskap og gjøre styringen tydeligere. | Kjøperens finansiering og selskapets behov for kapital. | Hva overføres, og hvordan skal kjøpet betales? |
| Delvis eierskifte | Gi en medeier mulighet til å trappe ned gradvis. | Partene fortsetter å dele eierskap og må avklare ansvar. | Hvilken andel overføres nå, og hvordan håndteres resten? |
| Salg til ekstern kjøper | Undersøke en bredere løsning for eierskap eller vekst. | Mulig endring i kontroll, drift og langsiktig retning. | Er det aktuelle kjøpere som passer virksomhetens mål? |
Når kan et utkjøp passe bedre enn fortsatt medeierskap?
Et utkjøp kan passe når eierne har ulike forventninger til videre drift, for eksempel hvis én vil satse på vekst og den andre ønsker å redusere engasjementet. Tydeligere beslutningslinjer kan støtte en planlagt utvikling, men øker ikke i seg selv selskapets økonomiske kapasitet. Før kjøperen binder seg, bør vedkommende vurdere om finansieringen er bærekraftig, og om virksomheten fortsatt har rom for nødvendige investeringer.
Fortsatt medeierskap kan passe bedre hvis eierne har sammenfallende mål og kan håndtere uenighet gjennom tydeligere roller eller arbeidsmåter. Det kan bevare kompetanse og fordele risiko, men krever at partene ønsker å samarbeide videre. Vurder både hva som løser dagens utfordring, og hva løsningen betyr for driften over tid.
Når bør partene vurdere en bredere transaksjon?
En ekstern kjøper eller strategisk partner kan være relevant hvis ingen av de eksisterende eierne har mulighet eller ønske om å overta andelen, eller hvis bedriften trenger kapital og ressurser for å realisere vekstambisjoner. En slik løsning kan åpne for nye muligheter, men også endre kontroll, prioriteringer og daglig drift. Sammenlign derfor forventet verdi med konsekvensene for virksomhetens retning.
Før dere velger transaksjonsform, beskriv hva bedriften trenger for å nå målene sine, og hvilke deler av eierskapet partene er villige til å gi fra seg. Hvis et eksternt salg vurderes, kan en strukturert gjennomgang av kostnader ved salg av bedrift inngå i beslutningsgrunnlaget. Ingen løsning passer alle. Det avgjørende er at valget støtter både eiernes mål og selskapets langsiktige utvikling.
Slik planlegger du forhandlinger, finansiering og gjennomføring
Når du skal kjøpe ut medeier, blir prosessen enklere å styre hvis dere skiller mellom prisforhandling, finansiering og juridisk dokumentasjon. Samle fakta, avklar beslutninger og planlegg driften mens transaksjonen pågår. En tydelig ansvarsfordeling reduserer risikoen for at viktige spørsmål faller mellom to stoler.
- Fastsett målet. Beskriv hva kjøper og selger ønsker å oppnå, og hva som skal overføres. Avklar om overtakelsen skal skje samlet eller trinnvis.
- Samle dokumentasjon. Finn fram eieroversikt, regnskap, relevante avtaler og opplysninger om virksomhetens drift. Gå gjennom aksjonæravtalen og vedtektene for bestemmelser som kan påvirke prosessen.
- Avklar verdigrunnlaget. Bli enige om hvilke økonomiske opplysninger og forutsetninger dere skal legge til grunn. Noter fakta dere er enige om, og spørsmål som må undersøkes videre.
- Forhandle kommersielle vilkår. Drøft pris, betalingstidspunkt, eventuell trinnvis overtakelse og praktisk overlevering. Skriv ned foreløpige avklaringer, så de ikke forveksles med endelige avtalevilkår.
- Lag en finansieringsplan. Se på kjøperens tilgjengelige kapital og selskapets økonomiske handlingsrom. Vurder hvordan finansieringen påvirker likviditet, investeringer og videre drift.
- Dokumenter og gjennomfør. Når vilkårene er avklart, utarbeides og signeres relevante avtaler. Planlegg deretter eierskiftet, betalingen og eventuelle endringer i roller og ansvar.
Hvordan kan kjøpet finansieres?
Start med å undersøke hvor mye kjøperen kan finansiere med egne midler uten å svekke økonomien unødig. Vurder også om selskapet har kapasitet til å bidra, og hvordan et uttak eller en ny forpliktelse vil påvirke driftskapital og planlagte investeringer. Hvis planen krever ekstern finansiering, kan kapitalinnhenting være et mulig spor. Bygg finansieringsbehovet på et realistisk bilde av bedriftens økonomi, ikke bare på ønsket kjøpesum.
Hva bør en gjennomføringsplan inneholde?
Fordel ansvar for analyse, forhandlinger, beslutninger og avtaleoppfølging. Bestem hvem som godkjenner endringer, og hvordan uavklarte spørsmål skal tas opp med eierne. Planlegg også intern kommunikasjon. Del relevant informasjon på en ryddig måte, slik at usikkerhet ikke forstyrrer driften eller forhandlingene. En tydelig «Dag 1»-melding fra ledelsen kan forklare hvem som har ansvar etter eierskiftet.
Aksjonæravtale, vedtekter og aksjekjøpsavtale må vurderes konkret opp mot transaksjonen. En aksjekjøpsavtale beskriver sentrale vilkår for overføringen, men dokumentene må henge sammen og gjenspeile det partene faktisk har avtalt. Juridiske og skattemessige konsekvenser avhenger av transaksjonen og gjeldende regler. Få vilkårene gjennomgått før signering, særlig hvis betaling, eierskifte eller ansvar skal fordeles over tid.
PP-X bidrar med strategisk og finansiell rådgivning, kapitalinnhenting og M&A-gjennomføring som del av en strukturert prosess. Les mer om rådgivning om medeierutkjøp.
Slik kan PP-X støtte et strategisk medeierutkjøp
Et utkjøp bør vurderes opp mot mer enn hvem som overtar eierandelen. Spør også om endringen støtter selskapets langsiktige vekstretning, og om virksomheten har forutsetninger for å gjennomføre planen. PP-X kobler strategiske vurderinger med analyse, transaksjonsarbeid og integrasjon, slik at beslutningen bygger på både mål og praktiske forhold.
Arbeidsformen kan beskrives i fire trinn: Strategi → Analyse → Gjennomføring → Integrasjon. Først tydeliggjøres hva bedriften ønsker å oppnå. Deretter vurderes økonomiske og strategiske forhold, slik at partene får et bedre grunnlag for å ta stilling til transaksjonen. Når beslutningen er tatt, følger arbeidet med å gjennomføre den og håndtere endringer i eierskap, ansvar og drift.
Fra strategisk vurdering til transaksjonsgjennomføring
Oppkjøpsstrategi kan bidra til å vurdere om utkjøpet passer med selskapets planer, eller om kapital og kapasitet bør brukes på andre tiltak. M&A-gjennomføring støtter arbeidet med å gjøre beslutningen til en strukturert transaksjon. Hvis kjøpet krever ekstern finansiering, kan kapitalinnhenting inngå i vurderingen av hvordan planen kan realiseres.
Samspillet mellom strategi og praktisk gjennomføring er sentralt. En beslutning om å kjøpe ut medeier bør bygge på en klar begrunnelse og en plan for tiden etter overtakelsen. Hvem tar ansvar for sentrale kunder? Hvilke beslutninger må endres? Hvordan skal virksomheten holde kursen mens roller og eierskap justeres? Slike spørsmål knytter transaksjonen til den videre driften, i stedet for å behandle den som en isolert avtale.
Hva viser PP-Xs erfaring fra vekstprosesser?
PP-Xs kundecaser viser hvordan kapital og oppkjøp har inngått i ulike vekstløp. SolidWeb AS tredoblet omsetningen gjennom kapitalinnhenting og oppkjøp. Apex Equity AS tidoblet omsetningen gjennom systematisk vekst og oppkjøp. Silfer økte omsetningen fra NOK 2 M til NOK 18 M gjennom oppkjøp og interimledelse. Dette er eksempler, ikke løfter om hva et medeierutkjøp vil føre til i en annen virksomhet.
PP-X oppgir også samlet investert kapital på 29.9 M kr, samlet avkastning på 538 %, 16 aktive investorer og 26 investeringer. Tallene gir bakgrunn om erfaring fra kapital- og vekstprosesser, men sier ikke alene om et konkret utkjøp er riktig. Vurderingen må ta utgangspunkt i selskapets egne mål, økonomi og eiersituasjon.
Hvis du vurderer et utkjøp og ønsker å drøfte hvordan strategi, analyse og gjennomføring kan henge sammen, kan du ta en uforpliktende prat med PP-X.
Ta et tydelig neste steg
Før du går videre, sett ord på hva et vellykket eierskifte skal gjøre mulig for bedriften. Skal det gi raskere beslutninger, frigjøre kapasitet eller støtte en bestemt vekstplan? Et klart svar gjør det enklere å vurdere om det er riktig å kjøpe ut medeier, og gir partene et felles utgangspunkt.
Skriv ned hvilke vilkår som må være på plass før dere tar en beslutning, hvem som skal bidra med nødvendig informasjon, og hvilke spørsmål som fortsatt må avklares. Bruk dette som grunnlag for en konkret beslutningsplan med ansvarlige personer og neste handling. Da blir det lettere å holde framdrift uten å forveksle mål med antakelser.
En ryddig prosess handler ikke om å fjerne all usikkerhet, men om å gjøre den synlig og håndterbar. Med tydelige prioriteringer kan partene gå videre med større trygghet og et bedre grunnlag for et konstruktivt samarbeid.
Ofte stilte spørsmål om medeierutkjøp
Må en medeier selge eierandelen sin hvis en annen medeier vil kjøpe?
Nei, et kjøpetilbud betyr ikke i seg selv at medeieren må selge. Se først på aksjonæravtalen og vedtektene, som kan ha regler om salg, forkjøpsrett eller håndtering av uenighet. Aksjelovens utgangspunkt og eventuelle avtalte vilkår må vurderes konkret. Hvis selgeren ikke ønsker å selge, kan partene undersøke andre løsninger, som endrede roller eller en avtale om videre samarbeid.
Trenger medeierne en skriftlig avtale ved utkjøp?
Ja, en skriftlig avtale er viktig for å dokumentere hva partene er enige om. Den bør tydeliggjøre hvilke aksjer eller eiendeler som overføres, kjøpesum, betalingsmåte og tidspunkt for overtakelse. Avklar også hvordan pågående forpliktelser og overlevering skal håndteres. En muntlig forståelse kan gi rom for ulike tolkninger. La juridisk bistand gjennomgå avtalen og kontrollere at den passer med selskapsdokumentene.
Hvordan håndteres skatt når en medeier kjøper ut en annen?
Skatten avhenger blant annet av om selgeren eier aksjene privat eller gjennom et selskap, og av gevinst, inngangsverdi og skjermingsfradrag. For privatpersoner er effektiv skatt på aksjegevinst i 2026 37,84 prosent etter oppjustering og skattlegging. Dette gjelder gevinsten, ikke hele kjøpesummen, og skjerming kan påvirke beregningen. Avklar den konkrete virkningen med skatterådgiver før avtalen inngås, særlig hvis betalingsvilkårene går over tid.
Kan selskapet finansiere utkjøpet av en medeier?
Muligens, men det avhenger av hvordan kjøpet struktureres og av selskapets økonomiske handlingsrom. Det er forskjell på at kjøperen bruker egne midler, at selskapet kjøper egne aksjer, og at selskapet bidrar til finansiering av en eiers aksjekjøp. Slike løsninger kan ha ulike selskapsrettslige og skattemessige følger. Få strukturen vurdert før penger eller sikkerhet stilles, og undersøk hvordan den påvirker likviditet og planlagte investeringer.
Hva skjer hvis medeierne ikke blir enige om verdien?
Finn først ut om uenigheten gjelder tallgrunnlaget, verdsettelsesmetoden eller forventningene til framtiden. Partene kan bli enige om en uavhengig verdsettelse eller be en fagperson vurdere flere metoder og tydeliggjøre forutsetningene. Sjekk også om aksjonæravtalen beskriver en prosess for slike uenigheter. Hvis avstanden består, kan dere forhandle om andre vilkår, for eksempel betaling over tid, i stedet for å låse diskusjonen til én pris.
Er det forskjell på å kjøpe aksjer og å kjøpe virksomhetens eiendeler?
Ja. Ved kjøp av aksjer overtar kjøper aksjene og blir eier i selskapet, som fortsatt eier sine eiendeler og har sine forpliktelser. Ved kjøp av eiendeler overføres avtalte deler av virksomheten, mens selskapet kan bestå etterpå. Tenk for eksempel på en bedrift der kjøperen ønsker å overta maskiner og kundekontrakter, men ikke hele selskapet. Avtalens omfang og mulige følger bør vurderes juridisk og skattemessig.
Vurderer du å kjøpe ut medeier? Ta en uforpliktende prat med PP-X om strategi, finansiering og gjennomføring.