
En interessekonflikt gjør ikke automatisk en fairness opinion nødvendig, men kan gjøre en uavhengig finansiell vurdering særlig relevant. Når man skal avgjøre når man trenger en fairness opinion, er hovedspørsmålet om man trenger en vurdering av hvorvidt transaksjonsvilkårene er rimelige fra et finansielt ståsted. Ved transaksjoner mellom nærstående selskaper er en sakkyndig redegjørelse lovpålagt i Norge, men det betyr ikke at en fairness opinion alltid må utarbeides.
Det er forståelig at du ønsker en ryddig prosess når partene har ulike interesser, eller kjøper og selger har en nær tilknytning. En fairness opinion kan gi en finansiell vurdering av transaksjonen, men må forstås i lys av mandatet, forutsetningene og informasjonen den bygger på.
Her får du vite når en slik vurdering kan være relevant, hvordan den skiller seg fra en sakkyndig redegjørelse, og hva du bør vurdere ved transaksjoner mellom nærstående selskaper. Målet er å gjøre det enklere å forstå hvilken rolle en fairness opinion kan spille i beslutningsprosessen.
Viktige punkter
- Vurder om en uavhengig finansiell vurdering kan gjøre beslutningsgrunnlaget tydeligere når partene har ulike interesser.
- Se på mandatet, forutsetningene og informasjonen bak vurderingen, ikke bare konklusjonen.
- Skill mellom en fairness opinion og en sakkyndig redegjørelse når en transaksjon gjelder nærstående selskaper.
- Avklar hvilke lov- og børsregler som gjelder for transaksjonen, og om de krever en bestemt type redegjørelse eller vurdering.
Mulig interessekonflikt ved vurdering av en gjennomført transaksjon
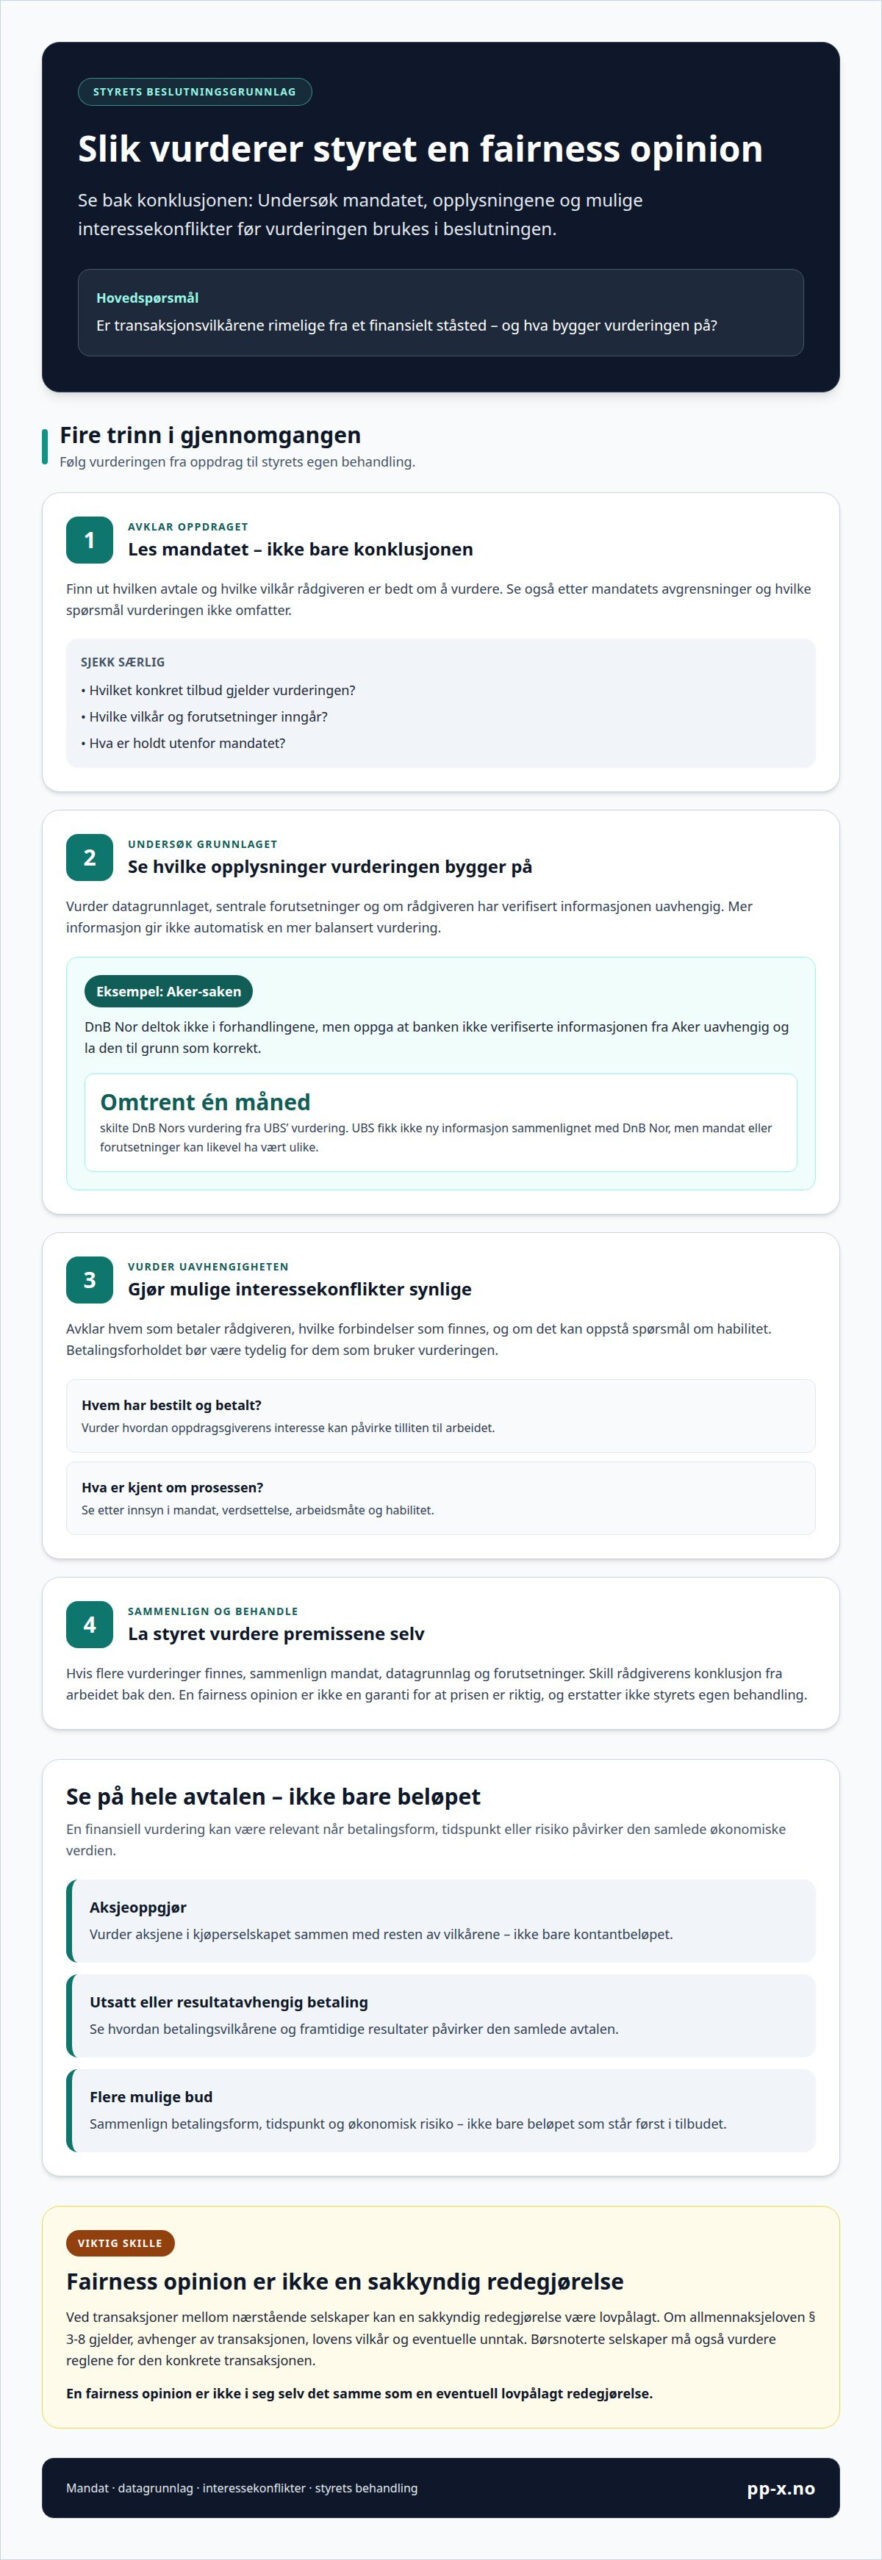
En fairness opinion kan bli utfordret når oppdragsgiveren selv har en interesse i transaksjonen. I saken mellom Aker og Aker Solutions vurderte DnB Nor transaksjonen uten å delta i forhandlingene. Banken oppga samtidig at den ikke verifiserte informasjonen fra Aker uavhengig, men la den til grunn som korrekt. Dette viser hvorfor mandatet og datagrunnlaget er sentrale når styret vurderer uttalelsens verdi.
DnB Nor utførte vurderingen omtrent én måned før UBS. UBS fikk ikke ny informasjon sammenlignet med DnB Nor, men de to vurderingene kan likevel bygge på ulike mandater eller forutsetninger. Peter Hermanrud mente at konklusjonen kan avhenge av hva oppdragsgiveren ber investeringsbanken vurdere. Styret bør derfor undersøke hva vurderingen omfatter, hvilke opplysninger den bygger på, og hvilke avgrensninger rådgiveren har satt.
Betalingsforholdet kan også reise spørsmål om uavhengighet. Når oppdragsgiveren betaler rådgiveren, kan aksjonærene spørre om det påvirker vurderingen. I Aker-saken hadde investorene ikke innsyn i mandatet, prosessen, verdsettelsen eller habiliteten. Thore Johnsen stilte også spørsmål ved om innsideinformasjon fra et selskap med interesse av å fremstille saken positivt nødvendigvis gir et bedre grunnlag. Mer informasjon gir ikke automatisk en mer balansert vurdering.
For styret og aksjonærene er risikoen å behandle uttalelsen som en garanti for at transaksjonen er riktig priset eller rettferdig. En fairness opinion vurderer vilkårene fra et finansielt ståsted, men erstatter ikke styrets egen behandling av premissene. Styret bør skille mellom rådgiverens konklusjon og arbeidet bak den. Norske Finansanalytikeres Forening arbeidet med forslag til en felles bransjestandard, samtidig som det var få krav til kompetanse, prosedyrer og offentliggjøring.
En praktisk gjennomgang kan følge tre trinn: Les mandatet, identifiser hvilke data rådgiveren har lagt til grunn, og vurder mulige interessekonflikter. Sammenlign også forutsetningene hvis det finnes flere vurderinger. I Aker-saken viser forskjellen mellom DnB Nor og UBS hvor viktig det er å forstå om den senere vurderingen bygger på nye opplysninger eller samme grunnlag.
Eksempler på bruk av «fairness»
Se for deg at et styre vurderer et tilbud der deler av oppgjøret består av aksjer i kjøperselskapet. Styret må da se utover kontantbeløpet. En finansiell vurdering kan belyse hvordan aksjeoppgjøret og de øvrige vilkårene påvirker den samlede økonomiske verdien for selskapet eller aksjonærene.
Et annet eksempel er et oppkjøp med utsatt betaling. Hvis deler av kjøpesummen avhenger av framtidige resultater, kan styret trenge å forstå hvordan betalingsvilkårene påvirker den samlede avtalen. En analyse kan synliggjøre hvilke forutsetninger vurderingen bygger på, og hvordan endringer i dem påvirker konklusjonen.
Ved et salg med flere mulige bud kan styret også bruke en finansiell vurdering som støtte når tilbudene har ulike vilkår. Ett bud kan gi høyere betaling ved gjennomføring, mens et annet fordeler oppgjøret over tid. Sammenlign betalingsform, tidspunkt og økonomisk risiko, ikke bare beløpet som står først i tilbudet.
Et praktisk eksempel er at styret ber rådgiveren vurdere et konkret tilbud opp mot tilgjengelige økonomiske opplysninger og tydelig beskrevne forutsetninger. Før arbeidet starter, bør mandatet avgrense hvilket tilbud og hvilke vilkår vurderingen omfatter. Da får styret et bedre grunnlag for å forstå hva vurderingen dekker, og hvilke spørsmål som må behandles separat.
Tidligere transaksjonssaker kan vise hvordan ulike avtalevilkår og beslutningsbehov oppstår i praksis. Bruk slike eksempler til å formulere spørsmål om oppgjørsform, tidspunkt og sentrale forutsetninger. Det gir styret en konkret ramme for å vurdere om en finansiell uttalelse vil støtte beslutningen, eller om andre deler av avtalen krever særskilt behandling.
Fairness opinion ved transaksjoner mellom nærstående selskaper
Når kjøper og selger har eiermessige eller andre nære bånd, bør styret synliggjøre hvordan avtalen er behandlet. Beskriv partene, forbindelsen mellom dem og beslutningsgrunnlaget. En fairness opinion kan inngå som et eget element, men bør ikke overskygge spørsmål om habilitet, dokumentasjon og selskapsbehandling.
Om det kreves en sakkyndig redegjørelse etter allmennaksjeloven § 3-8, avhenger av transaksjonen og om lovens vilkår og eventuelle unntak kommer til anvendelse. For børsnoterte selskaper må styret i tillegg vurdere reglene som gjelder den konkrete transaksjonen. En fairness opinion er ikke i seg selv det samme som en eventuell lovpålagt redegjørelse.
Mandatet bør angi hvilken avtale og hvilke vilkår vurderingen omfatter. Det bør også beskrive datagrunnlaget, sentrale forutsetninger og eventuelle avgrensninger. En gjennomgang av disse punktene gjør det lettere å forstå hva rådgiverens konklusjon faktisk gjelder, men erstatter ikke styrets behandling av beslutningen.
Krav til kompetanse, prosedyrer og offentliggjøring ved utarbeidelse av fairness opinions kan avhenge av vurderingen og den aktuelle transaksjonen. Styret bør derfor undersøke hvem som har utarbeidet vurderingen, hvordan arbeidet er utført, og hvilke interessekonflikter som kan foreligge. Norske Finansanalytikeres Forening arbeidet med forslag til en felles bransjestandard, uten mål om å utvide bruken av slike vurderinger.
Kostnaden avhenger av mandatets omfang, avtalens kompleksitet og hvor mye informasjon som må analyseres. Oppdragsgiveren betaler rådgiveren, og denne forbindelsen bør være tydelig for alle som bruker vurderingen. Tidsbruken påvirkes særlig av datatilgang, antall vilkår som skal vurderes og behovet for analyser.
En fairness opinion bør bygge på et tydelig mandat og relevante økonomiske opplysninger. Den bør forklare forutsetninger og avgrensninger, slik at styret kan se hvordan konklusjonen er kommet fram. Krav til formelle kvalifikasjoner for rådgiveren kan avhenge av vurderingen og den aktuelle transaksjonen. Mandatet bør derfor også beskrive relevant kompetanse og arbeidsmåte. Rådgiverens ansvar må ses i lys av oppdraget og vurderingens avgrensninger. Uttalelsen tar ikke beslutningen på styrets vegne.
Aksjonæravtalens punkt 4.5 (i) omtalte vetorett i styret og krevde generalforsamlingsvedtak for nærstående transaksjoner mellom Aker Kværner og enkelte aksjeeiere. En fairness opinion kan supplere en sakkyndig redegjørelse og bidra til å vurdere om vilkårene i en transaksjon er rimelige fra et finansielt ståsted.
Aker fikk to milliarder kroner for de fem selskapene som ble solgt til Aker Solutions. Kjell Inge Røkke fikk en gevinst på 500 millioner kroner i forbindelse med salget av selskapene til Aker Solutions. DnB Nor oppga at banken ikke deltok i forhandlingene om transaksjonene.
Er fairness opinion påkrevd etter norsk lov eller børsregler?
Det er viktig å skille mellom en fairness opinion og kravene som gjelder for den konkrete transaksjonen. En fairness opinion er ikke automatisk nødvendig bare fordi et selskap er børsnotert. Før styret fastsetter dokumentasjonen, bør det avklare hvilke regler som gjelder for partene, avtalen og beslutningsprosessen.
For en børsnotert virksomhet bør gjennomgangen starte med transaksjonstypen og relasjonene mellom partene. Et oppkjøp med nærstående eiere kan reise andre spørsmål enn et tilbud fra en uavhengig kjøper. Børsnotering alene er ikke nok til å avgjøre om en finansiell uttalelse trengs.
Bruk en konkret avklaring før styret vedtar mandatet:
- Beskriv transaksjonen og hvem som er involvert.
- Identifiser hvilke regler som gjelder for selskapet og avtalen.
- Avklar om en fairness opinion er påkrevd, eller om den ønskes som støtte for beslutningen.
- Angi hvilke spørsmål vurderingen skal besvare, dersom styret bestiller den.
Norske Finansanalytikeres Forening arbeidet med forslag til en felles bransjestandard for fairness opinions, uten mål om å utvide bruken av slike vurderinger. Dette gjelder bransjepraksis og bør ikke forveksles med et lov- eller børsregelkrav for en bestemt transaksjon.
Aker Solutions-saken illustrerer at behandlingen av en transaksjon kan bli et eget spørsmål for aksjonærene. Staten mente at de omdiskuterte transaksjonene skulle behandles på generalforsamlingen, og saken skulle behandles 8. juni. Dette konkrete eksemplet fastsetter ikke hva som gjelder i andre saker, men viser hvorfor styret bør avklare beslutningsprosessen særskilt.
Svaret bør derfor bygge på transaksjonens konkrete forhold, ikke en generell antakelse om børsnotering. Når styret vurderer behovet for en fairness opinion, bør det dokumentere hvilke regler og beslutningsbehov som ligger til grunn. Da blir det tydelig om uttalelsen følger av et krav eller velges for å styrke beslutningsgrunnlaget.
Ordet fairness brukes også i andre sammenhenger, og bør ikke i seg selv tolkes som en juridisk standard for transaksjoner. Almås et al. viste i 2011 hvordan det generaliserte proporsjonalitetsprinsippet kan brukes til å måle urettferdig ulikhet i en befolkning, både før og etter skatt.
Almås et al. viste at måling av urettferdig ulikhet etter det generaliserte proporsjonalitetsprinsippet kan gi et vesentlig annet bilde av ulikhetsutviklingen i Norge enn mer standardiserte ulikhetsmål. Det understreker at vurderinger av rettferdighet kan avhenge av ramme og metode, og erstatter ikke styrets avklaring av kravene for den konkrete transaksjonen.
PP-X
PP-X støtter virksomheter som skal vurdere transaksjoner med mulige interessekonflikter. Når en fairness opinion inngår i beslutningsgrunnlaget, bør mandatet og vurderingens rolle være tydelige i den samlede prosessen.
PP-X arbeider med oppkjøpsstrategi, kapitalinnhenting, salg av bedrift og M&A-gjennomføring. Tjenestene kan være relevante når virksomheten planlegger et oppkjøp, forbereder et salg eller skal gjennomføre en transaksjon mellom nærstående selskaper. Rådgivningen tar utgangspunkt i transaksjonen og beslutningene partene må håndtere.
Ta gjerne kontakt med PP-X for en uforpliktende prat om hvordan transaksjonsprosessen kan struktureres, og hvilken rolle en finansiell vurdering kan ha i beslutningsgrunnlaget.
Gjør neste transaksjonsvalg tydelig
Før en transaksjon går videre, bør styret avklare hvilken beslutning det trenger støtte til. Vurderingen av når man trenger en fairness opinion bør ta utgangspunkt i partenes interesser, avtalens vilkår og det økonomiske spørsmålet styret ønsker belyst. Et tydelig mandat gjør det enklere å forstå hva vurderingen kan bidra med, og hva den ikke dekker.
PP-X bidrar med oppkjøpsstrategi, kapitalinnhenting, salg av bedrift og M&A-gjennomføring når virksomheten planlegger eller gjennomfører en transaksjon. Rådgivningen kan støtte arbeidet med å strukturere prosessen og knytte de finansielle vurderingene til beslutningene som skal tas.
Ta neste steg når du ønsker å drøfte transaksjonen og aktuelle veivalg. Kontakt PP-X for en vurdering, og legg grunnlaget for en ryddig prosess videre.
Frequently Asked Questions
Hva er forskjellen på fairness opinion, verdivurdering og finansiell rådgivning?
En fairness opinion vurderer om transaksjonsvilkårene, blant annet prisen, er rimelige fra et finansielt ståsted. Den kan støtte styrets beslutning, men tar ikke beslutningen på styrets vegne.
Hvor lang tid tar det å få utarbeidet en fairness opinion?
Tidsbruken påvirkes særlig av datatilgang, antall vilkår som skal vurderes og behovet for analyser.