
En kjøper vurderer mer enn bedriftens siste årsresultat. Dokumentert lønnsomhet, stabile driftsprosesser og en organisasjon som ikke er avhengig av eieren, kan styrke tilliten til virksomheten. Å øke verdien på bedriften før salg handler derfor ikke bare om å vise gode tall. Du må også synliggjøre hva som skaper resultatene og redusere usikkerhet om driften framover.
Start forberedelsene minst 12 til 24 måneder før planlagt salg. Da får du tid til å rydde i økonomien, tydeliggjøre viktige rutiner og håndtere risiko før kjøperne undersøker virksomheten. En grundig forberedelse er ofte forskjellen mellom en middels salgssum og en maksimal realisering av verdier.
I denne guiden får du en praktisk plan for salgsforberedelsene. Du lærer hva du bør gå gjennom innen økonomi, drift, nøkkelpersoner og dokumentasjon, og hvordan du kan presentere resultater og muligheter på en troverdig måte. Du får også råd om å planlegge kommunikasjonen med ansatte, slik at usikkerhet ikke svekker forhandlingsposisjonen.
Viktige Punkter
- Begynn salgsforberedelsene 12 til 24 måneder før planlagt exit, og prioriter tiltak etter betydning, tidsbruk og muligheten for å dokumentere resultatet.
- For å øke verdien på bedriften før salg bør du synliggjøre hva som driver lønnsomheten, blant annet gjentakende inntekter, marginer og kontantstrøm.
- Gjør økonomi, rapportering og driftsdata lettere for kjøperen å vurdere ved å avstemme tall og samle relevant dokumentasjon.
- Vær åpen om vesentlige forhold, og vis hvordan bedriftens sterke sider veier opp for risikoer kjøperen kan undersøke nærmere.
- En strukturert plan hjelper deg med å forberede virksomheten og presentere resultater og muligheter på en troverdig måte.
Hvorfor bør du begynne å øke verdien på bedriften før salg?
Forberedelser før et salg handler om å gjøre bedriftens verdi synlig og etterprøvbar, ikke om å love en bestemt salgspris. Regnskapet viser historiske tall etter bestemte prinsipper. En kjøper vurderer også hvor robust virksomheten er, hvilke muligheter den har, og hvilken risiko som følger med. Den faktiske kjøpesummen og øvrige vilkår blir avklart gjennom forhandlinger og transaksjonen.
Det er nyttig å skille mellom tre forhold: bedriftens regnskapsmessige verdi, kjøperens vurdering av framtidig inntjening og risiko, og vilkårene partene til slutt avtaler. Ulike metoder for verdivurdering kan belyse virksomheten fra forskjellige sider, men ingen beregning fastsetter alene hva en kjøper vil betale. Målet med å øke verdien på bedriften før salg er å underbygge vurderingen med tydelige resultater og god dokumentasjon.
Hvilke forhold kan påvirke kjøperens vurdering?
Kjøpere kan se på lønnsomhet, kontantstrøm og hvor forutsigbare inntektene er. Har bedriften gjentakende kundeoppdrag, kan du for eksempel vise inntektsgrunnlaget med avtaler, fakturering og historiske resultater. Det gir kjøperen et konkret grunnlag for å forstå driften, i stedet for generelle påstander om framtidig vekst.
Kundeavhengighet og eieravhengighet kan gjøre virksomheten mer sårbar. Hvis én kunde står for en stor del av salget, eller bare eieren kjenner sentrale kunderutiner, kan kjøperen undersøke hvordan inntektene og driften blir ivaretatt etter et eierskifte. Skill tydelig mellom dokumenterte resultater og forventninger: vis historiske tall for det som er oppnådd, og presenter planer som muligheter, ikke som sikre utfall.
Hva innebærer en grundig forberedelse før salg?
Start forberedelsene minst 12 til 24 måneder før planlagt salg. Tidlig innsats gir rom for å rette opp mangler, avklare ansvar og etablere rutiner før en kjøper ber om innsyn. Hvis arbeidet først begynner midt i en salgsprosess, kan det bli vanskeligere å hente fram dokumentasjon eller redusere personavhengighet uten å forstyrre den daglige driften.
Gå gjennom økonomisk informasjon, kunde- og leverandøravtaler, ansvarsfordeling og sentrale driftsrutiner. Sørg for at det er tydelig hvor opplysningene finnes, hvem som følger dem opp, og hvordan viktige arbeidsoppgaver utføres. En grundig forberedelse er ofte forskjellen mellom en middels salgssum og en maksimal realisering av verdier. Det er ikke en garanti for en bestemt pris, men gir et bedre grunnlag for å forklare virksomhetens styrker og håndtere spørsmål på en ryddig måte.
Slik gjør du lønnsomhet og drift lettere å vurdere for en kjøper
Kjøperen trenger å forstå hvordan bedriften skaper inntekter, hvor lønnsom driften er, og om resultatene kan videreføres etter et eierskifte. Koble derfor økonomiske tall til det som faktisk skjer i virksomheten. Når salgsrapportering, avtaler og driftsdata forteller samme historie, blir det lettere å vurdere både inntjening og risiko.
Hvordan rydder du i økonomi og nøkkeltall?
Bruk samme rapporteringsmåte fra periode til periode, og avstem rapportene mot underliggende data. Sammenlign for eksempel salgsoversikter med fakturering og relevante kundeavtaler. Forklar vesentlige avvik og engangsposter, slik at kjøperen kan skille løpende drift fra forhold som ikke forventes å gjenta seg. Eventuelle justeringer bør være tydelige og dokumenterte, ikke bare presentert som høyere normalisert inntjening.
Hold historiske resultater adskilt fra budsjetter og prognoser. Et budsjett kan vise muligheter, men er ikke et oppnådd resultat. For å dokumentere lønnsomhet kan du samle tall for inntekter og marginer etter produkt, tjeneste eller kunde når rapporteringen gir et pålitelig grunnlag. Vis også hvordan fakturering og betaling påvirker kontantstrømmen.
EBITDA-multipler kan inngå som en vurderingsramme, men fastsetter ikke salgsverdien alene. Relevansen avhenger blant annet av bransje, størrelse, vekst og kvaliteten på inntektene. En investering i utstyr eller teknologi blir heller ikke automatisk verdsatt likt av selger og kjøper. Kjøperen vil vurdere hvilken nytte investeringen gir i den aktuelle virksomheten.
Hvordan reduserer du sårbarhet i driften?
Kartlegg hvilke kunder, leverandører, ansatte og prosesser som er særlig viktige for inntektene og den daglige driften. Hvis eieren alene håndterer en sentral kunderelasjon eller godkjenner alle viktige beslutninger, beskriv hvordan ansvaret kan deles. Dokumenter også rutiner som i dag bare finnes som muntlig kunnskap.
- Beskriv hvem som har ansvar for viktige oppgaver, og hvem som kan overta ved fravær.
- Samle rutiner for kundeleveranser, innkjøp og andre sentrale arbeidsprosesser.
- Forklar formålet med systemer og verktøy, og vurder om de støtter driften slik den faktisk utføres.
Ikke innfør ny teknologi bare for å vise at bedriften har investert. Vurder først om løsningen dekker et reelt behov, og om nytten kan forklares for en kjøper. En ryddig oversikt over økonomi og drift gjør det enklere å presentere virksomheten saklig. PP-X bistår eiere gjennom salgsprosessen. Les mer om bedrifter til salgs.
Hvordan vurderer kjøpere risiko, team og åpenhet før et salg?
En kjøper ser etter både det som gjør virksomheten attraktiv, og forhold som kan skape usikkerhet etter overtakelsen. Dokumenterte kunderelasjoner, tydelige ansvarsforhold og rutiner som fungerer uten eierens daglige innsats, kan vise at driften har et solid grunnlag. Avhengighet av noen få kunder, nøkkelpersoner eller muntlig kunnskap kan samtidig føre til flere spørsmål i gjennomgangen.
Åpenhet er ikke bare et etisk valg, det er en smart forretningsstrategi.
Det betyr ikke at all informasjon skal deles med alle fra starten. Samle opplysninger strukturert, og håndter sensitiv informasjon kontrollert gjennom transaksjonsprosessen. Når vesentlige forhold blir forklart tydelig og støttet av dokumentasjon, blir det enklere å bygge tillit og unngå at overraskelser svekker dialogen.
Hvordan gjør du bedriften mindre personavhengig?
Start med å kartlegge hvor viktig kunnskap og ansvar ligger i dag. Er det eieren som alene følger opp en stor kunde, kjenner leverandøravtalene eller godkjenner sentrale leveranser? Noter hvem som har ansvar for oppgavene, hvor informasjonen finnes, og hvordan arbeidet kan videreføres dersom en person er fraværende.
Beskriv teamets roller konkret. En oversikt kan for eksempel vise hvem som håndterer salg, kundeoppfølging og leveranser, og hvem som kan ta over ved behov. Dokumenterte rutiner og tydelige fullmakter gjør kontinuiteten lettere å vurdere, men er ikke et løfte om at ansatte blir værende etter salget.
Hvordan kommuniserer du med ansatte uten å skape unødig uro?
Planlegg kommunikasjonen før salgsprosessen blir kjent internt. Avklar hvem som skal gi informasjon, hvilke grupper som skal informeres, hva som kan deles på hvert tidspunkt, og hvordan spørsmål skal følges opp. Tilpass budskapet til det som faktisk er avklart. Unngå spekulasjoner om kjøper, framtidige roller eller vilkår som ennå ikke er besluttet.
En tydelig ‘Dag 1’-melding fra ledelsen er avgjørende. Den bør forklare hva som skjer ved overtakelsen, hvem som leder virksomheten, og hvor ansatte kan få svar. Planlagt og presis kommunikasjon bidrar til å begrense uro, slik at usikkerhet blant ansatte ikke påvirker forhandlingsposisjonen. I krevende omstillingsperioder kan også trivselstiltak og felles opplevelser bidra til å lette på stemningen – utforsk salg av latterkurs til virksomheter for inspirasjon til hvordan humor og teambygging kan styrke arbeidsmiljøet.
Når du arbeider for å øke verdien på bedriften før salg, bør du vurdere risiko og dokumenterte styrker samlet. Vis hva virksomheten gjør godt, vær tydelig om forhold kjøperen kan undersøke nærmere, og forklar hvilke tiltak som allerede er gjennomført. Det gir et mer troverdig grunnlag for kjøperens vurdering enn å forsøke å skjule usikkerhet.
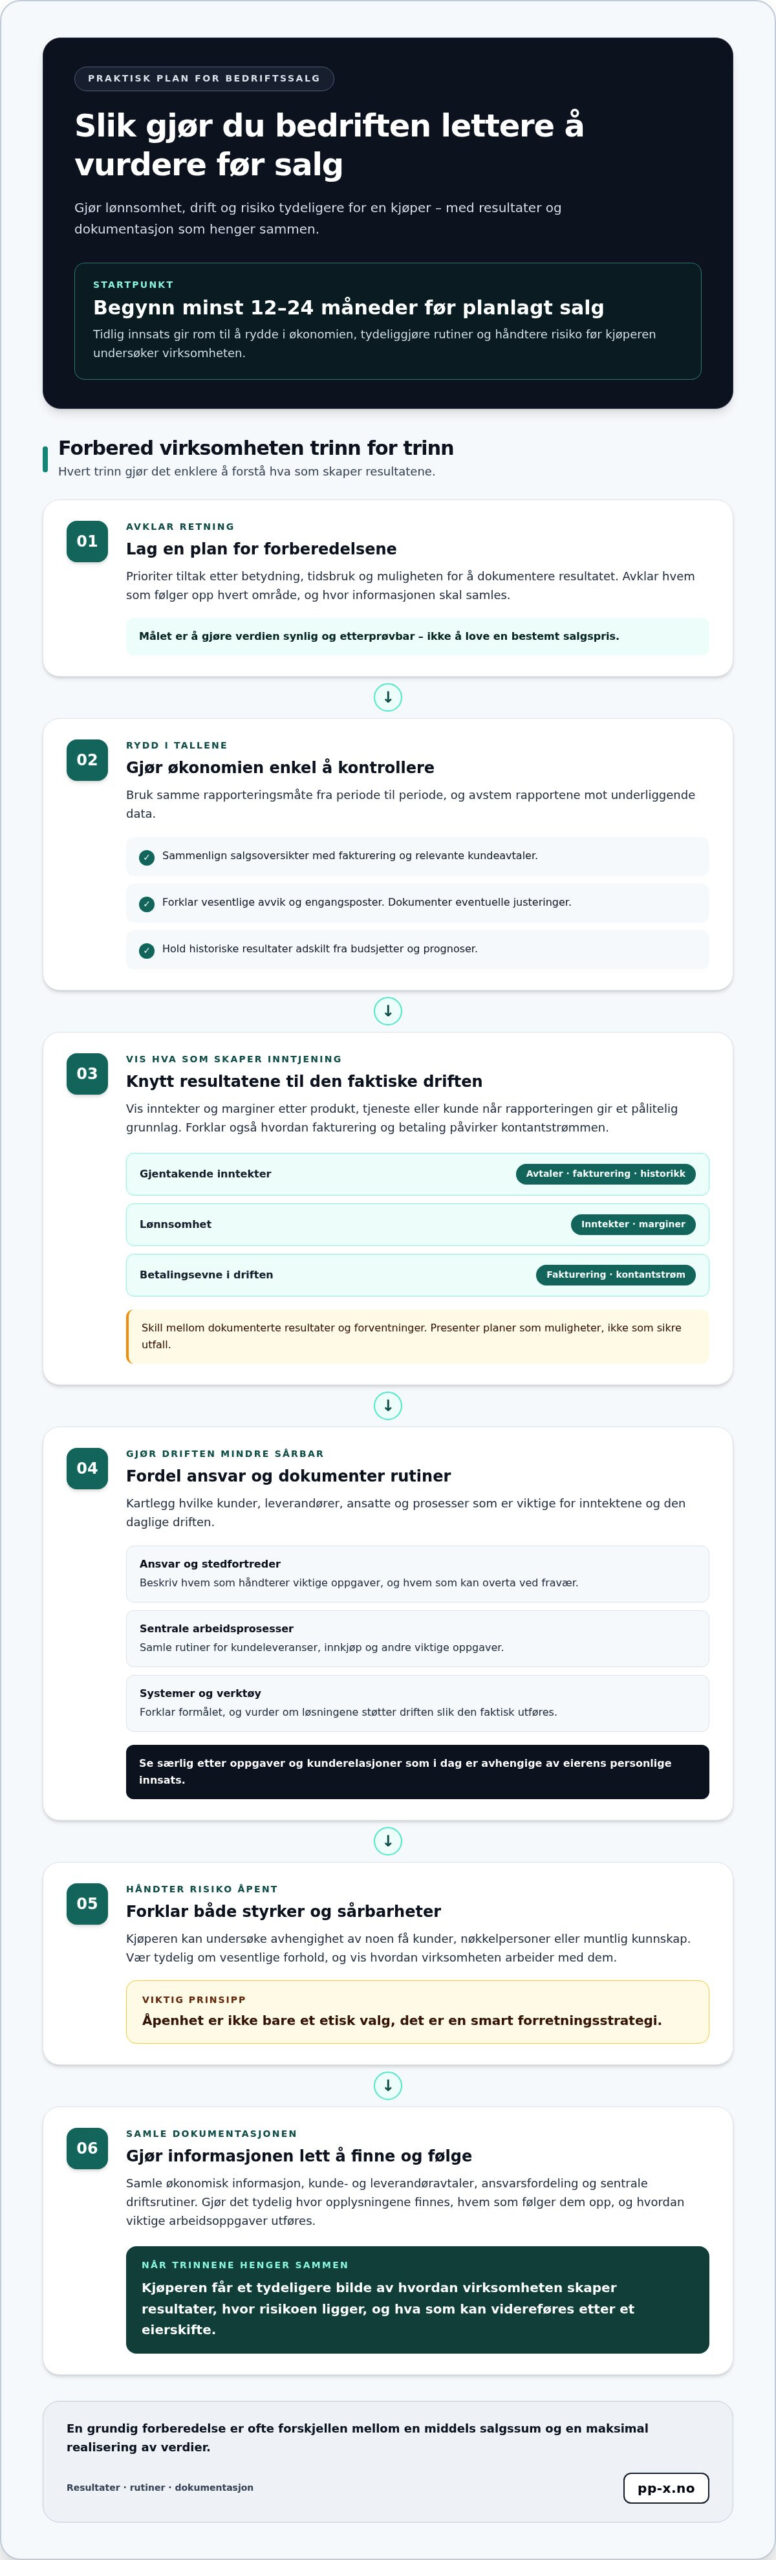
Slik lager du en praktisk plan for å øke verdien før salg
En god plan gjør salgsforberedelsene håndterbare. Start minst 12 til 24 måneder før planlagt exit, og skill mellom forhold ledelsen kan påvirke og markedsforhold den ikke kontrollerer. Du kan for eksempel forbedre dokumentasjonen av lønnsomhet eller redusere avhengigheten av én kunde. Du kan ikke styre kjøpernes etterspørsel eller markedsutviklingen.
Prioriter hvert tiltak etter tre spørsmål: Hvor viktig er det for kjøperens vurdering? Hvor lang tid tar det å gjennomføre? Kan resultatet dokumenteres? Velg noen få tiltak om gangen, med en ansvarlig person og et tydelig mål.
Hva bør du prioritere først i forberedelsesperioden?
Begynn med en samlet gjennomgang av økonomi, kundekonsentrasjon, eieravhengighet og vesentlige avtaler. Noter hva som er godt dokumentert, hva som mangler, og hvilke forhold som kan ta tid å forbedre. Velg deretter tiltak som både reduserer en tydelig risiko og kan følges opp i den daglige driften.
- Først: Avklar mangler i økonomisk rapportering og sentrale avtaler.
- Deretter: Fordel eieravhengige oppgaver og dokumenter viktige rutiner.
- Fortløpende: Følg utviklingen i valgte mål, for eksempel marginer eller inntektsfordeling mellom kunder.
Bruk en enkel fremdriftsoversikt med tiltak, ansvarlig, frist, ønsket resultat og dokumentasjon som viser at arbeidet er utført. Da blir det lettere å se hva som er gjennomført, hva som står fast, og hvilke oppgaver som bør prioriteres videre. Oversikten kan også være et nyttig utgangspunkt når du leser en guide om salg av familiebedrift i 2026.
Hvordan bygger du et ryddig informasjonsgrunnlag?
Samle økonomisk, kommersiell, operasjonell og juridisk dokumentasjon på en strukturert måte. Bruk tydelige mapper og filnavn, og sørg for at opplysningene er oppdaterte og kan knyttes til relevant rapportering, avtale eller rutine. Da blir det enklere å svare presist når kjøperen ber om informasjon.
En due diligence prosess undersøker opplysninger om virksomheten og vurderer risiko før en transaksjon. Forberedelsen kan avdekke spørsmål som bør avklares før selskapet presenteres for kjøpere. Hold også oversikt over kostnader knyttet til salgsforberedelser, og ta høyde for disse i planleggingen av et salg.
En strukturert plan gjør det mulig å arbeide målrettet med å øke verdien på bedriften før salg, uten å forveksle gjennomførte forbedringer med løfter om en bestemt salgspris.
Hvordan kan PP-X støtte en strukturert salgsforberedelse?
Når du har oversikt over virksomhetens styrker, risiko og dokumentasjon, kan neste steg være å samle arbeidet i en plan for et mulig salg. PP-X bistår bedrifter gjennom transaksjonsprosessen, fra strategi til gjennomføring. Rådgivningen hjelper eier og ledelse med å vurdere hvilke beslutninger som bør tas før kjøperdialogen starter, og hvordan forberedelsene kan følge bedriftens mål og tidshorisont.
Hva kan rådgivning bidra med før kjøperdialogen?
En arbeidsplan kan samle salgsstrategi, tidslinje og prioriterte forbedringstiltak på ett sted. For hvert tiltak bør det være tydelig hvem som har ansvar, hva som skal avklares, og hvilken dokumentasjon som viser framdrift. Det gir ledelsen et praktisk grunnlag for å skille mellom forhold som bør forbedres før et salg, og informasjon som først må presenteres på en ryddig måte.
Strategisk finansiell rådgivning kan støtte eierens vurderinger av tidspunkt, mulige kjøpertyper og hvordan virksomheten skal presenteres. Ved behov bistår PP-X også med kapitalinnhenting og M&A-gjennomføring, i tillegg til rådgivning knyttet til salg. Dermed kan eierne få støtte når beslutninger før og under transaksjonen henger sammen.
Ved eierskifte i en familiebedrift kan planleggingen også handle om videreføring av virksomheten og hensyn til familie og ansatte. PP-X har en egen guide til salg av familiebedrift i 2026 med dette perspektivet.
Hvordan går du fra forberedelser til neste steg?
En god arbeidsplan kan gjøre salgsprosessen mer oversiktlig, men garanterer ikke en bestemt pris eller et bestemt utfall. Kjøperinteresse, virksomhetens resultater og vilkårene partene blir enige om, vil også påvirke transaksjonen. Forberedelsene gir et bedre grunnlag for å forklare bedriftens verdier, svare på spørsmål og ta informerte beslutninger.
Hvis du vurderer å øke verdien på bedriften før salg, kan en innledende avklaring av mål og tidshorisont gjøre det enklere å velge hvor innsatsen bør settes inn. Les mer om hvordan et bedriftssalg kan struktureres, og vurder hvilke spørsmål som er viktigst for din virksomhet.
Gjør salgsforberedelsene til en tydelig plan
Å øke verdien på bedriften før salg handler om å gjøre resultatene forståelige, vise hvordan driften fungerer og gi kjøperen et godt grunnlag for å vurdere virksomheten. Start forberedelsene 12 til 24 måneder før planlagt exit, og prioriter tiltak som kan gjennomføres og dokumenteres. Ryddig økonomisk informasjon, tydelige ansvarsforhold og åpenhet om vesentlige forhold kan styrke tilliten, men gir ingen garanti for en bestemt pris eller et bestemt salgsutfall.
PP-X støtter bedrifter gjennom strategi og M&A-gjennomføring. Rådgivningen omfatter også kapitalinnhenting og integrasjon. Sammen kan dere avklare mål, tidshorisont og hvilke forberedelser som er viktigst for virksomheten, slik at veien videre blir mer strukturert.
Snakk med PP-X om en strukturert salgsprosess, og ta neste steg med et tydeligere beslutningsgrunnlag. God planlegging gir deg bedre forutsetninger for å presentere bedriftens verdier på en troverdig måte.
Ofte stilte spørsmål om salgsforberedelser
Hvordan kan jeg øke verdien på bedriften før salg?
Begynn med å forstå hva virksomheten faktisk tjener, hvordan resultatene kan dokumenteres, og hvilke forhold som kan skape risiko for en kjøper. Rydd i økonomirapporteringen, gjør viktige driftsrutiner mindre avhengige av eieren, og få oversikt over sentrale avtaler. Start helst 12 til 24 måneder før planlagt salg. Da får forbedringer tid til å bli gjennomført og bli synlige i virksomhetens resultater og dokumentasjon.
Når bør jeg begynne å forberede bedriften for salg?
Start forberedelsene minst 12 til 24 måneder før du planlegger et salg. Tidsrommet gir deg anledning til å kartlegge virksomheten, prioritere forbedringer, dokumentere resultater og håndtere sårbarheter før kjøperdialogen begynner. Vurder planen underveis, fordi tidspunktet for et salg kan endre seg. Forberedelser gir bedre oversikt og et bedre grunnlag for dialog, men garanterer ikke en bestemt salgspris eller et bestemt utfall.
Hva ser en kjøper etter når bedriften skal selges?
Kjøpere vurderer blant annet lønnsomhet, kontantstrøm, hvor forutsigbare inntektene er, kundebase, nøkkelpersoner og risiko. Hva som veier tyngst, avhenger av virksomheten og den aktuelle kjøperen. Selger bør kunne forklare tallene, vise dokumentasjon for sentrale forhold og være åpen om vesentlige risikoer. Ikke legg til grunn at én verdsettelsesmetode eller én type kjøper passer for alle bedrifter.
Kan jeg øke bedriftens verdi uten å øke omsetningen?
Det kan være mulig å gjøre bedriften lettere å vurdere og styrke marginene uten å øke omsetningen, for eksempel ved å kutte unødvendige driftskostnader. Rådgivere som Expense To Profit bistår bedrifter med å analysere forbruk og redusere kostnader utover lønn, noe som kan gi en mer robust bunnlinje. Du kan også forbedre dokumentasjonen av lønnsomheten, redusere avhengigheten av eieren eller få bedre oversikt over risiko og drift. Slike tiltak betyr ikke automatisk at kjøperen vil betale mer. Virkningen avhenger av virksomhetens situasjon, kjøperens vurdering og hva som kan dokumenteres. Prioriter forbedringer som gir et troverdig bilde av selskapet.
Hvordan påvirker eieravhengighet verdien før salg?
Når viktige kunderelasjoner, beslutninger eller arbeidsoppgaver er knyttet til eieren, kan kjøperen bli usikker på hvordan driften videreføres etter eierskiftet. Kartlegg derfor kritiske oppgaver, fordel ansvar tydelig og dokumenter sentrale rutiner. Vis hvem som har hvilken rolle og kompetanse, og hvor det finnes behov for en planlagt overgang. Ikke lov at nøkkelpersoner blir værende etter salget. Beskriv heller dagens situasjon presist.
Hvordan bør jeg dele informasjon med ansatte før et salg?
Planlegg hvem som skal formidle informasjon, hvem som skal få den, og når det er riktig å dele den. Gi ansatte relevant og avklart informasjon, og unngå spekulasjoner om kjøper, framtidige roller eller vilkår som ikke er bestemt. Håndter sensitivt materiale kontrollert gjennom salgsprosessen. En tydelig ‘Dag 1’-melding fra ledelsen er viktig for overgangen og kan bidra til å begrense unødig uro blant ansatte.
Øker en høyere EBITDA automatisk salgsverdien?
Nei. EBITDA er ett av flere forhold en kjøper kan vurdere, og en økning gir ikke automatisk en bestemt salgsverdi. Kjøperen kan også se på resultatkvalitet, kontantstrøm, risiko, kundekonsentrasjon og framtidsutsikter. EBITDA-multipler må vurderes i relevant bransje- og transaksjonskontekst. Sammenligninger fra feil bransje eller utdaterte transaksjoner gir ikke et sikkert grunnlag for å fastsette hva bedriften kan være verdt.
Hva bør dokumenteres før en due diligence prosess?
Samle relevant økonomisk rapportering, kunde- og leverandøropplysninger, sentrale avtaler, driftsrutiner og informasjon om virksomhetens risiko. Hvilke dokumenter som blir aktuelle, avhenger av bedriften og transaksjonen. Sørg for at opplysningene er konsistente, og at vesentlige avvik kan forklares. En ryddig oversikt gjør det enklere å svare på kjøperens spørsmål og skille mellom dokumenterte resultater, forventninger og forhold som fortsatt er uavklarte.