
Det største lånet du kan få, er ikke nødvendigvis det tryggeste grunnlaget for et bedriftsoppkjøp. God oppkjøpsfinansiering tar utgangspunkt i kontantstrømmen og risikoen i transaksjonen, ikke i størst mulig låneramme. Hvis selskapet etter overtakelsen får for høye avdrag eller for lite likviditet til den daglige driften, kan finansieringen svekke oppkjøpet den skulle muliggjøre.
Det er forståelig å være usikker på hvor mye av kjøpesummen som kan finansieres med lån, og hvordan ulike finansieringskilder påvirker avtalen. Svaret avhenger blant annet av kjøpers økonomi, målselskapets evne til å skape kontantstrøm og vilkårene partene blir enige om. En kombinasjon av egenkapital, lån og for eksempel selgerkreditt eller earn-out kan være aktuell, men må vurderes opp mot betalingsevne og risiko.
I denne artikkelen får du en oversikt over vanlige finansieringskilder og hvordan de kan kombineres. Vi ser også på hvordan du vurderer kontantstrøm og betjeningsevne, hvilke spørsmål du bør avklare før forhandlingene, og hvordan finansieringsvalgene kan påvirke kjøpesummen og avtalevilkårene.
Viktige punkter
- Skill mellom finansiering av kjøpesummen og kapitalen virksomheten trenger etter overtakelsen.
- Vurder banklån, egenkapital, selgerkreditt og earn-out ut fra hvordan de påvirker risiko, eierskap og betalingsevne.
- Bruk en fast rekkefølge for å kartlegge finansieringsbehovet og teste kontantstrøm og forutsetninger før du går videre.
- Se finansieringsplanen i sammenheng med oppkjøpsstrategien og vilkårene i avtalen.
- Avklar dokumentasjon, usikkerhet og kapitalbehov etter overtakelsen før forhandling og gjennomføring.
Hva betyr oppkjøpsfinansiering, og hva skal den dekke?
Oppkjøpsfinansiering er kapitalen kjøper setter sammen for å gjennomføre et virksomhetskjøp. Planen kan bestå av flere finansieringskilder og bør vise både hvordan kjøpet skal betales, og hvordan virksomheten skal ha nok kapital til å drives etter overtakelsen. Målet er ikke bare å få handelen i stand. Finansieringen må også passe med kjøpers økonomi og målselskapets evne til å skape kontantstrøm.
En del av finansieringen kan komme fra lån. Ved et lånefinansiert oppkjøp brukes lånte midler til å dekke en betydelig del av kjøpet, slik det beskrives i Lånefinansiert oppkjøp (Leveraged Buyout). Hvor mye gjeld som er forsvarlig, avgjøres likevel ikke av transaksjonens størrelse alene. Kjøpers eksisterende forpliktelser, målselskapets kontantstrøm og usikkerheten i forventningene må også vurderes.
Videoen gir en kort introduksjon til finansiering av bedriftsoppkjøp:
Hvilke behov må finansieringen dekke?
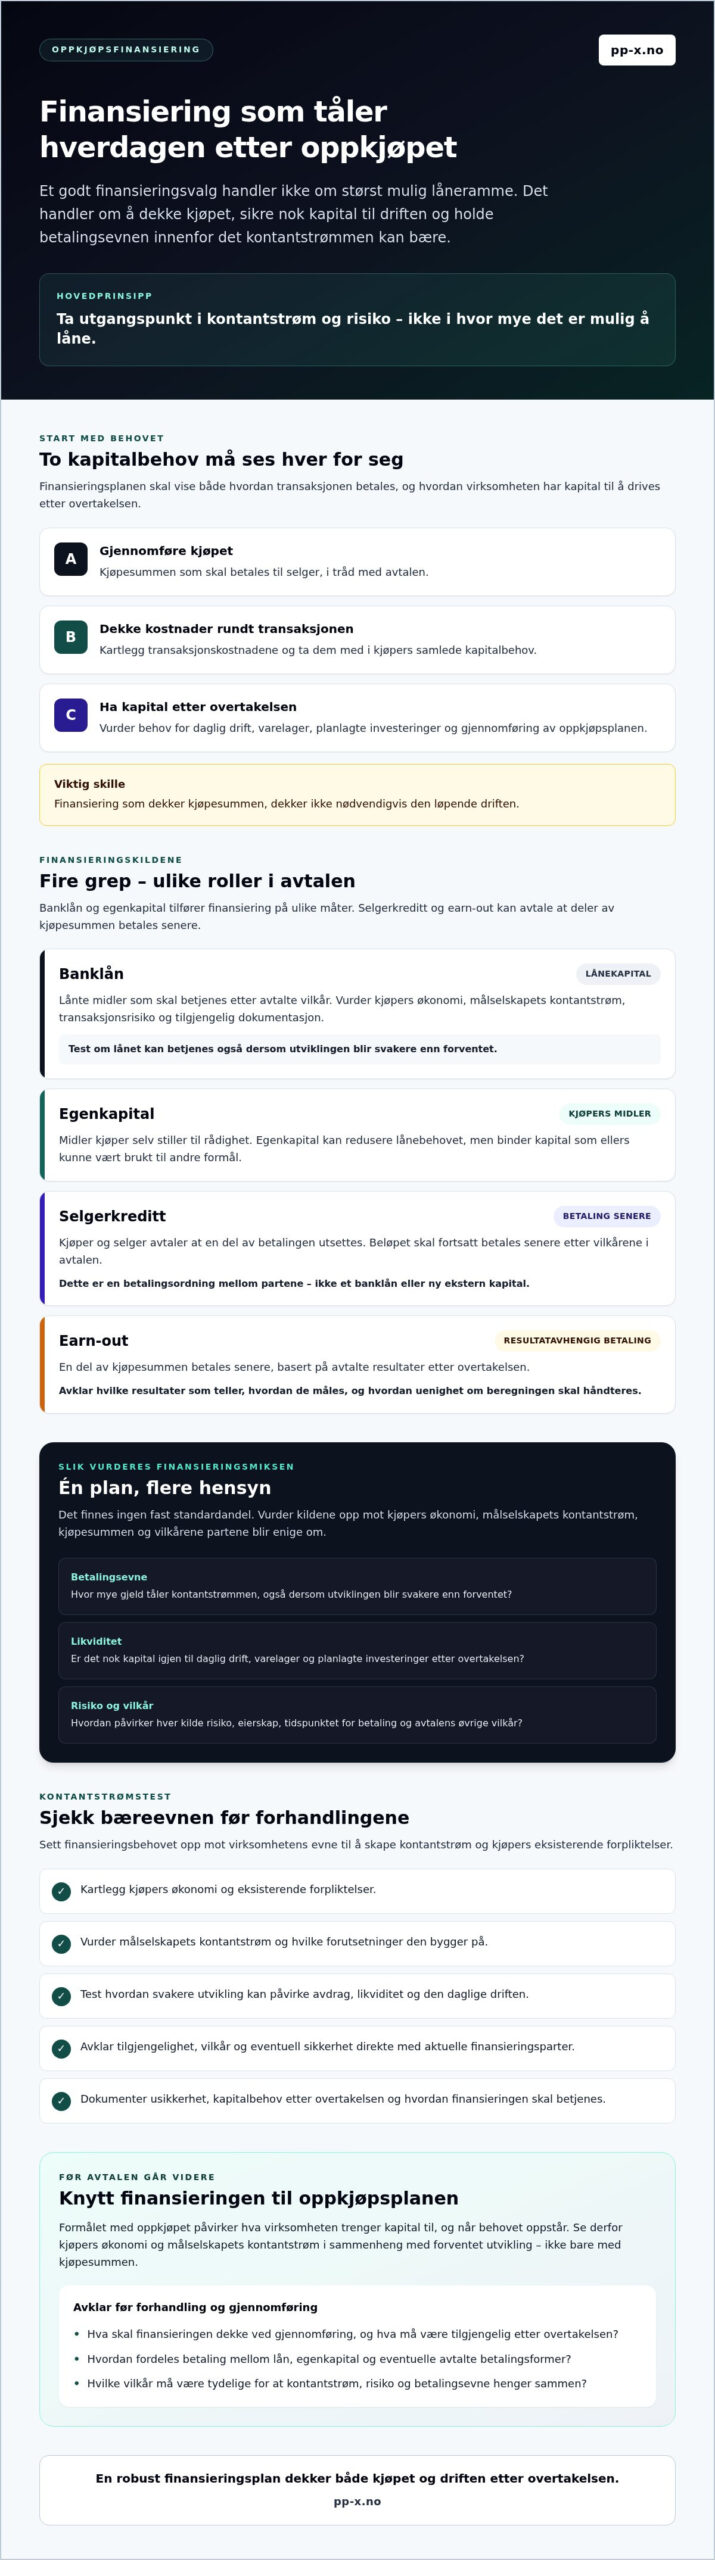
Start med å skille mellom kjøpers behov for å betale for transaksjonen og virksomhetens kapitalbehov i den daglige driften. Finansieringsplanen bør ta høyde for:
- Kjøpesummen, altså betalingen til selger i tråd med avtalen.
- Transaksjonskostnader, som må kartlegges og inngå i kjøpers samlede kapitalbehov.
- Kapital etter overtakelsen, dersom virksomheten trenger midler til drift, planlagte investeringer eller gjennomføring av oppkjøpsplanen.
En kjøper kan for eksempel ha finansiering til selve kjøpet, men likevel oppdage at målselskapet trenger kapital til varelager eller andre driftsbehov. Vurder disse behovene hver for seg. Det er ikke gitt at midler som dekker kjøpesummen, også dekker den løpende driften.
Hvorfor må finansieringen ses sammen med oppkjøpsstrategien?
Formålet med oppkjøpet påvirker hva kjøper trenger kapital til, og når behovet oppstår. Et kjøp som skal gi tilgang til nye kunder, kan ha andre behov etter overtakelsen enn et kjøp som krever investeringer for å nå planlagte mål. Vurder derfor kjøpers økonomiske situasjon og målselskapets kontantstrøm opp mot forventet utvikling, ikke bare kjøpesummen.
En tydelig oppkjøpsstrategi og relevante transaksjonseksempler kan gi nyttig kontekst når du vurderer formål og finansieringsramme. Før kjøper går videre med finansieringsalternativene, bør det være klart hvordan målene henger sammen med kapitalbehovet og gjennomføringen.
Hvilke finansieringskilder kan brukes ved et bedriftsoppkjøp?
Finansieringsmiksen avhenger av kjøpers økonomi, målselskapets kontantstrøm, kjøpesummen og vilkårene partene blir enige om. Banklån og egenkapital kan kombineres med betalingsformer som selgerkreditt eller earn-out. Kildene fungerer ulikt: Noen tilfører kapital fra en ekstern finansieringspart, mens andre innebærer at deler av kjøpesummen betales senere.
Banklån og egenkapital i finansieringsmiksen
Banklån gir kjøper lånekapital som må betjenes etter avtalte vilkår. Egenkapital er midler kjøper selv stiller til rådighet. Den kan redusere behovet for lån, men binder kapital som ellers kunne vært brukt til andre formål. Vurder den aktuelle kombinasjonen konkret, ikke ut fra en fast standardandel.
En långiver kan blant annet vurdere kjøpers økonomi, målselskapets kontantstrøm, risikoen i transaksjonen og informasjonen som foreligger. Forbered en tydelig oversikt over hvordan lånet skal betjenes, også dersom utviklingen blir svakere enn forventet. Tilgjengelighet, vilkår og eventuell sikkerhet må avklares direkte med aktuelle finansieringsparter.
Selgerkreditt og earn-out som avtalte betalingsformer
Med selgerkreditt avtaler kjøper og selger at en del av betalingen utsettes. Det kan påvirke hvor mye kjøper må betale ved gjennomføring, men beløpet skal fortsatt betales senere i tråd med avtalen. Selgerkreditt er dermed en betalingsordning mellom partene, ikke et banklån eller ny ekstern kapital.
En earn-out er en betalingsmodell der en del av kjøpesummen betales senere, basert på avtalte resultater etter overtakelsen. Den kan knytte en del av betalingen til hvordan virksomheten utvikler seg, men krever tydelige vilkår. Partene bør avklare hvilke resultater som teller, hvordan de skal måles, og hvordan eventuell uenighet om beregningen skal håndteres.
- Banklån: Kan finansiere en del av kjøpet, men gir kjøper forpliktelser som må vurderes opp mot betjeningsevnen.
- Egenkapital: Reduserer behovet for lånekapital, men bruker kjøpers egne midler.
- Selgerkreditt: Utsetter avtalt betaling og påvirker tidspunktet for kjøpers utbetalinger.
- Earn-out: Gjør deler av kjøpesummen avhengig av avtalte resultater etter overtakelsen.
Vurder alternativene samlet før du forhandler. Relevante transaksjonseksempler kan gi kontekst for hvordan oppkjøp inngår i en større plan. Oppkjøpsfinansieringen bør til slutt speile både kjøpers kapasitet og målselskapets forutsetninger, med vilkår alle parter forstår.
Hvordan sammenligner du finansieringsalternativene for oppkjøpet?
En god sammenligning handler ikke bare om hvor mye kapital hver kilde kan bidra med. Se også på når betalingene forfaller, hvilke forpliktelser kjøper tar på seg, og om løsningen påvirker eierskap eller kontroll. Finansieringskilder kan kombineres, men tilgjengelighet og vilkår må avklares konkret med finansieringspartene og selgeren.
Hva bør du sammenligne før du velger?
Sett forventet kontantstrøm opp mot planlagte betalinger og kapitalbehov etter overtakelsen. Vurder om virksomheten kan betjene forpliktelsene også dersom utviklingen blir svakere enn forutsatt. Skill samtidig mellom finansieringskostnad, risiko og kontroll. Et lån gir betalingsforpliktelser, mens kapital fra nye eiere kan påvirke eierfordelingen. Betalingsformer avtalt med selger kan utsette betaling, men har egne vilkår og usikkerheter.
Banklån
Mulig rolle: Lånekapital til å finansiere kjøpet.
Avklar: Betalingsplan, vilkår og hvilke opplysninger långiver trenger.
Vurder: Om kontantstrømmen tåler låneforpliktelsene.
Egenkapital
Mulig rolle: Midler kjøper selv stiller til rådighet, alene eller sammen med andre eiere.
Avklar: Hvor mye kapital kjøper kan binde, og om flere eiere påvirker kontrollen.
Vurder: Kapitalbehovet som gjenstår til drift og utvikling.
Selgerkreditt
Mulig rolle: En avtalt del av betalingen utsettes.
Avklar: Beløp, tidspunkt og øvrige vilkår for tilbakebetaling.
Vurder: Hvordan utsatt betaling fordeler risiko mellom kjøper og selger.
Earn-out
Mulig rolle: En del av kjøpesummen betales senere hvis avtalte resultater oppnås.
Avklar: Resultatmål, måleperiode og beregningsmåte.
Vurder: Usikkerheten rundt resultatene og mulige uenigheter om beregningen.
Hvordan påvirker selgerkreditt og earn-out avtalen?
Utsatt betaling kan redusere beløpet kjøper må betale ved gjennomføring, men fjerner ikke nødvendigvis risiko. Kjøper må fortsatt planlegge for framtidige betalinger, mens selger må vurdere risikoen ved å motta penger senere. En earn-out kan knytte deler av kjøpesummen til virksomhetens resultater etter overtakelsen. Avtalen bør derfor beskrive tydelige mål, perioder og beregningsvilkår, inkludert hvordan relevante tall skal fastsettes.
Ingen finansieringskilde passer for alle. Vurder oppkjøpsfinansieringen ut fra kjøpers betjeningsevne, selskapets kapitalbehov, ønsket eierstruktur og hvor mye risiko partene er villige til å ta.
Hvordan vurderer du om oppkjøpsfinansieringen er forsvarlig?
En forsvarlig plan må tåle mer enn den forventede utviklingen. Før du går videre, bør du teste om kjøper kan dekke betalingene, holde driften i gang og håndtere endringer i resultat eller tidsplan. Bruk denne rekkefølgen for å avdekke svakheter før finansieringsplanen og avtalen låses.
- Avklar hva som skal finansieres. Sett opp behovet ved gjennomføring, og skill det fra kapital som kan bli nødvendig etter overtakelsen, for eksempel til drift eller planlagte tiltak.
- Test kontantstrømmen. Sammenhold forventede innbetalinger med lånebetalinger, andre forpliktelser og løpende driftsbehov. Vurder også hva som skjer hvis inntektene blir lavere eller kostnadene høyere enn planlagt.
- Gjør forutsetningene synlige. Noter antakelsene bak budsjett og tilbakebetaling, og skill mellom dokumenterte tall og kjøpers forventninger til framtidig utvikling.
- Avklar hvilken informasjon finansieringspartene trenger. Finn ut hvilke økonomiske opplysninger, planer og transaksjonsvilkår långivere eller mulige investorer vil vurdere. Ikke legg til grunn at finansiering er tilgjengelig før vilkårene er avklart.
- Planlegg for endringer. Vurder hvordan forsinket gjennomføring, svakere resultater eller endrede vilkår påvirker betalingsevne og kapitalbehov. Avklar også hvilke beslutninger eller forpliktelser som følger av hvert finansieringsalternativ.
Hvordan due diligence kan påvirke finansieringsplanen
En due diligence-prosess undersøker selskapet før transaksjonen, slik at kjøper kan kontrollere opplysninger og avdekke risiko. Funn om økonomi, avtaler eller drift kan endre forutsetningene for kontantstrømmen og dermed hvor mye kapital kjøper trenger, eller hvilke vilkår som virker forsvarlige. Oppdater planen når ny informasjon kommer fram, i stedet for å holde fast ved den første beregningen.
Skill tydelig mellom forhold som er verifisert, og forventninger som ennå ikke har slått ut i selskapets resultater. Hvis kjøper for eksempel regner med økt salg etter overtakelsen, bør forventningen ikke behandles som sikker kontantstrøm før den er underbygget. Dokumenter hvilke forutsetninger som er endret, og hvordan endringene påvirker finansieringsbehovet.
Når kjøpet inngår i en større vekstplan, bør du også vurdere om virksomheten har andre kapitalbehov enn selve oppkjøpet. Kapitalinnhenting kan være relevant når flere behov skal ses i sammenheng. PP-X bistår med oppkjøpsstrategi, kapitalinnhenting og transaksjonsgjennomføring. Se eksempler på transaksjoner som utgangspunkt for videre vurderinger.
Slik kan rådgivning støtte oppkjøpsfinansieringen fra plan til gjennomføring
Utvikle finansieringsplanen parallelt med oppkjøpsstrategien og dialogen med aktuelle finansieringsparter. Da kan kjøper tidlig undersøke om kapitalbehovet passer med målene for oppkjøpet, og hva som må dokumenteres før en finansieringspart kan vurdere saken. Juster planen når ny informasjon eller endrede vilkår påvirker forutsetningene.
Når kan ekstern rådgivning være nyttig?
Ekstern rådgivning kan være nyttig når ledelsen skal sammenligne finansieringsalternativer, samle relevant informasjon og koordinere arbeidet med strategi, kapital og transaksjon. En rådgiver kan støtte vurderingene og bidra i kapitalinnhenting og gjennomføring, slik at ledelsen får et bedre grunnlag for beslutningene. Finansieringspartene vurderer selv om de vil tilby kapital, og på hvilke vilkår.
PP-X bistår bedrifter med oppkjøpsstrategi, kapitalinnhenting og M&A-gjennomføring. Lesere som ønsker mer bakgrunn om rådgivning ved bedriftsoppkjøp, kan se informasjon om Abtin Rahmanian.
Fra finansieringsplan til gjennomført oppkjøp
Før du går videre, bør du samle tre avklaringer: hva oppkjøpet skal oppnå, hvilket kapitalbehov som følger av kjøpet og driften etterpå, og hvilke forutsetninger som ligger bak kontantstrømmen. Bruk dette grunnlaget i dialogen med finansieringspartene, og oppdater det hvis undersøkelser eller forhandlinger endrer bildet. Sørg også for at finansieringsvilkårene henger sammen med tidsplanen og avtalevilkårene.
En rådgiver kan bidra til å samordne arbeidet, slik at strategiske mål, finansieringsdialog og transaksjonsarbeid bygger på de samme forutsetningene. Kjøper bør samtidig avklare hvem som skal bidra med finansieringsvurderinger, kapitalinnhenting og juridiske eller andre transaksjonsoppgaver. Da blir det tydelig hvilke beslutninger ledelsen må ta, og hvilken informasjon som fortsatt mangler.
Når du har oversikt over behov, kontantstrøm og sentrale usikkerheter, kan neste steg være å drøfte oppkjøpet med en rådgiver.
Ta neste steg med en gjennomarbeidet finansieringsplan
Et bedriftsoppkjøp bør ikke vurderes ut fra kjøpesummen alene. En forsvarlig plan tar også høyde for kontantstrøm, betalinger etter overtakelsen og kapitalen virksomheten trenger for å drive videre. Banklån, egenkapital, selgerkreditt og earn-out kan inngå i finansieringen, men valget avhenger av kjøpers situasjon, målselskapets økonomi og vilkårene partene avtaler.
Før du går videre, bør du teste forutsetningene bak planen, skille mellom dokumenterte forhold og forventninger, og avklare hvilken informasjon finansieringspartene trenger. Oppkjøpsfinansiering står sterkere når den utvikles sammen med oppkjøpsstrategien og transaksjonsarbeidet, uten at planen bygger på at finansiering er garantert.
PP-X bistår med kapitalinnhenting for oppkjøp og rådgivning knyttet til oppkjøpsstrategi og transaksjonsgjennomføring. For å drøfte finansieringsbehov og mulige neste steg kan du ta kontakt med PP-X for en innledende samtale om oppkjøpsfinansiering.
Vanlige spørsmål om oppkjøpsfinansiering
Hva er oppkjøpsfinansiering?
Oppkjøpsfinansiering er kapitalen kjøper setter sammen for å gjennomføre et bedriftskjøp. Den kan dekke kjøpesummen og kostnader knyttet til transaksjonen, men kjøper bør også vurdere kapitalbehovet etter overtakelsen. Finansieringen kan bestå av flere elementer, for eksempel lån, egenkapital og betalingsformer avtalt med selger. Hvilken kombinasjon som er aktuell, avhenger av kjøpers økonomi, målselskapets kontantstrøm og vilkårene partene blir enige om.
Hvordan finansierer man et bedriftsoppkjøp?
Et bedriftsoppkjøp kan finansieres med én eller flere kilder, som banklån, egenkapital, selgerkreditt eller earn-out. Start med å beregne hva som skal betales ved gjennomføring, og hva virksomheten kan trenge av kapital etterpå. Sammenhold deretter planlagte betalinger med forventet kontantstrøm og kjøpers øvrige forpliktelser. Oppkjøpsfinansieringen bør tilpasses den konkrete transaksjonen. Tilgjengelighet og vilkår må avklares med relevante finansieringsparter og selger.
Kan et oppkjøp finansieres uten egenkapital?
Det finnes ikke ett svar som gjelder alle oppkjøp. Muligheten avhenger blant annet av kjøpers økonomi, målselskapets kontantstrøm, långivers vurdering og vilkårene selger er villig til å diskutere. Selgerkreditt eller earn-out kan utsette deler av betalingen, men fjerner ikke nødvendigvis kjøpers framtidige betalingsforpliktelser. Avklar derfor finansieringsmulighetene konkret, og vurder om planen fortsatt er bærekraftig dersom forventede resultater uteblir eller betalingstidspunktet endres.
Hva er forskjellen på selgerkreditt og earn-out?
Selgerkreditt betyr at kjøper og selger avtaler å utsette betalingen av en del av kjøpesummen. Beløpet skal betales senere etter avtalte vilkår. En earn-out er en betalingsmodell der en del av kjøpesummen betales senere, basert på avtalte resultater etter overtakelsen. Selgerkreditt knytter seg dermed til tidspunktet for betaling, mens earn-out knytter den utsatte betalingen til resultatmål. Begge deler krever tydelige avtalevilkår.
Hva vurderer banken ved finansiering av et bedriftsoppkjøp?
Banken kan vurdere kjøpers økonomi, målselskapets kontantstrøm, transaksjonens risiko og informasjonen som er tilgjengelig. Den kan også se på om virksomheten ser ut til å kunne betjene lånet samtidig som den dekker løpende driftsbehov. Vurderingen og eventuelle vilkår avhenger av den konkrete saken. Kjøper bør derfor forberede et oversiktlig grunnlag med økonomiske opplysninger, finansieringsbehov og forutsetningene bak forventet utvikling.
Når bør jeg begynne å planlegge finansieringen av et oppkjøp?
Begynn når oppkjøpet går fra en generell idé til et konkret mål eller en planlagt prosess. Tidlig planlegging gir kjøper anledning til å avklare kapitalbehov, undersøke mulige finansieringskilder og identifisere hvilken informasjon finansieringspartene kan trenge. Oppdater planen når forhandlinger eller undersøkelser gir ny kunnskap om virksomheten. Ikke vent til avtalen nærmer seg ferdigstillelse med å vurdere om kontantstrøm og kapitalbehov støtter finansieringen.
Er oppkjøpsfinansiering det samme som kapitalinnhenting?
Nei. Oppkjøpsfinansiering er den samlede finansieringsplanen kjøper bruker for å gjennomføre kjøpet og vurdere kapitalbehovet etterpå. Kapitalinnhenting er en prosess for å søke kapital fra relevante finansieringsparter. Den kan være én del av planen, men er ikke det samme som hele finansieringen. Kapitalinnhenting garanterer heller ikke at kapital blir tilgjengelig. Kjøper må fortsatt avklare vilkår, betjeningsevne og hvordan finansieringen passer med oppkjøpsstrategien.