
Et oppkjøp kan se lønnsomt ut på papiret og likevel svekke bedriften hvis viktige forutsetninger ikke holder. Når inntekter, kostnader og synergier er usikre, må det finansielle caset vise om verdiskapingen forsvarer kjøpesummen, også når utviklingen blir svakere enn planlagt. Derfor bør arbeidet med å bygge et finansielt case for oppkjøp vise både hva som kan gå godt, og hva som kan gå galt.
Et godt beslutningsgrunnlag skiller mellom kjøpesum, samlet kapitalbehov og forventede gevinster. Det viser hvilke tall og antakelser beregningene bygger på, og hvordan endringer i inntekter, kostnader eller investeringer påvirker resultatet. Da får ledelse og styre et bedre grunnlag for å vurdere risiko, alternativer og økonomisk handlingsrom.
I denne artikkelen får du en praktisk metode for å sette opp og teste et finansielt case, fra verdiskaping og synergier til finansiering og risiko. Du får se hvordan du skiller forventet oppside fra eksisterende resultater, gjør antakelser etterprøvbare og presenterer analysen tydelig. Slik blir den finansielle vurderingen en del av oppkjøpsprosessen, ikke bare et regneark som står alene.
Viktige Punkter
- Skill mellom kjøpesum, finansieringsbehov, forventede synergier og integrasjonskostnader for å få et tydelig beslutningsgrunnlag.
- Bruk en trinnvis metode for å bygge et finansielt case for oppkjøp, med dokumentasjon, ansvarlig rolle og leveranse for hvert trinn.
- Sammenlign grunnscenario, oppside og nedside. Test hvordan endrede forutsetninger påvirker verdiskaping og finansieringsbehov.
- Kvalitetssikre datakilder og antakelser. Forklar avvik mellom prognoser og historiske resultater før styret behandler caset.
- Avslutt med en tydelig anbefaling, realistiske alternativer og mål for å følge opp verdiskapingen etter overtakelsen.
Hva bør et finansielt case for oppkjøp svare på?
Et finansielt case skal hjelpe ledelsen med å vurdere om et oppkjøp passer med selskapets retning, om økonomien kan forsvares, og om risikoen og gjennomføringen er håndterbare. Det handler ikke bare om hva målbedriften kan være verdt. Caset må vise hvor verdiskapingen skal komme fra, når den kan oppstå, og hvilke forutsetninger som må holde.
Oppkjøp kan ha ulike strategiske mål og gjennomføres på ulike måter. En innføring i Fusjoner og oppkjøp (M&A) gir nyttig bakgrunn, men et finansielt case må svare på de konkrete spørsmålene kjøperen står overfor.
Videoen gir et innblikk i hvordan kontantstrøm, kostnader og prognoser inngår i vurderingen av en transaksjon.
Hvilke spørsmål må caset besvare før beslutning?
Begynn med det strategiske formålet: Skal oppkjøpet gi tilgang til nye kunder, styrke tilbudet eller støtte videre vekst? Knytt målet til konkrete verdidrivere. Hvis planen for eksempel er å selge målbedriftens produkter gjennom kjøperens eksisterende kanaler, bør caset vise hvordan dette ventes å påvirke inntektene, hvilke tiltak som kreves, og når effekten kan komme.
Skill mellom det dere vet, det dere antar, og det som må undersøkes nærmere. For sentrale anslag bør ledelsen kunne vise til dokumentasjon og forklare hva som kan endre dem.
Hvilke deler inngår i et finansielt oppkjøpscase?
Når du skal bygge et finansielt case for oppkjøp, sammenlign kjøperens og målbedriftens økonomi med like definisjoner og tidsperioder. Vis deretter forskjellen mellom kjøpesummen og det samlede kapitalbehovet. Kapitalbehovet kan også omfatte finansiering av drift og integrasjon. Før opp kontantstrøm, integrasjonskostnader, mulige synergier og sentrale risikoer hver for seg.
Et finansielt case er et beslutningsgrunnlag som viser forventet verdiskaping, kapitalbehov og risiko ut fra tydelige forutsetninger. Det garanterer ikke et bestemt resultat.
Caset utfyller både verdsettelsen og en full due diligence prosess, men erstatter ingen av dem. Verdsettelsen bidrar til å vurdere pris og verdi, mens due diligence prosess undersøker opplysninger og risiko nærmere. Caset samler den strategiske og økonomiske vurderingen, slik at beslutningstakerne kan se hvilke forhold som må holde for at oppkjøpet skal skape verdi.
Slik bygger du et finansielt case for oppkjøp trinn for trinn
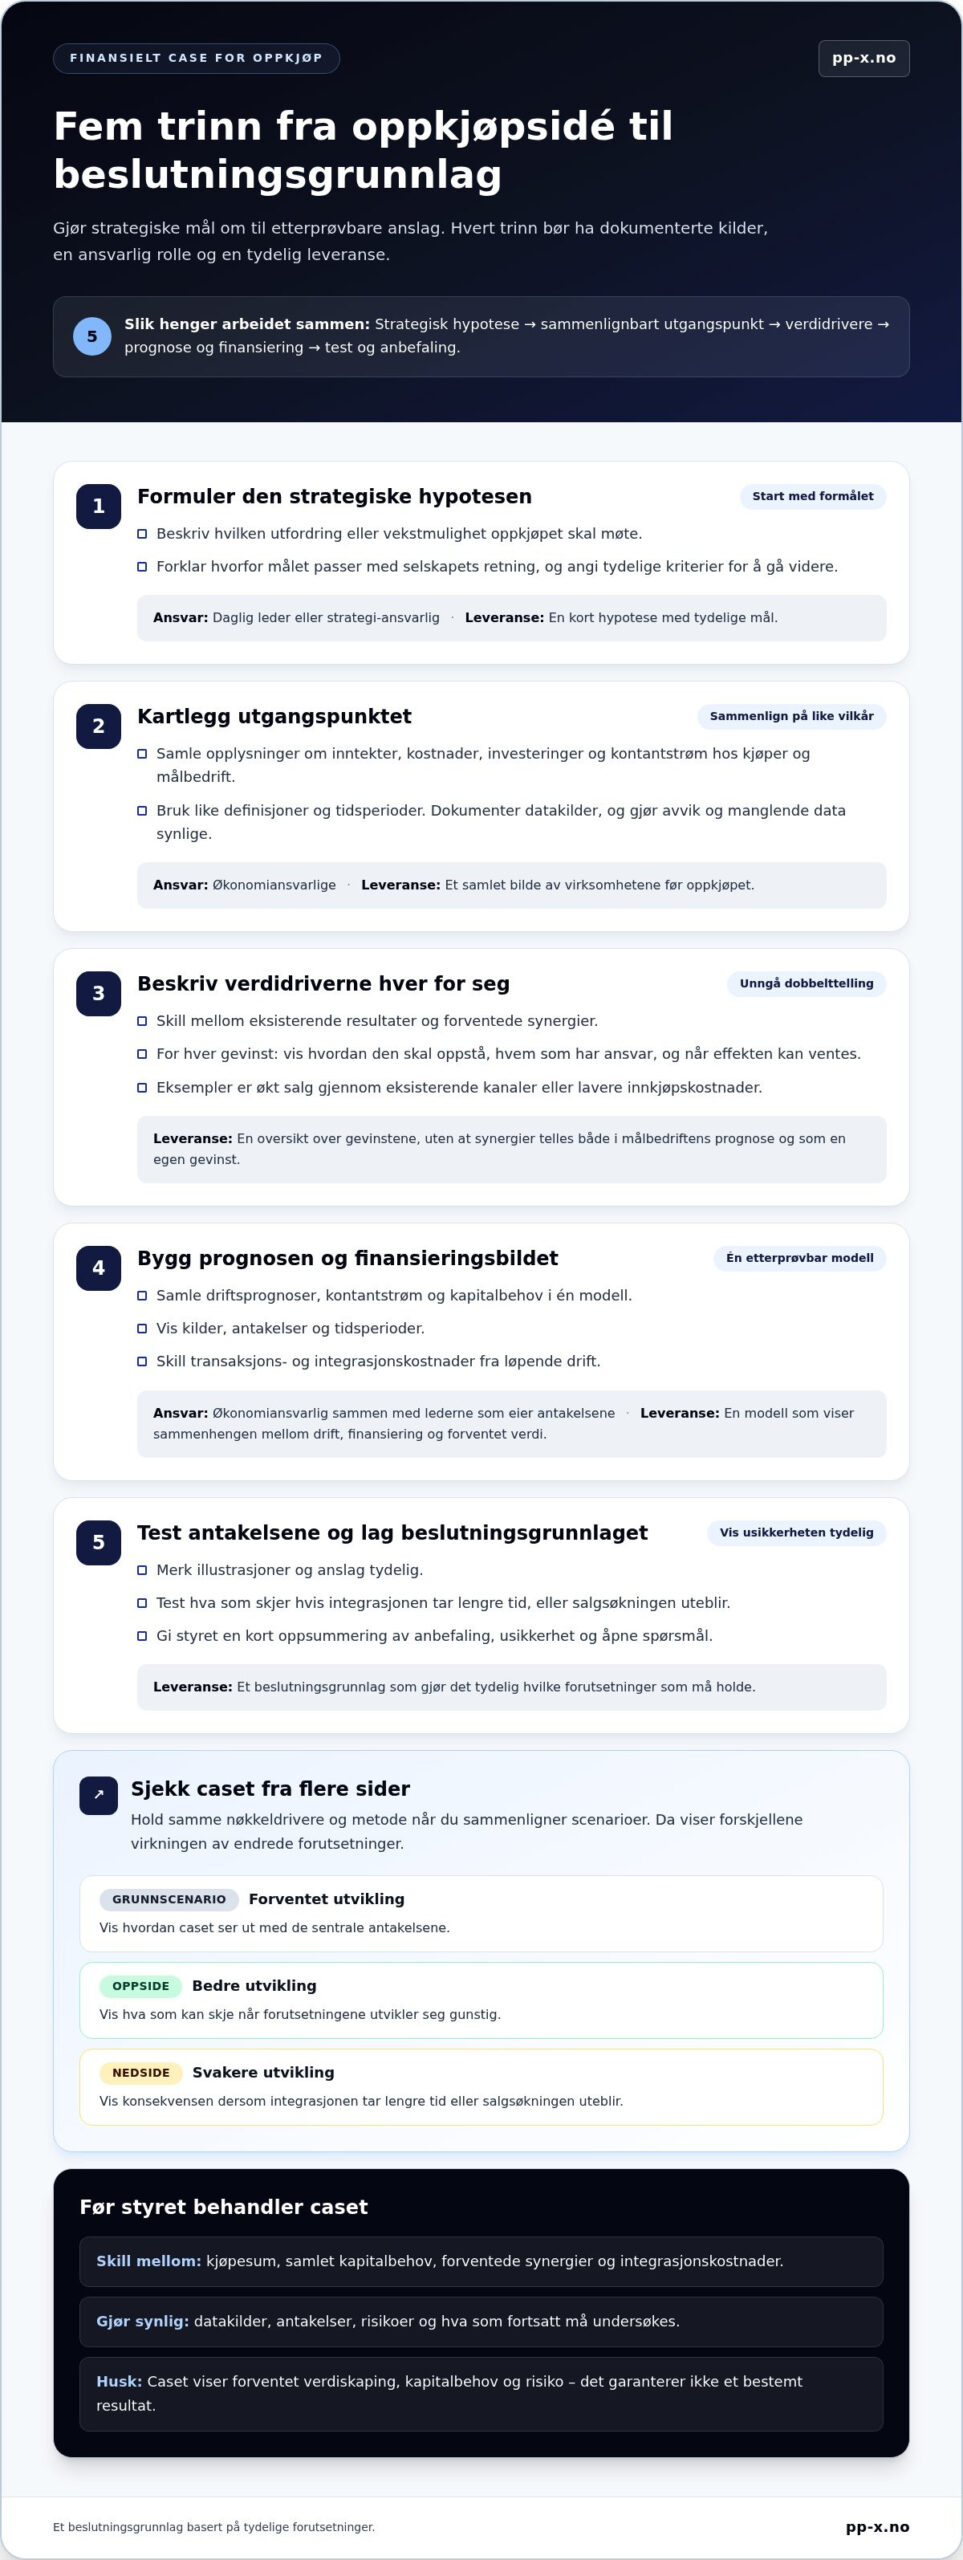
En praktisk metode viser hvordan strategiske mål blir til økonomiske anslag og en beslutning. Når du skal bygge et finansielt case for oppkjøp, bør hvert trinn ha en dokumentert kilde, en ansvarlig rolle og en konkret leveranse. Da kan ledelsen se hva konklusjonen bygger på, og hva som fortsatt må undersøkes.
- Formuler den strategiske hypotesen. Beskriv hvilken utfordring eller vekstmulighet oppkjøpet skal møte, og hvorfor målet passer med selskapets retning. Daglig leder eller strategi-ansvarlig kan eie arbeidet. Leveransen er en kort hypotese med tydelige mål og kriterier for å gå videre. Knytt hypotesen til strategien bak oppkjøpet, slik at økonomimodellen svarer på et reelt behov.
- Kartlegg utgangspunktet. Samle sammenlignbare opplysninger om inntekter, kostnader, investeringer og kontantstrøm hos kjøper og målbedrift. Økonomiansvarlige bør dokumentere datakilder, perioder og definisjoner. Leveransen er et samlet bilde av virksomhetene før oppkjøpet, der avvik og manglende data er synlige.
- Beskriv verdidriverne hver for seg. Skill eksisterende resultater fra forventede synergier. For hver mulig gevinst, som økt salg gjennom eksisterende kanaler eller lavere innkjøpskostnader, angi hvordan den skal oppstå, hvem som har ansvar, og når effekten kan ventes. Leveransen er en oversikt som hindrer at synergier telles både i målbedriftens prognose og som en egen gevinst.
- Bygg prognosen og finansieringsbildet. Samle driftsprognoser, kontantstrøm og kapitalbehov i én modell. Vis kilder, antakelser og tidsperioder, og før transaksjons- og integrasjonskostnader separat fra løpende drift. Økonomiansvarlig kan utarbeide modellen sammen med lederne som eier antakelsene. Leveransen er en etterprøvbar modell som viser sammenhengen mellom drift, finansiering og forventet verdi.
- Test antakelsene og lag beslutningsgrunnlaget. Merk illustrasjoner tydelig. For eksempel kan økt salg være avhengig av at målbedriftens produkter faktisk tas inn i kjøperens kanaler. Vis hva som skjer dersom integrasjonen tar lengre tid, eller salgsøkningen uteblir. Styret bør få en kort oppsummering av anbefaling, usikkerhet og åpne spørsmål. Harvard Law School Forum on Corporate Governance har også en sjekkliste for vellykkede oppkjøp som kan supplere arbeidet.
Modellen må ikke stå alene. Sammenhold konklusjonen med oppkjøpsstrategien og planene for gjennomføring og integrasjon. Hvis oppkjøpet er del av en bredere vekstplan, bør modellen også vise hvordan det passer med de øvrige prioriteringene.
Hvordan tester du verdiskaping, finansiering og risiko i caset?
Et godt case tåler at sentrale antakelser endres. Bruk de samme nøkkeldriverne i grunnscenarioet, oppsiden og nedsiden, slik at forskjellene skyldes endrede forutsetninger og ikke ulik metode. Da blir det lettere å se hva som faktisk påvirker verdiskapingen, og hvilke forhold som kan gjøre oppkjøpet mindre robust.
Hvordan lager du scenarioer som tåler kritiske spørsmål?
Ta utgangspunkt i historiske data, og merk tydelig hvilke tall som er anslag. Velg noen få drivere med stor betydning, for eksempel salgsvekst, marginer, synergier og integrasjonskostnader. Test dem først hver for seg og deretter samlet. Da ser du om konklusjonen hviler på én usikker gevinst, eller på flere forhold som må lykkes samtidig.
Beskriv hva som må skje for at hvert scenario skal være realistisk. I en oppside kan salget gjennom kjøperens kanaler øke raskere, men modellen bør da vise hvilke tiltak og hvilken kapasitet som kreves. I nedsiden kan integrasjonen ta lengre tid, slik at synergiene kommer senere mens kostnadene vedvarer. Ikke ta med gevinster uten å vise tidspunkt, ansvar og grunnlag.
- Grunnscenario: Bruk antakelser som støttes av tilgjengelige data og en gjennomførbar plan.
- Oppside: Vis hvilke konkrete forhold som må falle på plass for å nå et bedre resultat.
- Nedside: Test forsinkelser, svakere vekst eller lavere marginer, og vurder virkningen på kontantstrømmen.
Hvordan vurdere finansieringsbehov og økonomisk robusthet?
Vis samlet kapitalbehov over tid, forventet kontantstrøm og forutsetningene for finansieringen. Skill mellom investeringslogikken og finansieringen av kjøpet. Caset bør først forklare hvorfor oppkjøpet kan skape verdi. Deretter vurderer dere hvordan finansieringskilder, betalingsstruktur og vilkår påvirker kjøperens handlingsrom dersom resultatene blir svakere enn planlagt. PP-X bistår med kapitalinnhenting som del av finansieringen av oppkjøp og vekst.
Test om virksomheten fortsatt kan dekke planlagte utbetalinger og nødvendige investeringer i nedsidescenarioet. Vær tydelig på modellens begrensninger, blant annet usikre prognoser eller synergier som ennå ikke er prøvd ut. Et beregnet resultat er ikke et løfte om avkastning. Det er et verktøy for å forstå hvilke vilkår som må holde, og hvor stor usikkerhet beslutningstakerne aksepterer.
PP-X gir strategisk rådgivning og praktisk støtte gjennom oppkjøpsprosessen, fra oppkjøpsstrategi og kapitalinnhenting til transaksjonsgjennomføring og integrasjon.
Slik kvalitetssikrer du forutsetningene før styret beslutter
Før styret tar stilling, bør hvert viktig tall kunne spores tilbake til en kilde og en ansvarlig person. Kvalitetssikringen bør også vise hvilke spørsmål som gjenstår, og hvordan de kan påvirke beslutningen. Det gjør usikkerheten synlig i stedet for å skjule den bak ett samlet resultat.
Hvilke forutsetninger bør kontrolleres først?
Prioriter opplysninger som kan endre kontantstrømmen eller vurderingen av målbedriften: inntektsgrunnlag, kundekonsentrasjon, marginer, investeringer og arbeidskapitalbehov. Sammenhold prognosene med historiske resultater, og forklar tydelige avvik. Hvis modellen forutsetter sterkere vekst enn virksomheten har hatt tidligere, bør den vise hva som skal drive endringen, og hvilket grunnlag som støtter anslaget.
Bruk en enkel kontrolliste for sentrale antakelser:
- Kilde: Hvilket dokument eller datagrunnlag støtter tallet?
- Eier: Hvem har ansvar for antakelsen og kan forklare den?
- Oppdatering: Når ble opplysningen sist kontrollert?
- Videre arbeid: Hva må undersøkes hvis dokumentasjonen er mangelfull?
Kontroller også at hver forventet synergi har en ansvarlig eier, en tidsplan og et målepunkt. Hvis caset bruker EBITDA-multipler, må sammenligningsgrunnlaget være relevant for bransjen og virksomheten, og bygge på aktuelle opplysninger. En multippel alene sier ikke nok om inntektskvalitet, investeringer eller kapitalbehov.
Hvordan presentere usikkerhet for ledelse og styre?
Skill tydelig mellom dokumenterte fakta, ledelsens estimater og forhold som fortsatt er uavklarte. Koble vesentlige usikkerheter til videre undersøkelser i due diligence prosess. Hvis kundekonsentrasjonen for eksempel er høy, bør beslutningsgrunnlaget vise hvilke kundeopplysninger som må undersøkes, og hvordan et mulig inntektsfall vil påvirke caset.
Oppsummer alternativene: gå videre, utsette beslutningen mens bestemte forhold undersøkes, eller stanse prosessen. For hvert alternativ bør styret se de viktigste risikoene og konsekvensene dersom antakelsene ikke holder. Ta også med skatte-, selskaps- og konkurranseforhold som temaer for relevant faglig vurdering. Ikke trekk konklusjoner om konkrete krav før forholdene er undersøkt.
Da blir åpne spørsmål til konkrete undersøkelser, og antakelser om verdiskaping kan følges opp etter overtakelsen. PP-X bistår bedrifter fra oppkjøpsstrategi til transaksjonsgjennomføring og integrasjon. Les mer om rådgivning gjennom oppkjøpsprosessen.
Fra finansielt case til oppkjøpsbeslutning og verdirealisering
Et finansielt case har verdi når det hjelper beslutningstakerne med å velge retning og viser hvordan forventet verdi skal følges opp. Når dere skal bygge et finansielt case for oppkjøp, bør avslutningen samle anbefalingen, scenarioet den bygger på, de viktigste forbeholdene og neste steg. Styret skal forstå hvorfor oppkjøpet kan passe, og hva som må avklares før en endelig avtale eller gjennomføring.
Hvordan gjøre analysen beslutningsklar?
Oppsummer strategisk begrunnelse, forventet økonomisk effekt, finansieringsbehov og vesentlig risiko i et kort beslutningsnotat. Vis hvilken modell og hvilket scenario anbefalingen bygger på. Skill mellom dokumenterte forhold og antakelser, og oppgi hvilke endringer som kan svekke konklusjonen. En anbefaling blir mer nyttig når styret også får reelle alternativer, for eksempel å gå videre, utsette beslutningen mens bestemte spørsmål undersøkes, eller avslutte vurderingen.
Før gjennomføring må åpne forhold knyttes til konkrete beslutninger og ansvar. Hvis verdien avhenger av at en bestemt kundegruppe kan nås gjennom kjøperens kanaler, må planen beskrive hvordan dette skal undersøkes, og hvem som følger det opp. Slik knyttes den økonomiske vurderingen til transaksjonen og arbeidet etterpå, i stedet for å ende som en prognose uten eier.
Hvordan følge opp verdien etter overtakelsen?
Gjør de viktigste verdidriverne i modellen om til noen få, målbare oppfølgingspunkter. Forventet inntektsvekst kan følges gjennom salget til den aktuelle kundegruppen. Forventede kostnadssynergier kan måles mot gjennomførte tiltak og faktiske kostnader. Avklar hvem som eier hvert mål, hvordan fremdriften rapporteres, og når avvik skal føre til en ny vurdering.
Koble oppfølgingen til en integrasjonsplan med realistiske milepæler. Planen bør vise avhengigheter mellom tiltak, som systemtilpasning, arbeidsprosesser og ansvar i ledelsen. Hvis en synergi forutsetter at to salgsprosesser samordnes, bør milepælene vise hva som må være på plass før gevinsten kan ventes. En tydelig ‘Dag 1’-melding fra ledelsen er avgjørende for å forklare retning og prioriteringer når integrasjonen starter.
Etter overtakelsen bør forventningene i caset sammenholdes med den faktiske utviklingen. Når forutsetninger endres, dokumenter årsaken og vurder hva det betyr for verdirealiseringen og de neste tiltakene. Da får ledelsen grunnlag for å justere gjennomføringen, ikke bare registrere avvik.
PP-X bistår bedrifter fra oppkjøpsstrategi og kapitalinnhenting til transaksjonsgjennomføring og integrasjon. Dette knytter den finansielle vurderingen til hele oppkjøpsprosessen, fra planlegging til oppfølging etter overtakelsen.
Gjør analysen til et tydelig beslutningsgrunnlag
Et godt oppkjøpscase viser forventet verdiskaping, hvilke forutsetninger verdien bygger på, hvordan finansieringsbehovet påvirker handlingsrommet, og hva som kan skje hvis viktige antakelser endres. Når dere skal bygge et finansielt case for oppkjøp, bør dere skille dokumenterte forhold fra estimater og teste både oppside og nedside.
En trinnvis analyse gir ledelse og styre et mer etterprøvbart grunnlag for beslutningen. Kvalitetssikre datakildene, knytt risiko til konkrete spørsmål som må undersøkes, og oversett de viktigste verdidriverne til ansvar, milepæler og oppfølging etter overtakelsen. Slik blir regnearket en del av en helhetlig oppkjøpsprosess, fra strategi til integrasjon.
PP-X bistår bedrifter med oppkjøpsstrategi, kapitalinnhenting, transaksjonsgjennomføring og integrasjon. Ta kontakt med PP-X for støtte gjennom oppkjøpsprosessen, fra det første strategiske caset til oppfølgingen etter overtakelsen.
Med tydelige forutsetninger og ansvar for gjennomføringen står bedriften bedre rustet til å vurdere mulighetene og følge verdiskapingen over tid.
Ofte stilte spørsmål om finansielle oppkjøpscase
Hva er et finansielt case for oppkjøp?
Et finansielt case for oppkjøp er et beslutningsgrunnlag som viser hvordan et kjøp kan støtte selskapets strategi, hvilken økonomisk verdi som ventes, og hvilken risiko og hvilket kapitalbehov som følger med. Caset bygger på dokumenterte tall og tydelige antakelser, men garanterer ikke et bestemt resultat. Det er heller ikke det samme som en full verdsettelse eller en due diligence prosess, selv om det bruker informasjon fra begge vurderingene.
Hvordan lager jeg et finansielt case for oppkjøp?
Begynn med å beskrive hvorfor oppkjøpet passer med selskapets mål. Kartlegg deretter kjøperens og målbedriftens inntekter, kostnader, investeringer og kontantstrøm med sammenlignbare begreper. Bygg en modell med synlige kilder og antakelser, og skill eksisterende resultater fra forventede synergier og integrasjonskostnader. Test grunnscenario, oppside og nedside. Avslutt med finansieringsbehov, risiko, anbefaling og spørsmål som må undersøkes før beslutningen.
Hvilke nøkkeltall bør være med i et oppkjøpscase?
Ta med inntekter, EBITDA og marginer, kontantstrøm, arbeidskapitalbehov, investeringer og gjeld når disse er relevante for kjøpet. Vis også kjøpesum, samlet kapitalbehov og forventede integrasjonskostnader separat. Tallene bør dekke sammenlignbare perioder for kjøper og målbedrift, og prognoser bør vurderes opp mot historiske resultater. Valg av nøkkeltall avhenger av virksomheten. En enkelt verdimultipel viser ikke hele finansieringsbehovet eller risikoen.
Hvordan beregner man synergier i et finansielt oppkjøpscase?
Beregn synergier som forventede endringer utover virksomhetenes eksisterende resultater, og beskriv hvordan hver gevinst skal oppstå. En mulig inntektssynergi kan for eksempel bygge på at kjøperens salgskanaler når nye kunder. Oppgi antakelser, tidspunkt, ansvarlig eier og kostnader som kreves for å gjennomføre tiltaket. Unngå dobbelttelling, og test hva som skjer dersom gevinsten blir mindre eller kommer senere enn planlagt.
Hvordan håndterer jeg usikkerhet i prognosene?
Skill dokumenterte fakta fra estimater og forhold som ennå ikke er avklart. Bruk grunnscenario, oppside og nedside med de samme nøkkeldriverne, og test særlig vekst, marginer, synergier og integrasjonskostnader. Vis hvilke antakelser som påvirker konklusjonen mest, og hva som må undersøkes videre. Hvis en prognose avviker tydelig fra historiske resultater, forklar hvorfor og vis hvordan avviket påvirker forventet kontantstrøm og beslutningen.
Bør finansieringsplanen inngå i et finansielt oppkjøpscase?
Ja. Caset bør vise samlet kapitalbehov, forventet kontantstrøm og sentrale forutsetninger for finansieringen. Hold likevel finansieringskildene atskilt fra investeringslogikken. Først bør det komme frem hvorfor oppkjøpet ventes å skape verdi, deretter hvordan kjøpet kan finansieres. Vurder også hvordan betalingsstruktur og finansieringsvilkår kan påvirke kjøperens handlingsrom dersom resultatene blir svakere enn forventet.
Når bør styret ta stilling til et oppkjøpscase?
Styret bør ta stilling når det har et forståelig beslutningsgrunnlag med strategisk begrunnelse, økonomiske scenarioer, finansieringsbehov, vesentlig risiko og tydelige forbehold. Vesentlige spørsmål bør enten være undersøkt eller ført opp som forhold som må avklares før neste beslutning eller gjennomføring. Legg frem reelle alternativer, som å gå videre, utsette beslutningen for å innhente mer informasjon eller avslutte vurderingen. Da blir styrets valg tydelig og etterprøvbart.