
For at gjennomføringen skal holde, må verdsettelsen være ryddig, skatten avklart og avtaleverket korrekt. Kjernespørsmålene er de samme gjennom hele løpet: hvilken vei inn i utkjøpet passer din situasjon, hva er aksjene verdt, hvordan finansierer du uten å tappe driften, og hvilke klausuler må på plass før du signerer?
Viktige Punkter: Du kjøper ut en partner ved å fastsette markedsverdi, signere en aksjekjøpsavtale og registrere eierskiftet i Foretaksregisteret, en prosess som normalt tar 4–8 uker.
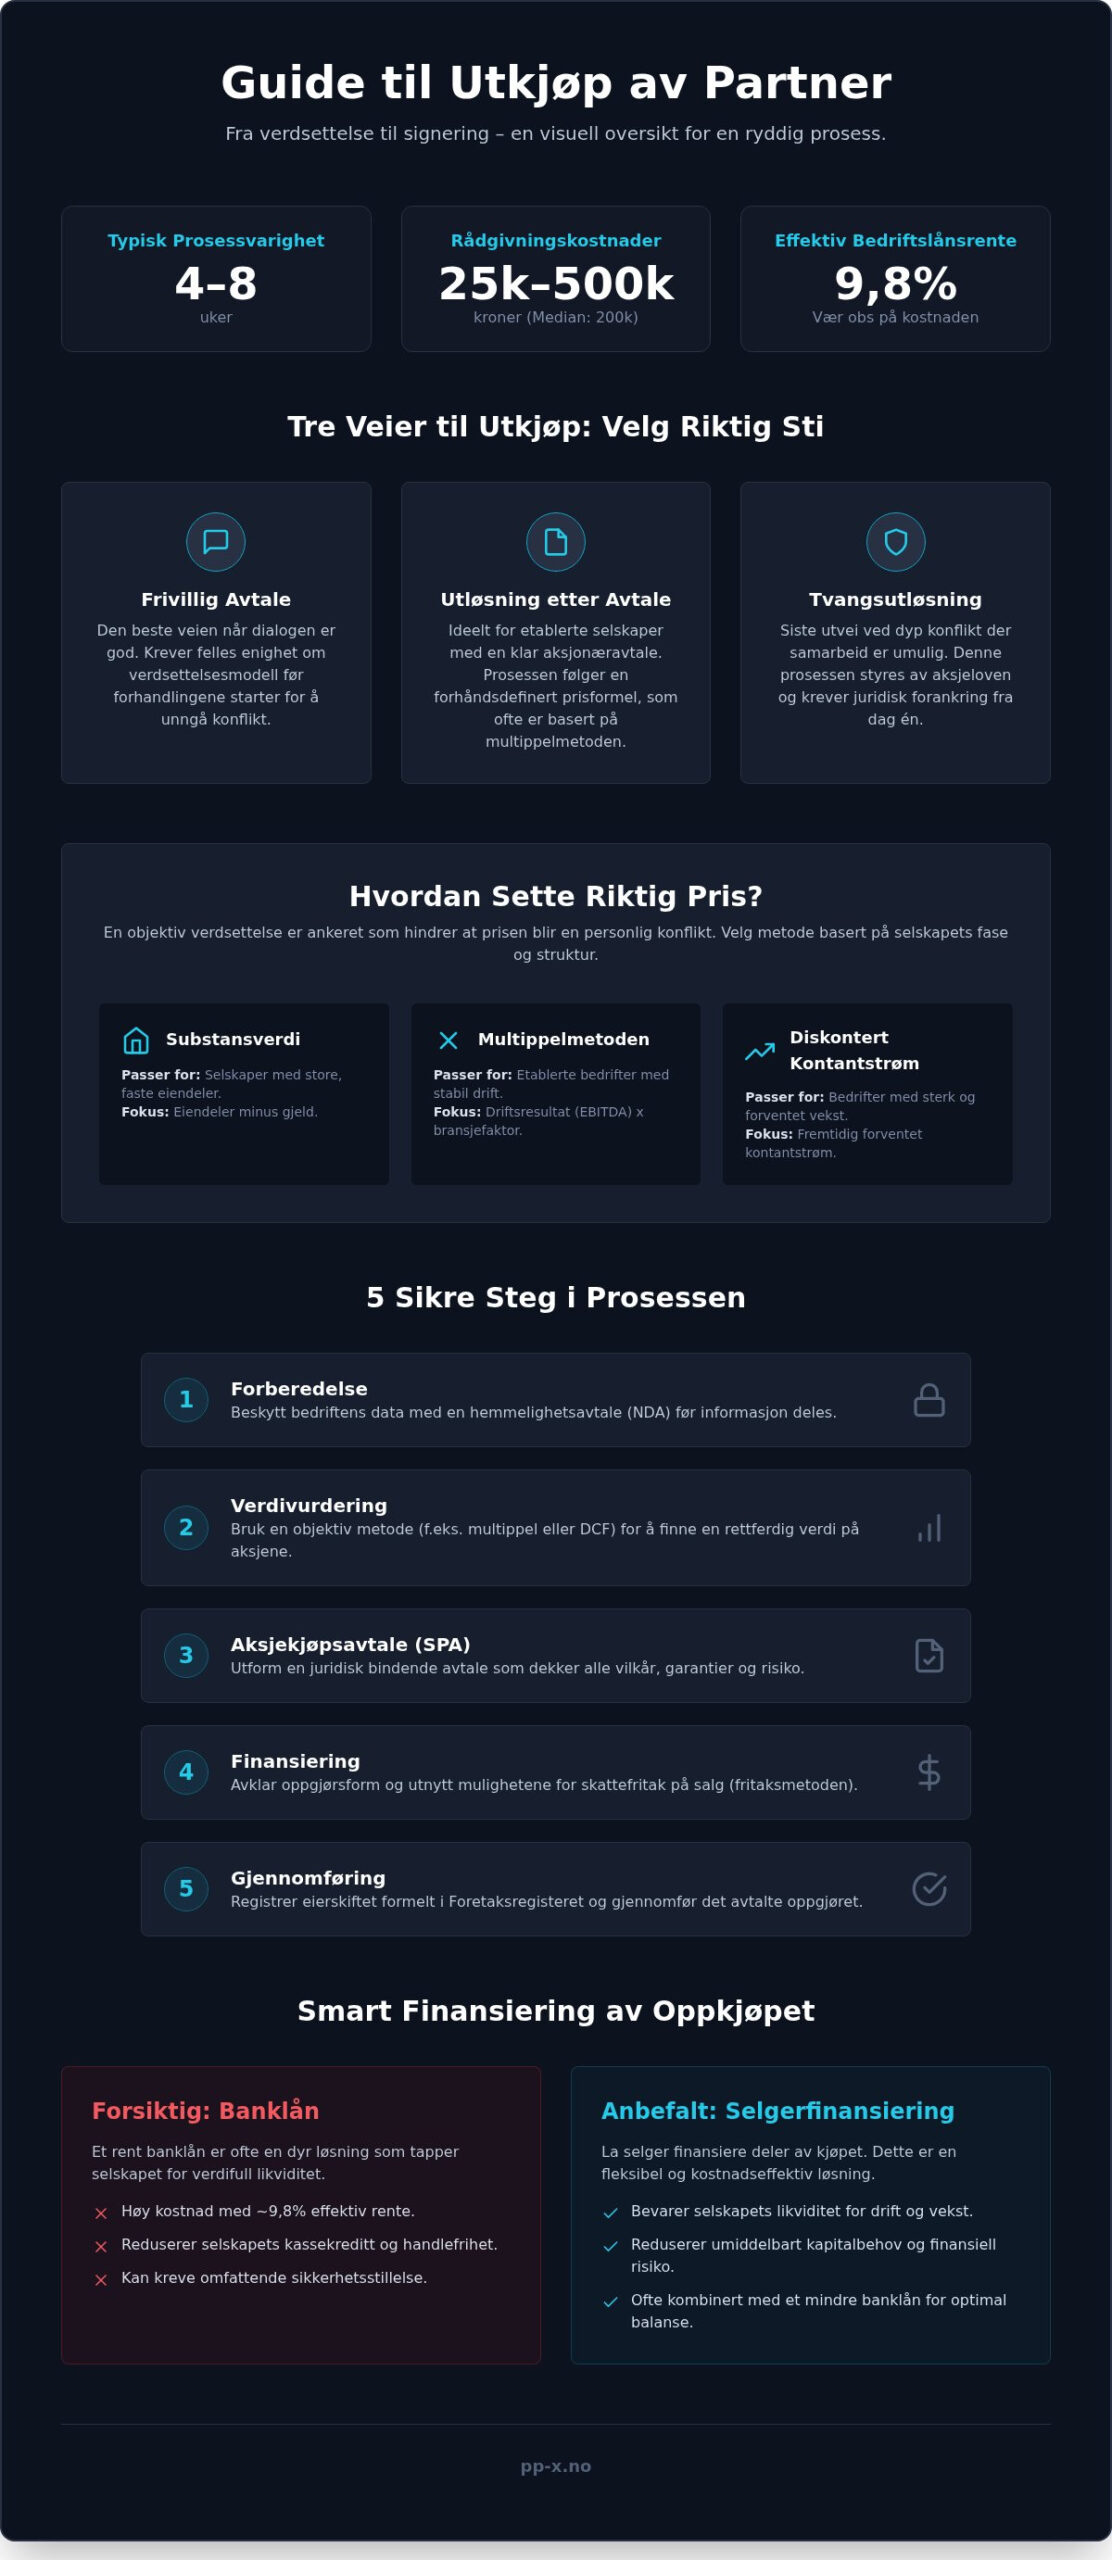
- Rådgivningskostnader for utkjøp ligger typisk på 25 000–500 000 kr med en markedsmedian på 200 000 kr.
- Frivillig avtale er umulig uten god dialog, da må du vurdere tvangsutløsning etter aksjeloven.
- Bruk selgerfinansiering for å bevare likviditet, men vær obs på 9,8 prosent effektiv bedriftslånsrente.
- Artikkelen viser hvordan multippelmetoden og diskontert kontantstrøm gir et objektivt anker for prisfastsettelse.
Tre veier til utkjøp: velg ut fra situasjonen du står i
Du står overfor tre hovedspørsmål før du tar første steg: er dialogen god nok til en frivillig avtale, finnes det allerede utløsningsregler i aksjonæravtalen, eller er konflikten så dyp at aksjelovens tvangsutløsning er eneste gjenstående vei? Hos klienter ser vi at prosessen stopper når gründerne mangler en klar aksjonæravtale. Tydelige rammer hindrer fastlåste situasjoner når en gründer vil ut av selskapet.
Typiske situasjoner og hva som fungerer i praksis:
- God dialog i en gründerstyrt virksomhet: gå for frivillig avtale og lås verdsettelsesmodell skriftlig før forhandlingene.
- Etablert selskap med forutsigbare regler i aksjonæravtalen: bruk utløsning etter avtale, med ferdig prisformel (multippelmetoden).
- Dyp konflikt uten felles beslutningsgrunnlag: tvangsutløsning etter aksjeloven er siste utvei, og da trengs juridisk forankring fra dag én.
Ifølge markedsoversikter ligger prisen for rådgivning typisk på 25 000–500 000 kr (markedsmedian 200 000 kr). Frivillig avtale passer når dialogen bærer. Utløsning etter avtale egner seg for etablerte gründerkulturer med faste regler. Tvangsutløsning sparer du til situasjoner der samarbeidet er brutt.
Før forhandlingene starter bør dere avklare skattefritak på salg (fritaksmetoden). Det gir forutsigbarhet. Signer en hemmelighetsavtale (NDA) tidlig. Deretter regner dere ut pris for å finne verdi på aksjene. Slik får teknologigründere og andre virksomheter en tryggere transaksjon.
Besøk forsiden på Hjem for mer om hvordan du håndterer eierskifte, slik at verdiene i selskapet ikke forvitrer underveis.
Prisen på aksjene avgjør om utkjøpet holder
Uten en objektiv verdsettelse blir prisen gjetning, og gjetning skaper konflikt. Basert på markedsobservasjoner ligger markedsprisen for rådgivningstjenester vanligvis på 25 000–500 000 KR. Du kan regne ut pris ut fra regnskapstallene, eller vurdere fremtidig kontantstrøm. Regnskapets tall gir et anker når partene ellers snakker forbi hverandre. Med prisdisiplinerte kjøpere i markedet lønner det seg å redusere finansiell risiko gjennom presis planlegging fremfor å presse frem et tall i hastverk.
Hvilken modell som passer, avhenger av bedriftens struktur og vekstfase. For å unngå fallgruver under gjennomgangen bør du bruke en due diligence-sjekkliste før avtalen signeres. Historiske transaksjoner i norsk næringsliv viser hvor krevende verdsettelse kan være, noe som blant annet kommer frem i historikken til Hydro IS Partner ifølge Wikipedia sine opplysninger.
| Verdsettelsesmetode | Passer for | Hovedfokus |
|---|---|---|
| Substansverdi | Selskaper med store faste eiendeler | Eiendeler minus gjeld |
| Multippelmetoden | Etablerte bedrifter med stabil drift | Driftsresultat multiplisert med bransjefaktor |
| Diskontert kontantstrøm | Bedrifter med sterk vekst | Fremtidig forventet kontantstrøm |
Både den utgående og den gjenværende gründeren tjener på en forutsigbar prosess. Ryddige avtaler gir ro til å drive videre.
Tips: Lås verdsettelsesmodellen skriftlig før forhandlingene starter, så unngår dere at prisen blir en personlig konflikt.
"Hadde nesten ikke sex, testet ikke etter EL og prøvte egentlig ikke!" (source) (kilde)
Fem steg som sikrer et trygt salg av aksjene
En overdragelse som skal tåle etterpåklokskap, krever struktur og juridisk forankring. Transaksjonskostnader ligger typisk på 25 000–500 000 kr (markedsmedian 200 000 kr), basert på innhentede markedstall. Følger du en fast rekkefølge, reduserer du risikoen for skjulte forpliktelser og uenighet om oppgjør.
Følg disse stegene:
- Forberedelse: Sett opp en hemmelighetsavtale (NDA) for å beskytte bedriftens data.
- Verdivurdering: Bruk metoder for å regne ut pris for å finne rett verdi.
- Aksjekjøpsavtale: Sørg for at avtalen dekker vilkår og garantiansvar.
- Finansiering: Avklar oppgjør og utnytt skattefritak på salg der det gjelder.
- Gjennomføring: Registrer eierskiftet formelt og gjennomfør oppgjøret.
Seriegründere glemmer ofte å avklare hvem som bærer risikoen for skjulte forpliktelser før avtalen signeres. Salg av aksjer ligner på å overlevere nøklene til et hus mens fundamentet ennå stivner: alt må dokumenteres på forhånd. Les gjerne en guide til strategiske oppkjøp for flere råd om rekkefølge og fallgruver. Les mer: Kjøpe bedrift.
Eierskifte krever rådgivning. Som din M&A-rådgiver hjelper PP-X deg gjennom verdsettelse og avtaleverk. En grundig forberedelse er ofte forskjellen mellom en middels salgssum og en sterkere realisering av verdier. Ta kontakt for en uforpliktende vurdering av stegene i din sak.
Finansier oppkjøpet uten å kaste bort kapital
Selgerfinansiering kombinert med et mindre banklån gir ofte den mest kostnadseffektive løsningen når du skal kjøpe ut en medeier. Ifølge markedsoversikter kreves typisk 25 000–500 000 KR i egenkapital for å gjennomføre en slik eierendring. I rådgivningsmøter ser vi at oppkjøpet blir unødvendig dyrt fordi kjøperen henger seg opp i dyre banklån. Mange bedriftseiere antar at eneste trygge vei er rent kontantoppgjør på overtakelsesdatoen. Selgerfinansiering ved bedriftssalg senker derimot ofte den samlede risikoen for begge parter.
Å belaste selskapets kassekreditt fullstendig fungerer som å sykle med punkterte dekk. Renten på effektive bedriftslån ligger ifølge ferske markedstall på 9,8 prosent i 2026. La den utgående aksjonæren la en del av kjøpesummen stå igjen som et pantesikret gjeldsbrev. Det reduserer kapitalbehovet umiddelbart og sikrer bedre likviditet i driften.
"Vi var på hyttetur (det var påskeferie), spiste alt jeg ville av både god og
Sjekk om strukturen kvalifiserer for skattefritak på sa (source)lg, slik at du unngår uventede skattekrav. Ønsker gründerne å hente inn eksterne investorer, finnes det egne råd om å finne kjøpere som beskriver fremgangsmåten.
Når oppkjøpet er strukturert riktig, unngår du at overskytende gjeldsrenter hemmer videre vekst. Be om en gjennomgang av finansieringsmodellen før du binder selskapet til dyr bankgjeld.
Aksjonæravtale og tidslinje som holder prosessen på sporet
En ryddig utkjøpsprosess tar normalt mellom 4 og 8 uker fra første samtale til avtalen er signert. Uten tidslinje glir forhandlingene ut, og uten klausuler i aksjonæravtalen blir prisen og plikten til å selge en evig diskusjon.
- Uke 1–2: Start med en hemmelighetsavtale (NDA) og gjennomfør en uavhengig verdivurdering.
- Uke 3–4: Forhandlingsfase der dere blir enige om kjøpesum og oppgjørsform.
- Uke 5–6: Utarbeidelse av aksjekjøpsavtale og oppdatering av aksjonæravtalen.
- Uke 7–8: Signering, gjennomføring av oppgjør og registrering i Foretaksregisteret.
For at prosessen skal holde for gründere, må aksjonæravtalen inneholde klare juridiske rammer. Sørg for en forkjøpsrettsklausul som definerer hvordan aksjer skal tilbys eksisterende eiere. Den bør også inneholde en drag-along-rettighet, som sikrer at flertallet kan kreve at minoriteten blir med ved et helhetlig salg. Tag-along-rettigheter beskytter minoriteten dersom flertallet selger sine aksjer. Til slutt trenger avtalen en konkret formel for å regne ut pris ved uenighet, slik at bedriften unngår langvarige konflikter.
En god aksjonæravtale fungerer som et kart i usikkert farvann. Den fjerner følelser fra forhandlingene når en partner ønsker seg ut. Å bruke ferdige maler uten tilpasning er som å kjøpe sko i feil størrelse: det gir gnagsår senere.
Velg en fullstendig gjennomgang av avtalen dersom selskapet har komplekse eierstrukturer. Enklere standardavtaler passer best for nyetablerte selskaper med symmetrisk eierskap. Spiss avtalevilkårene før forhandlingene starter, ikke etter at prisen er satt.
Ofte stilte spørsmål
Hvordan fastsettes verdien når en partner skal kjøpes ut?
Verdien av et selskap bestemmes gjennom en verdivurdering basert på fremtidig inntjening, eiendeler og markedsforhold. For å regne ut pris vurderer man ofte historiske resultater opp mot bransjestandarder. Rådgivningskostnadene i markedet ligger typisk mellom 25 000–500 000 KR, med en median på 200 000 KR ifølge observerte transaksjoner, og er noe annet enn prisen på selve aksjeposten.
Hvordan kjøper man seg inn i et selskap?
Du kjøper deg inn ved å enten overta eksisterende aksjer fra en eier eller ved at selskapet utsteder nye aksjer gjennom en kapitalforhøyelse. En tydelig aksjonæravtale samt riktig registrering hos Brønnøysundregistrene er nødvendig for dette forløpet. Før gjennomføring bør partene signere en hemmelighetsavtale (NDA) for å beskytte sensitiv selskapsinformasjon.
Hvem kan bli partnere i aksjeselskaper?
Både private personer og juridiske enheter som aksjeselskaper kan bli partnere ved å eie aksjer. Det er ingen lovmessige begrensninger på hvem som kan eie aksjer, så lenge vedtektene ikke setter spesifikke krav. Selskapets eksisterende eiere kan også avtale forkjøpsrett for å styre hvem som slipper inn i eierfellesskapet.
Hvor lang tid tar det å kjøpe ut en partner?
Fra første samtale til signert avtale tar en ryddig prosess normalt 4–8 uker: NDA og verdivurdering i uke 1–2, forhandling om kjøpesum i uke 3–4, aksjekjøpsavtale og oppdatert aksjonæravtale i uke 5–6, deretter signering, oppgjør og registrering i Foretaksregisteret.
Hvordan kjøpe ut en partner fra selskapet?
For å kjøpe ut en partner fra selskapet må dere først bli enige om verdsettelsen og deretter opprette en formell kjøpsavtale. Når avtalen signeres, overføres aksjene mot det avtalte oppgjøret. Dersom oppgjøret finansieres med selgerkreditt, viser tall fra 2026 at den effektive renten for bedriftslån ligger på 9,8 prosent.
Slik går du videre
Å kjøpe ut en partner fra selskapet krever en ryddig prosess for å sikre verdier og bevare driften. De samme spørsmålene du startet med (vei inn i utkjøpet, verdi på aksjene, finansiering og avtaleverk) avgjør om selskapet kommer styrket ut på andre siden.
Rådgiverne i PP-X bistår bedrifter med verdsettelse, strukturering og gjennomføring av eierskifter. Planlegger du prosessen i 2026, lønner det seg å regne ut pris tidlig. Riktig forberedelse trygger eierandelen din og minimerer risikoen for konflikt. Les mer om strategi for oppkjøp og eierskifte.
Ta kontakt for en uforpliktende prat om din situasjon.