
Når selskapets egenkapital eller likviditet er uforsvarlig lav, har styret plikt til å handle etter aksjeloven § 3-5. Styreansvar ved kapitalinnhenting kan bli aktuelt dersom styret ikke følger opp situasjonen eller investorene får uriktige eller villedende opplysninger. Erstatningsansvar forutsetter ansvarsgrunnlag, årsakssammenheng og økonomisk tap.
Kapitalinnhenting krever mer enn enighet om beløp og tegningskurs. Styret må ha oversikt over selskapets økonomi, vurdere kapitalbehovet og sørge for at investorene får et balansert bilde av virksomheten og risikoen. Prognoser og usikre fremtidsutsikter kan samtidig gjøre vurderingene krevende.
Her får du vite når styrets handlingsplikt oppstår, hvilke vilkår som må være oppfylt for erstatningsansvar, og hvordan god dokumentasjon kan redusere risikoen. Vi ser også på hva styret bør gjøre når kapitalbehovet endrer seg, hvordan investorinformasjon bør håndteres, og hvilke vurderinger og beslutninger som bør kunne spores i ettertid.
Viktige punkter
- Følg selskapets økonomi tett, og reager når egenkapital eller likviditet ikke lenger er forsvarlig.
- Vurder styremedlemmenes ansvar individuelt; uenighet bør følges opp tydelig, ikke bare protokolleres.
- Gi investorene balansert informasjon, og skill mellom dokumenterte forhold og fremtidige forventninger.
- Samle beslutninger, kapitalbehov og investordokumenter slik at emisjonsprosessen kan ettergås.
Hvilke grep bør styret ta for å unngå erstatningsansvar?
Styremedlemmer vurderes individuelt etter aksjeloven § 17-1. Et medlem som stemmer imot eller advarer mot en risikofylt beslutning, vil normalt ikke bli ansvarlig for tapet. Men det er ikke alltid nok å få uenigheten skrevet inn i protokollen. Medlemmet bør også følge opp saken og be om at innsigelser og svar dokumenteres.
Ansvar kan følge av både handlinger og unnlatelser. Styret bør derfor undersøke vesentlige avvik, stille spørsmål om økonomien og sørge for betryggende kontroll. Be om oppdaterte rapporter før kapitalbehov og investeringsvilkår vedtas. Hvis beslutningsgrunnlaget endrer seg, må styret vurdere saken på nytt.
Styret må ha et forsvarlig beslutningsgrunnlag for tegningskurs og vilkår. En uavhengig verdivurdering kan støtte vurderingen av selskapets verdi. Ved tingsinnskudd, altså betaling med annet enn penger, bør styret sørge for at innskuddets verdi og vurderingsgrunnlaget dokumenteres før beslutningen. Om det kreves verdivurdering eller redegjørelse, avhenger av innskuddets art og hvordan emisjonen er lagt opp. Dokumentasjonen må oppfylle kravene som gjelder for den aktuelle transaksjonen.
Kontraktsinngåelse kan også skape ansvar. Agder lagmannsrett avsa i mars 2021 dommen LA-2020-61102 om krav mot en styreleder etter mangelfullt arbeid i et byggeprosjekt. Styret forventes ikke å følge hver løpende leveranse, men bør gripe inn hvis virksomheten åpenbart ikke kan oppfylle avtalen.
En kreditor kan fremme krav mot et styremedlem dersom en skadevoldende handling påfører kreditor et økonomisk tap. Risikoen øker særlig når selskapet inngår en kredittavtale, samtidig som styret vet eller burde forstå at selskapet ikke kan oppfylle den. Ved betalingsproblemer eller fare for konkurs bør styret vurdere situasjonen før nye forpliktelser inngås, og sørge for at vesentlig informasjon ikke holdes tilbake.
Styrets erstatningsansvar ved kapitalinnhenting
Styreansvar ved kapitalinnhenting kan bli aktuelt når styremedlemmer gir investorer uriktige eller villedende opplysninger. Aksjeloven § 17-1 åpner for personlig erstatningsansvar når noen forsettlig eller uaktsomt volder skade i rollen. Ansvaret vurderes for hvert enkelt styremedlem, ikke styret som organ. Også personer som medvirker til en skadevoldende handling, kan omfattes etter aksjeloven § 17-1 (2). Et styremedlem kan derfor ikke vise til at beslutningen ble tatt samlet. Vurderingen handler om vedkommendes egne handlinger, kunnskap og rolle i prosessen.
Kan styremedlemmer bli erstatningsansvarlige ved feil eller mangler i en emisjon? Ja, dersom vilkårene for ansvar er oppfylt. Det må foreligge et ansvarsgrunnlag, årsakssammenheng og et økonomisk tap. En feil i et investordokument gir derfor ikke automatisk ansvar. Det må vurderes konkret om opplysningen var uriktig eller villedende, om investoren bygget på den, og om feilen førte til tap. Norges Høyesterett behandlet informasjonsformidling ved kapitalinnhenting i avgjørelsen HR-2022-2484-A. Høyesterett skiller mellom historiske fakta og prognoser: Investorer bærer normalt risikoen for fremtidige forventninger, men ikke nødvendigvis tap etter feilaktige fakta.
Hvordan påvirker selskapets økonomiske situasjon styrets ansvar ved kapitalinnhenting? Etter aksjeloven § 3-5 skal styret handle når egenkapitalen eller likviditeten er uforsvarlig lav. Selskapet skal til enhver tid ha egenkapital som er forsvarlig ut fra virksomhetens risiko og omfang. Styret må derfor vurdere likviditet, kapitalbehov og forutsetningene for videre drift før det ber investorer bidra. Hvis selskapet har betalingsproblemer, kan det være særlig viktig å forklare situasjonen åpent. Å utelate kjente økonomiske problemer kan øke risikoen for krav fra investorer eller kreditorer.
Knytt hver sentrale opplysning til et dokumentert grunnlag. Historiske regnskapstall bør for eksempel kunne skilles fra prognoser, og fremtidsscenarier bør vise hvilke forutsetninger de bygger på. Hvis investorinformasjonen endres underveis, må styret kontrollere at den fortsatt gir et korrekt bilde av selskapets stilling. Da blir det enklere å vise hvordan beslutningene ble tatt, hvilke opplysninger styret hadde, og hvordan risikoen ble vurdert før kapitalinnhentingen.
Dokumentasjon av emisjonsprosessen
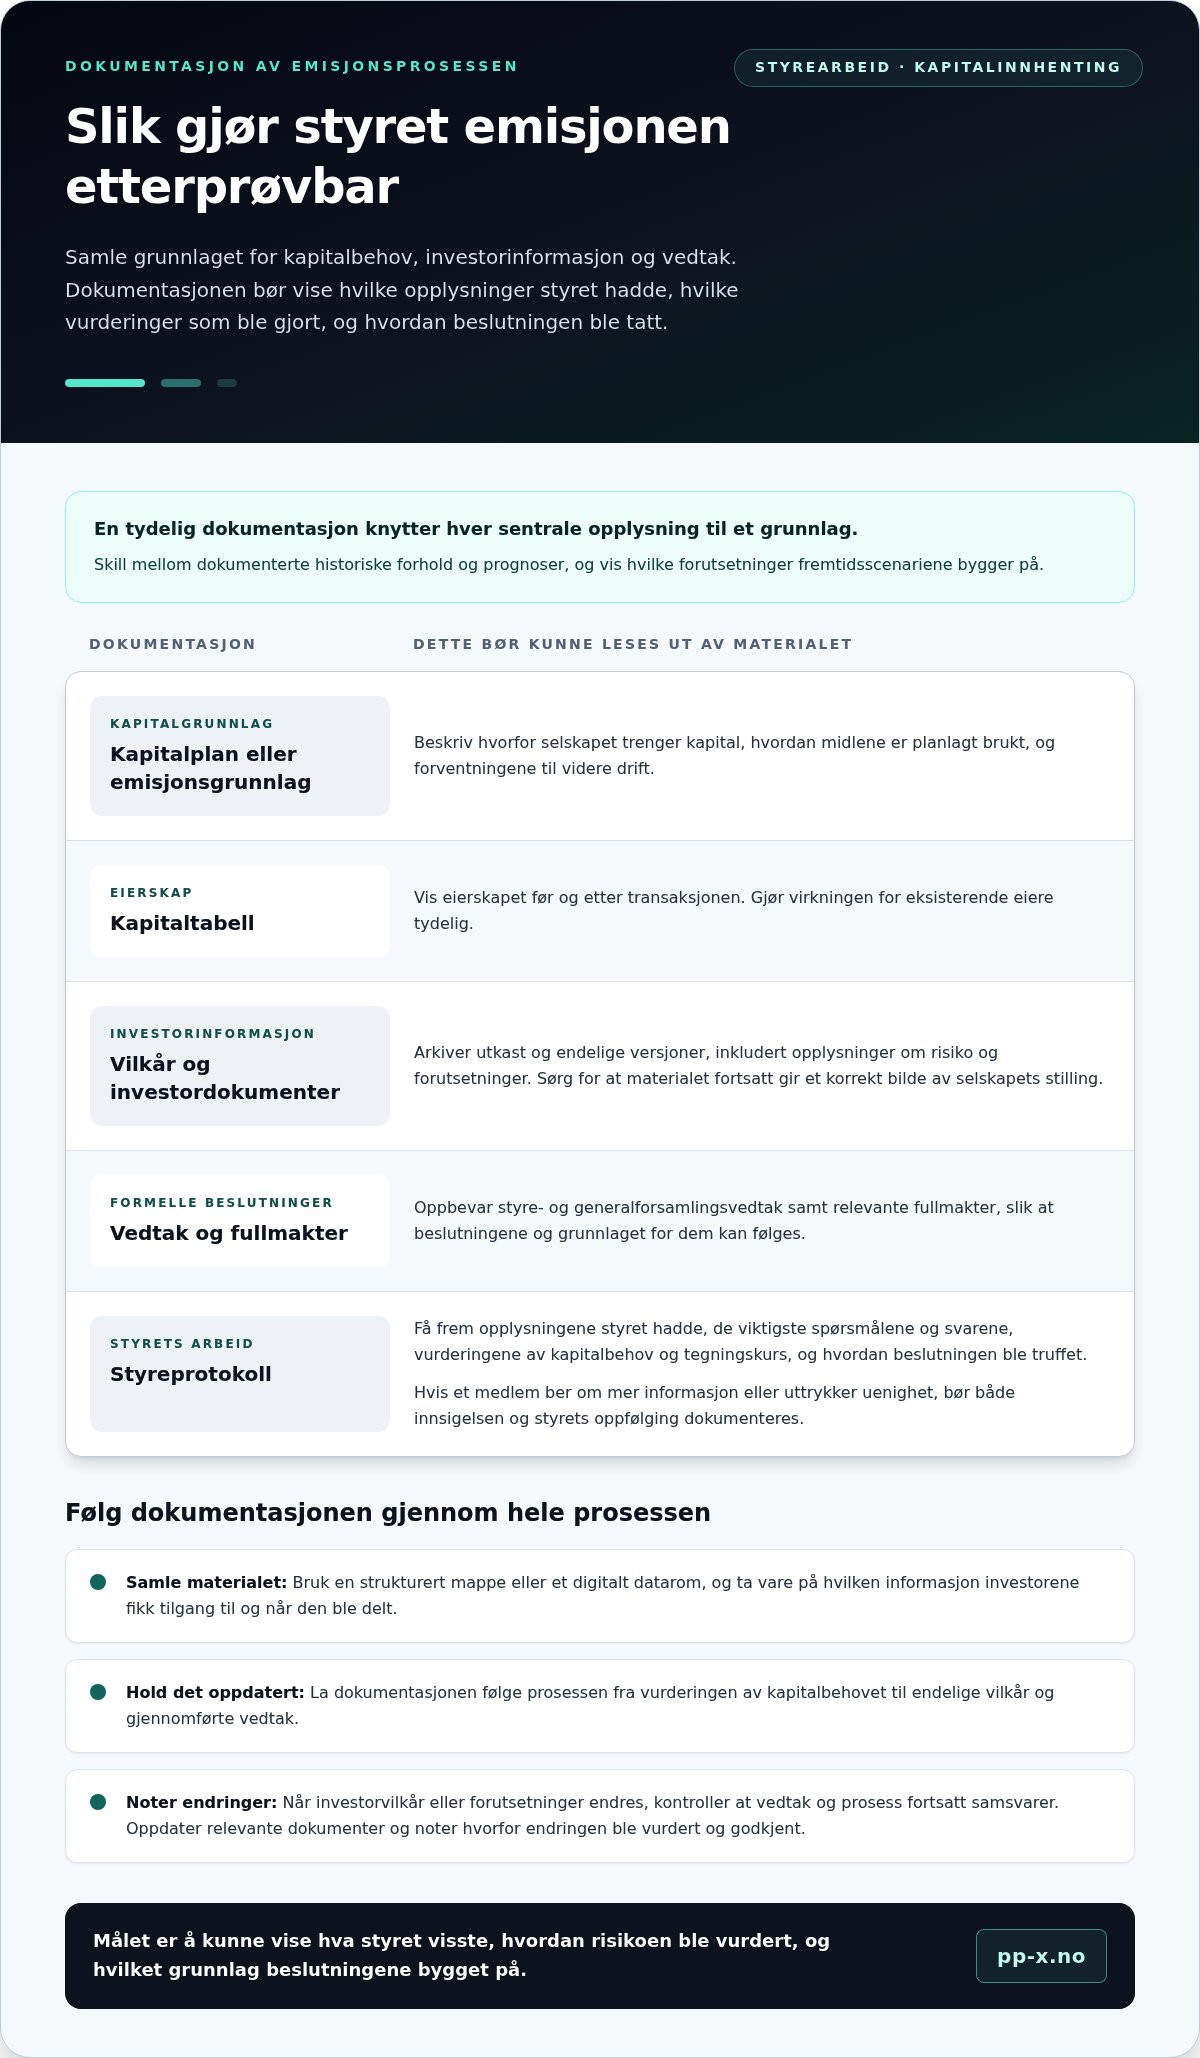
Styret bør behandle kapitalinnhentingen på et forsvarlig grunnlag som kan dokumenteres. Etter aksjeloven bør protokollen vise hvilke opplysninger styret hadde, hvilke vurderinger som ble gjort, og hvordan beslutningen ble truffet. Hvert styremedlem bør kunne se hva vedtaket gjelder, og hvilke forutsetninger det bygger på.
Samle sentrale dokumenter i en strukturert mappe eller et digitalt datarom. Da kan selskapet vise hvilken informasjon investorene fikk tilgang til, og når den ble delt. La dokumentasjonen følge hele prosessen, fra vurderingen av kapitalbehovet til endelige vilkår og gjennomførte vedtak.
- Kapitalplan eller emisjonsgrunnlag: Beskriv behovet for kapital, planlagt bruk av midlene og forventet videre drift.
- Kapitaltabell: Vis eierskapet før og etter transaksjonen, slik at virkningen for eksisterende eiere fremgår.
- Vilkårsoversikt og investordokumenter: Arkiver utkast og endelige versjoner, inkludert opplysninger om risiko og forutsetninger.
- Vedtak og fullmakter: Oppbevar styre- og generalforsamlingsvedtak samt relevante fullmakter.
Styreprotokollen bør beskrive de viktigste spørsmålene, svarene og beslutningsgrunnlaget. Den kan for eksempel vise hvordan styret vurderte kapitalbehovet, tegningskursen og konsekvensene for eksisterende aksjonærer. Hvis et styremedlem ber om mer informasjon eller uttrykker uenighet, bør både dette og styrets oppfølging fremgå. Slik dokumentasjon gjør det lettere å forstå hvilket arbeid som faktisk ble utført.
Når investorvilkår eller forutsetninger endres, må styret kontrollere at vedtakene og prosessen fortsatt samsvarer. Oppdater relevante dokumenter, og noter hvorfor endringen ble vurdert og godkjent. En gammel kapitaltabell eller et utdatert investordokument kan ellers gi et misvisende bilde av transaksjonen.
Dette er særlig viktig dersom det senere oppstår spørsmål om informasjonen selskapet ga eller om et økonomisk tap. En ryddig dokumentrekke kan vise hva styret visste, hvilke beslutninger som ble tatt, og hvordan informasjonen ble gjort tilgjengelig. Den erstatter ikke forsvarlig saksbehandling, men gjør styrets arbeid mulig å ettergå.
Vilkår for styreansvar etter aksjeloven
Etter aksjeloven må styret vurdere om egenkapitalen og likviditeten er forsvarlig ut fra virksomhetens risiko og omfang. Ved en emisjon må styret også sikre et saklig beslutningsgrunnlag og behandle berørte eiere forsvarlig.
Styreansvar etter aksjeloven § 17-1
Aksjeloven § 17-1 gir grunnlag for erstatningskrav mot blant andre styremedlemmer som forsettlig eller uaktsomt volder skade i rollen. Selskapet, aksjeeiere eller andre kan kreve erstatning når vilkårene er oppfylt. Vurderingen gjelder hvert enkelt medlem, ikke styret som organ. For den som deltar i en emisjon, betyr dette at egne handlinger, kunnskap og bidrag til beslutningen kan få betydning.
Styrets plikter ved emisjon
Ved emisjon skal styret følge med på selskapets økonomiske stilling og sørge for et tydelig grunnlag for kapitalbehovet. Vurder hvordan midlene skal brukes, likviditeten og om kapitalen gir rom for forsvarlig videre drift. Hvis aksjeeiernes fortrinnsrett fravikes, må det være saklig begrunnet og skje i tråd med kravene til likebehandling og forsvarlig saksbehandling. Informasjonen til berørte eiere bør forklare tegningsvilkårene, utvanningen og eventuelle nye rettigheter.
Særregler for ASA og børsnoterte selskaper
For offentlige tilbud av omsettelige verdipapirer og opptak til handel på regulert marked gjelder prospektreglene i verdipapirhandelloven. Reglene gjelder ikke direkte for en kapitalforhøyelse i et unotert aksjeselskap som rettes mot et begrenset antall bestemte, navngitte investorer. Styret må derfor først vurdere tilbudets form og hvem det rettes til. Ved private emisjoner kan prospektreglene likevel være en veiledning for hvilken informasjon investorene bør få.
Hvilke plikter har styret ved emisjon i et norsk aksjeselskap? Styret må vurdere kapitalbehovet, den økonomiske stillingen, vilkårene og om informasjonen er korrekt, og sørge for nødvendige vedtak og fullmakter. Hvilke særregler gjelder for kapitalinnhenting i ASA eller børsnoterte selskaper? Prospektkravene avhenger blant annet av om tilbudet er offentlig, eller om verdipapirene tas opp til handel på regulert marked.
PP-X: Oppkjøpsstrategi
PP-X kan bistå når kapitalinnhenting inngår i en plan for strategiske oppkjøp. En tydelig oppkjøpsstrategi knytter kapitalbehovet til konkrete mål, som hvilke virksomheter selskapet ønsker å kjøpe, og hvordan oppkjøpene skal bidra til vekst. Da kan ledelsen vurdere finansieringsbehov, transaksjonsvilkår og risiko som deler av det samme beslutningsgrunnlaget.
Ta kontakt når styret vurderer å hente kapital til vekst eller oppkjøp, eller når selskapet trenger støtte gjennom en transaksjon. PP-X tilbyr kapitalinnhenting og M&A-gjennomføring, og bistår med å strukturere arbeidet rundt selskapets mål. Hvis planen heller er å selge virksomheten, kan dere drøfte salg av bedrift.
Ta kontakt med PP-X for å drøfte hvordan oppkjøpsstrategi og kapitalinnhenting kan passe inn i selskapets planer.
Gjør kapitalplanen til et tydelig neste steg
Se kapitalinnhentingen i sammenheng med selskapets videre retning, ikke som et enkeltstående økonomisk tiltak. Avklar hva virksomheten skal oppnå, hvilke muligheter kapitalen skal åpne for, og hvordan eiernes mål påvirker planen. Et tydelig formål gjør det enklere å vurdere om en emisjon passer med selskapets utvikling, eller om en annen strategisk retning bør vurderes.
Hvis veksten skal skje gjennom oppkjøp, kan en gjennomarbeidet oppkjøpsstrategi knytte kapitalbehovet til aktuelle mål og selskapets kapasitet. PP-X bistår med oppkjøpsstrategi og kapitalinnhenting, og tilbyr også salg av bedrift når eierne vurderer en annen vei videre. Rådgivningen kan dermed ta utgangspunkt i beslutningen virksomheten står overfor.
Et bevisst forhold til styreansvar ved kapitalinnhenting handler også om å velge en retning styret kan begrunne og følge opp. Når dere skal vurdere hvordan finansiering, vekst eller eierskifte passer sammen, kan dere ta kontakt med PP-X om mulige neste steg. En tydelig plan gir et bedre grunnlag for å gå videre med ro og retning.
Vanlige spørsmål om styreansvar ved kapitalinnhenting
Hva er styrets handlingsplikt?
Styret må handle når selskapets egenkapital eller likviditet ikke er forsvarlig, jf. aksjeloven § 3-5. I praksis bør styret undersøke om driften kan fortsette, og hvilke tiltak som kan bedre situasjonen. Det kan for eksempel vurdere kapitaltilførsel, redusert pengebruk eller endringer i virksomheten. Vurderingen bør bygge på oppdaterte økonomiske tall, ikke bare forventninger om at inntektene snart vil øke.
Når kan fortrinnsretten fravikes?
Fortrinnsretten kan fravikes når det er saklig begrunnet, og beslutningen følger kravene til likebehandling og forsvarlig saksbehandling. Ved en emisjon rettet mot en bestemt investor bør styret for eksempel vurdere hvorfor denne løsningen er valgt, og hvordan den påvirker eksisterende eiere. En forklaring av tegningsvilkårene, mulig utvanning og eierfordeling gjør konsekvensene tydeligere før aksjonærene tar stilling.
Hvilket ansvar kan oppstå ved mangelfull eller misvisende investorinformasjon, selv uten prospekt?
Selv om prospektplikt ikke gjelder, kan uriktig eller villedende investorinformasjon føre til erstatningsansvar. Prospektreglene gjelder ikke direkte ved private emisjoner rettet mot et begrenset antall navngitte investorer, men styret har fortsatt ansvar for opplysningene som gis. En investor kan for eksempel hevde at en vesentlig feil om selskapets økonomi påvirket investeringsbeslutningen. Om et krav fører frem, avhenger av vilkårene for erstatning.
Hvilke tiltak reduserer risiko i kapitalutvidelser?
Reduser risikoen ved å knytte hvert sentrale tall i investormaterialet til et underlag og en ansvarlig person. Hvis en prognose bygger på nye kundeavtaler, bør materialet skille mellom signerte avtaler og muligheter som fortsatt er under forhandling. Når vilkårene endres, bør styret sørge for at berørte dokumenter oppdateres samlet. En tydelig versjonsoversikt gjør det enklere å finne ut hvilket grunnlag investorene fikk.
Fakta og prognoser, hvilken informasjon har styret ansvar for?
Styret må sørge for at historiske fakta presenteres korrekt, og at prognoser bygger på tydelige forutsetninger. Skill for eksempel mellom faktisk omsetning fra avsluttede regnskapsperioder og forventet omsetning fra planlagte lanseringer. Hvis en prognose forutsetter at et produkt kommer på markedet innen en bestemt tid, bør usikkerheten beskrives. Da kan leseren skille dokumenterte forhold fra forventninger.
Hvorfor er det viktig å ta hensyn til informasjonsformidling ved kapitalinnhenting?
Investorene bruker informasjonen til å vurdere selskapets stilling, risiko og mulige utvikling. Derfor kan både innholdet og måten opplysningene deles på få betydning hvis det senere oppstår uenighet om investeringen. Tenk deg at muntlige opplysninger avviker fra investordokumentene. En samlet og konsistent fremstilling bidrar til at investorene vurderer samme grunnlag, og gjør kommunikasjonen enklere å ettergå.