
En transaksjon er ikke ferdig når avtalen er signert. Hva er transaksjonsstøtte? Det er praktisk rådgivning gjennom en salgs- eller oppkjøpsprosess, fra forberedelser og vurderinger til gjennomføring og integrering etter oppkjøpet. Støtten kan også omfatte finansiering og beslutninger underveis.
Det er naturlig å legge stor vekt på pris og avtalevilkår, men arbeidet etter overtakelsen påvirker også hvordan oppkjøpet fungerer i praksis. Gode rapporteringsrutiner gir ledelsen oversikt over utviklingen, mens en tydelig integreringsplan gjør det enklere å samordne virksomhetene.
Her får du en konkret gjennomgang av hva bistand ved salg og oppkjøp kan omfatte, hvordan finansiell due diligence støtter bedre beslutninger, og hva som påvirker arbeidsomfanget. Vi ser også på rapportering og integrering etter oppkjøp, slik at du får oversikt over oppgavene i en transaksjon og når ekstern rådgivning kan være nyttig.
Viktige punkter
- Tilpass støtten til transaksjonen: et salg og et oppkjøp krever ulike vurderinger og forberedelser.
- Bruk finansiell gjennomgang til å avdekke risiko og få bedre grunnlag for forhandlinger.
- Planlegg rapportering og integrering tidlig, slik at ledelsen kan følge opp virksomheten etter overtakelsen.
- Avklar hvilke regler og krav som gjelder for transaksjonen før du fastsetter prosess og dokumentasjon.
Hvilke typer transaksjoner kan få transaksjonsstøtte?
Transaksjonsstøtte kan være aktuelt ved salg av en hel bedrift, aksjer eller et avgrenset virksomhetsområde. Hva transaksjonsstøtte innebærer, avhenger av hva som skal overdras, hvem kjøperen er, og hvilke opplysninger kjøperen trenger. Ved salg av en avdeling må selgeren for eksempel skille ut relevante inntekter, kostnader, eiendeler og forpliktelser. Et pro-forma-regnskap kan vise hvordan avdelingen ville sett ut som en selvstendig virksomhet.
Før et salg kan transaksjonsstøtten omfatte strukturering av informasjonen kjøperne skal vurdere, som nøkkeltall, prognoser, kontrakter og beskrivelser av virksomheten. Et elektronisk datarom samler dokumentasjonen, som kvalitetssikres før kjøperens gjennomgang. Selgeren kan for eksempel sortere materialet etter økonomi, kunder, ansatte og drift. Ved salg er forberedelse av informasjon og dokumentasjon ofte sentrale deler av transaksjonsstøtten.
Ved oppkjøp kan bistanden starte med en vurdering av målbedriftens økonomi og risiko. Finansiell due diligence er en kritisk, uavhengig gjennomgang av regnskaper og finansiell informasjon. Omfanget tilpasses transaksjonens størrelse og kompleksitet, antatt risiko og beslutningsbehov. Rapporteringen kan være en kort oppsummering av vesentlige risikofunn eller en mer omfattende rapport. Gjennomgangen gir innsikt i virksomheten og kan avdekke forhold som bør tas opp i forhandlingene.
Analysen kan omfatte resultatregnskap, balanseposter, budsjett, netto gjeld, arbeidskapital og kontantstrøm. Den kan også undersøke regnskapsprinsipper, transaksjoner med nærstående, engangsposter, finansiering, skatt og avgift. Hvis kontantstrømmen avviker fra budsjettet, kan kjøperen undersøke hvorfor før avtalevilkårene fastsettes. Målet er å forstå hva tallene viser, hvilke risikoer som bør vurderes i forhandlingene, og hvilke spørsmål som må avklares.
Etter oppkjøpet kan støtten dreie seg om å innarbeide den nye virksomheten i ledelsens rapportering og daglige drift. Målbedriften kan for eksempel ta i bruk felles rapporteringsrutiner, slik at ledelsen følger inntekter, kostnader og kontantstrøm på samme måte som i den eksisterende virksomheten. Integreringen kan også kreve at arbeidsprosesser og systemer samordnes, der skybaserte ERP-løsninger som Xerpium kan bidra til å samle drift og data på tvers av enhetene. Slik knyttes beslutningene før overtakelsen til oppfølgingen etterpå.
- Ved salg: Klargjør nøkkeltall og dokumentasjon, også når en avdeling skal skilles ut.
- Ved oppkjøp: Undersøk økonomi, risiko og forhandlingspunkter før avtalevilkårene fastsettes.
- Ved utskilling: Bruk pro-forma-regnskap til å vise virksomhetsområdets økonomi separat.
- Etter overtakelse: Innfør rapportering og integrering som gir ledelsen oversikt over den samlede virksomheten.
Ved salg tilpasses støtten til det som skal overdras. Et pro-forma-regnskap for et utskilt virksomhetsområde og en presentasjon av relevante nøkkeltall er konkrete oppgaver i salgsprosessen. Slik støtte er aktuell når transaksjonen gjelder en avgrenset del, ikke bare når hele virksomheten eller aksjene selges. Arbeidet handler om hvordan området presenteres, og hvilke nøkkeltall som legges fram. Omfanget avgrenses dermed etter hva som faktisk skal overdras.
Ved oppkjøp kan støtten også omfatte innføring av rapporteringsrutiner i de oppkjøpte enhetene og integrering med eksisterende virksomhet. Dermed knyttes oppfølgingen av enhetene til kjøperens øvrige virksomhet. Transaksjonsstøtte kan altså følge ulike deler av prosessen, fra salgsarbeid til integrering etter et oppkjøp.
Hvordan foregår en transaksjonsstøtteprosess steg for steg?
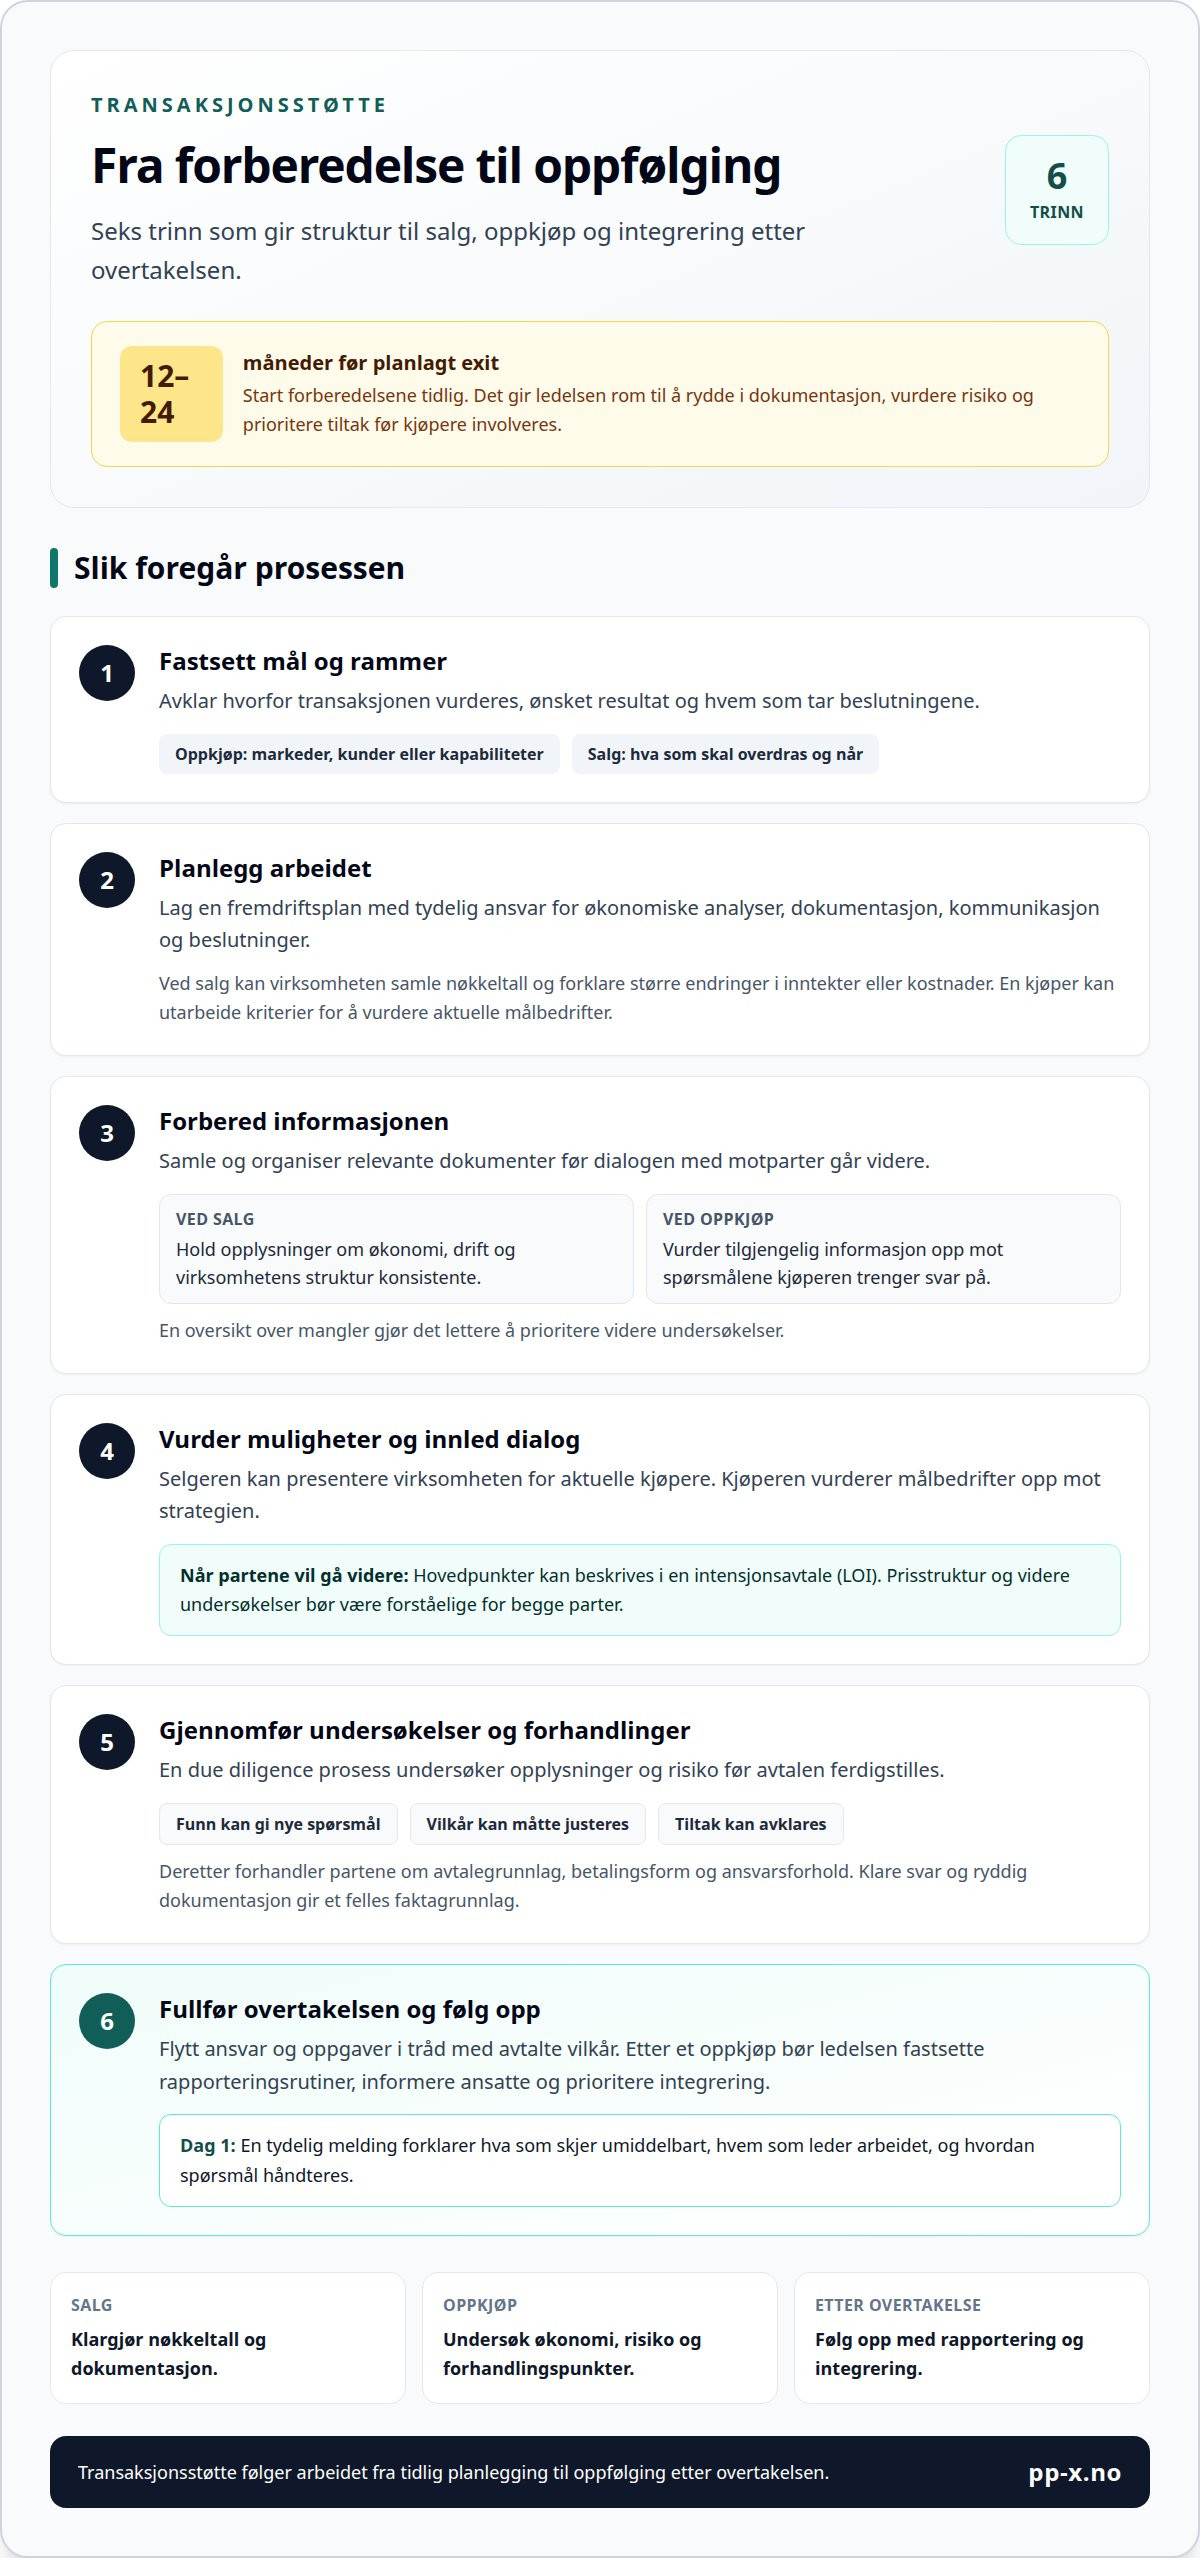
Prosessen begynner med å avklare målet: selge virksomheten, kjøpe et selskap eller forberede integrering. Ved planlagt salg bør forberedelsene starte 12 til 24 måneder før ønsket exit. Tidlig planlegging gir ledelsen rom til å rydde i dokumentasjon, vurdere risiko og prioritere tiltak før kjøpere involveres.
- Fastsett mål og rammer. Avklar hvorfor transaksjonen vurderes, ønsket resultat og hvem som tar beslutninger. Ved et oppkjøp kan ledelsen beskrive hvilke markeder, kunder eller kapabiliteter målet bør tilføre – enten det gjelder tradisjonell industri eller lokale formidlingsplattformer som Capy. Ved salg bør eierne avklare hva som skal overdras, og hvilke hensyn som påvirker tidspunktet.
- Planlegg arbeidet. Lag en fremdriftsplan med ansvar for økonomiske analyser, dokumentasjon, kommunikasjon og beslutninger. Et salg kan kreve at virksomheten samler nøkkeltall og forklarer større endringer i inntekter eller kostnader. En kjøper kan samtidig utarbeide kriterier for å vurdere aktuelle målbedrifter.
- Forbered informasjonen. Samle og organiser relevante dokumenter før dialogen med motparter går videre. Ved salg bør opplysninger om økonomi, drift og virksomhetens struktur være konsistente. Ved oppkjøp må tilgjengelige opplysninger vurderes mot spørsmålene kjøperen trenger svar på. En oversikt over mangler gjør det lettere å prioritere videre undersøkelser.
- Vurder muligheter og innled dialog. Selgeren kan presentere virksomheten for aktuelle kjøpere, mens kjøperen vurderer målbedrifter opp mot strategien. Tidlig dialog avklarer interesse og forventninger. Dersom partene ønsker å gå videre, kan de beskrive hovedpunkter i en intensjonsavtale, ofte kalt LOI. Avklaringer om prisstruktur og videre undersøkelser bør være forståelige for begge parter.
- Gjennomfør undersøkelser og forhandlinger. En due diligence prosess undersøker opplysninger og risiko før avtalen ferdigstilles. Funn kan føre til nye spørsmål, justeringer i vilkår eller behov for tiltak. Partene forhandler deretter om avtalegrunnlaget, betalingsform og ansvarsforhold. Klare svar og ryddig dokumentasjon bidrar til at vurderingene bygger på samme faktagrunnlag.
- Fullfør overtakelsen og følg opp. Når avtalen gjennomføres, må ansvar og oppgaver flyttes i tråd med avtalte vilkår. Etter et oppkjøp bør ledelsen fastsette rapporteringsrutiner, informere ansatte og prioritere integrering. En tydelig «Dag 1»-melding forklarer hva som skjer umiddelbart, hvem som leder arbeidet, og hvordan spørsmål håndteres.
En prosessplan bør knytte hvert trinn til en beslutning, et ansvar og et konkret resultat. Kjøperen kan for eksempel avslutte en undersøkelse først når sentrale økonomiske spørsmål er vurdert. Selgeren bør ha kontroll på dokumentene før kjøperens gjennomgang begynner. Da blir det tydelig hva arbeidet skal avklare, og hva som må være på plass før neste steg.
Hvilke regler og krav gjelder for transaksjonsstøtte i Norge?
Regler og krav avhenger blant annet av om virksomheten selges privat eller skal noteres på børs. Et aksjesalg og en børsnotering følger ulike prosesser. Start derfor med å beskrive transaksjonstypen, hva som skal overdras, og hvilke beslutninger partene må dokumentere. Da får dere et utgangspunkt for å avklare hvilke avtaler og formelle rammer som gjelder.
Ved aksjesalg bør aksjekjøpsavtalen beskrive overdragelsen og vilkårene partene er enige om. Avtalen kan for eksempel klargjøre hva handelen omfatter, når overtakelsen skjer, og hvordan perioden mellom signering og gjennomføring håndteres. Kjøper og selger bør også sikre at dokumentene samsvarer. Motstrid mellom avtalen og vedleggene kan skape uklarhet om hva partene faktisk har avtalt.
En intensjonsavtale kan beskrive hovedpunktene mens partene vurderer om de skal gå videre. Den bør skille tydelig mellom foreløpige forventninger og vilkår partene ønsker å gjøre bindende. Partene kan for eksempel angi hvilke spørsmål som gjenstår før en endelig avtale. Ordlyden har betydning, og en juridisk gjennomgang kan bidra til at avtalen uttrykker hensikten presist.
Ved notering på Oslo Børs’ hovedliste og Axess må finansiell og juridisk due diligence gjennomføres. Selskapet må også utarbeide finansiell informasjon, dokumentere selskapsstyring og oppfylle formelle vilkår i børsens regelverk. Noteringsarbeidet kan omfatte konvertering til IFRS og dokumentasjon av regnskapsprinsipper. Disse kravene gjelder børsnotering og kan ikke uten videre overføres til et privat salg eller oppkjøp.
Kjøpsprisallokering, ofte kalt PPA, utarbeides etter IFRS-kravene. Avklar derfor tidlig om transaksjonen krever slik rapportering, og hvem som skal utarbeide grunnlaget. Skill også mellom vilkårene i kjøpsavtalen og rapporteringen etter gjennomføringen. En tydelig ansvarsfordeling gjør det enklere å følge opp arbeidet uten å blande avtaleprosessen med senere rapporteringsoppgaver.
- Beskriv transaksjonen: Avklar om den gjelder aksjer, andre eiendeler eller børsnotering.
- Samordne dokumentene: Sørg for at avtale, vedlegg og gjennomføringsvilkår er konsistente.
- Skill mellom prosesser: Børsnotering har formelle rammer som ikke automatisk gjelder private handler.
- Avklar rapporteringen: Undersøk om IFRS og kjøpsprisallokering inngår i oppfølgingen.
PP-X: Oppkjøpsstrategi
PP-X bistår bedrifter med oppkjøpsstrategi når vekst gjennom oppkjøp krever tydelig retning og strukturert gjennomføring. Før du vurderer konkrete målbedrifter, bør du avklare hvordan oppkjøp skal støtte virksomhetens mål, hvilke egenskaper du ser etter, og hvordan integreringen skal følges opp. Det gir ledelsen et bedre grunnlag for å vurdere muligheter og prioritere neste steg.
Behovet kan også gjelde kapitalinnhenting, salg av bedrift eller M&A-gjennomføring. Ved salg kan støtten bidra til å strukturere prosessen og forberede dialogen med kjøpere. Ved oppkjøp kan rådgivningen knytte strategi, vurdering og gjennomføring sammen. Hva som passer, avhenger av målet med transaksjonen og hvor i prosessen virksomheten befinner seg.
Ta kontakt med PP-X for å drøfte oppkjøpsstrategi eller en planlagt transaksjon.
Gjør neste transaksjonsvalg konkret
Før du setter i gang, bør du formulere hvilken beslutning virksomheten må ta, og hva som fortsatt er uavklart. Da blir spørsmålet om hva transaksjonsstøtte er, relevant for din situasjon: Støtten bør knyttes til et konkret mål, ikke bare til muligheten for en transaksjon. Skriv ned ønsket resultat, sentrale hensyn og hvilke beslutninger ledelsen må ta først.
PP-X bistår med oppkjøpsstrategi, kapitalinnhenting og salg av bedrift. Hvilket spor som er relevant, avhenger av om virksomheten planlegger vekst gjennom oppkjøp, trenger å strukturere kapitalarbeidet eller vurderer salg. En innledende avklaring av målet gir et praktisk utgangspunkt for å drøfte neste steg.
Ta kontakt med PP-X om transaksjonsstøtte for å drøfte hva virksomheten ønsker å oppnå. Et tydelig neste steg gjør det enklere å gå videre med oversikt og retning.